1年間で家族の病気やケガ、子どもの通院、歯科治療、出産などでかさんだ医療費。
「領収書を保管はしているけれど、支払って終わりにしている…」 「ドラッグストアで買った風邪薬や湿布も節税の対象になるの?」 「医療費控除とセルフメディケーション税制、結局どっちを選べばいいの?」
このように感じているお父さん・お母さんは多いのではないでしょうか。
確定申告(還付申告)を行うことで、納め過ぎた所得税が銀行口座に手元に戻り(還付)、さらに翌年の住民税まで安くすることができます。
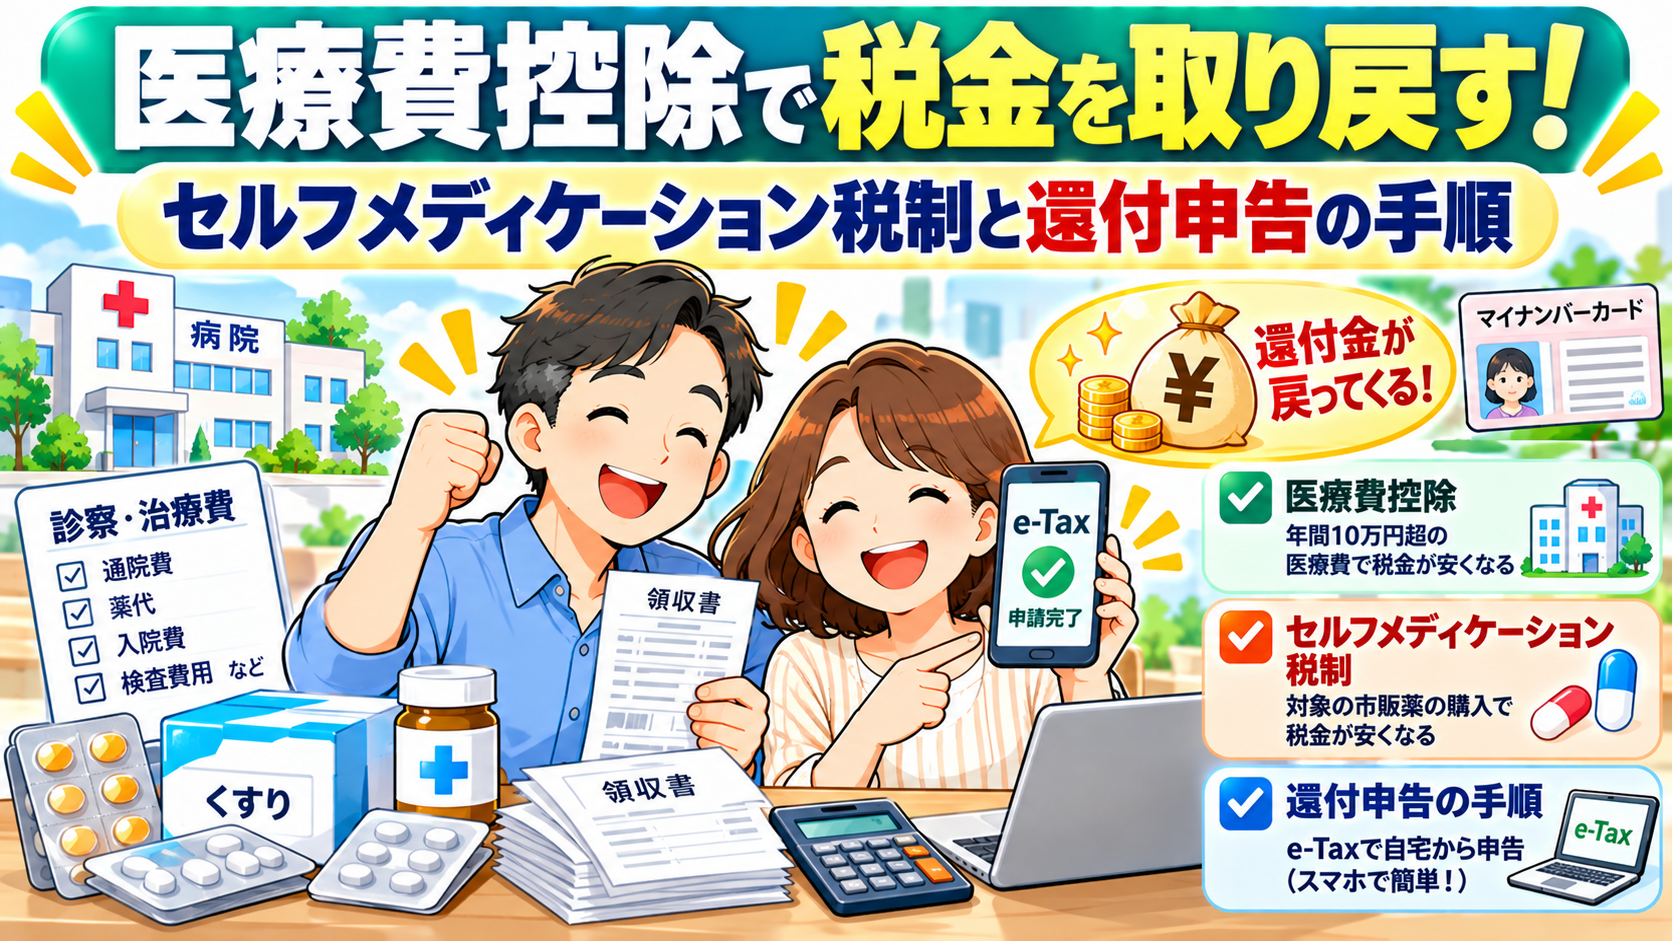
本記事では、「医療費控除」と「セルフメディケーション税制」の違いから、対象になる費用・ならない費用の一覧、いくら戻るかの還付金シミュレーション、そしてスマホで完結する申請手順までをFPが徹底解説します。
どっちが得?「医療費控除」と「セルフメディケーション税制」の違い
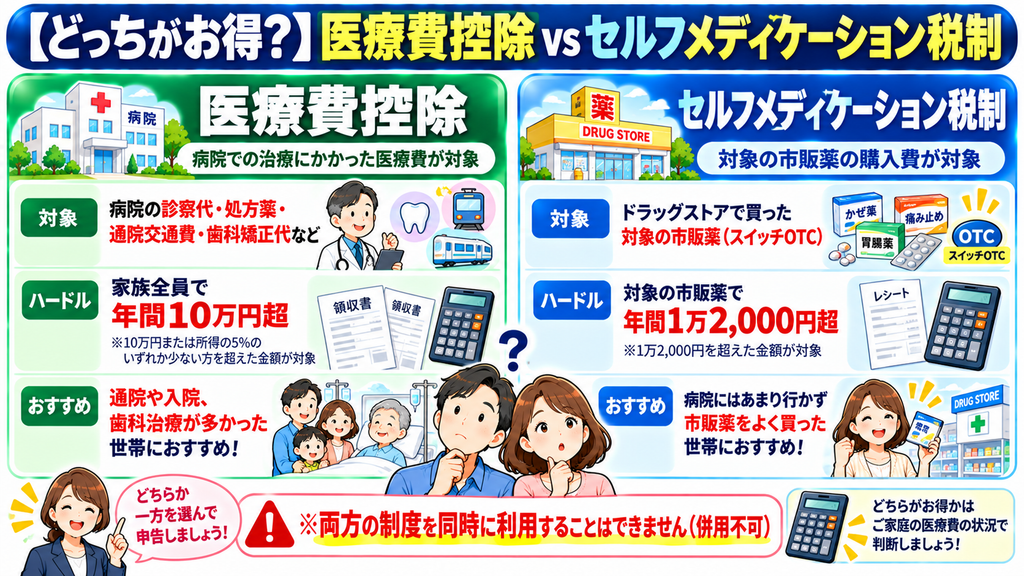
まずは、家族で使える2つの制度の基本的な違いと特徴を押さえましょう。
従来の「医療費控除」(目安:家族全員で年間10万円超)
家族全員分の1年間(1月〜12月)の医療費を合算し、「年間10万円(※総所得200万円未満の人は所得の5%)」を超えた部分が控除対象になります。
■特徴: 病院の診察代・薬代だけでなく、通院交通費や子どもの歯科矯正費なども含められます。
市販薬で使える「セルフメディケーション税制」(目安:市販薬で年間1.2万円超)
病院へ行かずにドラッグストア等で購入した「対象のOTC医薬品(スイッチOTC)」の年間購入額が「年間1万2,000円」を超えた部分が控除対象になります(上限8万8,000円)。 ■特徴: 健康診断や予防接種を受けている人が対象。パッケージに「セルフメディケーション控除対象」マークがついている風邪薬・湿布・目薬などが対象です。
どちらか一方しか選べない(併用不可)
1年の確定申告において、両方の制度を同時に利用することはできません。
■家族で病院通いや歯科治療が多く、医療費の合計が10万円を超える場合 ➔ 「医療費控除」 ■病院にはあまり行かなかったが、ドラッグストアで対象の市販薬を多く買った場合 ➔ 「セルフメディケーション税制」 を選ぶのが基本的な判断軸となります。
これも対象!?医療費控除で「引けるもの・引けないもの」一覧
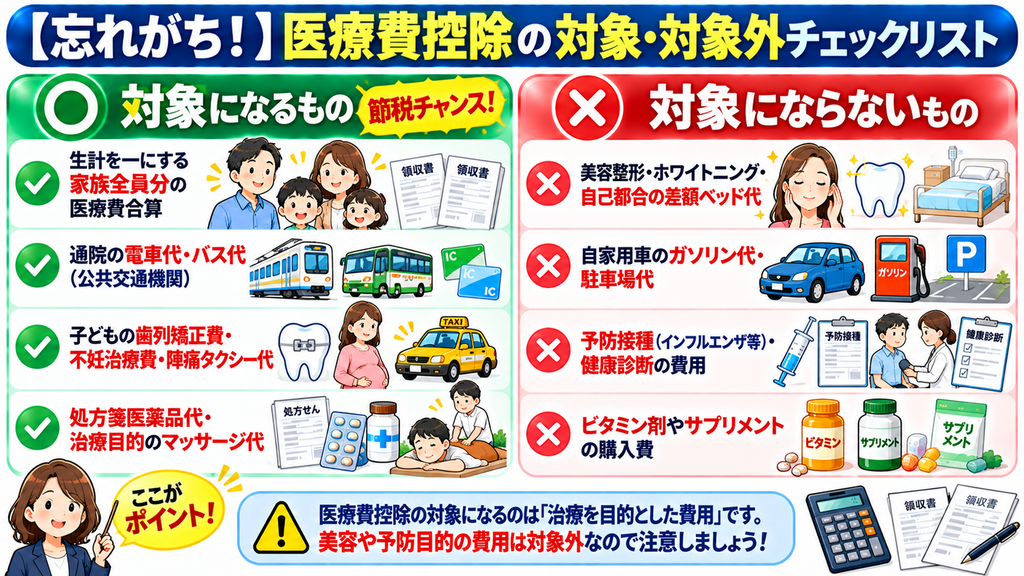
医療費控除で最も大切なのが、「家族全員分を合算すること」と「隠れた対象費用を漏れなくカウントすること」です。
医療費控除の対象になるもの(節税チャンス!)
■生計を一にする家族全員分の医療費: 働いている配偶者や別居している学生の子ども、扶養内の親の分も合算可能(※最も所得が高い人がまとめて申告するのが最もお得です)。 ■通院のための交通費: 電車やバスなどの公共交通機関の運賃(※領収書が出ないため、日時・経路・運賃をメモに残しておけばOK)。 ■子どもの歯列矯正費用: 発育段階にある子どもの噛み合わせ改善など、機能的理由による歯科矯正代。 ■出産費用・陣痛タクシー代: 出産費用、定期検診代、緊急時に利用したタクシー代(※出産育児一時金などの補填金は差し引きます)。 ■処方箋医薬品代・治療目的の鍼灸・マッサージ代
医療費控除の対象にならないもの(NG例)
■美容目的の費用: 美容整形、歯のホワイトニング、見た目を良くするための大人の歯科矯正。 ■自己都合の差額ベッド代: 個室を自ら希望して入院した場合の追加費用。 ■自家用車の費用: 通院のためのガソリン代やコインパーキングの駐車場代。 ■予防目的の費用: 予防接種(インフルエンザ等)、健康診断・人間ドック(※異常が見つかり治療に移行した場合は対象)。 ■サプリメント・ビタミン剤の購入費
いくら戻ってくる?還付金の簡単シミュレーション
実際に医療費控除を行うと、どれくらいの税金が戻ってくるのか計算してみましょう。
医療費控除の計算式
【控除額の計算】 (1年間の医療費総額 - 保険金や高額療養費で補填された額)- 10万円 = 医療費控除額 【戻ってくる税金の計算】 医療費控除額 ×(ご自身の所得税率 + 住民税率10%)= 節税(還付)額
【試算例】年収500万円(所得税率10%)の会社員世帯
家族の年間医療費が「30万円」かかり、生命保険の給付金で「5万円」補填された場合:
■控除額:(30万円 - 5万円)- 10万円 = 15万円 ■所得税の還付額: 15万円 × 10% = 1.5万円(申告後、指定口座に振り込み) ■住民税の軽減額: 15万円 × 10% = 1.5万円(翌年の住民税が安くなる) ■トータル節税効果: 【合計 3万円】の手取り増加!
家族全員のレシートを集めるだけで数万円単位のお金が戻ってくるため、やらない手はありません。
領収書提出は不要!スマホで完了する確定申告3ステップ
「確定申告は手続きが面倒そう…」という心配は不要です。現在は領収書の提出が原則不要になり、スマホとマイナンバーカードがあれば自宅で簡単に完了します。
ステップ1:「医療費控除の明細書」を作成する
1年間分の領収書を「病院・薬局ごと」「家族ごと」に分けて集計します。
※マイナポータルと連携すれば、健康保険証を利用した医療費通知データを自動取得して入力・集計を大幅に省略することも可能です。
ステップ2:スマホの「国税庁 確定申告書等作成コーナー」から入力
スマホで国税庁の専用サイトにアクセスし、画面の案内に沿って「源泉徴収票の数値」と「集計した医療費」を入力します。マイナンバーカードをスマホにかざすだけで「e-Tax(電子申告)」として送信できます。
ステップ3:口座に還付金が振り込まれる
申請完了から約2〜3週間後、指定した本人名義の金融機関口座に還付金が振り込まれます。 ※申告期限(3月15日)を過ぎてしまっても、還付申告なら過去5年間までさかのぼって申請が可能です。
まとめ:家族の医療費レシートを集めて「確定申告」してみよう
医療費控除・セルフメディケーション税制のポイントまとめです。
■年間10万円超なら「医療費控除」、市販薬で1.2万円超なら「セルフメディケーション税制」 ■生計を一にする「家族全員分」を合算し、通院交通費なども忘れずにカウントする ■領収書の提出は不要!スマホ+マイナンバーカード(e-Tax)で自宅から数分で申請完了
家族の健康を守るために支払ったお金は、しっかりと制度を活用して税金を取り戻しましょう。
まずは自宅にある1年分の医療費のレシートや領収書を一か所に集め、合計金額を計算することからスタートしてみてください!
👉我が家は医療費控除でいくら戻る?プロのFPに【無料】で節税&家計の相談をしてみる👉保険マンモス
顧客満足度95%の保険相談なら保険マンモス