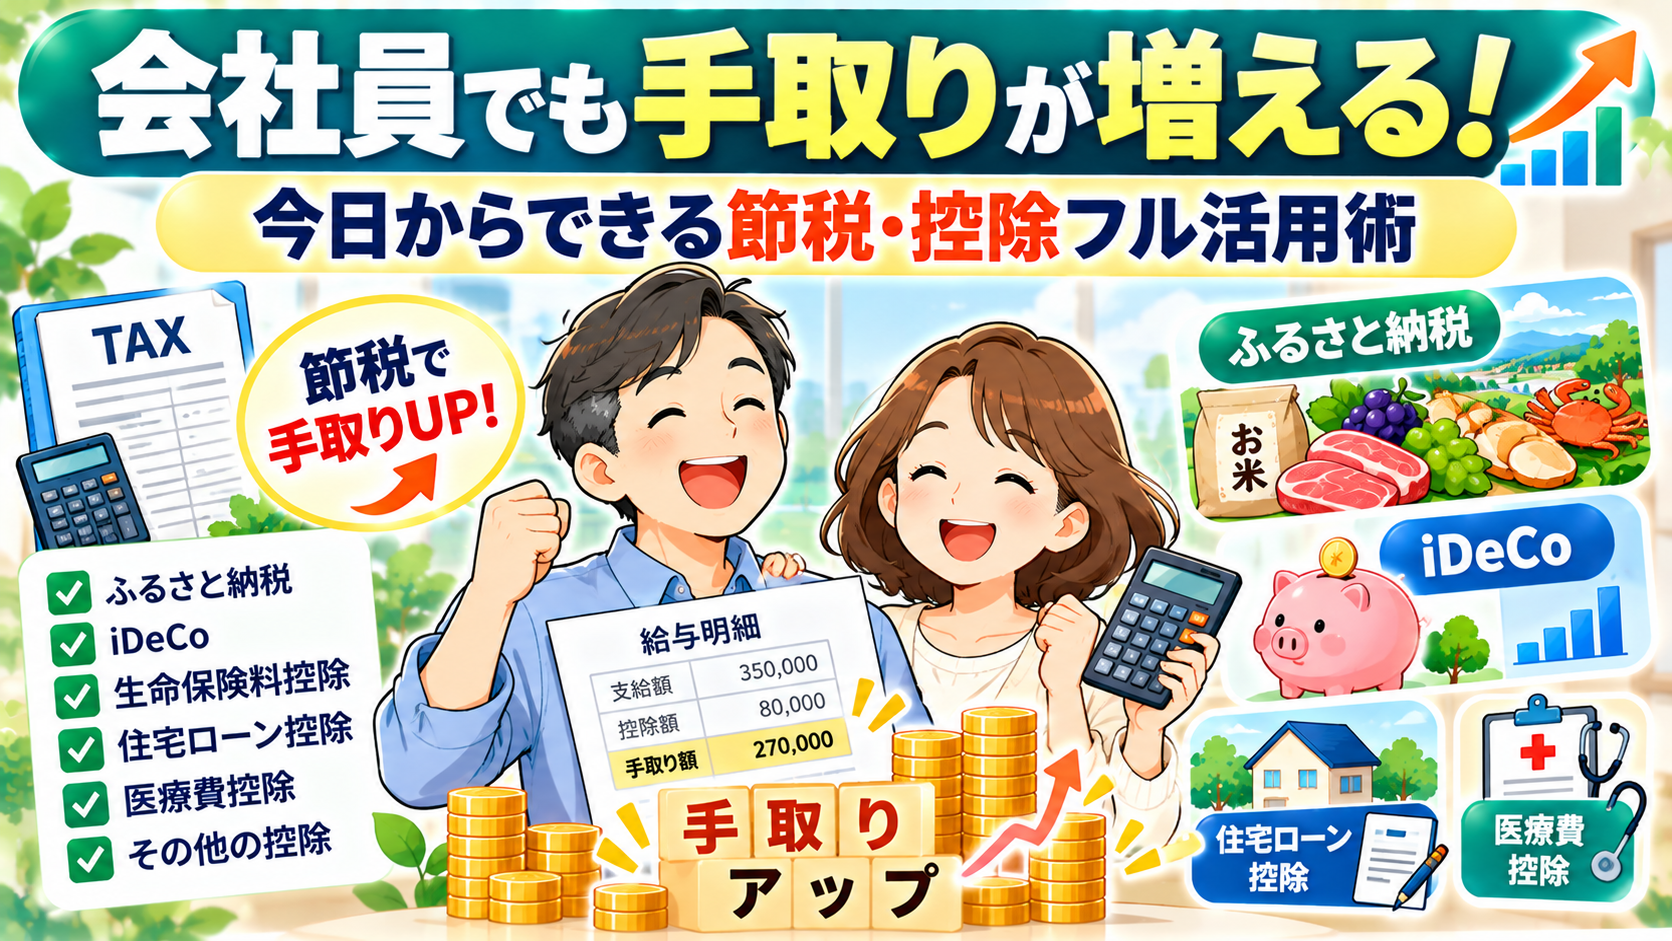
毎月の給与明細を見て、「額面(総支給額)から引かれている税金や社会保険料の多さ」にガッカリした経験はありませんか?
「節税や確定申告は、自営業者や経営者だけのものでしょ?」 「会社員は税金を給与天引き(源泉徴収)されているから、できる節税なんてないのでは…」
このように諦めているお父さん・お母さんは非常に多く存在します。しかし、それは大きな誤解です。
実は、会社員であっても「国が用意している控除(税金を安くする制度)」を正しく知って申請するだけで、年間数万〜十数万円単位で手取りを増やすことができます。
本記事では、会社員の税金の仕組みから、年末調整でスグできる節税テクニック、確定申告でしっかり取り戻せる隠れた控除、そして手取りを最大化するための具体的な手順をFPがわかりやすく解説します。
なぜ手取りが減る?会社員の税金(所得税・住民税)の仕組み
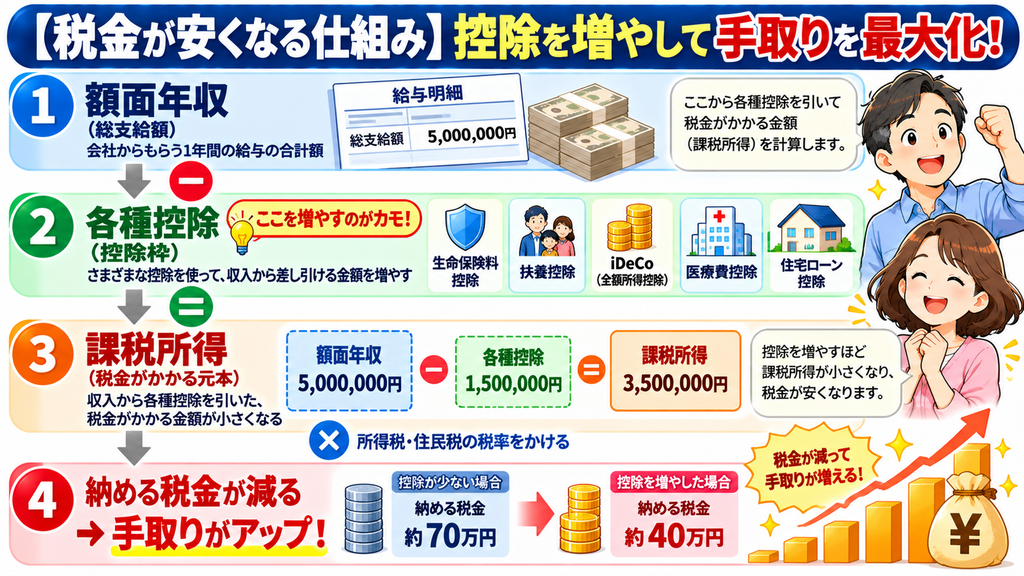
まずは、「なぜ給与から税金が引かれ、どうすれば手取りが増えるのか」という基本の仕組みを押さえましょう。
「額面」と「手取り」を分ける2つの税金
会社員の給料から天引きされる主な税金は「所得税」と「住民税」の2つです。
■所得税(国税): その年の1月〜12月の「年収(所得)」に応じて計算され、毎月の給与から概算で前払い(源泉徴収)される。 ■住民税(地方税): 「前年の所得」に対して一律約10%の税率で計算され、毎年6月から翌年5月にかけて後払いされる。
節税のカギは「課税所得」を減らすこと
税金は、給与の額面(年収)全体に対して直接かかるわけではありません。以下の計算ステップを経て税額が決まります。
① 額面年収 - 給与所得控除 = 所得(収入) ② 所得 -「各種控除」= 課税所得(税金がかかる元本) ③ 課税所得 × 税率 = 納める税金(所得税・住民税)
つまり、ステップ②にある「各種控除」をできる限り増やして「課税所得」を小さくすることが、会社員の手取りを増やす唯一かつ最大の鍵となります。
年末調整でスグできる!会社員の基本節税テクニック3選
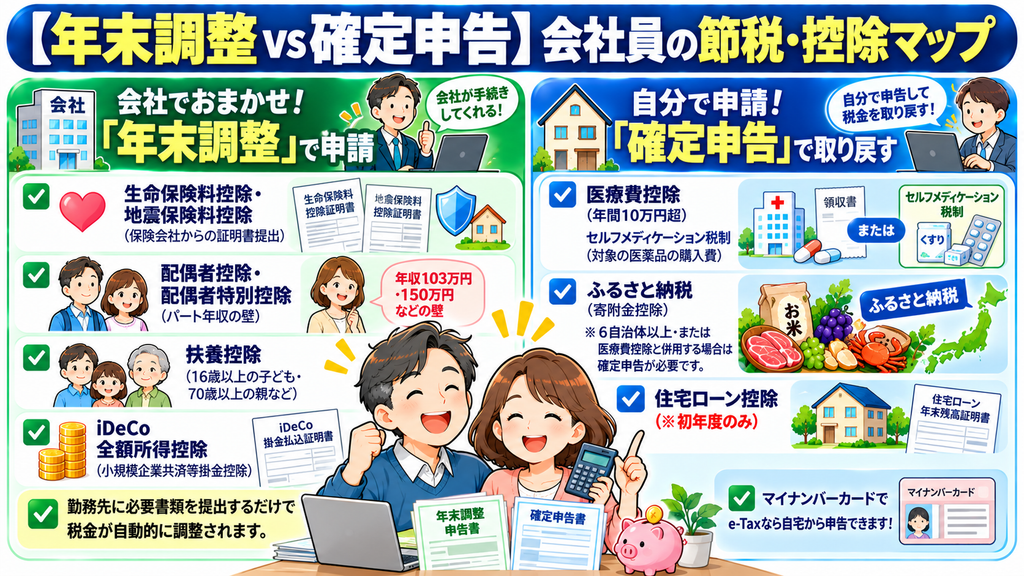
会社員にとって最も身近で簡単な節税が、毎年10月〜11月頃に行われる「年末調整」です。書類に記入漏れや添付忘れがないかチェックしましょう。
■生命保険料控除・地震保険料控除
加入している「一般生命保険」「介護医療保険」「個人年金保険」の支払保険料に応じて、所得税で最大12万円、住民税で最大7万円の控除が受けられます。また、持ち家の地震保険料も最大5万円まで控除可能です。
■ポイント: 秋頃に保険会社から送られてくる「控除証明書」を年末調整の書類に添えて提出するのを絶対に忘れないようにしましょう。
配偶者控除・配偶者特別控除 & 扶養控除
配偶者や家族を養っている場合に使える強力な控除です。
■配偶者控除・配偶者特別控除: パートやアルバイトをしている配偶者の年収に応じて、最大38万円の控除が受けられます(年収の壁:103万円・150万円・201万円など)。 ■扶養控除: 16歳以上の子どもや、別居・同居している両親(70歳以上など)を扶養に入れている場合、1人あたり38万〜63万円の控除が適用されます。高校生・大学生の子どもがいる世帯は節税効果が絶大です。
iDeCo(個人型確定拠出年金)による全額所得控除
会社員ができる最強の節税術が「iDeCo(イデコ)」です。
■ポイント: iDeCoに積み立てた掛金は「全額が所得控除(小規模企業共済等掛金控除)」になります。たとえば毎月2万円(年間24万円)を積み立てた場合、年収500万円の会社員なら年間約4.8万円(所得税+住民税)の税金が安くなります。老後資金を作りながら、今の税金を直接減らせる一石二鳥の制度です。
確定申告でしっかり取り戻す!やりがち・忘れがちな「控除」3選
年末調整では申請できず、「確定申告(2月16日〜3月15日)」を行うことで税金(還付金)が戻ってくる節税控除です。
医療費控除 & セルフメディケーション税制
1年間(1月〜12月)に家族全員で支払った医療費が一定額を超えた場合、確定申告で税金が還付されます。
■医療費控除: 1年間の医療費実質負担額(保険金等で補填された額を除く)が「10万円」を超えた場合に適用。通院の電車代・バス代や、子どもの歯の矯正費用なども対象になります。 ■セルフメディケーション税制: 医療費が10万円に届かない場合でも、薬局・ドラッグストアで対象のOTC医薬品(風邪薬・湿布等)を「年間12,000円」を超えて購入した場合に適用(※通常の医療費控除との選択適用)。
ふるさと納税(寄附金控除)
実質2,000円の自己負担で、全国の自治体から豪華な返礼品(米・肉・海鮮・日用品など)がもらえる大人気制度です。
■節税の仕組み: 寄附した金額から2,000円を引いた全額が、翌年の住民税や所得税から控除(先払い)されます。手取り額が増えるわけではありませんが、「本来払うはずだった税金で生活費(米や日用品)を浮かせられる」ため、実質的に家計の固定費を大きく削減できます。
雑損控除・特定支出控除
■雑損控除: 台風や地震などの災害、盗難・シロアリ被害に遭った場合、損害額の一部を控除できます。 ■特定支出控除: 業務に必要な資格取得費、研修費、単身赴任の帰宅旅費、スーツ代などの自己負担額が一定基準(給与所得控除額の半分)を超えた場合、確定申告で経費として控除可能です。
どっちが得?「ワンストップ特例」vs「確定申告」の使い分け
ふるさと納税を行う際、会社員が迷うのが手続き方法です。
5自治体以内 & 確定申告が不要なら「ワンストップ特例制度」
1年間に寄附した自治体数が「5自治体以内」で、医療費控除などの確定申告を行わない会社員であれば、申請書とマイナンバーカードのコピーを自治体に送るだけの「ワンストップ特例制度」が最もラクでおすすめです。
医療費控除を行う・6自治体以上なら「確定申告」に一本化
「医療費控除を受ける」「住宅ローン控除の1年目」「寄附先が6自治体以上」のいずれかに該当する場合は、確定申告を行う必要があります。
重要注意点: ワンストップ特例の申請書を自治体に提出済みであっても、後から確定申告を行うとワンストップ特例は無効(上書き)になります。確定申告書の中に必ず「ふるさと納税の寄附金控除」も含めて記載して提出してください。
まとめ:控除をフル活用して「手取り最大化」の第一歩を踏み出そう
会社員の節税に関する重要ポイントのまとめです。
■会社員の節税は「控除」を増やして課税所得を減らすことが基本 ■年末調整の「保険料控除」「扶養控除」の出し忘れを防ぐ ■「iDeCo」を活用して老後資金を作りながら毎年の税金を直接減らす ■医療費が10万円を超えたら「確定申告」で「ふるさと納税」と一緒に申告する
会社員の節税は、「知っているか・申請しているか」だけで、年間で数万円〜十数万円の手取りの差となって現れます。
まずは年末調整の書類チェックや、ふるさと納税のシミュレーション、iDeCoの口座開設など、できるところから一つずつアクションを起こして「我が家の手取り最大化」を目指しましょう!
👉我が家の税金はいくら安くなる?プロのFPに【無料】で節税&手取りシミュレーションを依頼する
顧客満足度95%の保険相談なら保険マンモス 松井証券のiDeCo