老後資金づくりや資産形成を考え始めた際、誰もが悩むのが「iDeCo(イデコ・個人型確定拠出年金)と新NISA(ニーサ)、どちらを優先して始めるべきか?」という問題です。
「新NISAだけで十分なのでは?」 「節税になるからiDeCoもやったほうがいいの?」 「両方やる余裕がない場合、どう資金配分すればいい?」
結論から言うと、「資金の流動性(途中で引き出せるか)」と「年収(節税メリットの大きさ)」の2つの軸で併用バランスを決めるのが最も賢い選択です。
本記事では、iDeCoと新NISAの根本的な違いから、年収別の最適な併用割合、属性ごとの掛金ルール、そして失敗しないための使い分けポイントを徹底解説します。
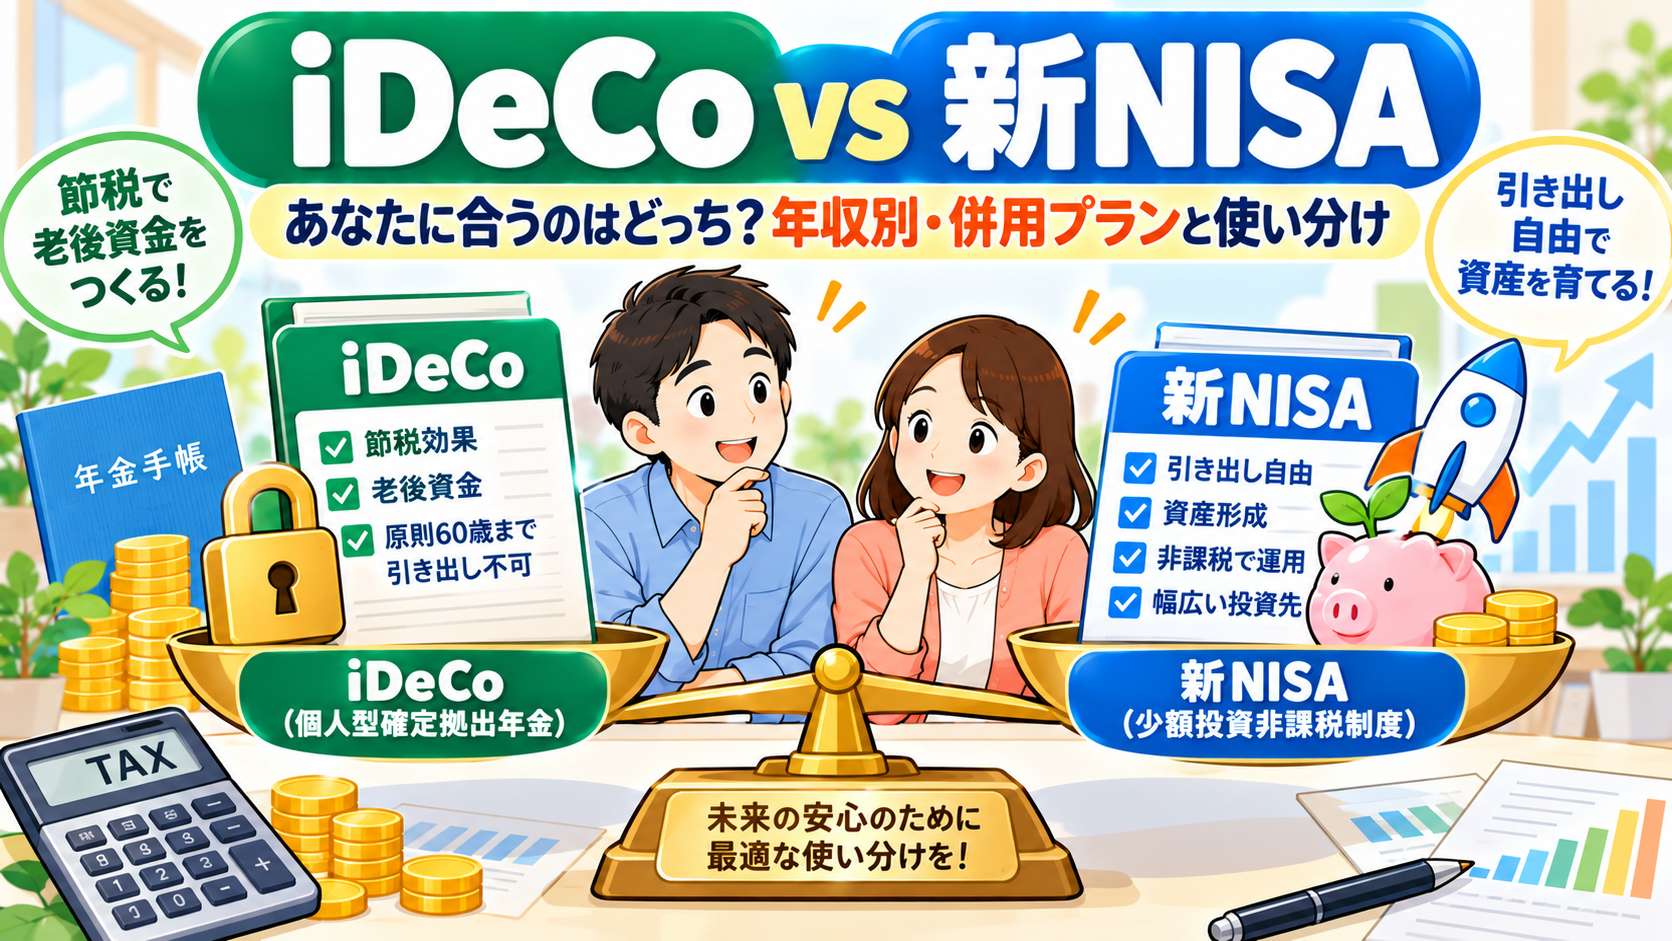
一目でわかる!「iDeCo」vs「新NISA」の違いと比較表
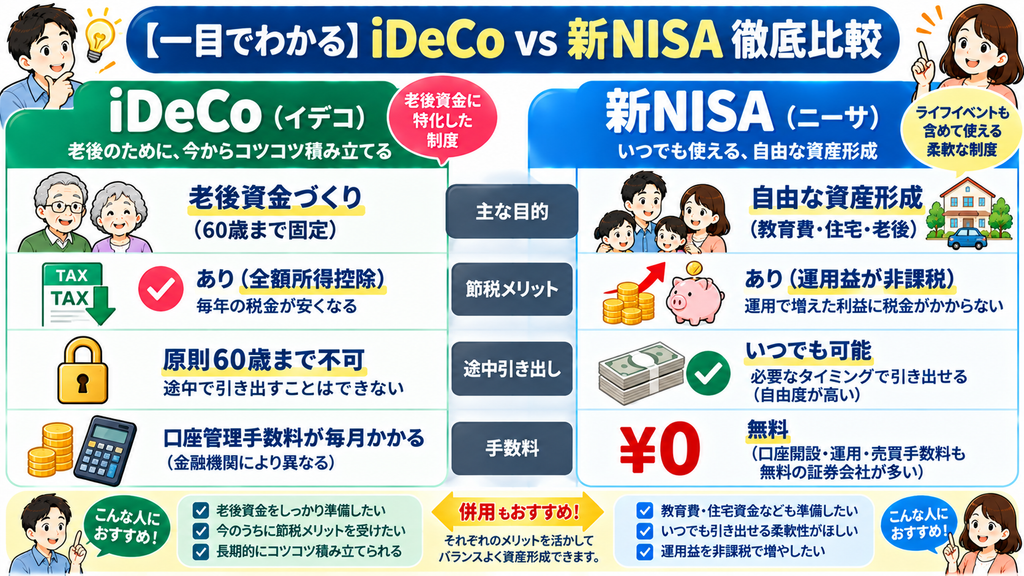
まずは、2つの制度の主な違いを整理しておきましょう。
基礎データの比較一覧
| 比較項目 | iDeCo(イデコ) | 新NISA(ニーサ) |
| 主な目的 | 老後資金づくりに特化 | あらゆる資産形成・教育費・老後 |
| 掛金の所得控除(節税) | あり(全額所得控除で節税) | なし |
| 運用益の非課税 | あり(非課税) | あり(非課税) |
| 途中引き出し | 原則60歳まで不可 | いつでも引き出し可能 |
| 受取時の控除 | あり(退職所得控除・公的年金等控除) | 非課税(いつでも非課税で売却可) |
| 口座管理手数料 | あり(月数件〜数百円) | 無料 |
iDeCo最大強み:「毎年の税金(所得税・住民税)が安くなる」
iDeCoに積み立てたお金(掛金)は、その全額が「小規模企業共済等掛金控除」として課税所得から差し引かれます。これにより、毎年の所得税と住民税が直接安くなるのが最大のメリットです。
新NISA最大強み:「いつでも引き出せる流動性の高さ」
新NISAの最大の強みは、途中で必要になったらいつでも売却して現金化できる点です。教育費、住宅購入の頭金、急な病気など、60歳以前のライフイベントにも柔軟に対応できます。
どっちを優先すべき?年収別の「併用プラン&黄金比率」
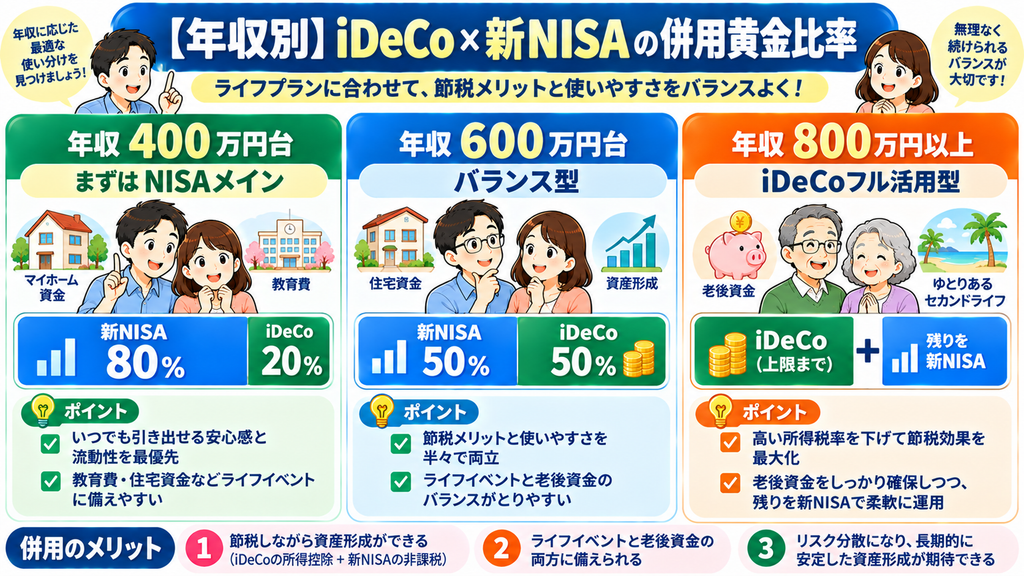
両者の強みを活かすため、年収(手元資金と税率)に応じた「併用の黄金比率」を提案します。
👉我が家の年収だとiDeCoとNISAどっちを増やすべき?専門のFPに【無料】で相談する
顧客満足度95%の保険相談なら保険マンモス
年収400万円台(流動性・急な出費への備えを重視)
■おすすめ割合: 【新NISA 80% : iDeCo 20%】(まずは新NISAメイン) ■理由: 年収400万円台の方は所得税率が5%前後のため、iDeCoの節税メリットよりも「途中で引き出せる安心感」を優先すべきです。教育費や急な生活費が必要になった際にすぐ動かせるよう、新NISA(つみたて投資枠)を中心に運用を開始しましょう。
年収600万円台(節税と使いやすさのバランス型)
■おすすめ割合: 【新NISA 50% : iDeCo 50%】(バランス型) ■理由: 年収600万円台になると所得税率が10%〜20%ゾーンへ上がり、iDeCoによる節税効果(年間数万〜十数万円)が無視できない大きさになります。老後資金として固定する分をiDeCoへ、柔軟に使う分を新NISAへ半々で配分するのがおすすめです。
年収800万円以上(節税効果を最大化するフル活用型)
■おすすめ割合: 【iDeCo上限まで + 残りを新NISA】(iDeCo優先型) ■理由: 高所得世帯は所得税率(20%以上)が高いため、iDeCoの全額所得控除の節税効果が絶大です。まずはiDeCoを上限(月1.2万〜2.3万円など)まで活用して節税枠を使い切り、余剰資金を新NISAに回すアプローチが最も効率的です。
👉iDeCoも新NISAも手数料最安水準!人気ネット証券で無料口座開設
マネックス証券 iDeCo属性(職業)別!iDeCoの掛金上限額
iDeCoは、勤務先の年金制度や職業によって毎月積み立てられる上限額が細かく決まっています。
■会社員(企業年金なし): 月2.3万円(年27.6万円)まで ■会社員(企業年金あり・DB/企業型DC等): 月1.2万〜2.0万円まで ■公務員: 月1.2万円(年14.4万円)まで ■自営業・フリーランス(第1号被保険者): 月6.8万円(年81.6万円・国民年金基金等と合算)まで
特に自営業・フリーランスの方は全額控除の恩恵が非常に大きいため、iDeCoの積極的な活用が強く推奨されます。
「こんなはずじゃなかった…」を防ぐ3つの注意点
iDeCoと新NISAを併用・運用する際に気をつけるべきポイントです。
注意点1:iDeCoは「60歳まで絶対に引き出せない」
iDeCoに預けたお金は、途中で病気になろうが住宅ローンが苦しくなろうが、60歳になるまで絶対に引き出せません。近々(10年以内)使う予定のある資金(教育費やマイホーム資金など)は必ず新NISAで運用してください。
注意点2:iDeCoは口座管理手数料がかかる
新NISAの口座維持費は完全無料ですが、iDeCoは加入時や毎月の運用時に「口座管理手数料」が発生します。大手対面銀行などでは月500円以上かかる場合があるため、手数料が最安水準(月171円のみ)のネット証券(SBI証券や楽天証券など)で加入することが鉄則です。
注意点3:60歳以降の「受け取り方の出口戦略」
iDeCoは受け取るときに「一時金(一括受取)」か「年金(分割受取)」を選べます。それぞれ退職所得控除や公的年金等控除が適用されますが、退職金が多い会社員の場合、一括受取時に税金がかかるケースがあるため、50代後半頃に出口戦略を考えておきましょう。
まとめ:自分に合った「併用バランス」で効率よく資産を増やそう
iDeCoと新NISAは「どちらか一方」に絞る必要はありません。
■手元資金に不安がある・教育費優先なら「新NISA」からスタート ■節税効果を高めたい・年収600万円以上なら「iDeCo」を組み合わせて併用 ■iDeCoは手数料の安さからネット証券で開設するのがマスト
両制度の強みを理解し、我が家の年収やライフステージに合わせた「併用黄金比率」で、無理のない資産形成を始めていきましょう!