子どもの教育費や住宅ローンの支払いに追われる40代。
「子育てに必死で、気づけば自分たちの老後資金づくりが後回しになっていた…」 「今さら老後資金のために新NISAを始めても、もう遅いのではないか…」
そんな焦りや不安を抱えているお父さん・お母さんは少なくありません。
結論から言うと、40代から始めても決して遅くはありません。むしろ40代こそが、定年までの約20年間という時間を活用して効率よく資産を増やせる「最後のゴールデンタイム」です。
本記事では、「老後2,000万円問題」のリアルな現在地から、40代から新NISAを始めた場合のシミュレーション、教育費と両立させる現実的なポートフォリオ(資産配分)、そして暴落で失敗しないための鉄則を徹底解説します。
今さら聞けない「老後2,000万円問題」の現在地と40代のリアル
2019年に話題となった「老後2,000万円問題」。これは、高齢無職世帯(夫婦2人)の平均的な収入(公的年金)と支出を比較した際、毎月約5万円の赤字が発生し、30年間で約1,500万〜2,000万円が不足するという試算からきたものです。
さらに近年の物価上昇(インフレ)や社会保険料の負担増を考慮すると、現在の40代が65歳を迎える頃には、必要となる老後資金の目安は「2,000万円以上」に膨らむ可能性もあります。
40代が直面する「三重苦」と打開策
40代は人生の中で最も支出が多い時期です。
■子どもの教育費(最も重いピーク期) ■住宅ローンの返済 ■親の介護・自分たちの老後資金づくり
この「三重苦」の中で銀行預金だけに頼っていては、インフレに負けてお金の価値が目減りしてしまいます。だからこそ、少額からでも非課税で効率よくお金を育てられる「新NISA」の活用が不可欠なのです。
40代からでも遅くない!新NISAでの積立シミュレーション
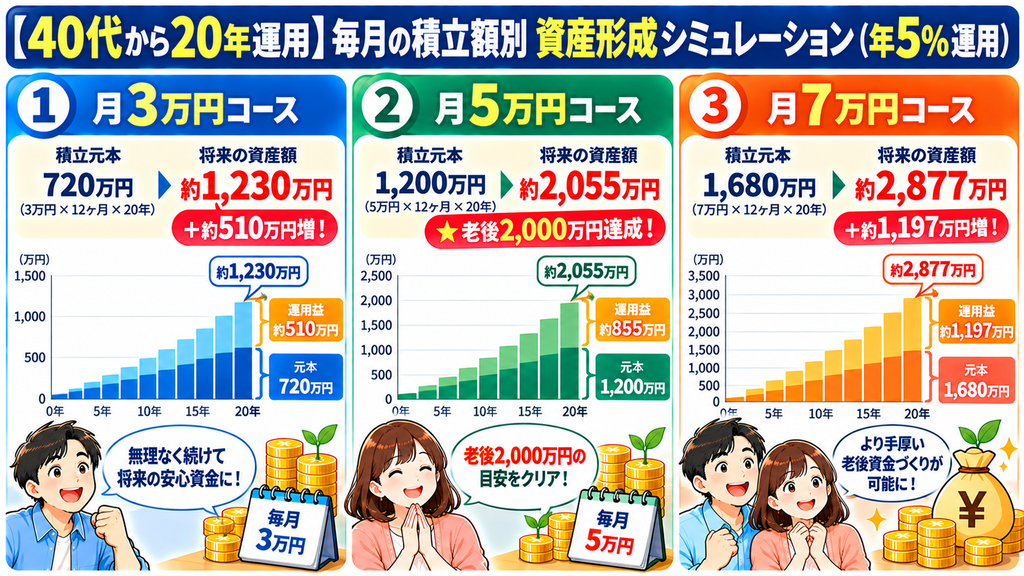
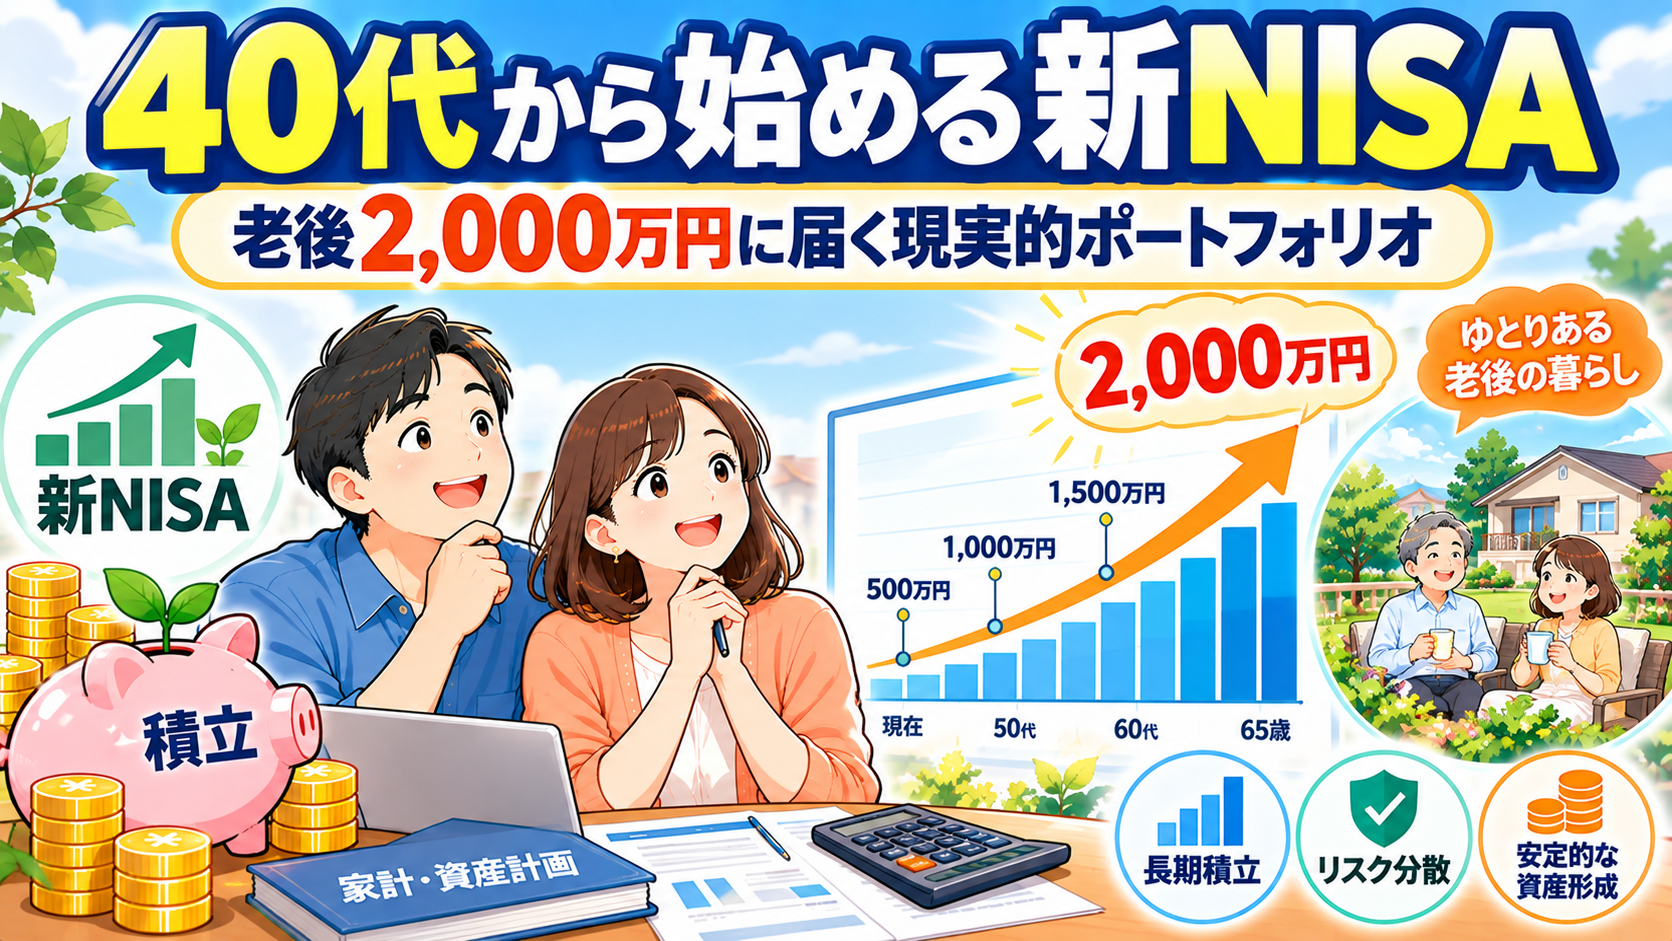
40代の最大の強みは、65歳の定年(リタイア)まで「約20年間」の運用期間が残されている点です。
過去の歴史データでも、世界株式へ15年〜20年以上の長期分散投資を行った場合、元本割れのリスクが極めて低くなり、安定したリターンが得られることが分かっています。
積立額別・20年後の運用シミュレーション(想定利回り:年5%)
月々の積立額ごとに、20年後にいくらまで増えるかを試算しました。
| 毎月の積立額 | 20年間の投資元本 | 20年後の運用資産額(年5%時) | 増える運用益(非課税) |
| 月3万円 | 720万円 | 約1,230万円 | +約510万円 |
| 月5万円 | 1,200万円 | 約2,055万円 | +約855万円(目標達成!) |
| 月7万円 | 1,680万円 | 約2,877万円 | +約1,197万円 |
※上記は複利計算によるシミュレーションであり、将来のリターンを保証するものではありません。
月5万円を20年間積み立てることができれば、新NISA単体で老後2,000万円目標をほぼ達成できます。また、月3万円でも約1,230万円の土台が作れるため、退職金や退職後の再雇用収入と合わせれば十分カバー可能な水準となります。
👉40代からの老後資金づくり!手数料最安水準の人気ネット証券で無料口座開設
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~
教育費と両立させる!40代におすすめの「新NISAポートフォリオ」
「教育費でお金がかかる時期に、リスクの高い投資をして大丈夫だろうか?」と心配な方向けに、40代に適した現実的なポートフォリオ(資産配分)を提案します。
基本戦略:低コストなインデックスファンドを軸にする
新NISAの「つみたて投資枠」を活用し、管理費用(信託報酬)が最安水準の全世界株式または米国株式インデックスファンドを軸(コア)に据えます。
■全世界株式(オール・カントリー): これ1本で世界中の株式に分散投資できる王道ファンド。 ■米国株式(S&P500): 過去高い成長率を誇る米国の主要500社に投資するファンド。
40代向け・タイプ別ポートフォリオ2選
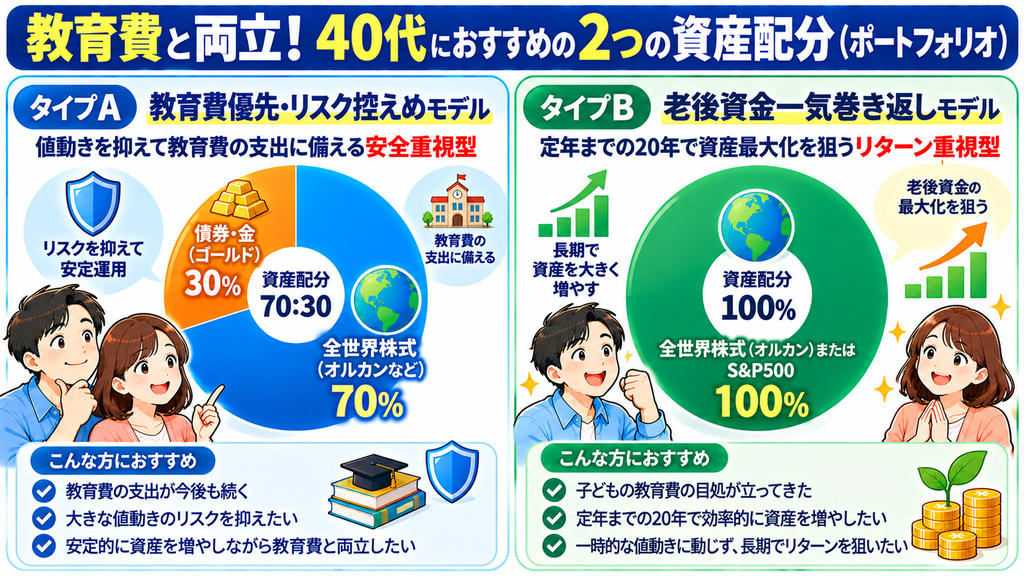
■【タイプA:教育費優先・リスク控えめモデル】
・全世界株式(オルカンなど):70%
・債券ファンド / 金(ゴールド)ETF:30%
⇒ 教育費の支出を控え、値動き(ボラティリティ)を抑えたい方向け
■【タイプB:老後資金一気巻き返しモデル】
・全世界株式(オルカン) または S&P500:100%
⇒ 定年までに資金を最大化させたい方向け(長期保有が前提)
子どもの教育費負担が重い40代前半まではタイプAで着実に運用し、教育費の目処が立った40代後半〜50代で積立額を増やしていくアプローチも非常に効果的です。
👉我が家に最適な資産配分は?専門のFPに【無料】で老後資金のライフプランを作成してもらう
顧客満足度95%の保険相談なら保険マンモス
40代が新NISAで失敗しないための「3つの鉄則」
新NISAで老後資金づくりを成功させるために、必ず守ってほしいルールです。
鉄則1:生活防衛資金(半年〜1年分の生活費)は普通預金で確保する
生活費や近々必要になる教育費まで新NISAに投資してしまうと、急な支払いの際に相場が下がっているタイミングで損切り(売却)せざるを得なくなります。生活防衛資金は必ず現金で残しておきましょう。
鉄則2:暴落が来ても積立を止めない・売却しない
運用途中で「〇〇ショック」のような世界的な株価暴落が来ても、絶対に焦って売ってはいけません。安い時期に買い増しができる「積立投資のチャンス」と捉え、ひたすら淡々と積立を継続するのが正解です。
鉄則3:無理のない「月1万円」からスタートする
最初から無理をして月5万円を設定し、途中で生活が苦しくなって解約しては意味がありません。まずは月1万〜2万円から始め、家計の様子を見ながら増額していくのが継続のコツです。
まとめ:今日から始める1歩が20年後の大きな安心につながる
40代からの老後資金づくりは、遅すぎることはありません。
■40代には定年まで「約20年」の運用期間があり、長期投資の効果を十分に活かせる ■月3万〜5万円の新NISA積立で、老後2,000万円目標は十分に狙える ■教育費とのバランスを考え、生活防衛資金を確保した上で無理のない金額からスタートする
資産運用において最も大切な要素は「金額の多さ」ではなく「どれだけ早く始めたか(時間の長さ)」です。
まずは楽天証券やマネックス証券、松井証券などのネット証券で無料の口座開設を行い、月1万円からの自動積立設定を行ってみることから、未来の安心への第一歩を踏み出してみましょう!