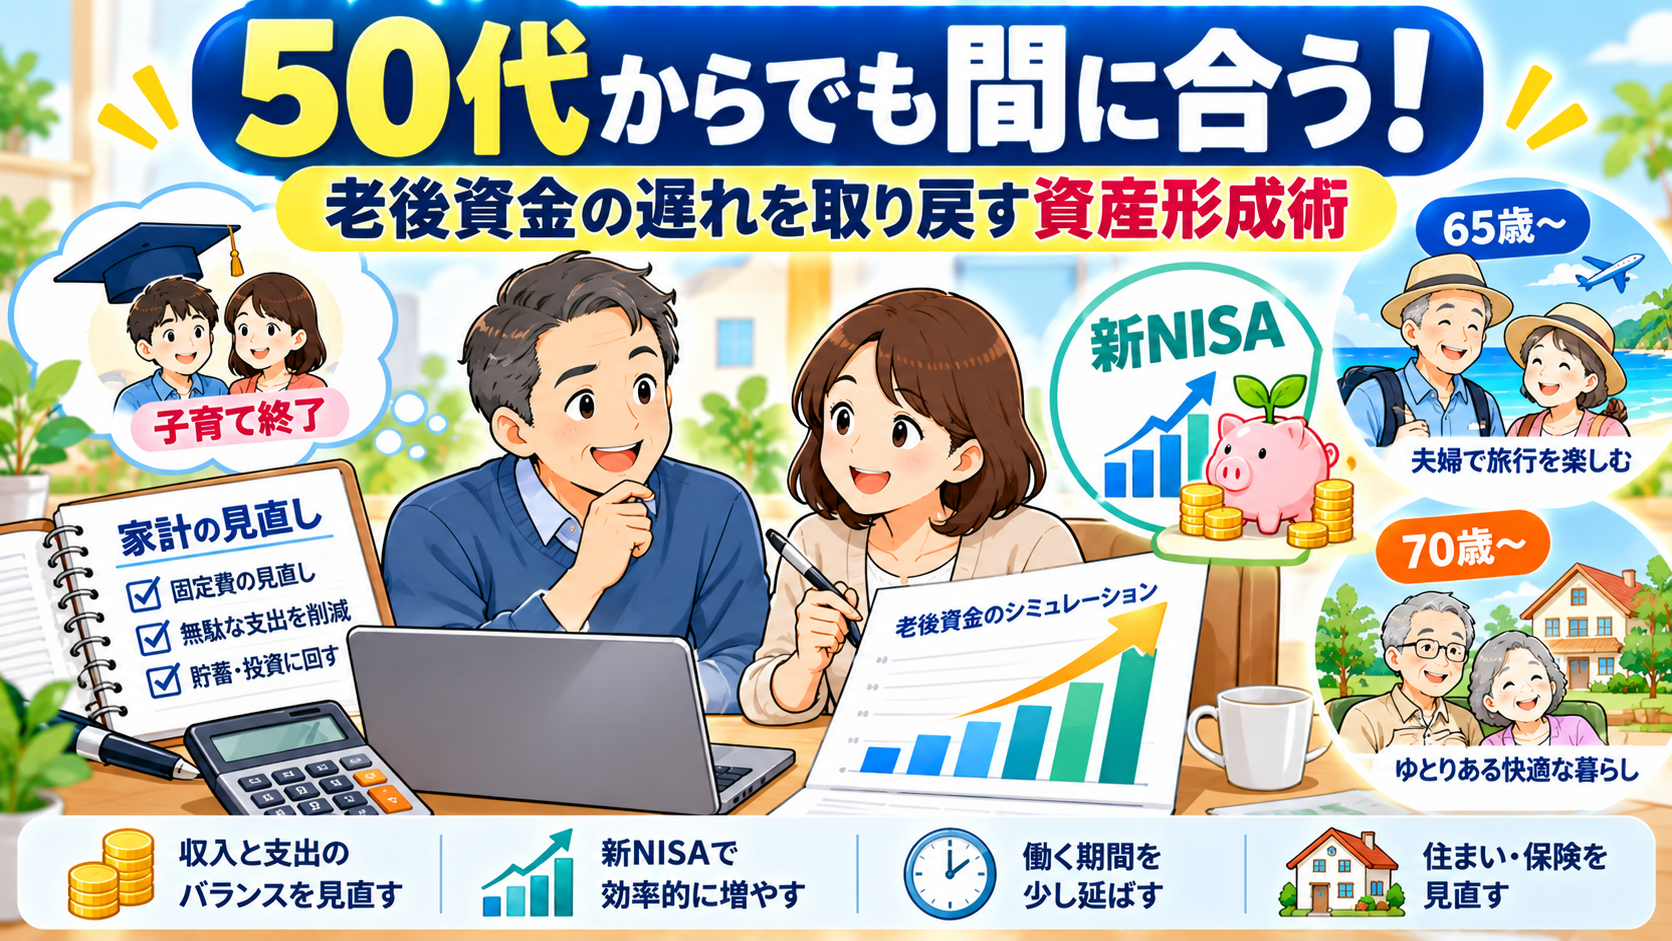
子どもの大学卒業や就職が見え始め、子育ての大きな一区切りを迎える50代。
「教育費はなんとか払い終えたけれど、口座に残った自分たちの老後資金を見て愕然とした…」 「50代から資産運用を始めるのはリスクが高すぎるのでは?」 「もう60歳まで時間がないし、手遅れなのでは…」
このような不安を抱えるお父さん・お母さんは非常に多く存在します。
しかし、結論から言えば「50代からでも老後資金づくりは十分に間に合います」。 なぜなら、50代は人生の中で最もお金を貯めやすい「家計のボーナス期」だからです。退職までの10〜15年間という時間を活かし、正しい戦略で取り組めば、老後資金の遅れはしっかりと取り戻すことができます。
本記事では、50代の老後資金のリアルな現在地から、遅れを取り戻す4つの挽回ステップ、10〜15年間のシミュレーション、そしてやってはいけない注意点を徹底解説します。
50代の老後資金のリアルと「家計のボーナス期」
各種調査によると、50代世帯の貯蓄額の中央値(実態に近い平均値)は約300万〜600万円程度とされています。「老後2,000万円問題」と比較すると、かなりのギャップを感じる数値です。
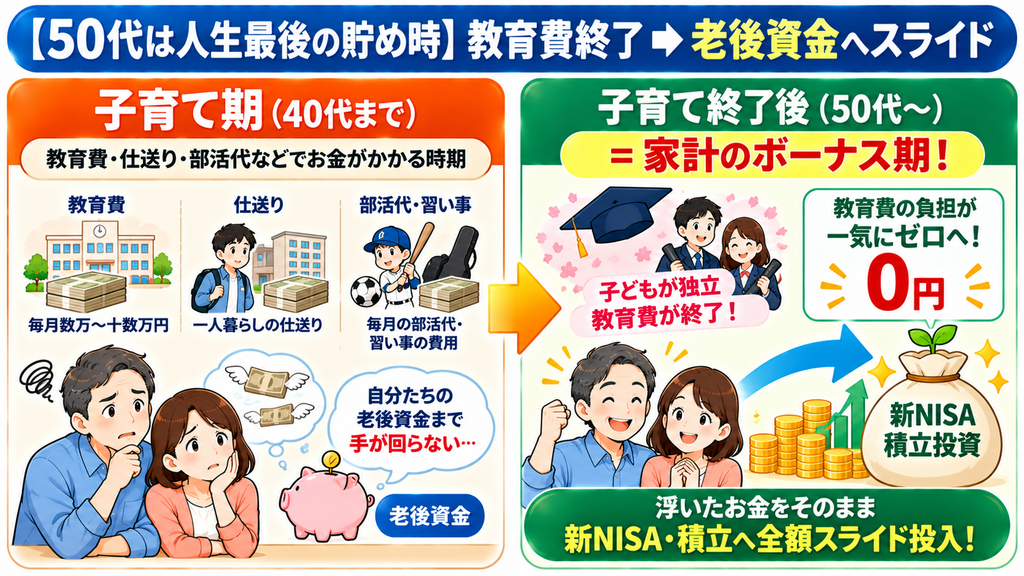
しかし、ここで諦める必要はありません。50代前半から後半にかけては、「人生最後の貯め時(家計ボーナス期)」が訪れるからです。
「教育費の終わり」が最大のチャンス
これまで毎月数万〜十数万円単位でかかっていた子どもの教育費や仕送り・生活費の負担が一気になくなります。
この浮いたお金を「生活レベルの引き上げ」に使うのではなく、そのまま「老後資金づくり(新NISAや積立)」へスライド設定することで、これまでにないハイスピードで資産を形成することが可能になります。
50代から資産を急拡大させる「4つの挽回ステップ」
50代からの資産形成は、「時間の短さ」を「積立額の多さと就労期間の長さ」でカバーするのが鉄則です。
ステップ1:固定費の総点検と生活費のダウンサイジング
子どもの独立に合わせて、家計の「固定費」をコンパクトに見直します
■生命保険の見直し: 子どものための大きな死亡保障は不要になるため、最低限の医療保障・定期保険へ見直し、固定費を削ります。 ■住まいや車の維持費: コンパクトな車への買い替えや、老後の生活コストを見据えた家計の縮小(ダウンサイジング)を行います。
ステップ2:定年引き上げ・再雇用を見越した「就労期間の延長」
60歳で完全に引退するのではなく、65歳または70歳まで働き続ける「就労の長期化」を目指します。 60歳以降も月15万〜20万円程度の収入を得ることができれば、「手持ち資産を取り崩すスタート時期」を5〜10年遅らせることができ、老後資金の寿命を飛躍的に延ばせます。
ステップ3:浮いた資金を「新NISA」へ集中投資
教育費で浮いた月5万〜10万円の資金を、新NISAの「つみたて投資枠」や「成長投資枠」へ集中投入します。少額投資ではなく、50代ならではの資金力でまとまった金額を毎月コツコツ積み立てていきます。
ステップ4:iDeCoの「節税メリット」をフル活用する
50代は会社員として役職定年を迎える前など、比較的収入が高く税金負担が重い時期でもあります。iDeCo(個人型確定拠出年金)を活用して掛金の全額所得控除(節税効果)を受けつつ、65歳までの拠出期間をフルに使い切りましょう。
👉50代からの老後資金づくり!我が家に合わせた年金・退職金・新NISAの総合プランを【無料】でFPに相談する:保険マンモス
顧客満足度95%の保険相談なら保険マンモス
10年〜15年でいくら増える?50代からの積立シミュレーション
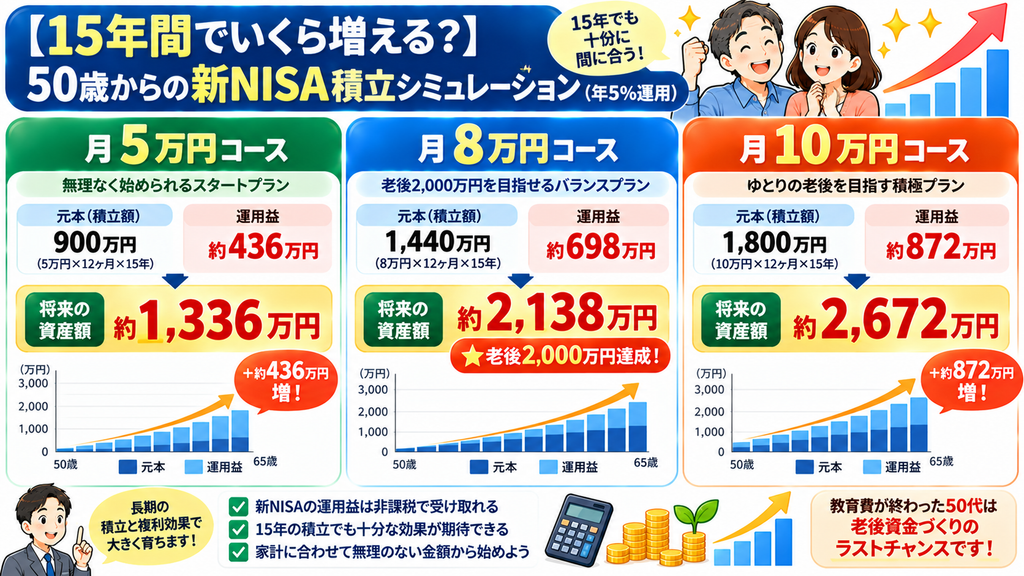
50歳から65歳までの15年間、新NISA等で毎月積み立てを行った場合の資産推移です(想定利回り:年5%運用時)。
| 毎月の積立額 | 15年間の投資元本 | 15年後の運用資産額(年5%時) | 増える運用益(非課税) |
| 月5万円 | 900万円 | 約1,336万円 | +約436万円 |
| 月8万円 | 1,440万円 | 約2,138万円 | +約698万円(目標達成!) |
| 月10万円 | 1,800万円 | 約2,672万円 | +約872万円 |
※上記は複利計算によるシミュレーションであり、将来のリターンを保証するものではありません。
子どもの独立後に「月8万円」を15年間積み立てることができれば、新NISA単体で約2,138万円を達成できます。15年間という期間であっても、複利効果を活用すれば十分に大きな資産を築くことが可能です。
👉遅れを取り戻す新NISA・iDeCo!手数料最安水準の人気ネット証券で無料口座開設
マネックス証券 iDeCo一発逆転を狙うのはNG!50代の資産運用「3つの注意点」
50代からの資産運用で最も注意すべき失敗パターンです。
注意点1:高リスク商品での「一発逆転」を狙わない
「時間が足りないから」と焦り、FX(外国為替証拠金取引)、暗号資産、レバレッジ型の高リスクファンドに手を出すのは非常に危険です。万が一暴落した場合、50代ではリカバリー(挽回)する労働期間が足りなくなります。基本は「全世界株式」や「米国株式」などの王道インデックスファンドでの手堅い運用を徹底しましょう。
注意点2:退職金を「一括でリスク資産に投入」しない
退職金としてまとまった数百万円〜数千万円の現金が入った際、銀行や証券会社の窓口で勧められるがままに一括投資してしまう事例が多発しています。退職金を新NISA等で運用する場合も、数年間に分けて「時間分散(ドルコスト平均法)」で投入するのが鉄則です。
注意点3:60代に向けた「安全資産(現金・債券)」の比率調整
65歳や70歳での資産取り崩し(出口)が近づくにつれ、全資産を株式ファンドだけにしておくのはリスクが高まります。50代後半からは、無リスク資産である「現金(定期預金)」や「個人向け国債・債券ファンド」の割合を段階的に増やし、相場変動に強いポートフォリオへシフトしていきましょう。
まとめ:50代の「今」動き出すことが、安心した老後への最短ルート
「もう50代だから…」と諦める必要は一切ありません。
■教育費が終わる50代こそが人生最後の「家計ボーナス期」 ■月8万〜10万円の集中積立と就労延長で、15年で2,000万円達成は十分可能 ■焦って一発逆転を狙わず、新NISA・iDeCoで手堅く「時間分散投資」を行う
老後までの時間は限られていますが、50代には「子育て終了による資金力」という強みがあります。
まずは家計の固定費を整理し、SBI証券や楽天証券などのネット証券で新NISAの積立設定を行うことから、安心したセカンドライフに向けた準備をスタートさせましょう!