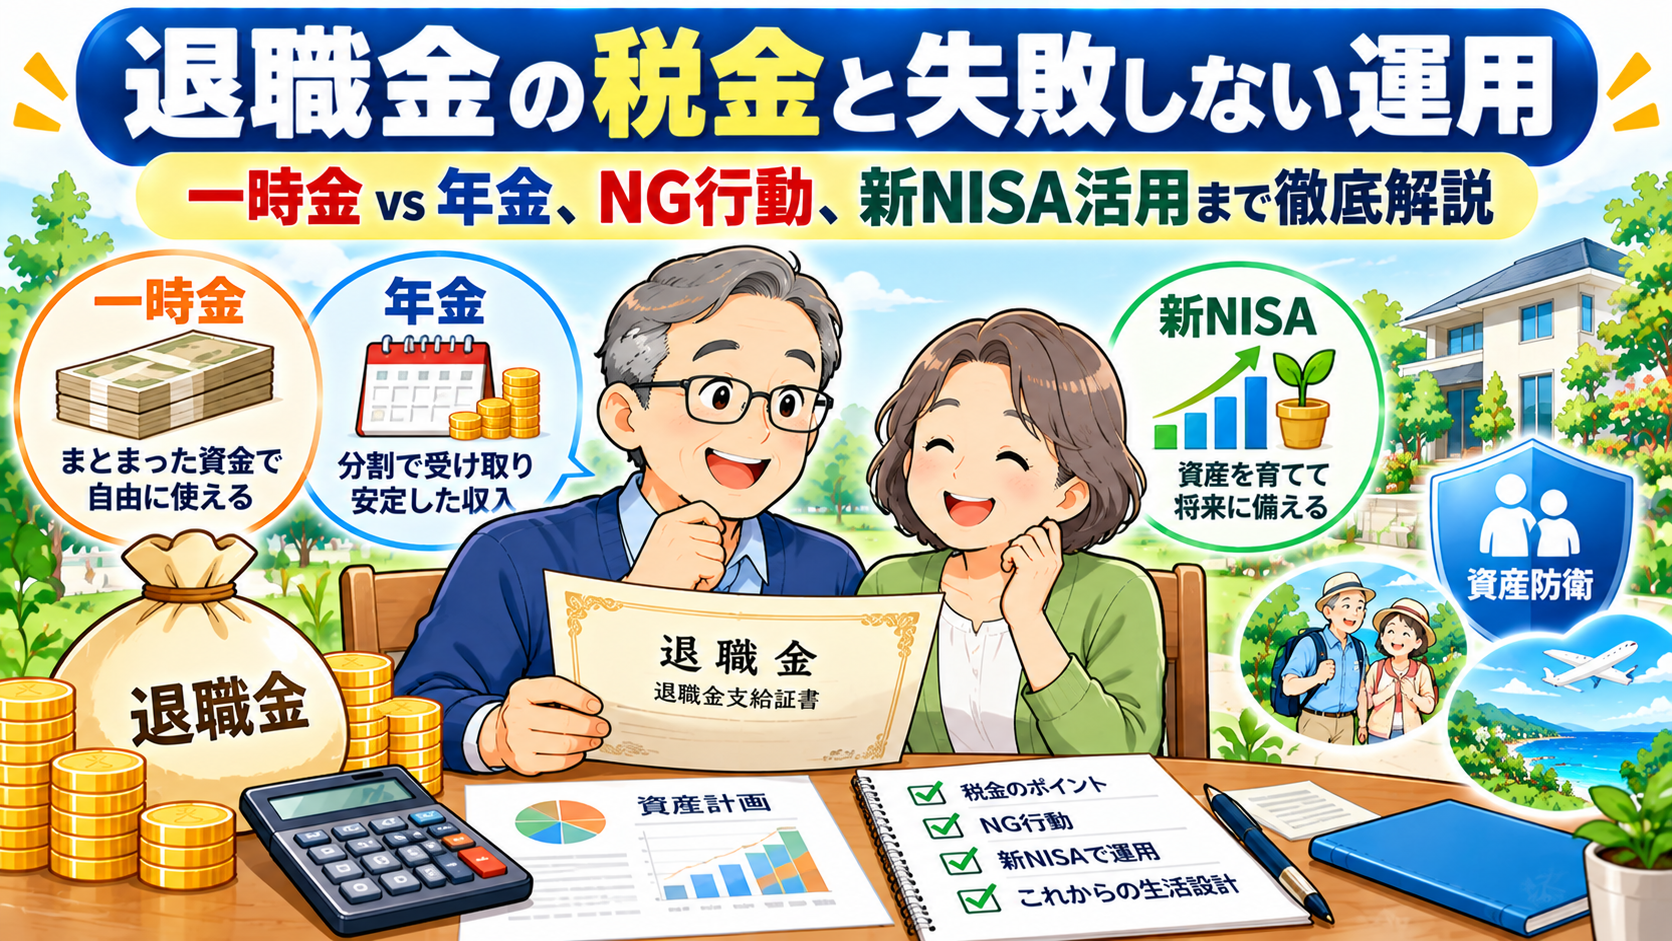
定年退職を迎える際、人生で最も大きな金額として受け取る「退職金(退職手当)」。
「退職金にはどんな税金がかかり、手取りはいくら残るのか?」 「一時金(一括)と年金(分割)はどちらで受け取るのがお得?」 「退職金を減らさずに運用するにはどうすればいい?」
長年勤め上げた大切な資産だからこそ、税金の知識不足で損をしたり、無理な運用で減らしてしまったりする失敗は絶対に避けたいところです。
本記事では、退職金にかかる税金と「退職所得控除」の仕組み、受け取り方の比較、金融機関の勧誘でやってしまいがちなNG行動、そして新NISAなどを活用した賢い運用のステップを解説します。
実は超優遇されている!退職金にかかる税金と「退職所得控除」の計算
日本の税制において、退職金は長年の勤労に対する報奨金であり、老後の生活資金としての性格を持つため、他の所得(給与や雑所得など)に比べて非常に手厚い優遇措置が設けられています。
退職所得控除(税金がかからない枠)の計算方法
退職金から差し引くことができる「退職所得控除額」は、勤続年数によって計算式が変わります。
| 勤続年数 | 退職所得控除額の計算式 |
| 20年以下 | 40万円 × 勤続年数(最低80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 - 20年) |
【計算シミュレーション:勤続年数30年の場合】 800万円 + 70万円 ×(30年 - 20年)= 1,500万円
つまり、勤続30年の会社員であれば、退職金1,500万円までは税金が1円もかかりません。
控除を超えた分も「半分(1/2)」に減額
もし退職金が控除額を超えた場合でも、税金の計算対象となる「課税退職所得」は以下の式で計算されます。
課税退職所得 =(退職金 - 退職所得控除額)× 1/2
控除を超えた金額がさらに半分に軽減されるため、給与所得などに比べて手取り額が非常に多くなる仕組みになっています。
👉我が家の退職金の手取り額はいくら?プロのFPに【無料】で退職金の税金&ライフプラン計算を依頼する:保険マンモス
顧客満足度95%の保険相談なら保険マンモス
「一時金(一括)」vs「年金(分割)」どちらで受け取るのがお得?
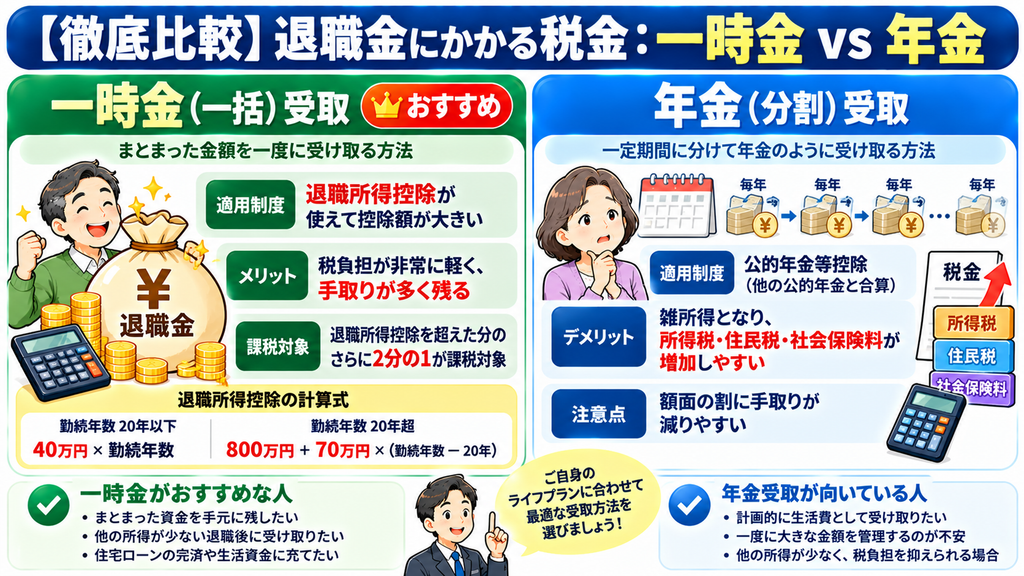
退職金の受け取り方法として「一時金(一括受取)」と「年金(分割受取)」を選べる企業が増えています。税金面から比較すると、結論として「一時金受取が圧倒的にお得」になるケースがほとんどです。
受取方法の比較表
| 比較項目 | 一時金(一括受取) | 年金(分割受取) |
| 適用される控除 | 退職所得控除(控除額が非常に大きい) | 公的年金等控除(他の年金と合算) |
| 課税の仕組み | 分離課税(他の所得と混ざらない) | 雑所得(公的年金や給与と合算) |
| 税金・社会保険料 | 非常に軽い(または非課税) | 所得税・住民税・社会保険料が増額 |
| 手取り額 | 手取りが多くなりやすい | 額面の割に手取りが減りやすい |
年金受取(分割)にすると一見利息がついてお得に思えますが、公的年金(老齢基礎年金・老齢厚生年金)と合算されることで所得税・住民税が上がるだけでなく、翌年の介護保険料や国民健康保険料まで跳ね上がるリスクがあります。特別な事情がない限りは「一時金受取」を軸に検討するのが鉄則です。
カモにされない!退職金運用で「絶対にやってはいけない3つの失敗」
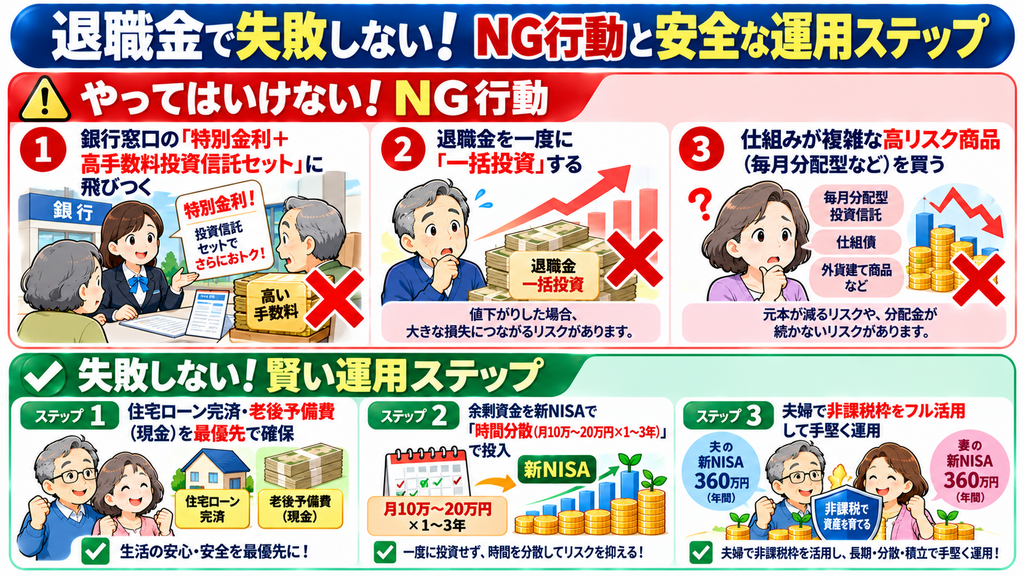
退職金が口座に振り込まれた後、最も注意すべきなのが金融機関(銀行や証券会社)からの営業提案です。
失敗1:銀行窓口の「退職金専用特別金利プラン」に飛びつく
「定期預金の金利が年5%〜7%!」といった魅力的な看板に惹かれて契約してしまうケースです。このプランの多くは「特別金利が適用されるのは最初の3ヶ月間〜6ヶ月間のみ」であり、「高額な手数料がかかる投資信託」とセットで購入することが条件になっています。結果として高額な購入手数料(3%前後)や信託報酬により、定期預金の利息以上の手数料を取られて赤字になる罠が存在します。
失敗2:一度に数百万円〜千万円以上を「一括投資」する
「これからは資産運用の時代だから」と、まとまった退職金を一度に株式や投資信託へ一括投入してしまうパターンです。運悪く購入直後に暴落が起きた場合、リカバリー(挽回)するための労働期間が残されていない定年世代にとっては壊滅的なダメージとなります。
失敗3:仕組みが複雑な高リスク商品を購入する
「毎月分配型ファンド」「仕組債」「外貨建て保険」など、手数料が高く仕組みが複雑な商品に手を出すのは厳禁です。特に元本を取り崩して分配金を払うような商品では、見た目の分配金に騙されて資産を削られてしまいます。
退職金を減らさずに守り・育てる「賢い活用・運用ステップ」
大切な退職金を無駄にせず、セカンドライフの安心につなげるための実践的な3ステップです。
ステップ1:老後予備費・住宅ローン完済分を優先的に取り分ける
退職金が入ったら、すぐに運用に回すのではなく「絶対に手をつけてはいけないお金」を最優先で確保します。
■住宅ローンの完済資金(老後の固定費削減のため) ■自宅のリフォーム費用・車の買い替え費用 ■病気や介護に備える「医療・生活予備費(現金)」
ステップ2:残りの運用用資金を「新NISA」で時間分散投入する
残った「当面使う予定のない余剰資金」のみを運用に回します。その際も一括購入はせず、新NISA(つみたて投資枠・成長投資枠)を活用して「月10万〜20万円ずつ、1〜3年ほどかけて積立購入(時間分散)」していきます。
ステップ3:夫婦で非課税枠(最大3,600万円)を活用する
新NISAは一人あたり1,800万円(夫婦で3,600万円)の生涯投資枠があります。世界株式(オール・カントリー)などの低コストなインデックスファンドを夫婦それぞれの名義でコツコツ積み立て、非課税メリットを最大化させましょう。
👉退職金を安全に新NISAで時間分散投資!手数料最安水準の人気ネット証券で無料口座開設
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~まとめ:大切な退職金は「守る」意識からスタートしよう
退職金の税金と運用に関するポイントのまとめです。
■退職金は「一時金受取+退職所得控除」を活用するのが税制上圧倒的にお得 ■銀行窓口の「特別金利セットプラン」や「一括投資」の勧誘には乗らない ■まずは生活予備費やローン完済分を確保し、残りを新NISAなどで手堅く時間分散投資する
退職金は、これまでの長年の苦労が実を結んだ大切な資産です。
「一気にお金を増やそう」と欲を出さず、まずはしっかりと守る固いガードを固めた上で、新NISAなどを活用して無理のないペースで育てていきましょう!