子どもが生まれて成長していく中で、多くのお父さん・お母さんが最初に直面する大きな不安が「子どもの教育費は全部でいくらかかるのだろうか?」ということです。
「子ども1人あたり1,000万円」や「2,000万円必要」といったフレーズを耳にすることが多いかもしれませんが、実際の総額は進路(公立か私立か、文系か理系か)によって2倍以上の差が開きます。
教育費の準備で最も重要なのは、ただ総額の大きさに圧倒されることではなく、「いつ、どれくらいのお金が必要になるのか(費用のピーク)」を把握し、逆算して貯める仕組みを作ることです。
本記事では、幼稚園から大学までの進路別費用一覧、教育費の家計負担が急増する2つのピーク、そして今すぐ始められる失敗しない教育資金計画の4つの基本ステップをわかりやすく解説します。
一目でわかる!幼稚園〜大学までの進路別「教育費の総額」一覧
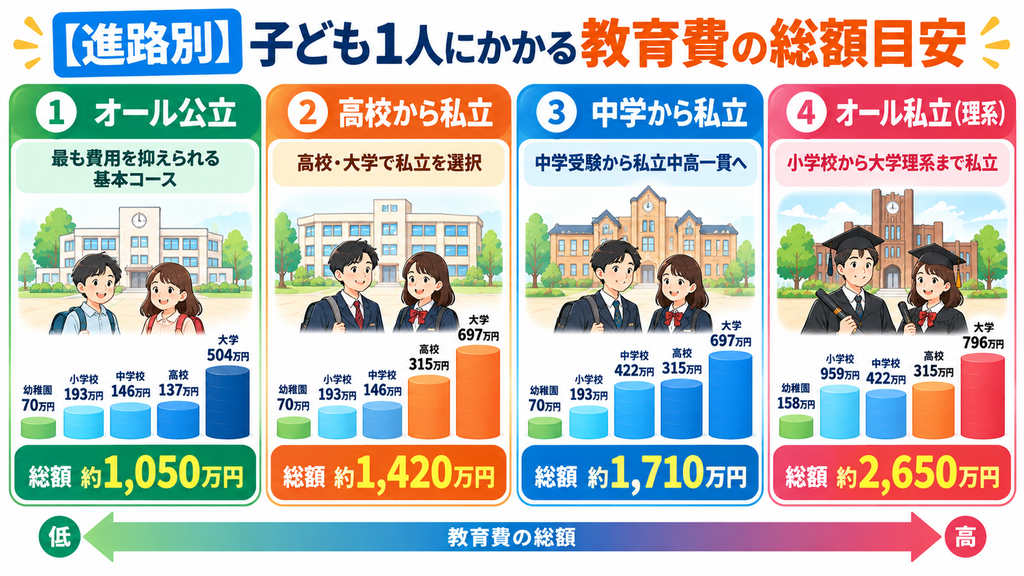
文部科学省の調査などを基に、子ども1人が幼稚園(3歳)から大学卒業までに必要となる学習費・学費の目安をまとめました。
進路パターン別の総額比較表(1人あたり)
| 進路パターン | 幼稚園〜高校の学習費 | 大学の学費・生活費 | 教育費の総額目安 |
| ① オール公立(大学:国公立・自宅) | 約570万円 | 約480万円 | 約1,050万円 |
| ② 高校から私立(大学:私立文系・自宅) | 約730万円 | 約690万円 | 約1,420万円 |
| ③ 中学から私立(大学:私立文系・自宅) | 約1,020万円 | 約690万円 | 約1,710万円 |
| ④ オール私立(大学:私立理系・自宅) | 約1,830万円 | 約820万円 | 約2,650万円 |
※大学費用は入学金・授業料・施設設備費の目安。一人暮らしをする場合は、別途年間100万〜150万円程度仕送り費用等が加算されます。
学校の授業料だけじゃない!「学校外活動費」の罠
教育費を計算する際に見落としがちなのが、塾代・習い事・家庭学習費用などの「学校外活動費」です。 公立小学校・中学校であっても、高学年になると中学受験や高校受験に向けた進学塾の費用(年間30万〜100万円以上)がかかり始めるため、「公立だから安心」と油断せずに準備しておく必要があります。
教育費の家計負担が激増する「2つのピーク」とは?
教育費は18年間均等にかかるわけではありません。家計を圧迫する大きな波(ピーク)が2度やってきます。
第1のピーク:塾代や習い事費がかさむ「小学高学年〜中学生」
小学校高学年からの塾通いや、中学生になってからの高校受験対策・部活動費などにより、毎月の教育費支出が一気に跳ね上がります。特に中学受験を目指す場合は、小4〜小6の3年間で200万〜300万円規模の塾費用が発生します。
第2の(最大の)ピーク:まとまった現金が飛ぶ「18歳(大学入学時)」
教育費最大の山場は、間違いなく「大学入学時(18歳)」です。 受験費用(10万〜30万円)、初年度納付金(100万〜150万円)、一人暮らしを始める場合は開設費用や仕送り(50万〜100万円)など、一瞬で150万〜300万円規模のまとまった現金が必要になります。
今すぐ始める!失敗しない教育資金計画の「4つの基本ステップ」
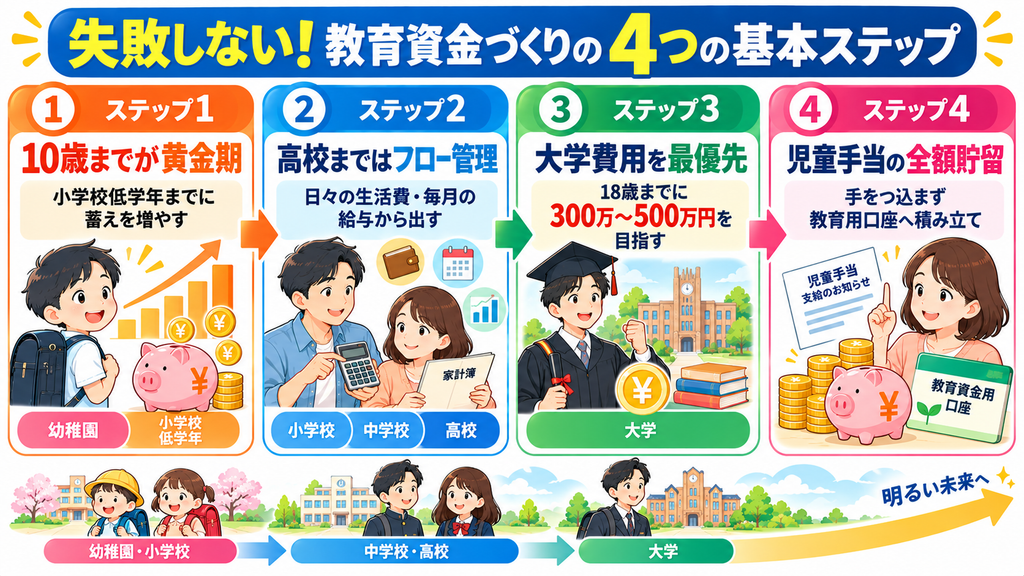
18歳のピークを乗り越えるために、今から実践すべき資金計画のステップを紹介します。
【ステップ1】 子どもが10歳になるまでを「貯め時の黄金期」と認識する
↓
【ステップ2】 高校までの費用は毎月の給与(フロー)から出す
↓
【ステップ3】 大学費用(18歳)として「300万〜500万円」を目標に貯める
↓
【ステップ4】 「児童手当」は使わずに全額教育用口座へ積み立てる
ステップ1:子どもが「10歳」になるまでを「貯め時の黄金期」にする
小学校低学年までは、医療費助成や幼児教育無償化の影響もあり、手元にお金を残しやすい時期です。この「10歳まで(小学校4年生くらいまで)」の時期こそが、人生における教育費の貯め時(黄金期)です。ここでいかに蓄えられるかが勝負の分かれ目となります。
ステップ2:高校までの費用は「毎月の家計(フロー)」から出す
幼稚園から高校までの学費や習い事費用は、貯金を取り崩すのではなく、毎月の給与収入の範囲内でやりくりするルールを作りましょう。
ステップ3:大学費用(18歳到達時)を最優先ターゲットとして貯める
教育費の貯蓄目標は、「大学費用」に絞るのが最も効果的です。まずは子ども1人あたり「18歳までに300万〜500万円」を確実に確保することを目標に設定しましょう。
ステップ4:「児童手当」は使わずに全額教育資金へ回す
2024年の制度改正により、児童手当は高校生(18歳到達後の最初の3月31日)まで支給期間が延長され、所得制限も撤廃されました。生まれた時から高校卒業まで児童手当を全額使わずに貯め続けるだけで、子ども1人あたり約240万〜300万円(第3子以降はさらに加算)のベース資金が作れます。
教育資金を無理なく準備する代表的な3つの方法
目標額(300万〜500万円)を作るための主な準備手段は以下の3つです。
新NISA(つみたて投資枠)での長期インデックス運用
10年以上の準備期間があるなら、新NISAを活用したインデックス投資(世界株や米国株に連動する投信)が現代の主流です。インフレ(物価上昇・学費上昇)に対応しながら、複利効果で効率よく資産を増やせる可能性があります。
学資保険・個人年金保険
「投資で元本割れするのがどうしても怖い」「万が一、親(一家の大黒柱)に万が一のことがあった時の保障も欲しい」という場合は、強制的に積立ができる学資保険が適しています。
自動積立定期預金
大学入学が3〜5年後に迫っている場合など、リスクを取れない時期の資金保管場所として活用します。給与口座から自動で引き落とされる仕組みを作りましょう。
まとめ:教育費は「早期のライフプラン作成」が成功の鍵
教育費づくりで後悔しないための最大のポイントは、「とにかく早く始めて、時間を味方につけること」です。
■進路に応じた総額と、18歳時の「費用ピーク」を把握する ■子どもが10歳になるまでの「黄金期」を逃さずに貯蓄スピードを上げる ■児童手当を全額貯めつつ、新NISAや学資保険で大学費用(300万〜500万円)を目指す
進路によって必要な金額は大きく変わります。まずは「我が家の場合は公立・私立どちらを目指すか」「毎月いくらなら無理なく積み立てられるか」を試算するライフプランの作成からスタートしてみましょう!