マイホームを購入した会社員が使える節税の目玉「住宅ローン控除」、毎年の税金を大きく安くしながら資産形成できる「iDeCo(イデコ)」、実質2,000円で豪華な特産品が届く「ふるさと納税」。
どれもお得な制度として知られていますが、 「3つの制度を同時に併用すると、枠が相殺されて損をするのでは?」 「iDeCoを始めると、ふるさと納税の上限額(限度額)が大きく下がってしまう?」 「住宅ローン控除で税金が引かれ切っていたら、ふるさと納税のメリットが消える?」
このような不安を感じて、組み合わせるのを躊躇しているお父さん・お母さんは非常に多く存在します。
結論から言うと、ルールと仕組みさえ知っておけば3つの制度は問題なく併用でき、節税・家計サポート効果を最大化(トリプルでお得)することが可能です。
本記事では、3大制度が干渉する仕組みから、iDeCoがふるさと納税枠に与える実際の減額影響、住宅ローン控除とバッティングさせない「ワンストップ特例」の活用術、そして失敗しない申請手順までをFPが徹底解説します。
併用しても大丈夫?3大節税制度の役割と「相殺」の真実
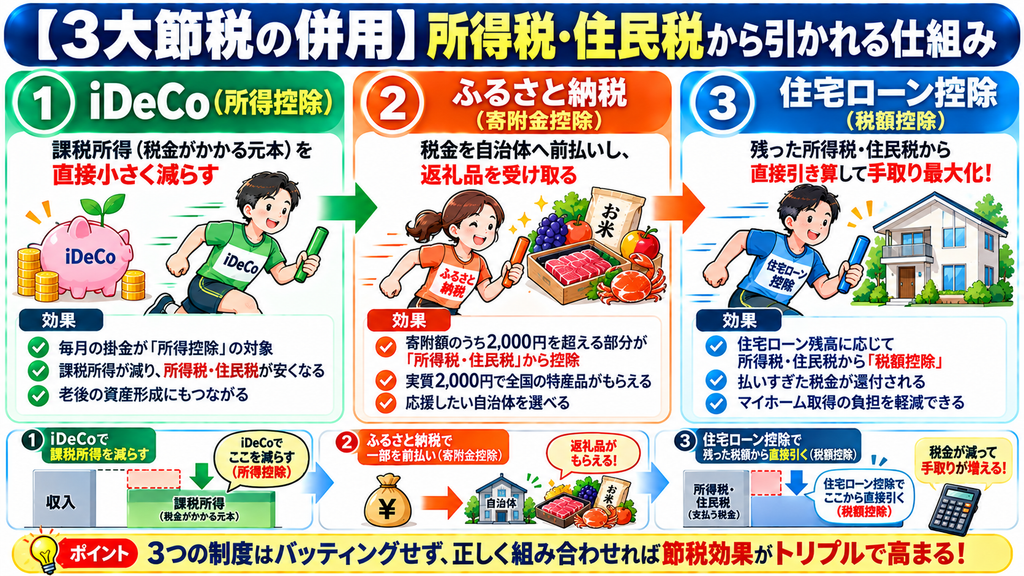
まず前提として、「3つの制度は併用可能であり、組み合わせることで手取り最大化の大きな武器になる」というのが結論です。
制度ごとに「税金を安くするアプローチ(仕組み)」が異なるため、ごっちゃにせず整理することが大切です。
| 制度 | 節税の仕組み(種類) | 主な効果 |
| iDeCo | 所得控除(小規模企業共済等掛金控除) | 税金がかかる元本(課税所得)そのものを減らす |
| ふるさと納税 | 寄附金控除(所得控除+税額控除) | 本来納める税金を自治体へ前払いし、返礼品をもらう |
| 住宅ローン控除 | 税額控除 | 最終的に計算された税金(所得税・住民税)から直接引き算する |
「iDeCo」で税金がかかる元本を小さくし、「ふるさと納税」で税金を前払いして返礼品を受け取り、最後に「住宅ローン控除」で残った税金を直接引く、という見事なバトンリレーが成立します。
iDeCoを使うと「ふるさと納税の限度額」はいくら下がる?
「iDeCoを始めると、ふるさと納税の限度額が下がるから損だ」という噂を聞いたことがあるかもしれません。これは半分正解で、半分間違い(勘違い)です。
なぜ上限額が下がるのか?
iDeCoに拠出した掛金は「全額が所得控除」になります。課税所得(税金がかかる元本)が小さくなると、その分「納める税金の総額」も減るため、税金ベースで計算されるふるさと納税の控除上限額も連動して少し下がるのです。
【影響額の目安】iDeCoによる限度額の減少イメージ
では、実際にどれくらい限度額が下がるのでしょうか?
■iDeCo掛金:毎月2万円(年間24万円)を積み立てた場合 ■ふるさと納税の上限額の減少額:年間で約3,000円〜5,000円程度の下落
【ここがポイント!】 ふるさと納税の寄附上限枠が3,000円〜5,000円減ったとしても、iDeCoを活用することで毎年の所得税・住民税が「年間約4.8万円(※年収500万円の場合)」も直接安くなっています。 わずかな寄附枠の減少よりも、iDeCoによる節税メリットの方が圧倒的に大きいため、「ふるさと納税のためにiDeCoをやめる」のは本末転倒です。
住宅ローン控除と「ふるさと納税」はどっちが優先?損しない選び方
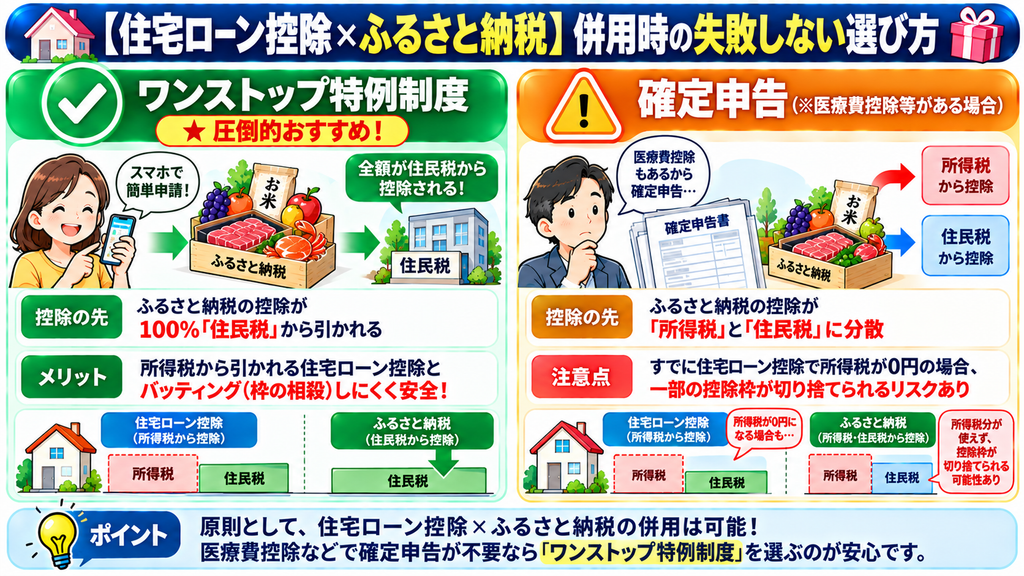
併用時に最も注意すべきなのが、「住宅ローン控除」と「ふるさと納税」のバッティング(相殺)です。
住宅ローン控除で所得税がゼロになった場合の「住民税の壁」
住宅ローン控除は、まず「所得税」から直接引かれます。もし所得税から引き切れなかった場合、残りの控除額は「住民税(※上限:前年度課税所得の5%、最高9.75万円まで)」から引かれます。
ここで問題になるのが、ふるさと納税の申請方法(ワンストップ特例 vs 確定申告)です。
「ワンストップ特例制度」を使えばバッティングを防げる!
■「ワンストップ特例制度」を利用する場合(おすすめ): ふるさと納税の控除が100%「住民税」から差し引かれます。所得税には一切影響しないため、所得税から引かれる住宅ローン控除の枠とぶつかりにくく、控除枠を使い切りやすくなります。
■「確定申告」を行う場合: ふるさと納税の控除の一部(約1割)が「所得税」から還付され、残りの約9割が「住民税」から引かれます。もし住宅ローン控除によってすでに所得税がゼロになっている場合、所得税から還付されるはずだったふるさと納税の控除枠が切り捨てられて損をするリスクが発生します。
医療費控除などの理由でどうしても確定申告を行う場合を除き、3大制度を併用する会社員の方は「ワンストップ特例制度」を利用するのが最も安全で確実な選択です。
【年収別シミュレーション】3大制度をフル活用した我が家の節税額
3つの制度をフル活用した場合、我が家の手取りや家計がどれくらい浮くのか試算してみましょう。
【シミュレーション条件】
■年収600万円(会社員・夫婦+子ども1人) ■住宅ローン残高:3,000万円(新築省エネ住宅・控除率0.7%) ■iDeCo掛金:毎月2万円(年間24万円)
【併用時の節税・還元効果】
■iDeCoの節税効果: 年間 約4.8万円(所得税+住民税が直接安くなる) ■住宅ローン控除額: 年間 21万円(所得税+住民税から直接引かれる) ■ふるさと納税: iDeCo考慮後の上限額約6.5万円分を寄附(実質2,000円で豪華なお米や肉、日用品をゲット)
➔ 【合計効果】年間約25万円以上の税金が浮き、さらに6.5万円相当の返礼品で生活費が大幅に削減!
制度を正しく組み合わせるだけで、年間30万円近い家計サポート効果を生み出すことができます。
失敗しない!控除枠を使い切るための「3つの手順」
3大制度を無駄なく使い倒すための実践的なアクションロードマップです。
手順1:年末調整前に「iDeCo」の年間掛金額を確定させる
10月頃に送られてくる「小規模企業共済等掛金控除証明書」を年末調整で提出し、iDeCoによる所得控除を確実に確定させます。
手順2:ポータルサイトで「iDeCo考慮後」のふるさと納税限度額を試算する
大手ポータルサイト(楽天ふるさと納税、さとふる等)の「詳細シミュレーター」を開き、iDeCoの年間掛金(24万円など)と住宅ローン控除の情報を入力して、安全な上限額を試算します。
手順3:5自治体以内なら「ワンストップ特例制度」でふるさと納税を行う
12月31日までに上限額の範囲内で寄附を行い、確定申告が不要な方は「ワンストップ特例制度」の申請書(またはオンライン申請)を各自治体へ提出して完了です。
まとめ:制度の組み合わせで「我が家の手取り」を劇的に増やそう
住宅ローン控除×ふるさと納税×iDeCo併用のポイントまとめです。
■3つの制度は問題なく併用でき、組み合わせることで節税・手取り最大化の効果は最高潮になる ■iDeCoでふるさと納税枠が数千円下がっても、iDeCo自体の数万円の節税メリットが圧勝する ■住宅ローン控除とのバッティングを防ぐため、ふるさと納税は「ワンストップ特例制度」を活用する
「難しそうだから」「相殺されそうだから」と使わないでおくのは非常にもったいない制度ばかりです。
まずはポータルサイトの詳細シミュレーターでご自身の「iDeCo併用後の上限額」を算出し、今年できる節税アクションを起こしてみましょう!
👉我が家の組み合わせでいくら安くなる?プロのFPに【無料】で手取りシミュレーションを依頼する