「新NISA」や「iDeCo」、年金の受給時期、退職金の税金対策まで、老後資金づくりに必要な知識を一通り学んできたけれど、
「結局、我が家は何から順番に手を付ければいいのだろう?」 「自分の年代(40代・50代・60代)で最優先すべき制度は何?」
と悩んでいませんか?
老後資金づくりで失敗しないための最大のポイントは、「年代ごとのライフステージに応じた優先順位(ロードマップ)を守ること」です。
本記事では、本連載(全6回)の総集編として、年代別の最短ロードマップと、4つの制度(新NISA・iDeCo・年金・退職金)を組み合わせた「資産形成の勝ちパターン」を徹底解説します。
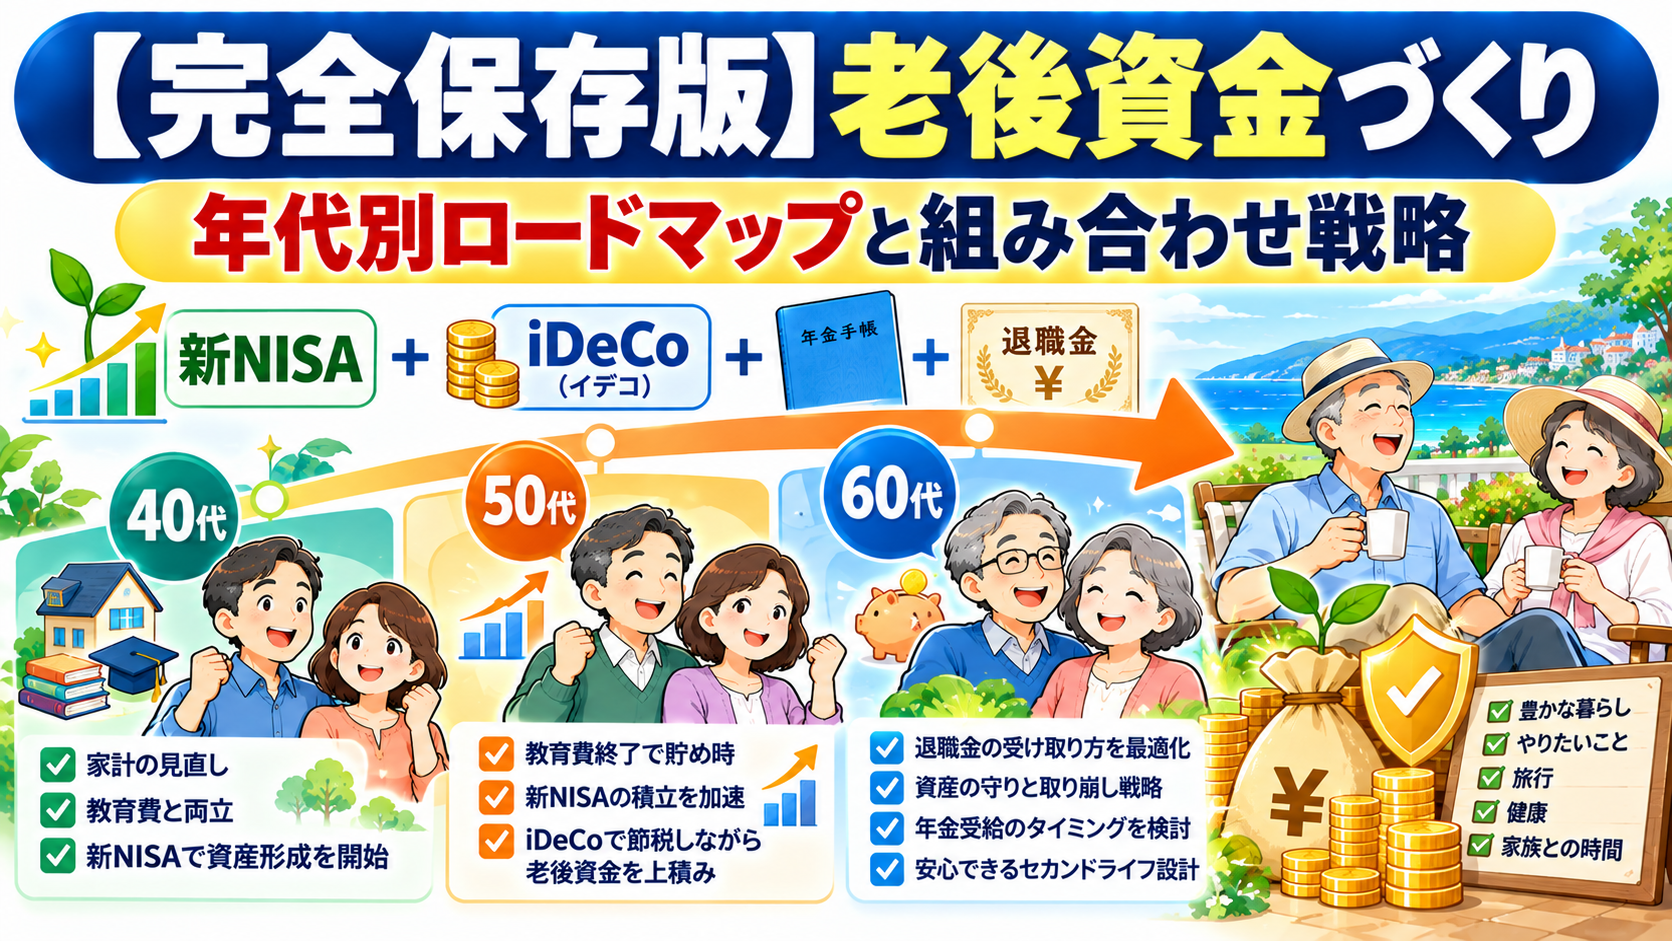
一目でわかる!年代別「老後資金づくりロードマップ」
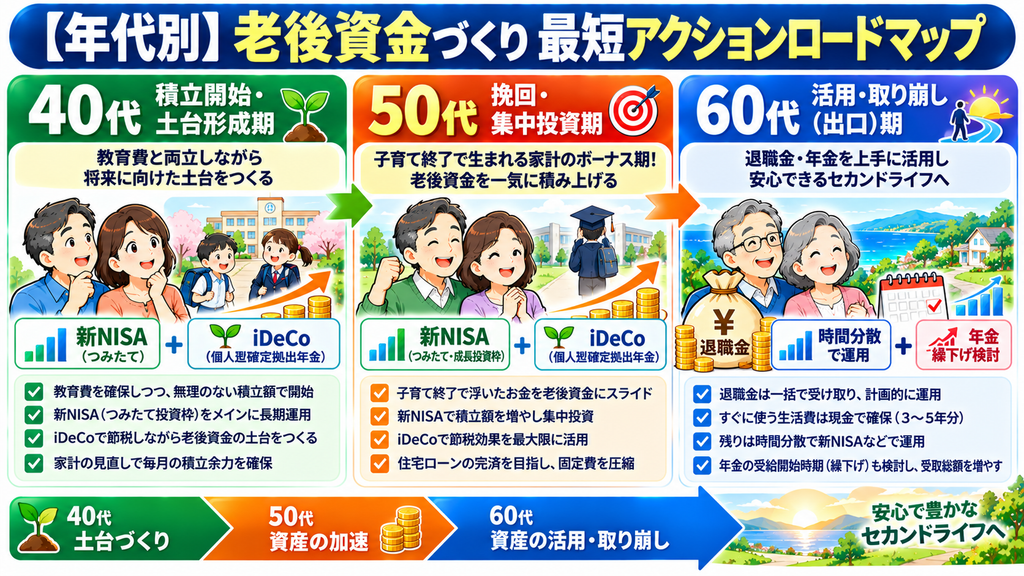
まずは、我が家の現在の年齢に合わせた「最適な優先順位」を確認しましょう。
【40代のロードマップ:積立開始・土台形成期】 1. 生活防衛資金(半年〜1年分の生活費)を確保 2. 新NISA(つみたて投資枠)で月3万〜5万円の積立を自動化 3. 年収・手元資金に応じてiDeCoを併用検討
【50代のロードマップ:挽回・集中投資期】 1. 子どもの独立(教育費終了)後、浮いた資金を全額積立へスライド 2. 新NISAの積立額を月8万〜10万円へアップ(時間を資金力でカバー) 3. 役職定年前にiDeCoの節税(全額所得控除)をフル活用 4. 65歳・70歳までの就労延長(再雇用等)に向けた準備
【60代のロードマップ:活用・取り崩し(出口)期】 1. 退職金は「一時金受取+退職所得控除」で手取りを最大化 2. 退職金を一括投資せず、新NISAなどで1〜3年かけて時間分散投資 3. 65歳以降の収入・資産状況に応じて「年金の繰下げ(受給増額)」を判断
最強の組み合わせ!「4つの制度」の役割分担
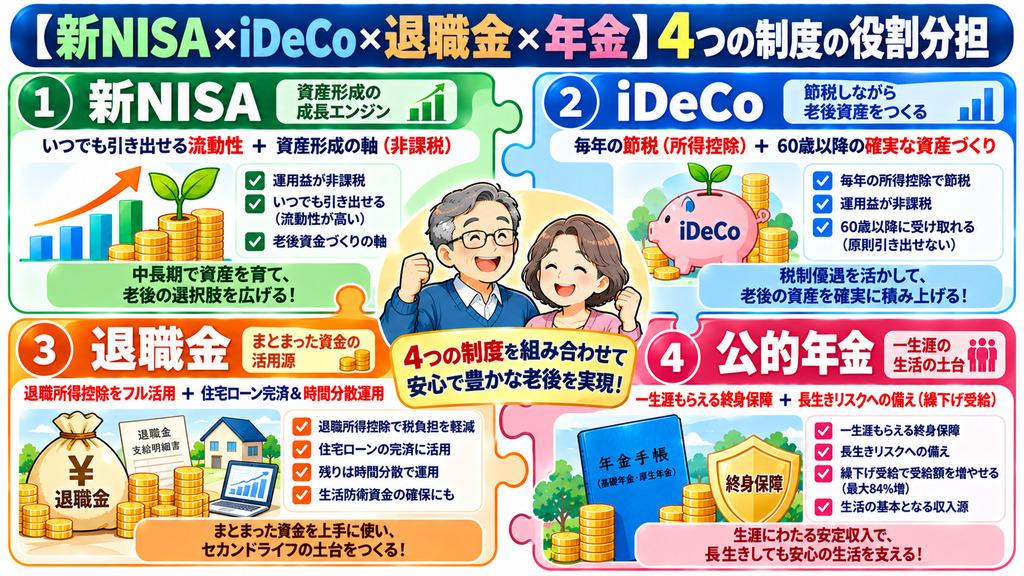
老後資金づくりで活躍する主要な4つの制度・資金には、それぞれ異なる「強み」があります。単体で考えるのではなく、役割を分担させて組み合わせるのが鉄則です。
| 制度・資金 | 主な強み・役割 | おすすめの活用シーン |
| 新NISA | 高い流動性(自由に取り出せる)+運用益非課税 | 教育費との両立、老後資金のベース作り |
| iDeCo | 毎年の税金(所得税・住民税)が安くなる+非課税 | 節税効果を高めたい働き盛り・高年収層の老後資金 |
| 退職金 | 「退職所得控除」による大幅な税金優遇 | セカンドライフの土台資金(ローン完済・時間分散運用) |
| 公的年金 | 死亡するまで一生涯支給される「終身保証」 | 老後の基本生活費のカバー(長生きリスク対策) |
👉新NISA・iDeCoを始めるなら!手数料最安水準の人気ネット証券で無料口座開設
マネックス証券 つみたてNISAパターン別!我が家の「老後資金・黄金組み合わせ戦略」3選
ご自身の世帯状況に合わせた、具体的な組み合わせモデルです。
パターンA:40代・教育費ピーク世帯
■戦略: 新NISA(80%) + iDeCo(20%) ■ポイント: 子どもの教育費や住宅ローンで大きな急費が発生しやすいため、途中で売却できる「新NISA」を中心に据えます。無理のない月1万〜3万円からスタートし、長期間(20年)の複利効果を狙います。
パターンB:50代・年収600万〜800万円世帯(子育て終了)
■戦略: iDeCo(上限まで) + 新NISA(集中積立) ■ポイント: 教育費が終わった「家計のボーナス期」を活用します。高い所得税率を下げるためにiDeCoを上限まで使い切り、残りの浮いた資金(月8万〜10万円)を新NISAに集中投入して、10〜15年で老後2,000万円の遅れを一気に取り戻します。
パターンC:60代・プレ定年〜定年退職世帯
■戦略: 退職金(一時金+時間分散) + 年金繰下げ + 新NISA ■ポイント: 退職金は一時金受取で手取りを確保し、住宅ローン完済や生活予備費を除いた余剰分を新NISAで数年かけて時間分散投入します。60代前半は新NISAや就労収入で生活し、年金を70歳まで繰り下げて42%増額させる「一生涯のキャッシュフロー最大化」を狙います。
👉我が家に最適な老後資金の組み合わせは?プロのFPに【無料】でライフプラン試算を依頼する:保険マンモス
顧客満足度95%の保険相談なら保険マンモス
老後資金づくりで後悔しないための「3つの鉄則」
最後に、全世代共通で守るべき成功のための鉄則です。
鉄則1:焦って高リスク商品・一括投資に手をださない
時間が少ないからといって、暗号資産やハイレバレッジ商品で「一発逆転」を狙うのは厳禁です。世界株式ファンドなどの王道インデックス商品へ「積立・時間分散」で投資するのが最も確実です。
鉄則2:金融機関窓口の勧誘に注意し、ネット証券を活用する
銀行や対面証券の窓口では、手数料が高い商品や複雑なセット商品を勧められるリスクがあります。手数料が業界最安水準の楽天証券やマネックス証券、松井証券などのネット証券で口座を開設し、自分で低コストなファンドを選ぶのが鉄則です。
鉄則3:夫婦・家族でライフプランを可視化する
いくら資金を増やしても、老後の生活費や「何にお金を使いたいか(旅行・趣味・リフォームなど)」が明確でなければ不安は消えません。プロのFPに相談するなどして、可視化されたライフプランシートを作成してみましょう。
まとめ:今日から始める行動が未来の大きな安心をつくる
【老後資金・資産形成】シリーズ(全6回)の総まとめです。
■老後資金づくりは「年代別のロードマップ」に沿って進めるのが最速 ■新NISA・iDeCo・退職金・年金の強みを理解し、役割分担させて併用する ■完璧なスタートを目指さず、まずは「月1万円の自動積立設定」から第一歩を踏み出す
資産運用において最も大切な武器は「金額の大きさ」ではなく「始めた日(時間の長さ)」です。
今日から始める小さな一歩が、20年・30年後の自分と家族の笑顔と安心につながります。まずはネット証券の無料口座開設や、FP相談でのライフプラン作成からスタートしてみましょう!