都市部を中心に、年々熱を帯びる「中学受験(私立中高一貫校進学)」ブーム。
手厚い教育環境、中高6年間の一貫教育による大学受験へのアドバンテージ、魅力的な独自カリキュラムなど、私立ならではのメリットに惹かれる保護者は少なくありません。
しかし、挑戦する上で最大の壁となるのが「6年間の圧倒的な教育費負担」です。
「周りのお友達がみんな受験するから」「子どもが通いたいと言ったから」と安易に参入してしまうと、中学・高校の学費の支払いで手一杯になり、最もお金がかかる大学進学時や親の老後資金づくりで家計が破綻(いわゆる教育費貧乏)してしまうリスクもあります。
本記事では、公立中高と私立中高一貫校の費用差、通わせるために必要な世帯年収のリアルな目安、そして学費破綻を防ぐための3つのチェックポイントを詳しく解説します。
一目でわかる!「公立中高」vs「私立中高一貫校」6年間の費用比較
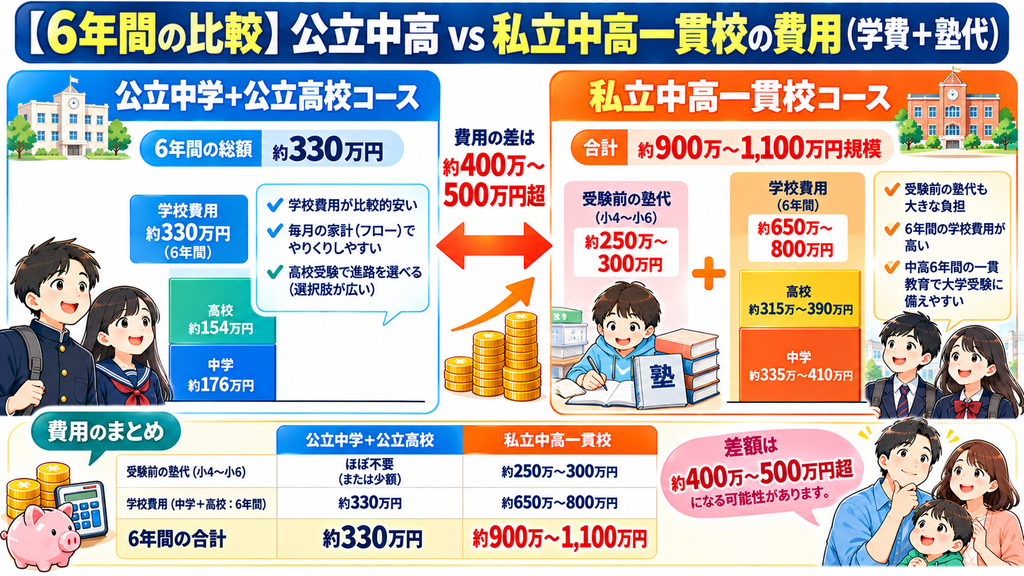
まずは、中学校・高校の6年間でかかる「学校費用」と「学習塾代」の差額を確認しておきましょう。
6年間の学費・学校納付金の比較
| 項目 | 公立中学 + 公立高校 | 私立中高一貫校(平均) |
| 中学校3年間の学費・納付金 | 約160万円 | 約320万円 |
| 高校3年間の学費・納付金 | 約170万円 | 約330万円 |
| 【6年間の学校費用総額】 | 約330万円 | 約650万〜800万円 |
※文部科学省「子供の学習費調査」等を基にした目安です。私立高校授業料無償化(就学支援金)の加算等は含みません。
学校の授業料や施設設備費・制服代などだけでも、公立と私立では6年間で約400万〜500万円の差が開きます。
見落とし厳禁!中学受験前の「小4〜小6の塾代」
私立中高一貫校を目指す場合、入学前の「小学校高学年での塾代」が最初の大きなハードルとなります。
大手進学塾(サピックス、日能研、四谷大塚、早稲田アカデミーなど)に通う場合、小学4年生からの3年間で約250万〜300万円超(6年時の志望校別特訓や夏期講習含む)の費用が発生します。私立進学を決めた瞬間から、小学校段階でまとまった出費がスタートすることを覚悟しておく必要があります。
世帯年収いくらなら目指せる?私立中高一貫校の年収目安
「我が家の年収で私立中高一貫校に通わせることができるのだろうか?」という疑問に対し、一般的な年収目安を整理しました。
世帯年収「1,000万円」がひとつのボーダーライン
住居費(住宅ローンや家賃)や子どもの人数によって異なりますが、一般的な目安は以下の通りです。
■子ども1人の場合: 世帯年収800万〜1,000万円以上 ■子ども2人の場合(1人が私立・1人が公立): 世帯年収1,000万〜1,200万円以上 ■子ども2人とも私立中高一貫校へ進む場合: 世帯年収1,200万〜1,500万円以上
「額面年収」よりも「手取り」と「住居費」のバランスが重要
注意が必要なのは、年収1,000万円を超えていても税金や社会保険料の負担が重いため、手取り額は年間約720万〜750万円程度になる点です。
例えば、毎月の住宅ローン支払いが大きく、年間手取りの30%以上を占めている家庭の場合、年収1,000万円であっても私立の学費(年間約100万〜130万円)を継続して支払うのはかなり窮屈になります。
【手取り収入に対する教育費比率の適正ライン】 住居費や貯蓄とのバランスを考えると、住宅ローンと教育費の合計が「手取り収入の40%以内」に収まっていることが、家計破綻を防ぐ安全水準です。
👉我が家の年収で私立中高に通わせられる?保険マンモスで専門のFPに【無料】で長期ライフプランを作成してもらう
全国4,500名以上のFPと提携しています!
私立中高一貫校に通わせた場合の「教育費ピーク」シミュレーション
子どもが2人以上いる家庭の場合、学費のピークが重なる時期のシミュレーションが欠かせません。
「2歳差の兄弟」が2人とも私立中高一貫へ進むケース
■上の子が私立高校3年生 + 下の子が私立中学1年生の時期 ■年間の学校学費合計: 約230万〜250万円 ■さらに上の子の大学受験費用や予備校代が加算
この時期は、毎月の給与(フロー)だけでは賄えず、事前に貯めておいた蓄え(ストック)を取り崩しながら乗り切る局面が出てきます。
「途中で払えなくなった…」を防ぐ!受験前に確認すべき3つのチェックポイント
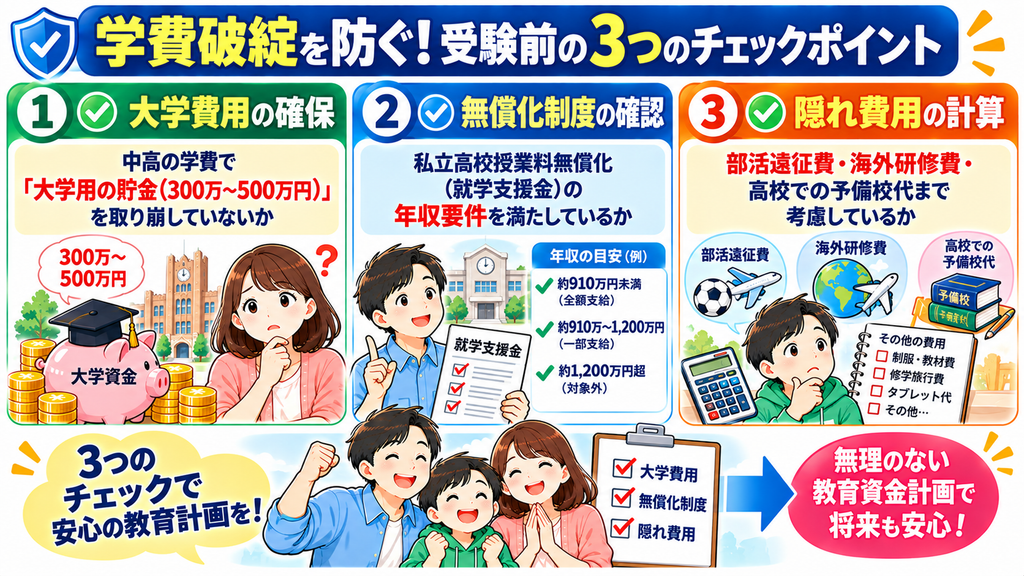
中学受験に踏み切る前に、必ずご家庭で確認してほしい3つのポイントです。
ポイント1:大学費用(300万〜500万円)の積立を崩さずに学費を出せるか
最も危険なのは「中学・高校の学費を払うために、大学費用として貯めていたお金(新NISAや学資保険)を使い切ってしまう」ことです。中高の学費を出せたとしても、大学進学時に資金が底をついてしまっては本末転倒です。
ポイント2:私立高校授業料無償化制度(就学支援金)の対象か確認する
高校進学時には国の「高等学校等就学支援金制度」や、都道府県独自の学費補助(東京都の私立高校授業料実質無償化など)が利用できる場合があります。ただし、世帯年収の制限(年収約910万円未満など)があるため、我が家が対象になるかどうか事前に確認しておきましょう。
ポイント3:部活動費・海外研修費・塾代などの「隠れ費用」を考慮しているか
私立学校では授業料以外にも、施設維持費、海外語学研修費(10万〜50万円)、部活動の遠征費などがかかります。また、私立に通っていても高校2〜3年生になると大学受験に向けて予備校に通うケースが多く、年間50万〜100万円の予備校代が上乗せされることも考慮しておく必要があります。
👉教育費の捻出に向けて固定費を見直す!住宅ローンの借り換え無料診断はこちら
最短5分!住宅ローンいくら減らせるか診断!モゲチェック
まとめ:親の世帯年収だけでなく「長期ライフプラン」で判断しよう
私立中高一貫校は子どもの可能性を広げる素晴らしい環境ですが、我が家の家計に見合わない無理な受験は、家族全体の将来のリスクとなり得ます。
■私立中高一貫校は6年間で約700万〜800万円(+小学高学年の塾代約300万円)が必要 ■子ども1人を私立に通わせる世帯年収の目安は「800万〜1,000万円以上」 ■大学費用の積立や親の老後資金を犠牲にしない「長期ライフプラン」を試算する
中学受験を決断する前に、現在の年収だけでなく「大学卒業までの10〜15年間の家計収支」を一覧にし、無理のない計画が立っているかを確認することが大切です。
不安な場合は、ファイナンシャルプランナー(FP)などの専門家に相談し、第三者の目で教育費シミュレーションをチェックしてもらうことから始めてみましょう!