子どもが希望する進路(私立理系や医歯薬系、一人暮らしを伴う大学進学など)や、急な家計環境の変化により、「あらかじめ準備していた貯金だけでは大学費用が足りそうにない…」という局面は、どの家庭にも起こり得ます。
そうした際、「お金がないから進学を諦めさせる」前に知っておくべきなのが、公的制度や金融機関が提供する「奨学金」と「教育ローン」です。
しかし、これらの仕組みやリスクを正しく理解せずに利用してしまうと、子どもが社会人になった後に多額の返済に追われたり、親の老後資金が破綻したりする原因になります。
本記事では、奨学金と教育ローンの決定的な違い、賢い選び方と返済シミュレーション、そして親子で後悔しないための3つのリスク回避策を徹底解説します。
似ているようで全く違う!「奨学金」vs「教育ローン」の違い
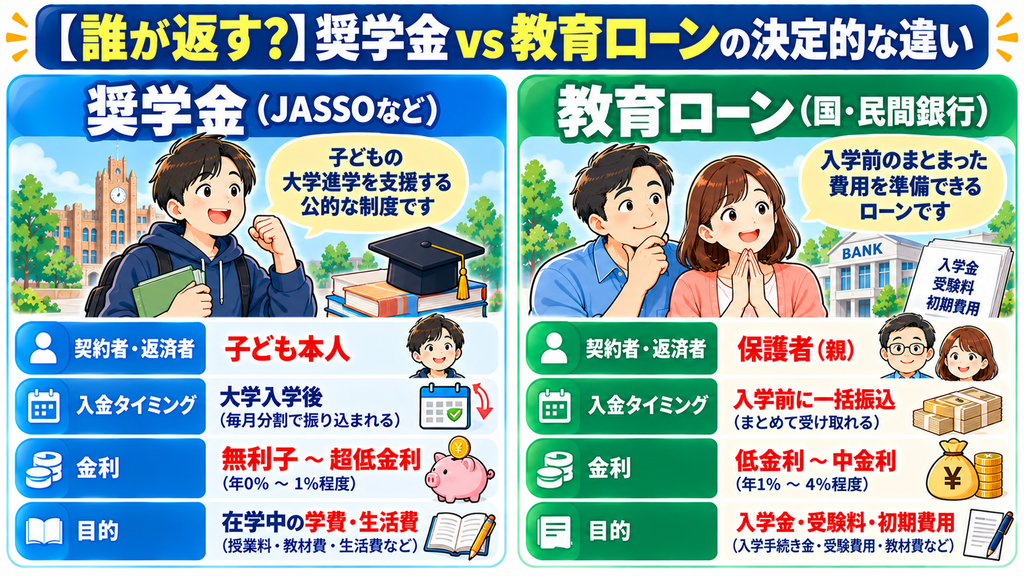
教育費を補う代表的な手段である「奨学金」と「教育ローン」ですが、最大の決定的な違いは「誰が借りて、誰が返すのか」です。
基礎データの比較一覧
| 比較項目 | 奨学金(JASSO・日本学生支援機構など) | 教育ローン(国の教育ローン・民間銀行) |
| 契約者(借り手) | 子ども本人 | 保護者(親) |
| 返済義務者 | 子ども本人 | 保護者(親) |
| 金利 | 無利子(第一種)/ 超低金利(第二種) | 低金利(国の教育ローン)〜 中金利(民間銀行) |
| 入金タイミング | 大学入学後(毎月分割振込) | 一括で振込(入学前でも利用可能) |
| 使い道 | 在学中の学費・生活費全般 | 入学金・授業料・受験費用・一人暮らし初期費用など |
奨学金は「学生本人の借金」、教育ローンは「親の借金」であることを正しく認識しておくことがスタートラインです。
👉我が家の場合はいくら借りられる?プロのFPに【無料】で教育費とライフプランのシミュレーションを依頼する:顧客満足度95%の保険相談なら保険マンモス
顧客満足度95%の保険相談なら保険マンモス
子どもが借りる「奨学金」の基礎知識と注意点
日本の大学生の約2割〜3割が利用しているとされるのが、日本学生支援機構(JASSO)などの奨学金制度です。
奨学金の種類
■給付型奨学金(返済不要): 世帯年収要件(住民税非課税世帯およびそれに準ずる世帯)を満たす場合、返済不要の奨学金+授業料減免が受けられます。 ■貸与型第一種(無利子): 学力・家計基準を満たせば、利息なしで借りられるタイプです。 ■貸与型第二種(有利子): 第一種より基準がゆるやかで、年利上限3%(実際には0.1〜0.5%程度と超低金利)で借りられるタイプです。
子どもに過度な負担を背負わせないための注意点
貸与型奨学金は「将来、子ども自身が返すローン」です。
例えば、大学4年間で合計300万円を借りた場合、社会人になってから毎月約1.5万円を20年間にわたって返済し続けることになります。
手取り収入がまだ少ない新社会人にとって、毎月1.5万円の固定支出は大きな負担となります。奨学金を借りる場合は、将来の返済負担率をあらかじめシミュレーションしておくことが不可欠です。
親が借りる「教育ローン」の選び方と注意点
入学金や受験費用など、「大学に入学する前」にまとまった現金が必要な場合に活用されるのが親向けの教育ローンです。
国の教育ローン(日本政策金融公庫)
■特徴: 固定金利(年2.4%前後・2024年時点)、最長18年の長期返済が可能。 ■利用条件: 世帯年収の上限(子どもの人数に応じて約790万〜990万円以下)が設けられており、比較的低所得世帯・ミドル世帯を優先的に支援する仕組みです。
民間の教育ローン(都市銀行・地方銀行・ネット銀行など)
■特徴: 年収の上限がなく、即日〜数日で審査結果が出るスピード感がある。 ■利用条件: 金利は変動金利・固定金利で年2〜4%程度。国の教育ローンよりも若干高めに設定されているケースが多いですが、使い勝手が良いのが特徴です。
教育ローン活用のポイント
教育ローンは、合格発表直後の「入学金納付(約20万〜30万円)」や「初年度納付金(約100万〜150万円)」など、奨学金が入金される前の急な支払いを補うために活用するのが有効です。
教育費不足で後悔しないための「3つのリスク回避策」
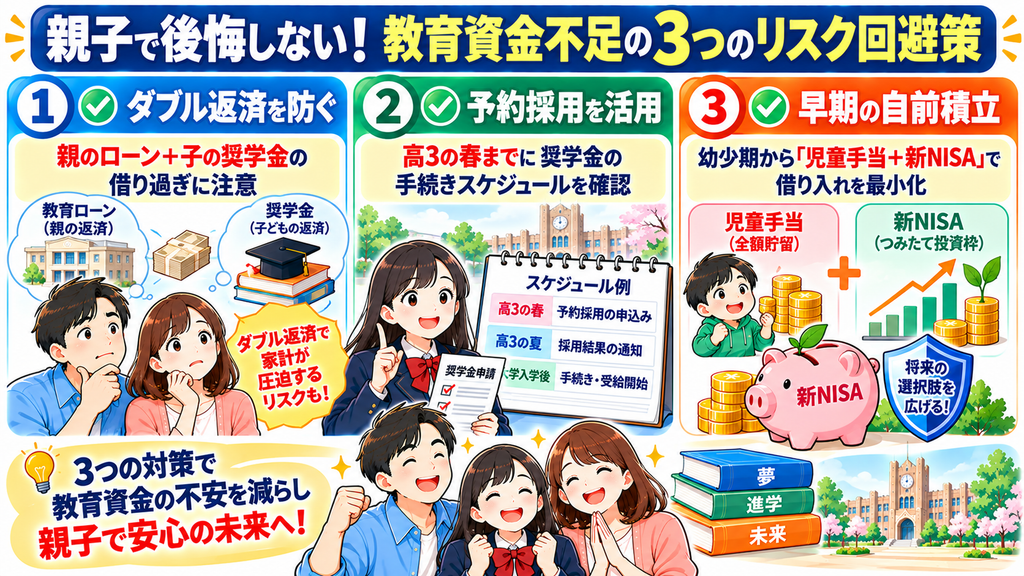
奨学金や教育ローンを利用する際、親子で破綻しないための実務的な回避策です。
回避策1:「奨学金+教育ローン」の重なりによるダブル返済を防ぐ
「親が教育ローンを返し、子どもも奨学金を返す」というダブル借り入れ状態になると、親の老後資金の貯蓄がストップし、子どもの一人暮らしの資金繰りも悪化します。借り入れの総額は「親子で合わせて必要最小限」に抑えるのが鉄則です。
回避策2:高校3年生の春(予約採用)までに申請スケジュールを確認する
JASSOの奨学金は、「高校3年生の4月〜6月頃」に通っている高校を通じて事前に申し込む「予約採用」が基本です。大学合格後に申し込むと手続きが遅れ、最初の振り込みが5月〜6月以降になってしまうため、早めのスケジュール確認が必要です。
回避策3:未就学児〜小学生のうちから「児童手当+新NISA」で自前積立を強化する
当たり前ですが、借入金を最も減らす方法は「0歳からの自前での準備」です。
児童手当の全額貯留(約245万円)に加えて、毎月1万円だけでも新NISA等でコツコツ積み立てておくことで、ローンや奨学金に頼る金額を激減させることができます。
まとめ:借りる場合も「計画性」が最大の防波堤
教育費が不足した場合でも、奨学金や教育ローンを正しく活用すれば、子どもの進路の選択肢を守ることができます。
■「子どもが返す奨学金」と「親が返す教育ローン」の違いを明確に理解する ■奨学金を借りる場合は、社会人スタート時の毎月返済額(約1.5万円×20年など)をシミュレーションする ■一番の対策は、幼少期からの「児童手当全額貯留+新NISA」による早期積立
教育費づくりで大切なのは、「お金が足りなくなったらどうしよう」と不安になるのではなく、事前に制度の仕組みを知り、親子で納得のいく計画を立てることです。
教育資金の積立や将来の返済プランに不安がある方は、まずはファイナンシャルプランナー(FP)の無料相談などを活用し、ご家庭に合った長期ライフプランを作成してみましょう!