親が高齢になり、「もし認知症になってしまったらどうしよう」と不安を抱えるご家庭が増えています。
実は、親が認知症になって判断能力を失うと、銀行口座が凍結されて預金が引き出せなくなったり、親名義の実家を売却・解体できなくなったりする「資産凍結」という深刻な問題が発生します。
こうした事態を防ぐための新しい認知症対策・財産管理の選択肢として、今急速に注目を集めているのが「家族信託(かぞくしんたく)」です。
本記事では、家族信託の基本的な仕組みから、従来の「成年後見制度」との決定的な違い、メリット・デメリット、手続きにかかる費用相場まで分かりやすく解説します。
放置は危険!親が認知症になると起こる「資産凍結」の恐怖
親の認知症対策を怠っていると、ある日突然、家族の財産管理が完全にストップしてしまうリスクがあります。
銀行口座が凍結され、医療費・介護費用が引き出せなくなる
金融機関が口座主の認知症(意思能力の低下)を把握すると、不正引き出しを防ぐために口座を凍結します。親の預金であっても、子どもが代わりに窓口やATMで引き出すことができなくなり、医療費や施設入居費を子どもが自腹で立て替えざるを得なくなるケースが多発しています。
実家の売却・解体・リフォームが一切できなくなる
空き家になった実家を売却して介護費用に充てようと思っても、不動産売買には「本人の有効な意思確認」が必須です。親が認知症になっていると売買契約が結べず、実家を売ることも壊すこともできなくなり、放置空き家として固定資産税や維持費の負担だけが残る事態に陥ります。
家族信託の基本仕組み「委託者・受託者・受益者」とは?
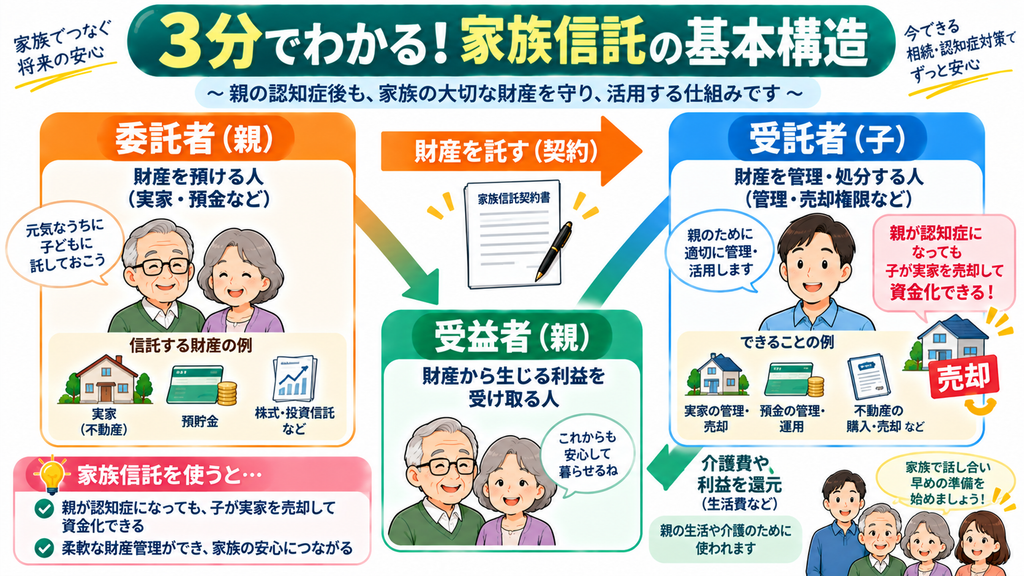
家族信託とは、「信頼できる家族(子どもなど)に、自分の財産の管理や処分をする権利を託す契約」のことです。
3つの役割の基本構造
家族信託は、主に以下の3つの役割で成り立ちます。
■委託者(財産を預ける人): 親 ■受託者(財産を管理・処分する人): 子ども ■受益者(財産から生じる利益を受け取る人): 親
なぜ認知症対策になるのか?
親(委託者)が元気なうちに「実家や預金の管理・処分権限」を子ども(受託者)に移しておきます。
これにより、将来親が認知症になっても、子ども自身の名義・判断で合法的に「実家の売却」や「口座の管理」を行えるようになります。売却で得たお金は「受益者である親」の介護費用や生活費として活用するため、贈与税などもかかりません。
一目でわかる!「家族信託」vs「成年後見制度」徹底比較
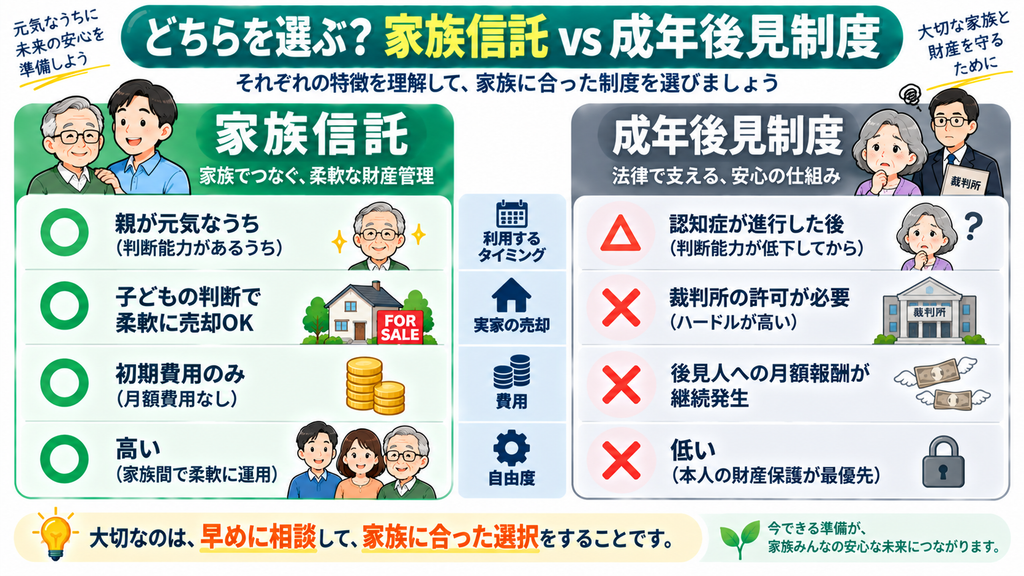
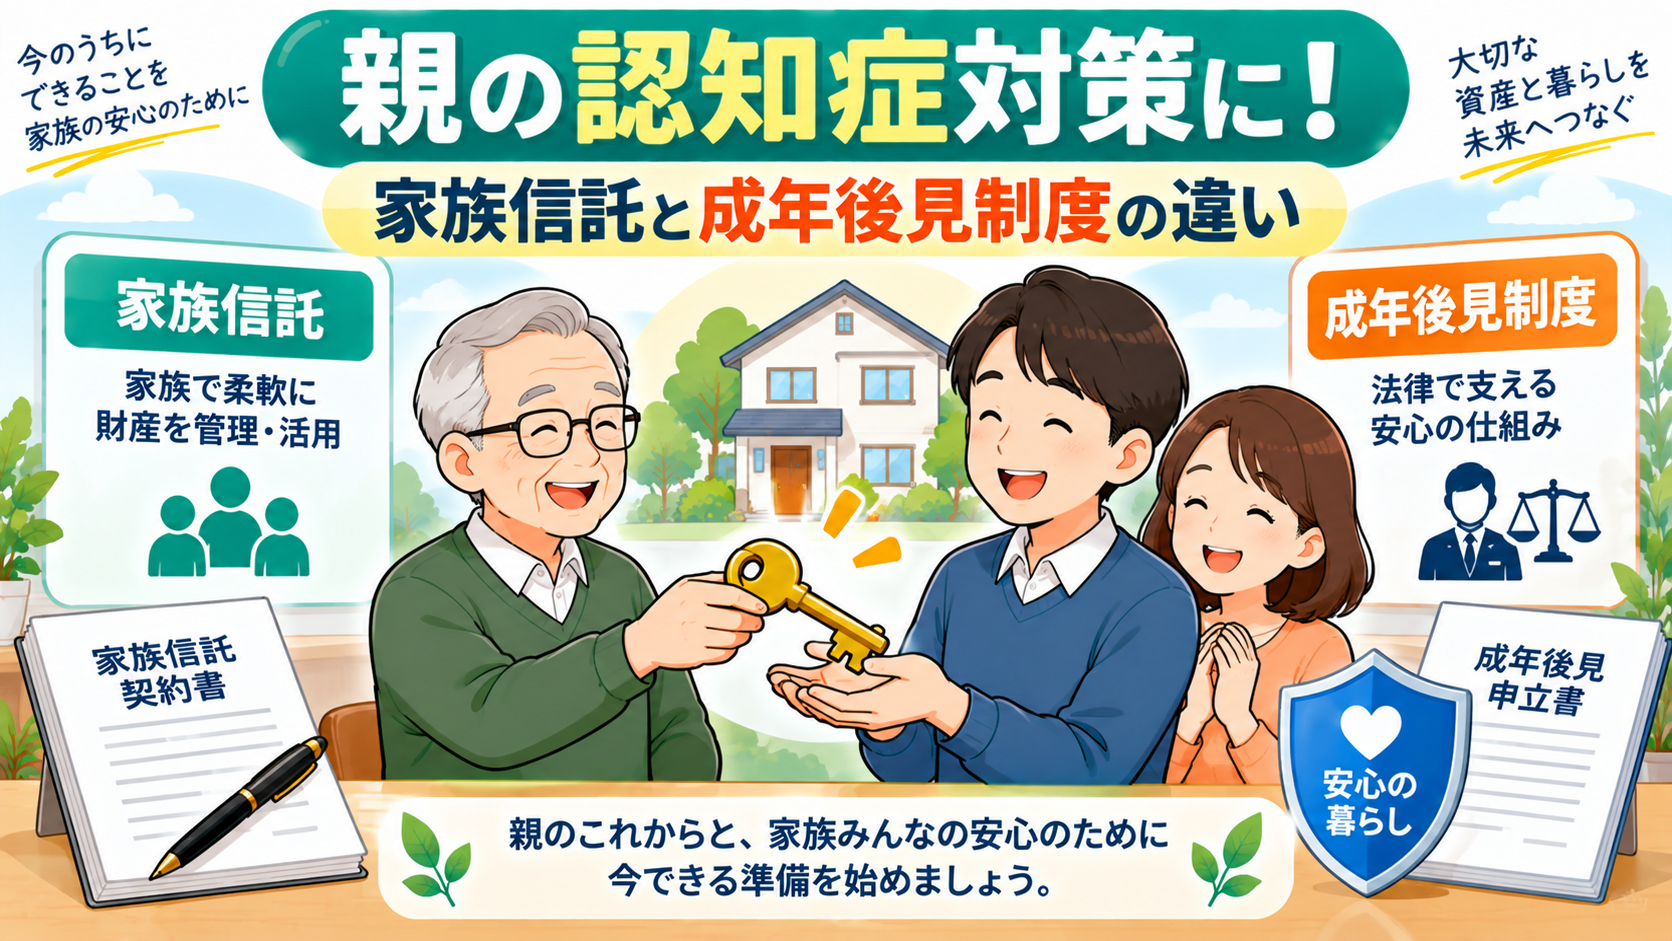
従来からある「成年後見制度」と「家族信託」の違いを把握しておきましょう。
| 比較項目 | 家族信託 | 成年後見制度(法定後見) |
| 主な目的 | 柔軟な財産管理・資産承継 | 本人の「財産保護」(生活擁護) |
| 開始のタイミング | 親が元気なうち(判断能力があるうち) | 親が認知症になった後 |
| 実家の売却 | 受託者(子)の判断で柔軟に売却可能 | 家庭裁判所の許可が必要(ハードル高) |
| 費用 | 初期費用のみ(月額報酬なし) | 後見人への月額報酬が継続発生(月2〜5万円) |
| 裁判所の介入 | なし(家族間で運用) | あり(裁判所の監督下に置かれる) |
どちらを選ぶべき?
■親がまだ元気・軽度の段階 ➔ 家族信託が絶対におすすめ 実家の売却や将来の資産運用を柔軟に行いたい場合に最適です。 ■すでに認知症が進行している段階 ➔ 成年後見制度しか選べない 家族信託は「契約」であるため、親の判断能力が失われた後では契約を結ぶことができません。
家族信託のメリットと知っておくべきデメリット・注意点
導入を決める前に、メリットと注意点の両方を理解しておきましょう。
3大メリット
■親が認知症になっても実家売却や資金準備が止まらない 子どもが売主となって実家を売却できるため、介護費用の準備がスムーズになります。 ■遺言書の代わりになり、次の代(二次相続)まで指定できる 「親が亡くなったら長男へ、長男が亡くなったら孫へ」といったように、数世代先の資産継承ルールを契約に組み込めます。 ■裁判所の介入がなく、ランニングコストがかからない 成年後見人のように毎月数万円の報酬を司法書士等へ払い続ける必要がありません。
デメリットと注意点
■親が認知症になってからでは契約できない 契約意思が確認できない状態になると家族信託は利用できません。「親が元気なうち」が絶対条件です。 ■初期費用がかかる 専門家へのコンサルティング費用や公正証書作成費用などの初期コストが発生します。 ■節税効果(相続税の減額)自体はない 家族信託はあくまで「財産管理・処分」のための仕組みであり、信託したからといって相続税が安くなるわけではありません。
家族信託を始める手順と費用相場
費用相場
家族信託を専門家(司法書士・弁護士・行政書士など)に依頼して作成する場合の費用目安は、信託する財産額の約1%程度(最低50万〜80万円前後)+実費(公証役場手数料・登録免許税など)です。
作成までの4ステップ
■家族での話し合い: 将来実家をどうするか、誰を受託者にするか合意形成する。 ■専門家への相談・設計: 司法書士などの専門家と一緒に「信託契約書」の案を作成する。 ■公正証書の作成: 公証役場で公証人に作成してもらい、法的に確実な契約にする。 ■名義変更・口座開設: 実家を信託登記し、銀行で「信託口口座(しんたくぐちこうざ)」を開設して預金を移管する。
まとめ:親が元気なうちに「資産凍結対策」を進めよう
家族信託は、親の認知症による資産凍結を防ぎ、大切な実家や預金を家族の意思で守るための強力な仕組みです。
■親が認知症になると口座凍結・実家売却不能のリスクが発生する ■家族信託なら、子ども自身の判断で実家の売却や介護費用の準備が可能 ■最大のポイントは「親の判断能力がしっかりしている今しか作れない」こと
「親が70歳を超えた」「最近物忘れが増えてきた」と感じたら、手遅れになる前に家族信託の専門家や司法書士へ無料相談し、我が家に合った資産保護の形を検討してみましょう!