50代・60代を迎え、定年退職やセカンドライフが現実的になってくると頭をよぎるのが「公的年金を何歳から受け取るべきか?」という問題です。
「繰下げ(遅らせる)して毎月の受給額を増やしたほうが絶対に得?」 「いやいや、健康なうちに早くもらう(繰上げ)のが賢い選択?」 「何歳まで生きれば元が取れる(損益分岐点)の?」
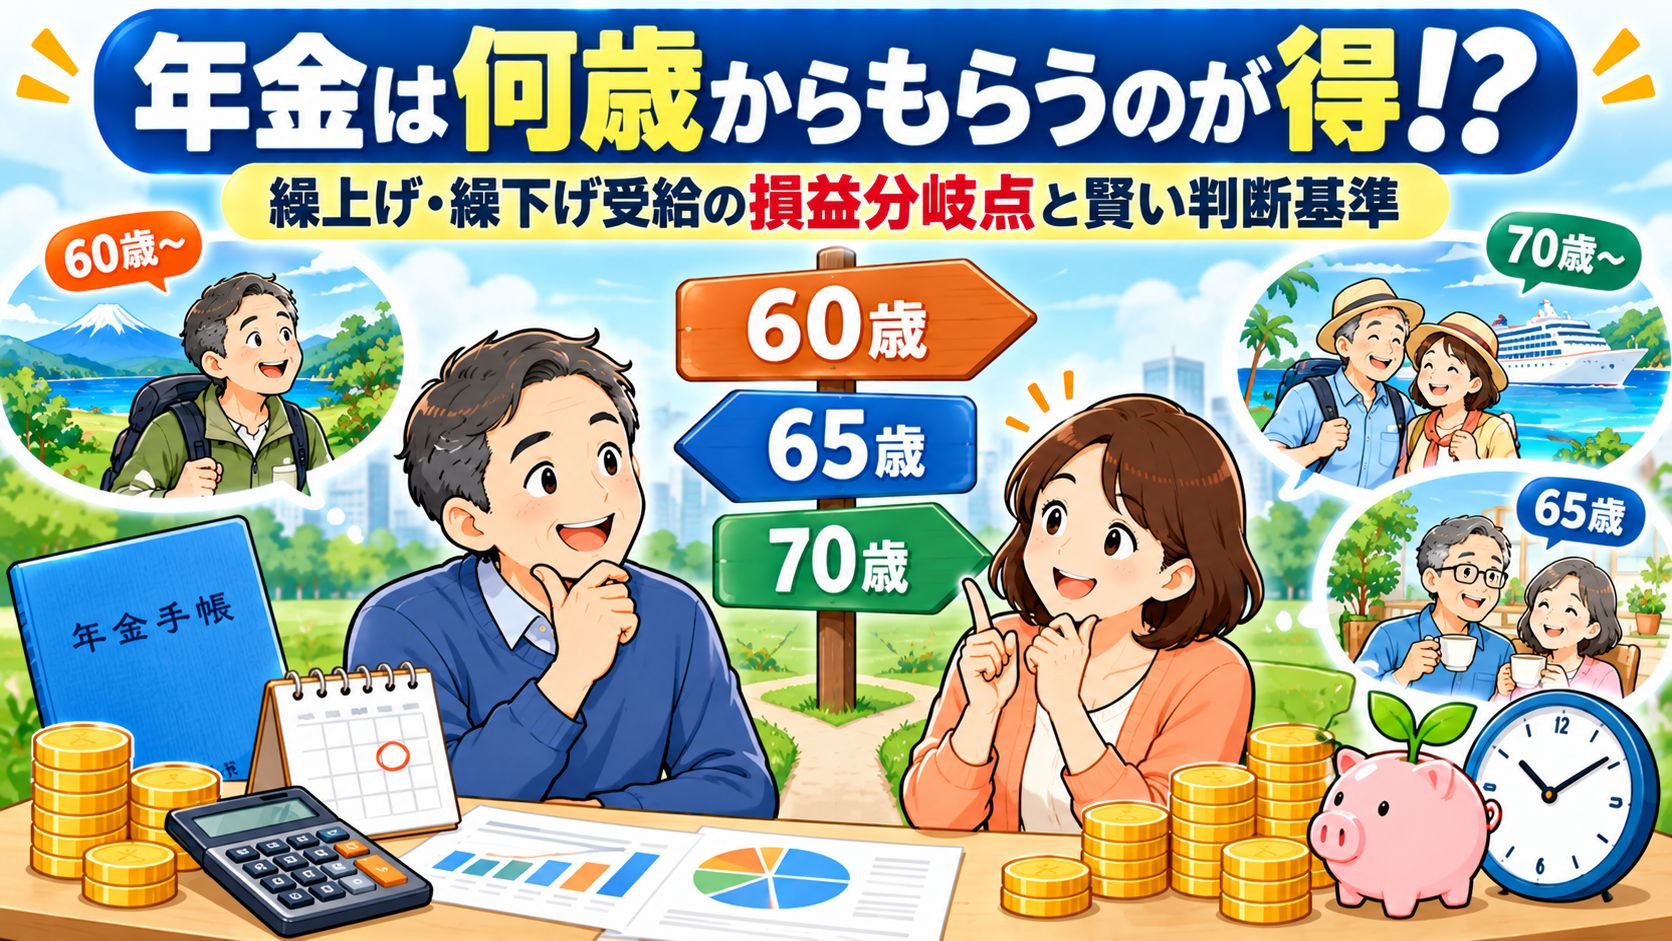
公的年金の受給開始は原則65歳ですが、制度上は60歳から75歳までの間で自由に時期を選択できます。
本記事では、受給年齢ごとの具体的な増減率と損益分岐点、繰上げ・繰下げのメリット・注意点、そして自分にとって最適な受給開始年齢を決めるための「3つの判断基準」を詳しく解説します。
一目でわかる!受給開始年齢ごとの「増減率」と「損益分岐点」
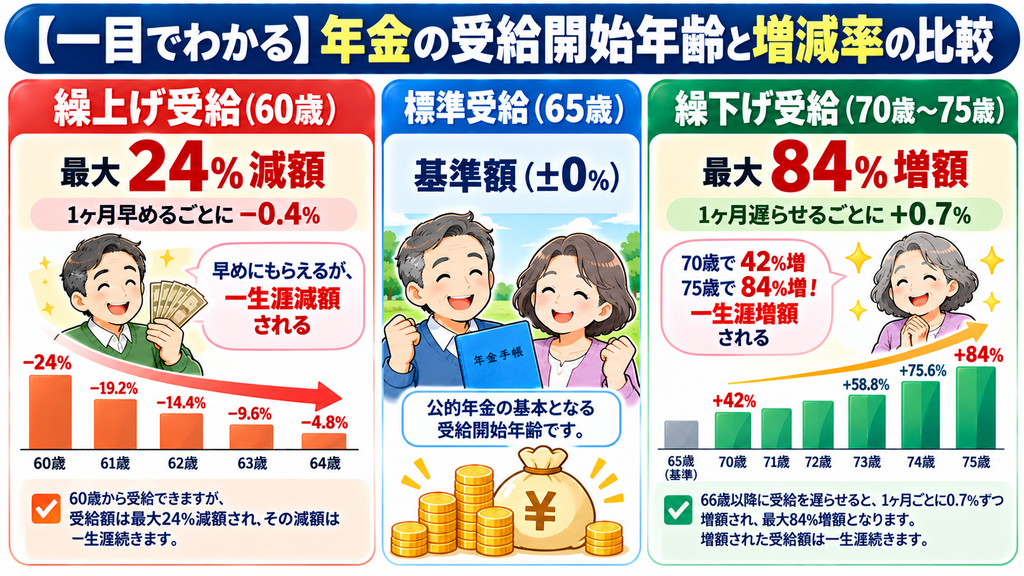
まずは、年金の受給時期をずらした場合の「増減率」と「損益分岐点(何歳以上生きれば得になるか)」の基本ルールを押さえましょう。
年齢ごとの年金受給額の増減率
| 受給開始年齢 | 受給タイプの区分 | 増減率(65歳基準) | 月額15万円の場合の受給額 |
| 60歳 | 繰上げ(5年早める) | 24.0% 減額 | 約11.4万円 |
| 63歳 | 繰上げ(2年早める) | 9.6% 減額 | 約13.56万円 |
| 65歳(基本) | 標準受給 | 基準(±0%) | 15.0万円 |
| 70歳 | 繰下げ(5年遅らせる) | 42.0% 増額 | 約21.3万円 |
| 75歳 | 繰下げ(10年遅らせる) | 84.0% 増額 | 約27.6万円 |
※繰上げ減額率は1ヶ月早めるごとに-0.4%、繰下げ増額率は1ヶ月遅らせるごとに+0.7%で計算されます。増減率は一度決定すると一生涯変わりません。
損益分岐点シミュレーション(何歳まで生きると逆転するか?)
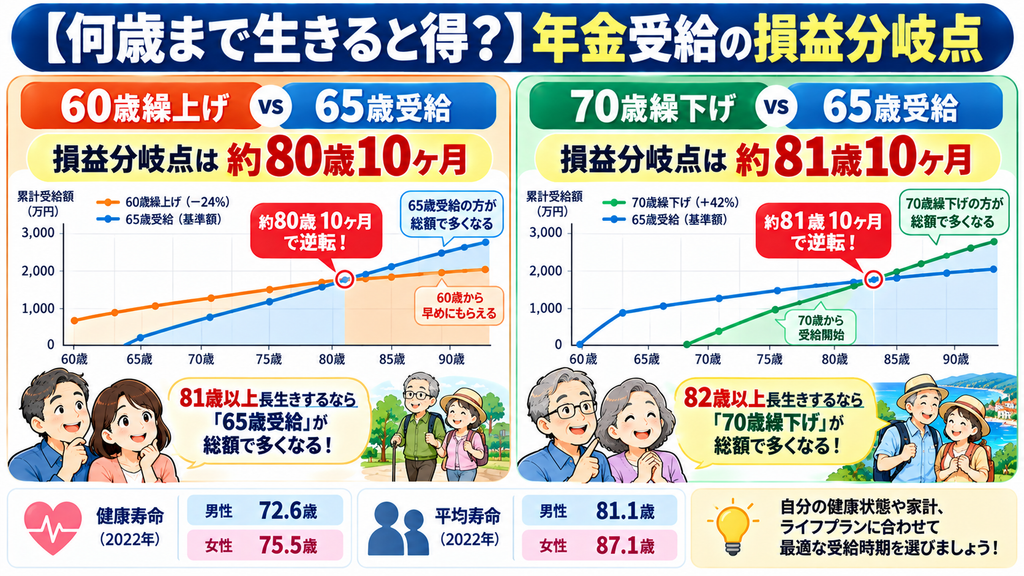
受給開始時期の違いによる累計受給額の損益分岐点は以下の通りです。
■「60歳受給(繰上げ)」vs「65歳受給」の損益分岐点 ●【約80歳10ヶ月】 ●80歳10ヶ月より長く生きる場合は、65歳まで待って受給した方が総額で多くなります。
■「70歳受給(繰下げ)」vs「65歳受給」の損益分岐点 ●【約81歳10ヶ月】 ●81歳10ヶ月(約82歳)以上長生きする場合は、70歳まで繰り下げて受け取った方が総額で多くなります。
■「75歳受給(繰下げ)」vs「65歳受給」の損益分岐点 ●【約86歳10ヶ月】 ●86歳10ヶ月以上長生きする場合は、75歳まで繰り下げた方が総額で多くなります。
厚生労働省の統計によると、現在の日本人の平均寿命は男性約81歳、女性約87歳です。そのため、平均寿命まで生きる前提であれば「繰下げ(70歳受給)」が総受給額で最も多くなりやすい計算になります。
👉我が家の場合は何歳で受け取るのがお得?プロのFPに【無料】で年金・老後資金シミュレーションを依頼する:保険マンモス
顧客満足度95%の保険相談なら保険マンモス
「早めにもらう(繰上げ受給)」のメリット・デメリットと向いている人
60〜64歳のうちに前倒しで受け取る「繰上げ受給」の特徴です。
メリット
■定年退職後(60歳〜)の無収入期間を補うことができる ■体力や気力が充実している60代前半のうちに趣味や旅行・お金を使いたいことに活用できる
デメリット・注意点
■一生涯にわたって減額された年金額(最大24%減)を受け取ることになる ■繰上げ受給を請求した後は、障害年金(持病悪化時の補償など)が請求できなくなる ■遺族年金や加給年金との組み合わせで制限・調整がかかる場合がある
繰上げ受給が向いている人
■健康状態に不安があり、早期に資金を活用したい人 ■60歳で完全リタイアし、預貯金だけでは65歳までの生活費が不足する人
「遅らせて増やす(繰下げ受給)」のメリット・デメリットと向いている人
66〜75歳まで受け取りを遅らせる「繰下げ受給」の特徴です。
メリット
■一生涯にわたって手厚い年金(最大84%増)を受け取ることができる ■長生きすればするほど総受給額が増え、「長生きリスク(資産の枯渇)」への最強の備えになる ■インフレ(物価上昇)が起きても、増額された基本額ベースでスライド調整される
デメリット・注意点
■70歳や75歳になる前に死亡した場合、増額された恩恵を全く受けられない(または少なくなる) ■年金額が増えることで税金(所得税・住民税)や社会保険料(介護保険料・国民健康保険料など)の負担が増え、「額面ほど手取りが増えない(税金の壁)」ケースがある
繰下げ受給が向いている人
■65歳以降も再雇用や起業で十分な勤労収入がある人 ■健康で長生きする自信がある人 ■新NISAや個人年金などの資産があり、60代の生活費を自分のお金(ストック)で賄える人
後悔しない!自分にとっての「最適年齢」を決める3つの判断基準
年金の受給時期を決める際、「損益分岐点(損か得か)」だけで選ぶのは危険です。以下の3つの基準で我が家のライフプランと照らし合わせましょう。
基準1:60歳〜65歳時点の「健康状態」と「平均寿命」
健康面や体調に不安がある場合は、無理に70歳まで繰り下げて我慢するよりも、早め(65歳や繰上げ)に受け取ってセカンドライフを楽しむ方が満足度が高くなります。逆に家族・親族が長寿家系で健康な方は繰下げ向きと言えます。
基準2:65歳以降の「就労収入(再雇用・アルバイト)」
65歳以降も継続して働く場合、「在職老齢年金」の仕組みに注意が必要です。 給与と厚生年金(月額換算)の合計が50万円(※基準額)を超える場合、年金の一部が支給停止になるケースがあります。65歳以降も十分な給与収入があるなら、年金は受け取らずに繰り下げて増やすのが合理的な選択です。
基準3:新NISAや預貯金など「自分自身の資産残高」
近年増えている賢い戦略が、「65歳〜70歳の5年間は新NISAや預貯金を取り崩して生活し、その間に年金を繰り下げて42%増額させる」という方法です。
年金は死亡するまで一生支給される「終身年金」のため、ベースとなる年金額を増やしておくことが、80代・90代になった際の最大の安心感に繋がります。
👉65歳以降のつなぎ資金を新NISAで作る!手数料最安水準の人気ネット証券で無料口座開設
【楽天証券】<期間限定>最大20,700ポイントキャンペーン マネックス証券 つみたてNISA
まとめ:「何歳が得か」ではなく「どんなセカンドライフを送りたいか」で選ぼう
年金の受給時期に関するポイントのまとめです。
■損益分岐点は「81歳〜82歳前後」。平均寿命まで生きるなら繰下げ(70歳受給など)が有利 ■繰上げは「すぐ使える安心」、繰下げは「長生きリスクへの備え(生涯の安心)」 ■65歳以降の就労収入や、新NISA資産(つなぎ資金)の有無とセットで判断する
「何歳で受け取れば一番得か」は、自分が何歳まで生きるか分からない以上、完璧な正解を事前に知ることはできません。
大切なのは損得勘定だけではなく、「何歳まで働きたいか」「いつ旅行や趣味にお金を使いたいか」「老後資金の枯渇をどう防ぐか」という、自分たちの理想のセカンドライフに合わせたプランを立てることです。
まずは「ねんきん定期便」や「ねんきんネット」で将来の受給見込額を確認し、不安な場合はプロのFPに相談して「老後資金と年金のシミュレーション」を行ってみることをおすすめします!