子どもの大学費用(300万〜500万円)を準備しようと考えた際、多くのお父さん・お母さんが最初に直面する疑問が「新NISA(つみたて投資枠)と学資保険、教育資金づくりにはどちらを選ぶべきなのか?」ということです。
「昔ながらの学資保険は安心感があるけれど、増えない気がする…」 「人気の新NISAで運用したいけれど、子どもが18歳になった時に元本割れしていたらどうしよう…」
結論から言うと、どちらか一方だけが絶対の正解というわけではありません。「元本保証と親の万が一の保障を重視するなら学資保険」「インフレ(学費の上昇)に対応しながら大きな運用益を狙うなら新NISA」が基本的な考え方となります。
本記事では、2つの手段の特徴・メリット・デメリット・18年後の受取額シミュレーションを徹底比較し、我が家に合った失敗しない選び方と「併用(ハイブリッド)プラン」を詳しく解説します。
一目でわかる!「新NISA」vs「学資保険」の特徴比較表
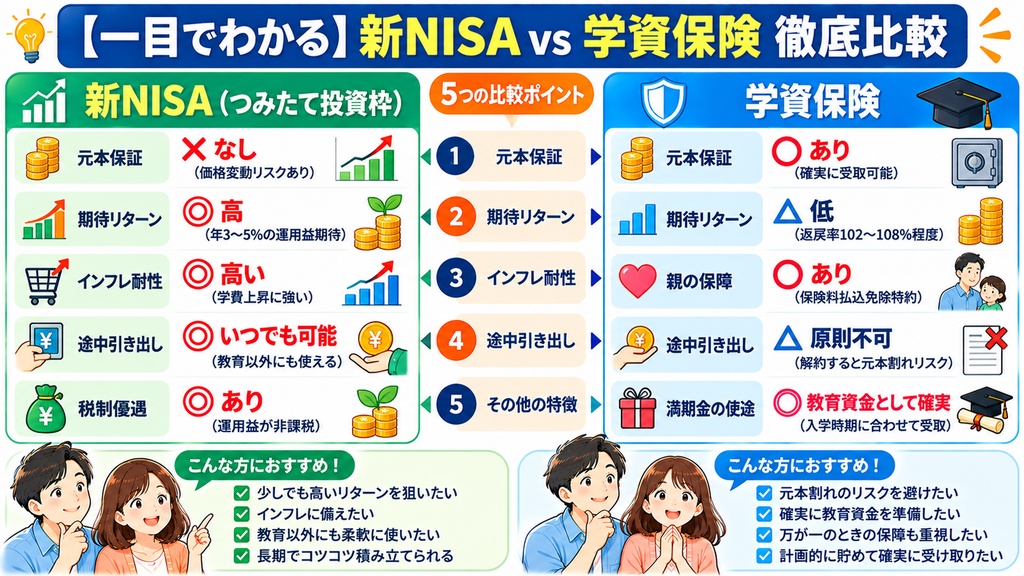
まずは、2つの準備手法の違いを一覧表で整理しました。
基礎データの比較一覧
| 比較項目 | 新NISA(つみたて投資枠) | 学資保険 |
| 元本保証 | なし(価格変動リスクあり) | あり(途中で解約しなければ元本保証) |
| 期待リターン | 高(年3〜5%程度の運用益期待) | 低(返戻率102〜108%程度) |
| 万が一の保障 | なし(親が死亡しても積立は自動停止) | あり(保険料払込免除特約がつく) |
| インフレ耐性 | 高い(物価上昇・学費値上げに強い) | 低い(契約時の受取額が固定される) |
| 途中引き出し | いつでも可能(柔軟性が高い) | 原則不可(途中で解約すると元本割れ) |
👉我が家は新NISAと学資保険どっちが向いている?専門のFPに【無料】で相談・診断してもらう
顧客満足度95%の保険相談なら保険マンモス
新NISAで教育資金を貯めるメリット・デメリット
資産形成の主流となった新NISAを活用して教育資金を作るメリットと注意点です。
メリット
■インフレ(将来の学費値上げ)に対応できる:全世界株式や米国株式などのインデックスファンドへ投資することで、世界の経済成長に合わせた高いリターン(年利3〜5%程度)が期待できます。 ■途中で資金が必要になった際に柔軟に引き出せる:中学・高校受験や塾代など、大学以前にまとまった資金が必要になった場合でも、必要な分だけ非課税で一部解約できます。
デメリット
■18歳時点で元本割れしているリスクがある:大学入学のタイミング(18歳時)に世界的な金融ショックや株価暴落が重なると、一時的に投資元本を下回る可能性があります。 ■親(大黒柱)の保障がつかない:親に万が一のことがあっても、NISA口座への自動積立が継続されるわけではありません。
学資保険で教育資金を貯めるメリット・デメリット
昔から親しまれてきた学資保険のメリットと注意点です。
メリット
■確実に決まった金額を受け取れる安心感:満期まで継続すれば、契約時に決めた満期金(例:300万円)が確実に手に入ります。 ■「保険料払込免除特約」で親の万が一に備えられる:親(契約者)が死亡または重度障害になった場合、以降の保険料支払いは免除され、満期金は予定通り全額支給されます。 ■強制的な貯蓄習慣ができる:口座から自動で引き落とされ、解約の手間があるため、途中で使い込んでしまうリスクを防げます。
デメリット
■低金利時代のため増え幅が小さい:現在の学資保険の返戻率は102〜108%程度が多く、18年間預けても数十万円程度しか増えません。 ■インフレに弱い:将来、大学の学費が大きく値上がりした場合、契約時に決めた満期金だけでは足りなくなる恐れがあります。
どっちがいくら増える?18年後のシミュレーション
同じ金額(月1.5万円×18年間=元本324万円)を積立・運用した場合の、18年後の受取額の違いを比較します。
■学資保険(返戻率105%の場合): 約340万円(元本+約16万円) ※確実性は抜群ですが、増え幅は控えめです。 ■新NISA(想定利回り・年3%運用の場合): 約430万円(元本+約106万円) ※堅実な運用でも学資保険を大きく上回る可能性があります。 ■新NISA(想定利回り・年5%運用の場合): 約520万円(元本+約196万円) ※大学費用(500万円)をほぼNISA単体で達成できる計算になります。
※新NISAの「暴落リスク」を抑える出口戦略 新NISAを活用する場合、子どもが15歳(高校進学時)くらいになった段階で運用資産の一部を段階的に売却し、現金や定期預金へ移動させておくことで、18歳時点の暴落リスクを回避することができます。
我が家はどっち?タイプ別・おすすめの選び方&併用プラン
家庭のリスク許容度や保険の加入状況に合わせて選ぶのがベストです。
新NISAが向いている家庭
■余剰資金があり、将来のインフレ(学費高騰)に備えたい ■すでに親(大黒柱)が十分な掛け捨ての生命保険(定期保険や収入保障保険)に入っている ■15歳以降の「資産の現金化(出口戦略)」を管理できる
学資保険が向いている家庭
■元本割れのリスクに恐怖があり、とにかく「絶対安全」を優先したい ■親の生命保険が手薄で、万が一の際の学費保障を兼ねたい ■意志が弱く、手元にお金があると使ってしまう
【最強の解決策】「学資保険×新NISA」のハイブリッド(併用)プラン
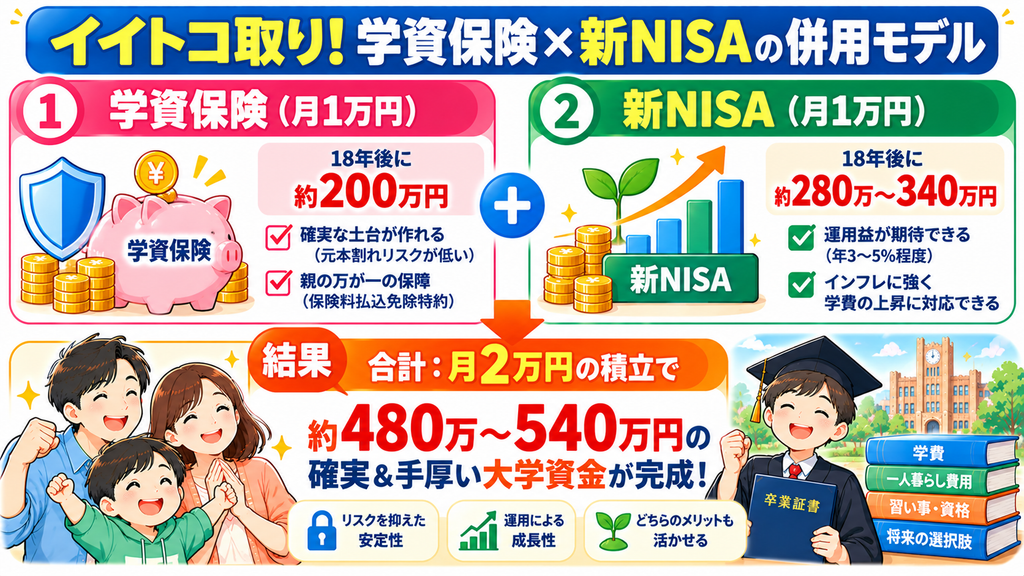
どちらか片方に絞る必要はありません。リスクとリターンのバランスを取る「併用プラン」が最も現実的で賢い選択です。
【ベースの確保】 学資保険(月1万円) ➔ 18年後に約200万円(元本保証 + 万が一の保障)【増額を狙う】 新NISA(月1万円) ➔ 18年後に約280万〜340万円(インフレ対策 + 運用益)
⇒ 合計:月2万円の積立で「約480万〜540万円」の確実&手厚い大学資金が作れる!
さらに、児童手当(全額貯留で約245万円)を組み込めば、無理のない積立金額で完璧な教育資金計画が完成します。
👉我が家は新NISAと学資保険どっちが向いている?専門のFPに【無料】で相談・診断してもらう
松井証券のNISA~100円から始められる~
まとめ:我が家のリスク許容度に合わせた「仕組み化」を始めよう
新NISAと学資保険には、それぞれ異なる強みと注意点があります。
■確実性と親の万が一の保障を求めるなら「学資保険」 ■インフレ対策と大きな運用益を求めるなら「新NISA」 ■迷ったら「学資保険で土台を作り、新NISAで上乗せする併用プラン」が最も安全
正解はご家庭のリスク許容度やライフプランによって異なります。
まずは「我が家は月いくらまで教育資金に回せるか」を試算し、ネット証券の口座開設や学資保険の無料資料請求・相談を活用して、今すぐ「積み立ての仕組み」を作りましょう!