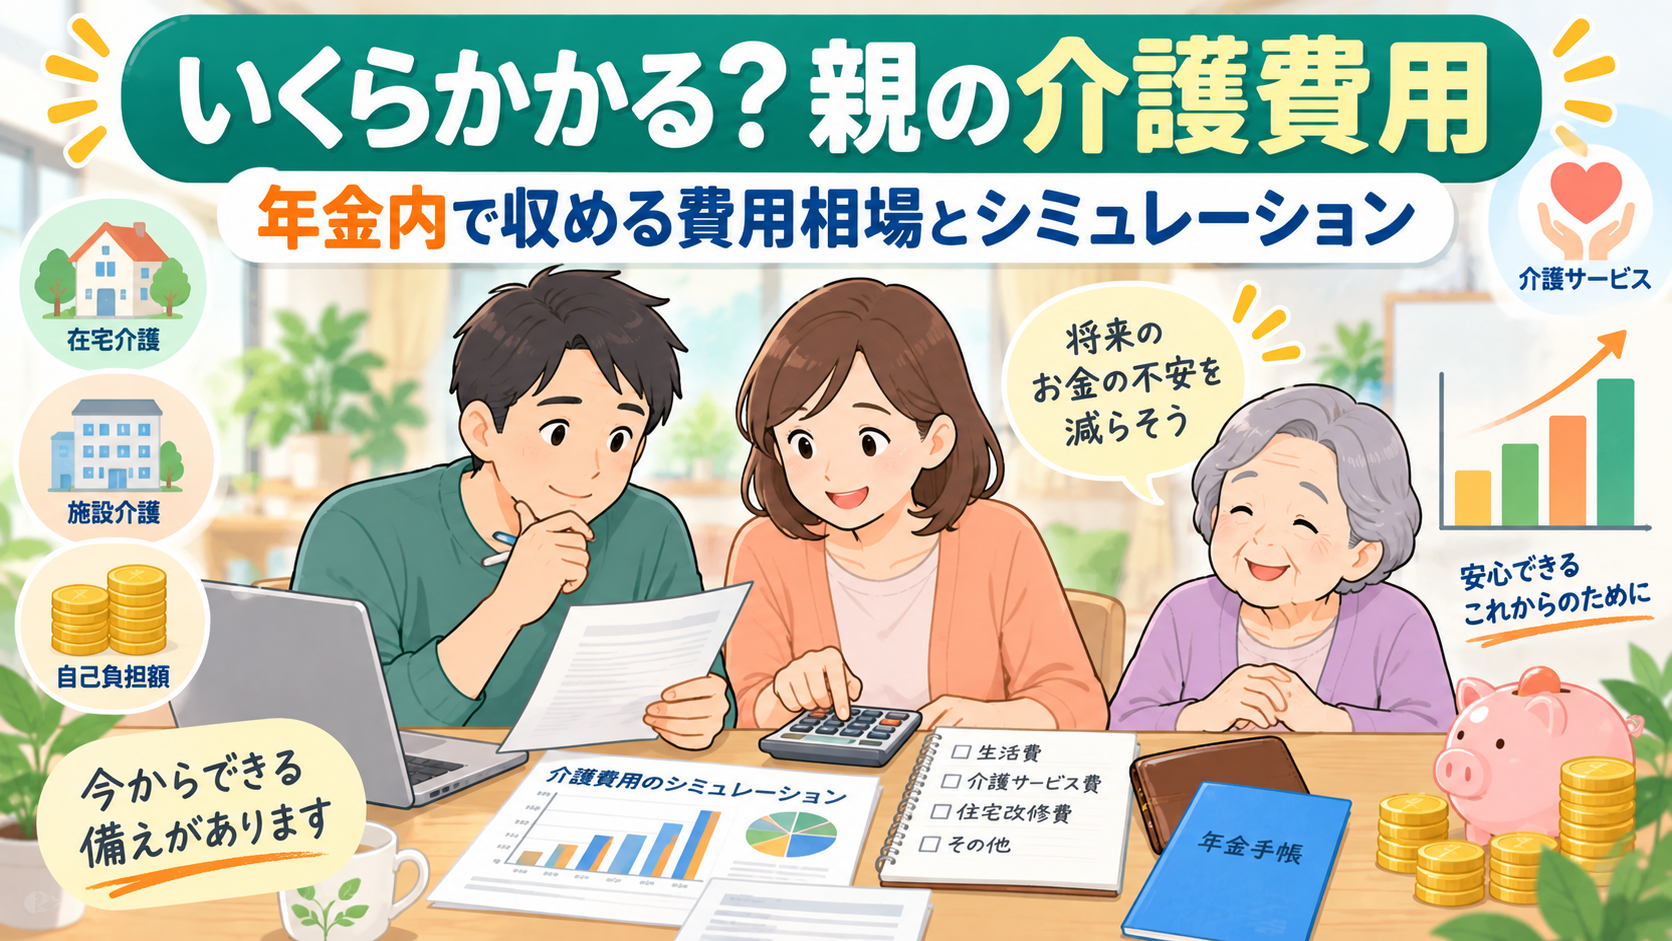
親の介護を意識し始めたとき、多くの方が最も恐怖や不安を感じるのが「介護費用(お金)」の問題です。
「親の介護で破産したらどうしよう…」
「施設に入れたら毎月何十万円もかかるのでは?」
このような疑問や不安を抱えるのは当然のことです。しかし、結論から言うと、介護資金の基本原則は「親の年金と預金の範囲内で賄うこと(子どもの自腹負担ゼロを目指す)」です。
本記事では、公的データに基づく介護費用の平均相場から、在宅介護と施設介護の費用シミュレーション、そして親の年金内で費用を収めるための具体的な3つの予算ルールを徹底解説します。
平均いくら?介護にかかる「一時費用」と「月額費用」の相場
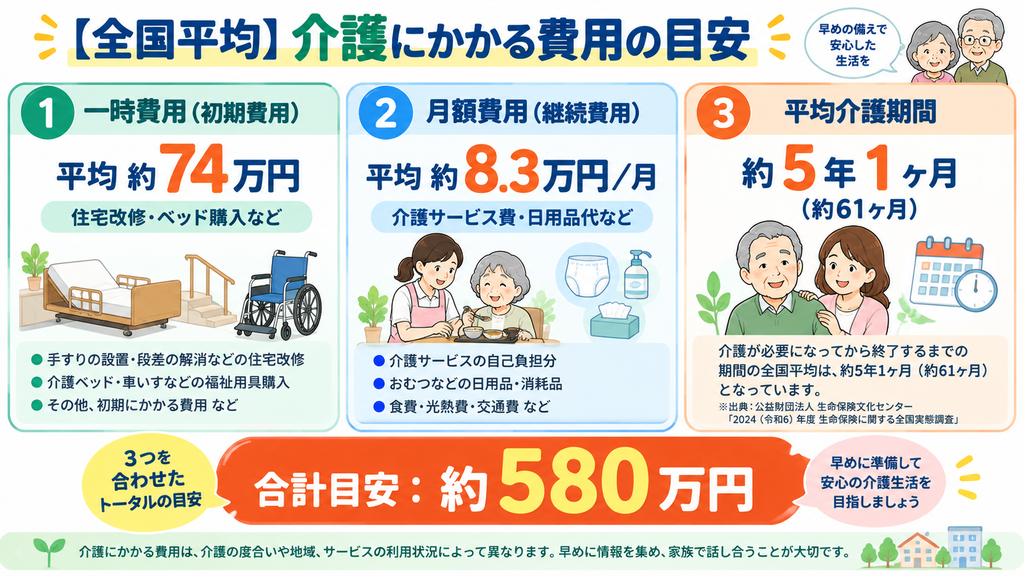
介護にかかる費用は、「一時費用(初期費用)」と「月額費用(継続費用)」の2つに分けて計算すると把握しやすくなります。
生命保険文化センターの「2021年度 生命保険に関する全国実態調査」によると、平均的な費用相場は以下のようになっています。
| 費用項目 | 平均相場 | 主な使い道・内訳 |
| 一時費用(初期費用) | 約74万円 | 住宅改修(手すり設置・段差解消)、介護用品(ベッド・車椅子等)の購入、施設入居の一時金など |
| 月額費用(継続費用) | 約8.3万円 / 月 | 介護サービス自己負担額、おむつ代・医療費・居住費・食費など |
| 平均介護期間 | 約5年1ヶ月(61.1ヶ月) | — |
トータルの概算目安
平均値で計算すると、介護にかかるトータル費用は約580万円(74万円 + 8.3万円 × 61ヶ月)となります。 ただし、これはあくまで全国平均です。「自宅で看るか」「施設に入るか」「どの程度の要介護度か」によって、必要な費用は大きく変動します。
条件でこんなに違う!「在宅介護」vs「施設介護」の費用シミュレーション
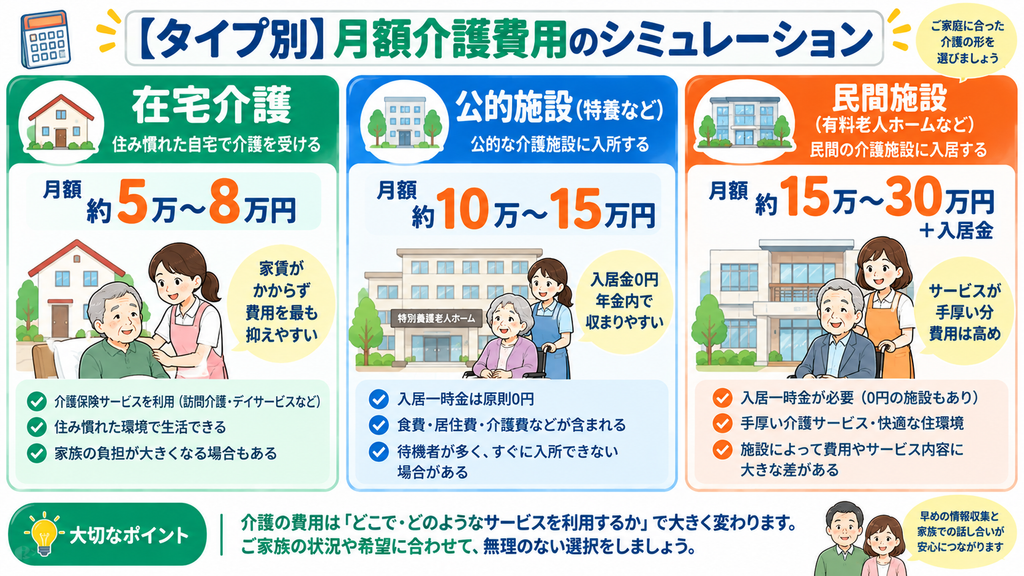
具体的にどのような形を選択すると、毎月いくら程度の費用がかかるのかをシミュレーションしてみましょう。
ケース1:【在宅介護】月額費用 約5万〜8万円
親の自宅で暮らしながら、デイサービス(通い)や訪問介護(ヘルパー)、福祉用具レンタルを利用するパターンです。
■費用内訳: 介護サービス自己負担分(1〜2万円)+ おむつ代・医療費(1〜2万円)+ 日常の光熱費・食費等 ■特徴: 家賃がかからないため、最も月額費用を抑えやすい形式です。ただし、家族の体力的・精神的負担が大きくなりやすい点に注意が必要です。
ケース2:【公的施設(特別養護老人ホーム等)】月額費用 約10万〜15万円
自治体や社会福祉法人が運営する公的な介護施設(特養)へ入居するパターンです(※原則、要介護3以上が対象)。
■費用内訳: 施設サービス費 + 居住費 + 食費 + 日常生活費 ■特徴: 入居一時金(初期費用)が0円で、月額費用も比較的安く抑えられます。親の受給年金の範囲内(月10万〜15万円前後)で無理なく支払いやすいため、最も人気が高い選択肢です。
ケース3:【民間施設(有料老人ホーム・サ高住等)】月額費用 約15万〜30万円+入居一時金
民間の事業者が運営する介護付き有料老人ホームや、サービス付き高齢者向け住宅(サ高住)へ入居するパターンです。
■費用内訳: 月額利用料(15万〜30万円超)+ 入居一時金(0円〜数千万円まで様々) ■特徴: 設備が綺麗でサービスも手厚い反面、費用は高めです。親の預貯金や不動産売却益などのまとまった資金がある場合に適しています。
親の持ち出し(自腹)ゼロへ!年金内で収める3つの予算ルール
子ども世代が自分の生活費や教育費を削って親の介護費を立て替える「介護貧乏」を防ぐために、以下の3つのルールを徹底してください。
ルール1:一番最初に「親の年金額・預金額」をオープンにする
介護プランを立てる第一歩は、「親の収入(毎月の年金額)と資産(預貯金・不動産)」の上限を把握することです。
例:親の年金が月12万円の場合 ➔ 毎月の介護費用の上限を「12万円以内」に設定する。
予算の上限が決まれば、利用できる介護サービスや入居できる施設の選択肢が自然と絞られてきます。
ルール2:子どもが費用を立て替えたら「親の口座」から補填する
病院の支払いや介護用品の購入などで子どもが一時的に立替払いをした場合は、領収書を保管しておき、必ず親の口座から引き出して清算しましょう。 「少しだから」と自腹を切り続けると、長期化した際に子供世代の家計が破綻してしまいます。
ルール3:自己負担額を抑える公的制度(高額介護サービス費など)を使い倒す
介護保険には、世帯の所得に応じて自己負担額の上限を設ける仕組みや、負担を軽減する公的制度が多数用意されています。
■高額介護サービス費: 1ヶ月に支払った介護サービスの自己負担額が上限額(一般的な所得階層で月44,400円)を超えた場合、超えた分が払い戻される制度。 ■高額医療・高額介護合算制度: 1年間の「医療費」と「介護費用」の自己負担額を合算し、上限を超えた分が支給される制度。 ■特定入所者介護サービス費(補足給付): 住民税非課税世帯の場合、施設入居時の「食費」や「居住費」が大幅に減額される制度。
「もし年金だけでは足りない場合」の対処法3選
親の年金額が少なかったり、要介護度が高くなって自己負担が増えたりした場合は、以下の対処法を検討しましょう。
対処法1:実家の売却・活用(実家じまい)で介護資金を作る
親が施設へ入居して空き家になった実家を売却(または賃貸)することで、まとまった介護資金を作ることができます。実家の維持費や固定資産税の負担も削減できるため一石二鳥です。
対処法2:社会福祉協議会の「要保護世帯向け不動産担保担保資金」等を検討する
持ち家はあるが現金がない場合、自宅を担保にお金を借り入れて介護費用や生活費に充てる公的融資制度(リバースモーゲージの公的版など)を活用する選択肢もあります。
対処法3:公的施設(特養)の空きが出るまで在宅+ショートステイで凌ぐ
費用が安価な特別養護老人ホーム(特養)は順番待ちが発生することがあります。入居の順番が回ってくるまでは、在宅介護に「ショートステイ(短期入所)」を組み合わせて家族の負担を減らしながら費用を抑えて待つのが一般的です。
まとめ:親の資産範囲で無理のない介護プランを立てよう
親の介護において最も重要なのは、「子どもの持ち出し(自腹)を出さないこと」と「親の年金・資産の範囲で細く長く続けられる計画を立てること」です。
■まずは親の年金額と預金額を正しく把握する ■毎月の予算(年金額)に収まる範囲で介護サービスや施設を選ぶ ■高額介護サービス費などの公的減免制度を忘れずに申請する
「いくら使えるのか」が分かれば、漠然としたお金の不安は解消されます。まずは地域包括支援センターやケアマネジャーに親の予算を正直に伝え、予算内で収まる最適な介護プランを一緒に組み立ててもらいましょう!