子育て世帯の家計を直接的に支えてくれる大きな味方が「児童手当」です。
2024年10月に実施された法改正(拡充)によって、所得制限が撤廃され、支給期間が高校生まで延長されるなど、より手厚く使いやすい制度へと進化しました。
結論から言うと、生まれた時から高校卒業まで児童手当を手につけずに全額貯め続けるだけで、子ども1人あたり約245万〜300万円(第3子以降は最大約648万円)の教育資金を作ることができます。
これは、大学進学時の目標額(300万〜500万円)の大部分をカバーできる非常に大きな金額です。
本記事では、改正後の最新ルール、全額貯めた場合の詳細なシミュレーション、生活費に使い込まないための口座管理術、そして新NISAなどを活用した賢い資産運用法を徹底解説します。
何が変わった?2024年10月改正「児童手当」の新ルールをおさらい
まずは、2024年10月分(12月支給)からスタートした新制度の変更点を確認しておきましょう。
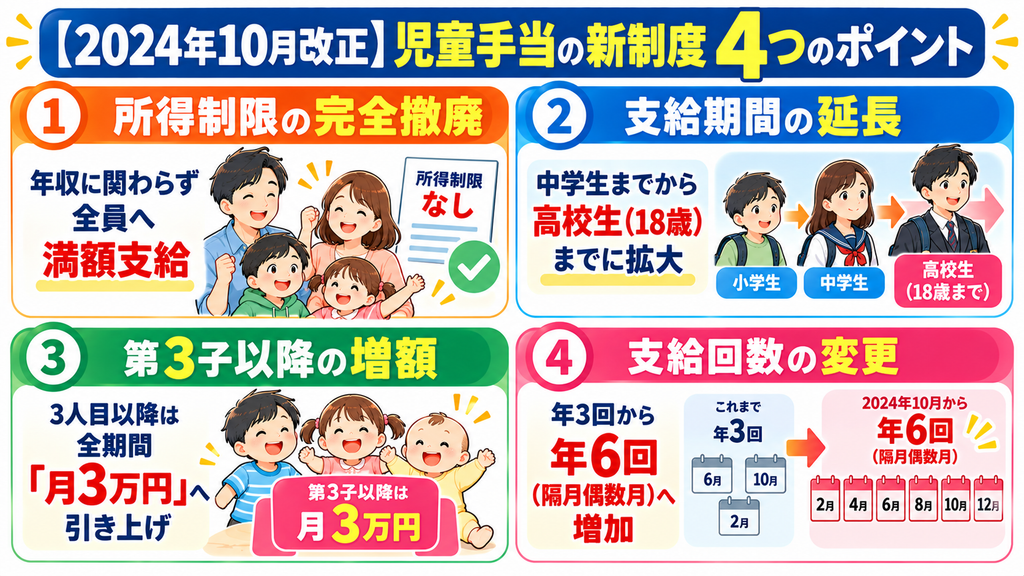
主な変更点4つのポイント
■所得制限の完全撤廃: 親の年収に関わらず、すべての子どもに満額支給されます。 ■支給期間が「高校生(18歳到達後の年度末)」まで延長: 従来の「中学生まで」から3年間延長されました。 ■第3子以降は月3万円へ増額: 多子世帯への給付額が大幅に引き上げられました。 ■支給回数が「年6回(偶数月)」へ変更: 年3回(4ヶ月分ずつ)から、偶数月の年6回(2ヶ月分ずつ)へ変更されました。
年齢・人数別の支給額一覧
| 対象となる年齢 | 第1子・第2子の支給額(月額) | 第3子以降の支給額(月額) |
| 0歳〜3歳未満 | 15,000円 | 30,000円 |
| 3歳〜高校生(18歳到達後の年度末) | 10,000円 | 30,000円 |
全額貯めるといくら?【人数別】積立シミュレーション
児童手当を生まれた時から高校卒業まで一切使わずに貯留した場合の総額をシミュレーションします。
子ども1人(第1子・第2子)の場合の総額
■0歳〜3歳未満(36ヶ月): 1.5万円 × 36ヶ月 = 54万円 ■3歳〜高校卒業(18歳までの15年間=180ヶ月): 1万円 × 180ヶ月 = 180万円 ■⇒ 総支給額:約234万〜245万円(※生まれ月による微増減あり)
約245万円の土台があれば、大学進学時の学費や初年度納付金の多くを無理なく賄うことができます。
第3子以降(多子世帯)の場合の総額
■0歳〜高校卒業(18年間=216ヶ月): 3万円 × 216ヶ月 = 648万円
第3子以降の場合、全額貯めると約650万円となり、私立大学の学費や一人暮らしの仕送り費用までほぼ全額をカバーできる水準になります。
児童手当を絶対に使い込まないための「3つの口座管理術」
児童手当が「いつの間にか日々の生活費や外食費に消えてしまった…」という事態を防ぐための鉄則です。
親の「メイン生活口座」と完全に分離する
児童手当の振込口座を、親の給与振込口座や日々の引き落とし口座と同じにしておくと、お金に色がついていないため生活費として消費されがちです。
「子ども名義の専用口座」へ自動振り替えする
児童手当が振り込まれる親名義の指定口座から、振込月(偶数月)に合わせて「子ども名義の定期預金口座」や「教育資金用口座」へ自動で振替設定(または積立設定)をしておきましょう。
先取り貯蓄の仕組みを作る
手当が振り込まれるのを待つのではなく、最初から「無かったもの」として教育資金口座へ自動積立される仕組みを作ることが最重要です。
👉我が家の児童手当はどう増やす?専門のFPに【無料】で教育資金のシミュレーションを【保険マンモス】に依頼する:
全国4,500名以上のFPと提携しています!
ただ貯めるだけは勿体ない!児童手当を増やす「3つの活用法」
銀行の普通預金に置いておくだけでも約245万円になりますが、インフレ(物価上昇・学費値上げ)に対応するため、児童手当を「運用原資」として育てる方法もおすすめです。
活用法1:新NISA(つみたて投資枠)で運用しながら増やす【おすすめ】
児童手当(月1万〜1.5万円)をそのまま新NISAのつみたて投資枠へ回し、全世界株式(オール・カントリー)や米国株式(S&P500)などのインデックスファンドで18年間運用します。
■元本(児童手当): 約245万円 ■18年後の想定額(年利3〜5%で運用した場合): 約330万〜400万円
運用の力を使うことで、児童手当だけで大学費用目標(300万〜500万円)をほぼ達成できる可能性が高まります。
👉児童手当を効率よく運用!新NISAで積立投資を始めるなら次の人気ネット証券で:
【楽天証券】<期間限定>最大20,700ポイントキャンペーン マネックス証券 つみたてNISA活用法2:学資保険で元本確保+大黒柱の保障を固める
「元本割れのリスクを避けたい」「親(契約者)に万が一のことがあった際の学費を確実に残したい」という場合は、児童手当の支給額に合わせて学資保険に加入し、保険料として積み立てていく方法が適しています。
活用法3:児童手当+自前の積立(月1万円)で「目標500万円」を完成させる
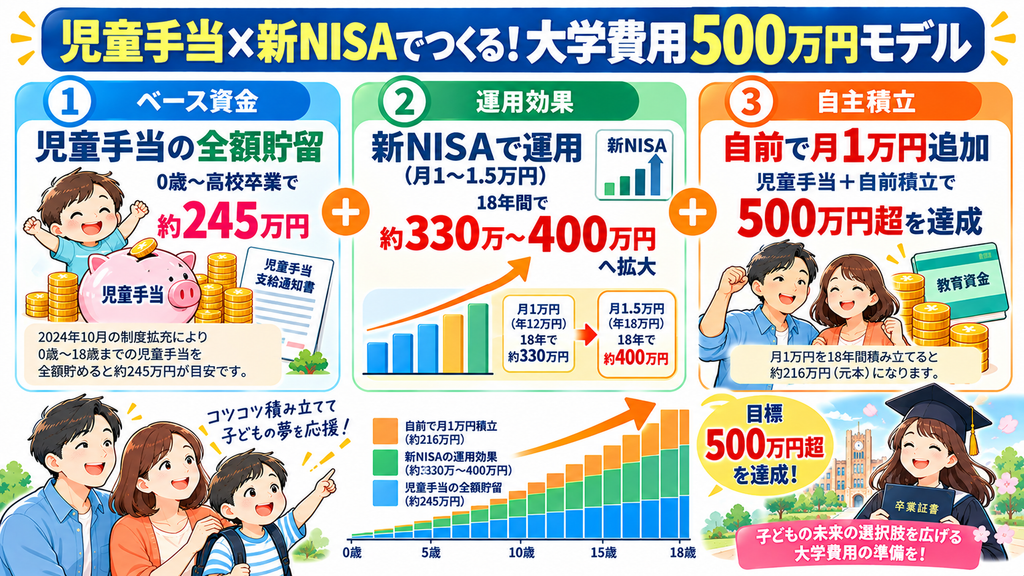
■児童手当の全額貯留:約245万円 ■自前での新NISA積立(月1万円×18年):約216万円(+運用益) ■⇒ 合計:500万円以上を無理なく達成
児童手当をベースにしつつ、自分たちで月1万円を追加するだけで、私立大学や一人暮らしにも対応できる手厚い教育資金が作れます。
まとめ:児童手当は「未来の大学費用」として0歳から囲い込もう
2024年10月の改正により、児童手当は子育て世帯にとってさらに強力な資金源となりました。
■全額貯め続けるだけで、子ども1人あたり約245万円(第3子以降は最大約650万円)になる ■生活費口座と分離し、自動で専用口座や新NISAへ回す仕組みを作る ■新NISAや学資保険と組み合わせることで、大学費用目標(500万円)を安全・確実に達成できる
児童手当を「日々の生活費」として使うか、「未来の教育費」として囲い込むかで、子どもの将来の進路の選択肢は大きく広がります。
まずは児童手当の受取口座を確認し、子ども名義の口座や新NISAへの自動積立設定を行ってみましょう!