「親の物忘れが最近ひどくなってきたけれど、介護費用は親の預金から出せるよね?」 「親が認知症になると、銀行口座が使えなくなると聞いたけれど本当?」
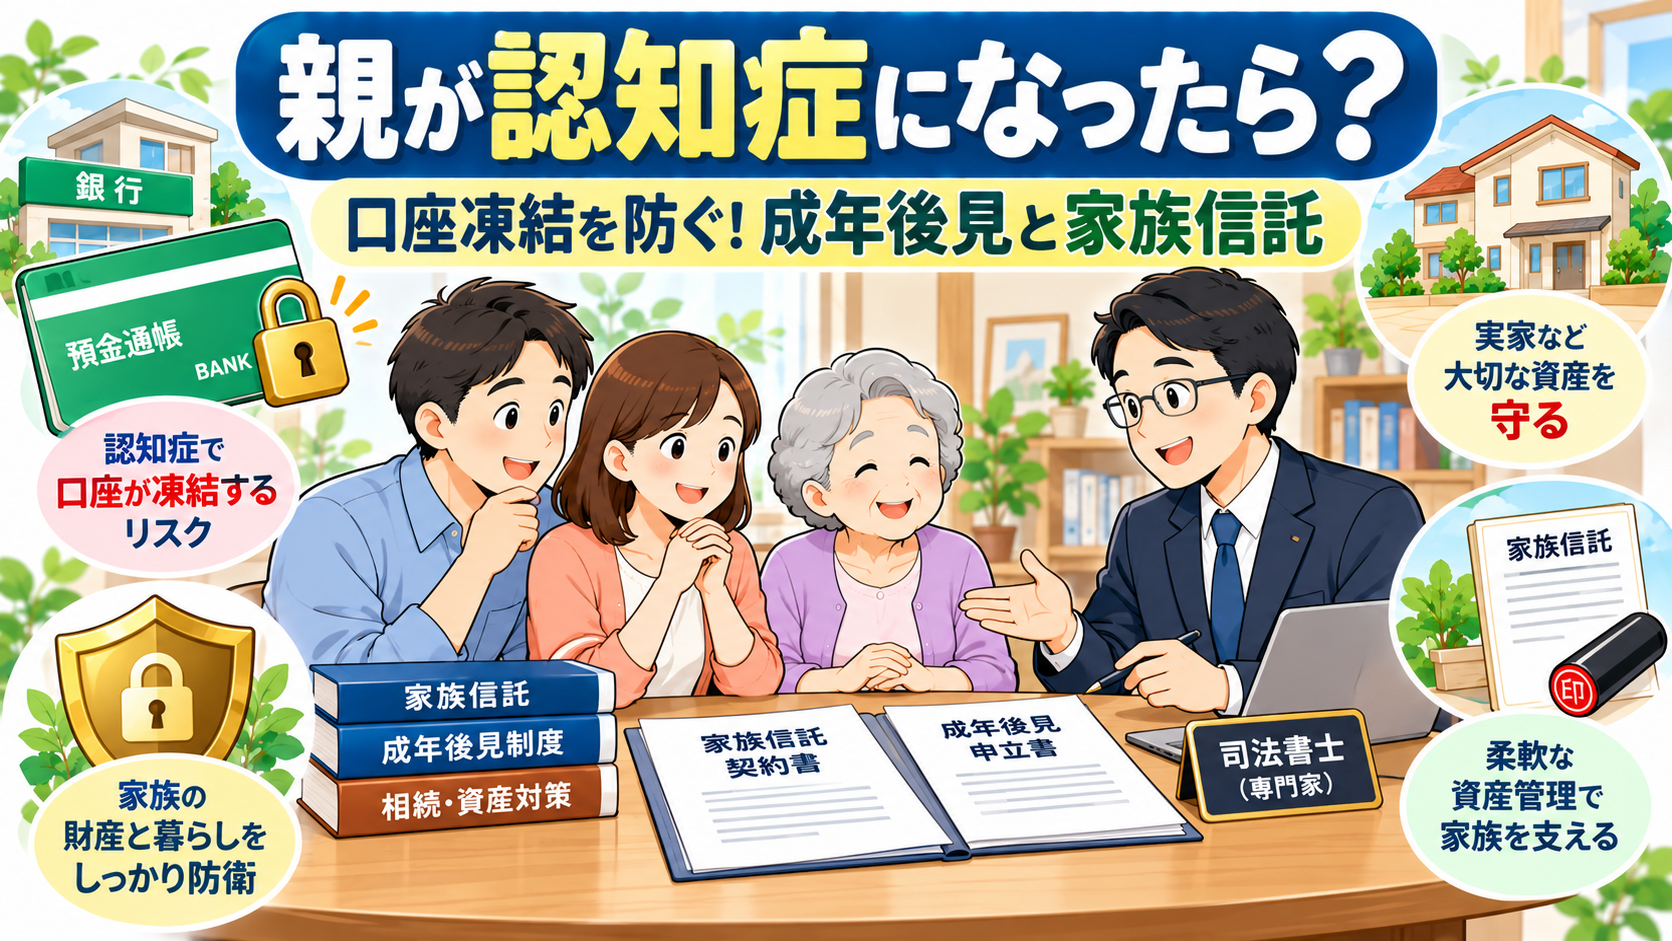
高齢の親を持つ世代にとって、避けて通れないのが「認知症に伴う資産凍結(口座凍結)リスク」です。
親の判断能力(意思能力)が低下すると、親の銀行口座からの預金の引き出し、定期預金の解約、さらには老人ホームの入居費用をつくるための「実家(不動産)の売却」ができなくなってしまいます。
結果として、介護費用や医療費を子ども世代が自分たちのポケットマネーから立て替えざるを得なくなり、家計が破綻してしまうケースが後を絶ちません。
本記事では、認知症による口座凍結の仕組みから、資産凍結を防ぐ・解消するための2大手段「成年後見制度(法定後見・任意後見)」と「家族信託」の違い・選び方まで分かりやすく解説します。
知らないと危険!親が認知症になると「口座凍結」される理由
金融機関(銀行・信用金庫など)は、口座名義人の判断能力が低下したと判断した時点で、本人の資産を守るために口座の取引を制限(事実上の凍結)します。
なぜ銀行は口座を凍結するのか?
認知症で判断能力が十分でない状態では、「本人の本当の意思で引き出そうとしているのか」が確認できません。親族による勝手な預金の使い込みや詐欺被害を防ぐ目的で、銀行側が法的な保全措置をとるためです。
口座凍結で起きる「3つの大問題」
■介護費用・医療費が引き出せなくなる:親の医療費やデイサービス・施設の費用を、親の口座から支払えなくなります。 ■実家の売却やリフォーム契約ができない:介護資金を作るために実家を売ろうとしても、名義人本人の意思確認が取れないため、売買契約を結べません。 ■施設入居手続きの代理ができない:有料老人ホームや介護施設との契約手続きも本人の同意・捺印が取れず難航します。
成年後見制度とは?「法定後見」と「任意後見」の違い
口座凍結や契約不能に陥った際の法的な解決策が「成年後見制度」です。大きく分けて「法定後見」と「任意後見」の2種類があります。
法定後見制度(認知症進行「後」に利用)
すでに認知症が進行し、判断能力が低下した後に、家庭裁判所に申し立てて後見人を選んでもらう制度です。
■注意点: 家族が選任されるとは限らず、弁護士や司法書士などの「第三者(専門家)」が後見人に選ばれるケースが半数以上です。専門家が選ばれると、親の資産規模に応じて毎月2万〜6万円前後の報酬(費用)が親の資産から永久に発生します。また、財産管理は裁判所の監督下に入るため、資産運用や実家の売却が自由にできなくなります。
任意後見制度(認知症進行「前」に契約)
親に十分な判断能力があるうちに、「将来、認知症になったら誰にどんな権利を委任するか」を公正証書で契約しておく制度です。
■特徴: 信頼できる子どもを後見人に指名できます。ただし、実際に認知症になって制度がスタートすると「任意後見監督人」という専門家が裁判所から選任され、一定の月額報酬が発生します。
今注目の「家族信託」とは?成年後見との違いとメリット
近年、成年後見制度のデメリット(使い勝手の悪さや継続費用)を補う方法として急速に普及しているのが「家族信託」です。
家族信託の基本(親が健康なうちに結ぶ契約)
親(委託者)が所有する預貯金や不動産などの財産の「管理・処分の権利」だけを、信頼できる子ども(受託者)に託す契約です。所有権自体は親に残りますが、子どもの口座で信託財産を管理できるようになります。
家族信託の3大メリット
■親が認知症になっても子どもの判断で資金を出せる 親が認知症になっても信託口座は凍結されず、受託者(子ども)の印鑑で介護費用の引き出しや口座管理ができます。 ■実家(不動産)の売却がスムーズにできる 親名義の実家を、子どもの判断・署名でいつでも売却・賃貸化して、介護費用に充てることができます。 ■継続的なランニングコストがかからない 裁判所の監督下に入らないため、毎月発生する後見人報酬などが一切かかりません。
一目でわかる!「法定後見」vs「任意後見」vs「家族信託」比較表
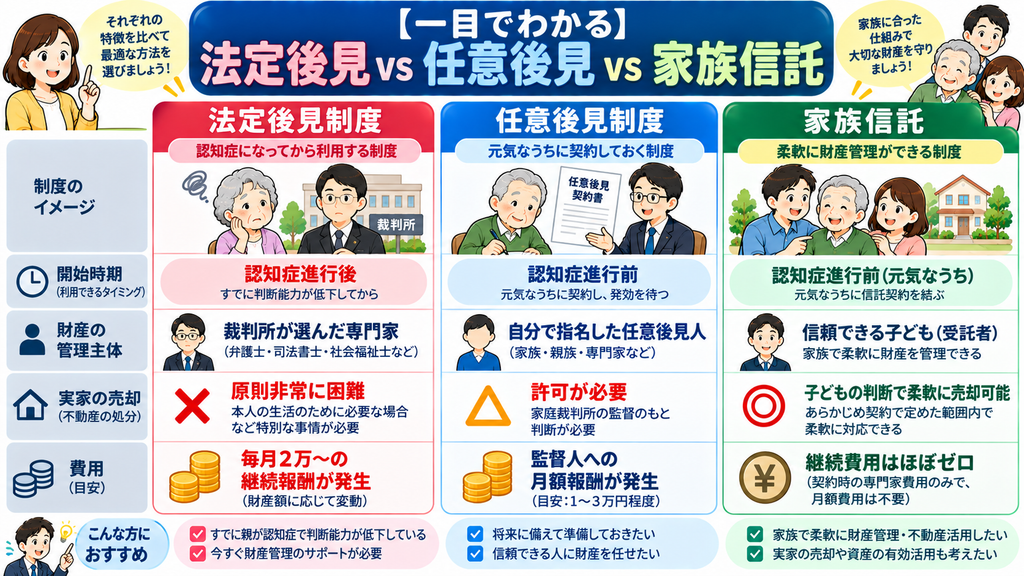
3つの制度の特徴・違いを比較表で整理しました。我が家の目的に合わせて選ぶ参考にしてください。
| 比較項目 | 法定後見制度 | 任意後見制度 | 家族信託 |
| 契約・申立の時期 | 認知症が進行した後 | 認知症が進行する前 | 認知症が進行する前 |
| 誰が管理・処分するか | 家庭裁判所が選んだ後見人 | 自分で選んだ任意後見人 | 受託者(信頼できる子ども) |
| 実家(不動産)の売却 | 原則非常に困難(許可が必要) | 裁判所の許可が必要 | 子どもの判断で柔軟に売却可能 |
| 管理の柔軟性 | 低い(財産維持が最優先) | 中程度(監督人のチェックあり) | 高い(生活費・医療費等に柔軟に充当) |
| 費用面 | 初期低め/月額報酬発生(毎月2万〜) | 初期中程度/月額報酬発生 | 初期費用あり/継続費用はほぼゼロ |
親が元気な今だからできる!資産凍結を防ぐ3つの生前対策
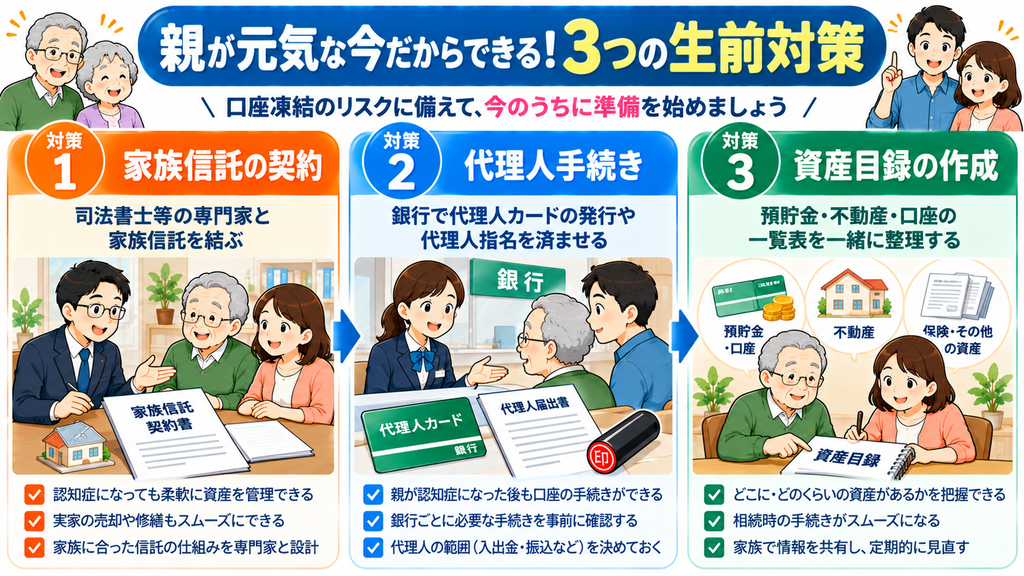
親の判断能力がしっかりしている「今」だからこそ準備できる具体的なアクションは以下の3つです。
対策1:司法書士などの専門家と「家族信託」の契約を結ぶ
親が70代〜80代でまだ元気なうちに、実家や介護用資金について家族信託契約を結んでおきます。司法書士や信託コンサルタントに相談することで、トラブルのない最適な契約書を作成できます。
対策2:銀行の「代理人カード発行」や「代理人指名手続き」をしておく
大手銀行などでは、本人があらかじめ指定したご家族(代理人)が窓口やATMで出入金できるようにするサービス(予約型代理人サービス等)を提供しています。今すぐできる最も手軽な備えです。
対策3:親の預貯金・不動産などの「資産目録」を作っておく
どの銀行にいくらの預金があるのか、通帳や印鑑の保管場所、不動産の権利証の場所などを一覧表(資産目録)にして整理しておきましょう。
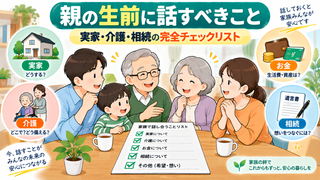
まとめ:親の「判断能力があるうち」の準備が最大の防衛策
親の認知症対策・口座凍結対策で最も重要な注意点は、「親の認知症が完全に進行した後は『家族信託』も『任意後見』も一切契約できなくなる」ということです。
■認知症になると親の預金引き出しや実家の売却が凍結されるリスクがある ■事前に「家族信託」を結んでおけば、子どもの判断で柔軟に親の介護費用を出せる ■元気なうちに司法書士等の専門家へ相談することが最大の防衛策
「うちの親はまだ大丈夫」と思っている時期こそが、対策を始める最高のタイミングです。まずは司法書士や家族信託の専門窓口の無料相談を活用し、我が家に合った準備を進めていきましょう!