子どもの教育費の中で、最も大きなお金が一度に出ていく最大の山場が「大学費用」です。
「大学費用として子ども1人あたり300万〜500万円は貯めておきましょう」とよく言われますが、実際のところ国公立か私立か、文系か理系か、そして自宅通学か一人暮らし(自宅外通学)かによって、必要となる資金は数百万円単位で変わってきます。
大切なのは、進路ごとのリアルな内訳(学費+生活費)を事前に把握し、子どもが18歳を迎えるタイミングから逆算して「我が家の目標額」を計画的に準備することです。
本記事では、大学の進路別費用一覧から、見落としがちな一人暮らし費用、我が家の目標額の決め方、そして18歳までに効率よく貯めるための3つのステップを詳しく解説します。
【進路別】大学4年間でかかる「学費」の内訳と総額
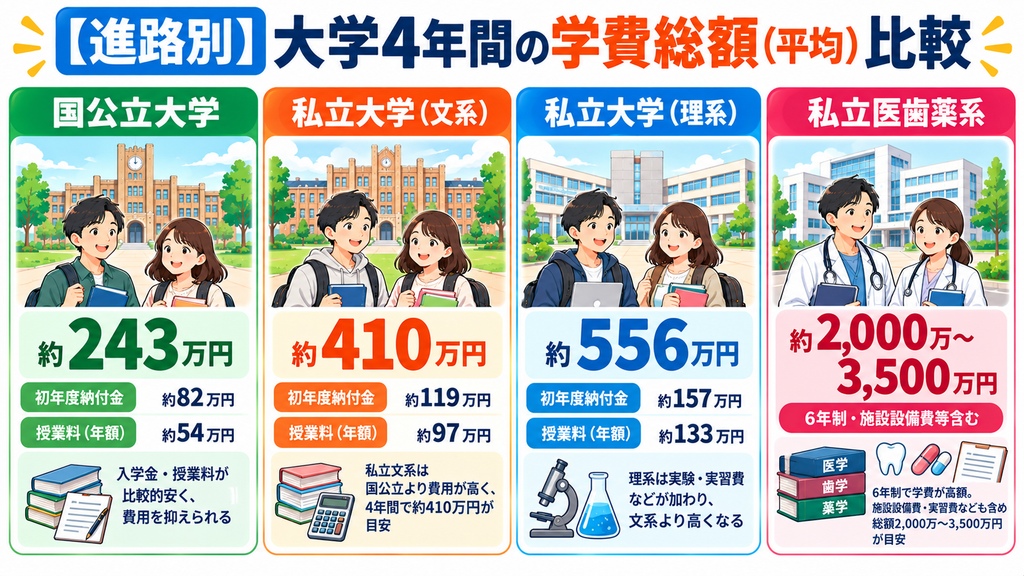
文部科学省の調査データ等を参考に、大学4年間の「学費(入学金+授業料+施設設備費など)」の目安を進路別に整理しました。
進路別の学費内訳と4年間の総額目安
| 大学の進路 | 初年度納付金(入学金+授業料等) | 2年目以降の年額 | 4年間の学費総額 |
| 国公立大学(全学部共通) | 約82万円 | 約54万円 | 約243万円 |
| 私立大学(文系) | 約119万円 | 約97万円 | 約410万円 |
| 私立大学(理系) | 約157万円 | 約133万円 | 約556万円 |
| 私立大学(医歯薬系・6年制) | 約350万〜800万円 | 約300万〜500万円 | 約2,000万〜3,500万円 |
※国公立大学は標準額ベース。私立大学は平均値の目安です。
学費以外に発生する「受験費用」や「手続金」のリアル
大学入学時には、学費そのもの以外にもまとまった現金が必要です。
■受験費用: 1校あたり約3万5,000円。複数校受験+交通費・宿泊費で15万〜30万円。 ■滑り止め校の入学手続金: 本命校の合格発表前に、併願校へ納付する入学金(約20万円)。進学しない場合は「捨て金」となりますが、権利確保のために用意しておく必要があります。
見落とし厳禁!学費以外にかかる「仕送り・一人暮らし費用」
大学費用を計画する上で、学費と同等以上に家計へインパクトを与えるのが「自宅外通学(一人暮らし)」の費用です。
自宅通学 vs 自宅外通学の費用差
■一人暮らしの初期費用: アパートの敷金・礼金、家具家電の購入、引っ越し費用で約50万〜80万円。 ■毎月の仕送り額平均: 居住地域やアルバイト収入にもよりますが、毎月の仕送り額の平均は約7万〜10万円(年間約80万〜120万円)。
学費と仕送りを合わせた「4年間の総額」シミュレーション
例えば、「私立理系大学+一人暮らし」の場合:
■4年間の学費:約550万円 ■一人暮らし初期費用+4年間の仕送り:約450万円 ■⇒ 4年間の総額:約1,000万円
このように、進路と通学形態によっては子ども1人あたり1,000万円規模の資金が必要になります。
👉我が家の進路だといくら必要?専門のFPに【無料】で大学資金のシミュレーションを依頼する⇒保険マンモス
全国4,500名以上のFPと提携しています!
我が家はいくら貯める?目標額の設定と3つの決定パターン
1,000万円という数字を見ると気後れしてしまいますが、すべてを親の貯蓄だけで賄う必要はありません。家庭のポリシーに合わせて目標額を設定しましょう。
【パターン1】 親が全額(学費+一人暮らし費用)を準備する ➔ 目標:500万〜800万円
【パターン2】 学費は親が準備し、生活費は奨学金・アルバイト ➔ 目標:300万〜500万円
【パターン3】 国立レベルの基本学費を親が準備する ➔ 目標:300万円
一般的には、「子ども1人あたり300万〜500万円」を親が18歳までに準備する目標額とし、それ以上の不足分(私立理系への進学や一人暮らし費用など)は「奨学金」や「本人のアルバイト」でカバーする設計にするご家庭が多いです。
大学費用を18歳までに効率よく貯める「3つの実践ステップ」
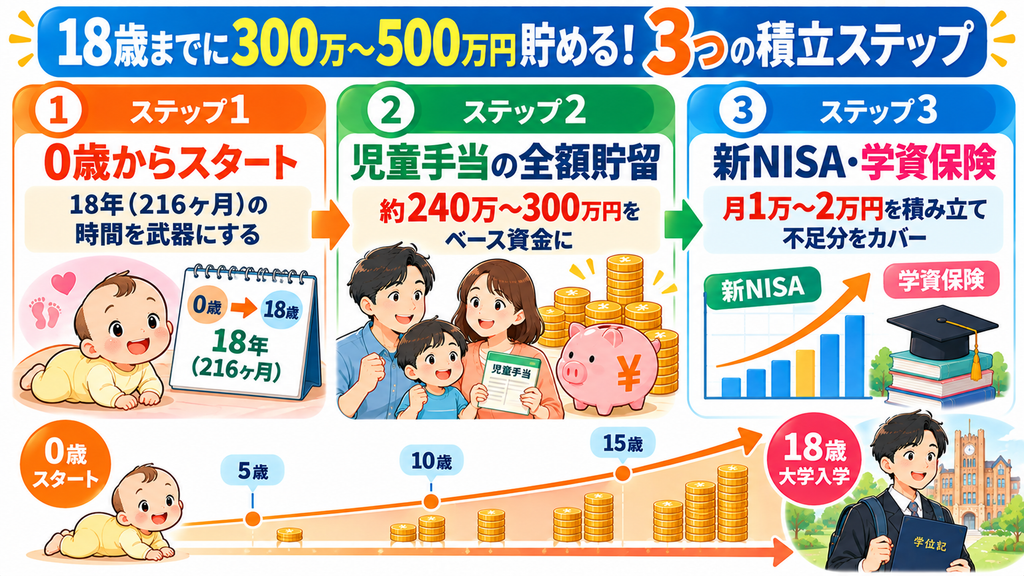
目標額(300万〜500万円)を達成するための具体的なロードマップです
ステップ1:子どもが生まれたらすぐ(0歳から)積立をスタートする
大学費用づくりの最大の武器は「時間」です。
0歳から18歳までの18年間(216ヶ月)あれば、毎月小さめの金額でも時間をかけて大きな資産を作ることができます。
ステップ2:「児童手当」をベース資金として確保する
高校卒業まで全額貯留することで得られる約240万〜300万円の児童手当を、そのまま大学費用の土台(ベース)にします。
ステップ3:不足分(月1万〜2万円)を新NISAや学資保険で積立運用する
目標額500万円を目指す場合、児童手当の約300万円に加えて、あと200万円が必要です
■新NISA(つみたて投資枠): 月1万円を18年間、想定利回り(年3〜5%)で積立運用すると、投資元本216万円に対して約280万〜340万円に増える可能性があります。 ■学資保険: 万が一の親の保障を確保しつつ、18歳時点で確実に200万円を受け取る設定にします。
👉0歳から始めれば月々1万円台!新NISAで積立を始めるなら次の人気ネット証券で
マネックス証券 つみたてNISAまとめ:大学費用は「時間」を味方につけた早期スタートが勝利の鍵
大学費用は大きな金額が必要となりますが、直前になって慌てるのではなく、子どもの幼少期から準備を始めることで家計への負担を最小限に抑えられます。
■学費だけでなく、受験費用や一人暮らし(仕送り)費用まで含めて試算する ■ご家庭の方針に合わせた「親の準備目標額(300万〜500万円)」を設定する ■児童手当+新NISA(または学資保険)を組み合わせ、0歳からコツコツ積み立てる
「うちはまだ子どもが小さいから」と思っている時期こそが、最も効率よく貯められる最大のチャンスです。まずは新NISAの口座開設や、ライフプランのシミュレーションから第一歩を踏み出してみましょう!