「『保障と貯蓄が同時にできてお得!』と勧められて、外貨建て保険や学資保険に入っていませんか?」 「『銀行に預けておくより利回りが良いですよ』というセールストークは本当?」 「途中解約すると元本割れするのが怖くて、なかなか見直せずにいる…」
子どもが生まれた際の教育資金づくりや老後資金の準備として、絶大な人気を誇るのが「学資保険」や「米ドル建て終身保険」「変額保険」といった「貯蓄型保険」です。 一見すると「万が一の保障もつきながら、将来お金が増えて戻ってくる夢のような商品」に思えます。
しかし、投資と保険のプロであるFPの視点からお伝えすると、貯蓄型保険は「最も手数料が高く、資産が増えにくい不効率な金融商品」の代表例です。
本記事では、貯蓄型保険に潜む隠れた高額手数料やリスクの正体から、「新NISA + 掛け捨て保険」へ切り替えるべき決定的な理由、すでに加入している人の具体的な見直し手順までを徹底解説します。
「保障と貯蓄」を一緒にしてはいけない!貯蓄型保険の3つの罠
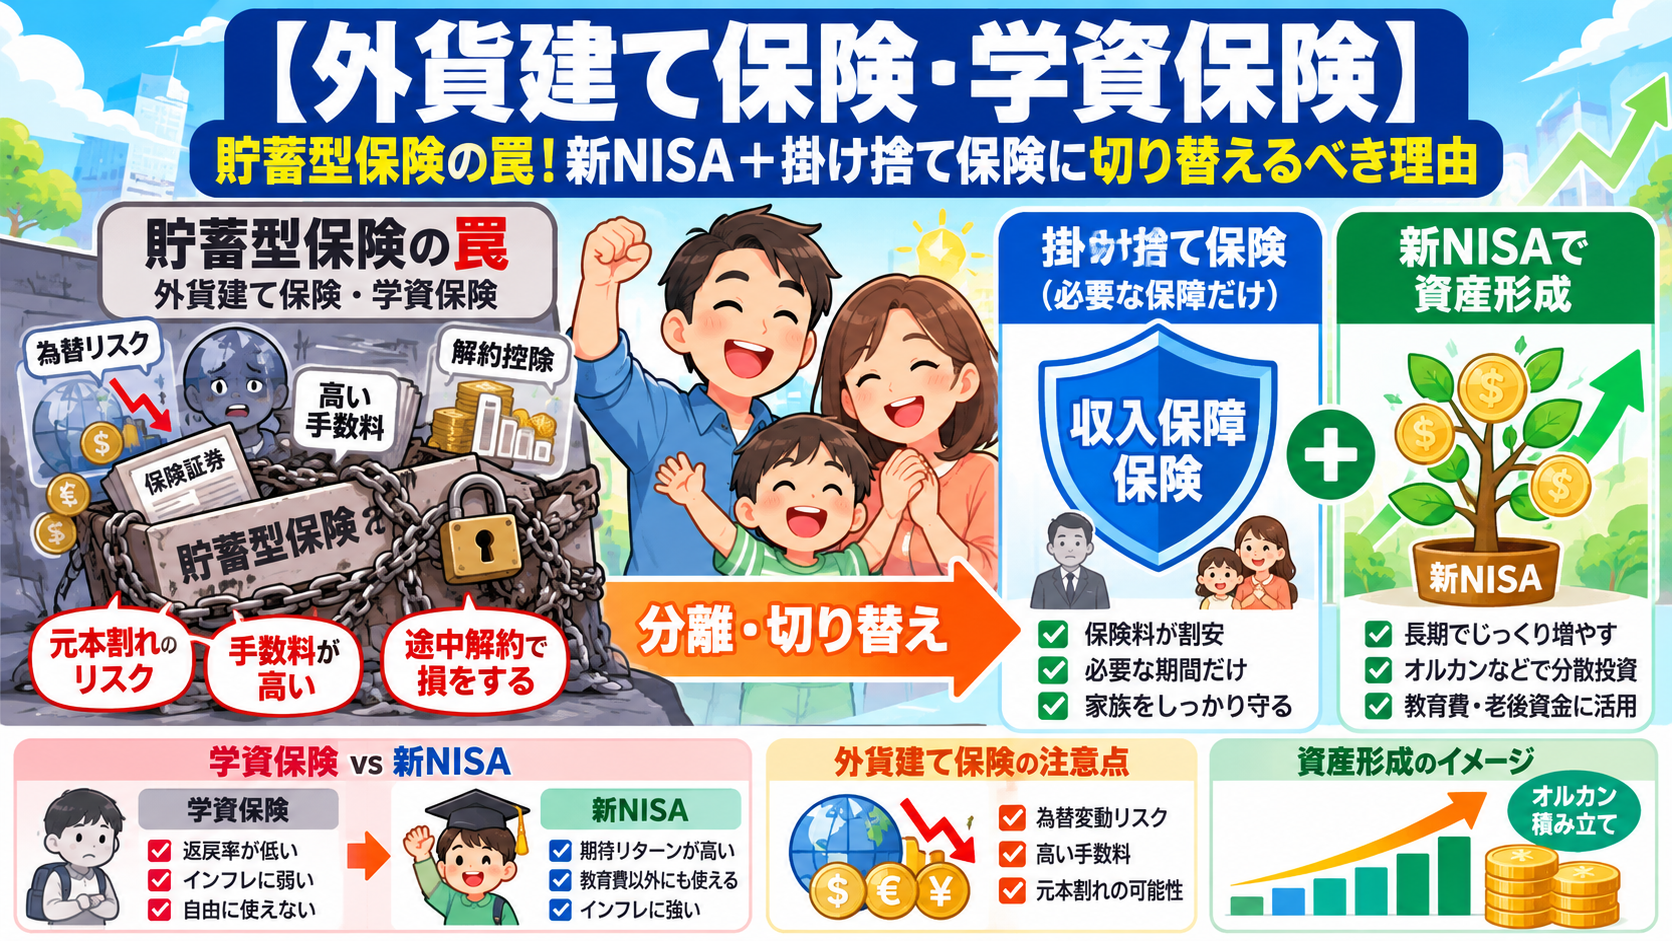
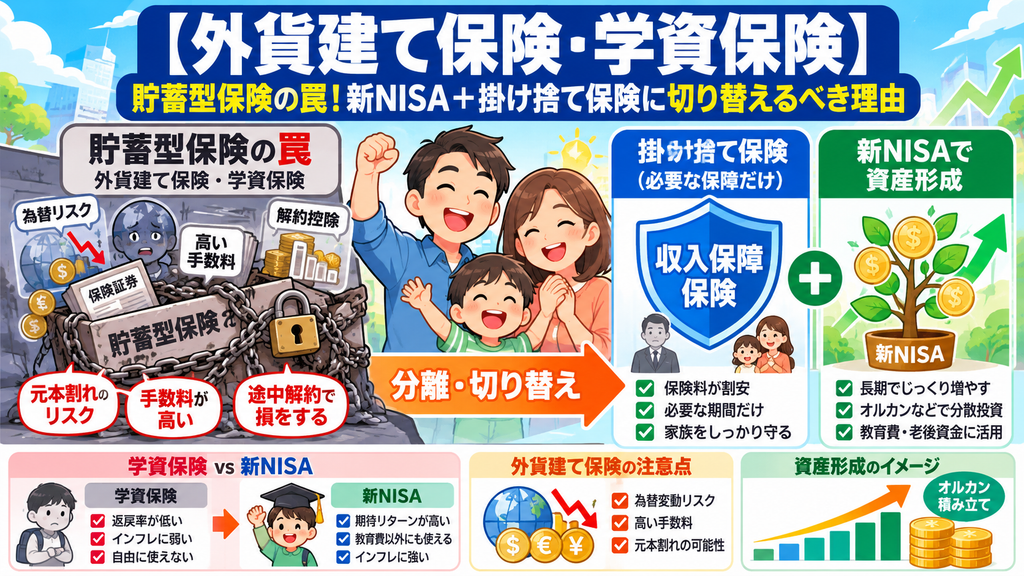
なぜ「保険で貯蓄をしてはいけない」と言われるのでしょうか?そこには商品構造上の大きな3つの罠(デメリット)が存在します。
【貯蓄型保険に潜む「3つの罠」】
【罠1:目に見えない高額な「手数料(人件費・店舗代)」が引かれている】
└ 払った保険料の全額が運用されるわけではなく、かなりの割合が保険会社の手数料として差し引かれている!
【罠2:「解約控除(ペナルティ)」があるため途中でやめられない】
└ 早期解約(特に10年未満)すると多額の元本割れが発生し、急な出費や転機に対応できない!
【罠3:外貨建て保険の「為替手数料」と「円高リスク」】
└ 「年利3%」と書いてあっても、受取時に円高(例:1ドル150円➔110円)になると円ベースで大損する!
払ったお金の全額が運用に回っていない!
投資信託(新NISA)であれば、投資したお金のほぼ100%がそのまま資産運用に回ります。
一方、貯蓄型保険の場合、毎月払う保険料から「保険会社の社員の人件費」「営業マンの歩合給」「広告宣伝費」「死亡保障コスト」がガッツリ引かれた後の「残りの手残り資金」だけが運用に回されます。
どれほど運用利回りが良く見えても、元となる運用資金が削られているため、増え幅が極めて小さくなってしまうのです。
なぜ「学資保険」よりも「新NISA(つみたて投資枠)」が推奨されるのか?
子どもの教育資金づくりとして定番だった「学資保険」ですが、現代においては新NISAを活用する方が圧倒的に有利です。
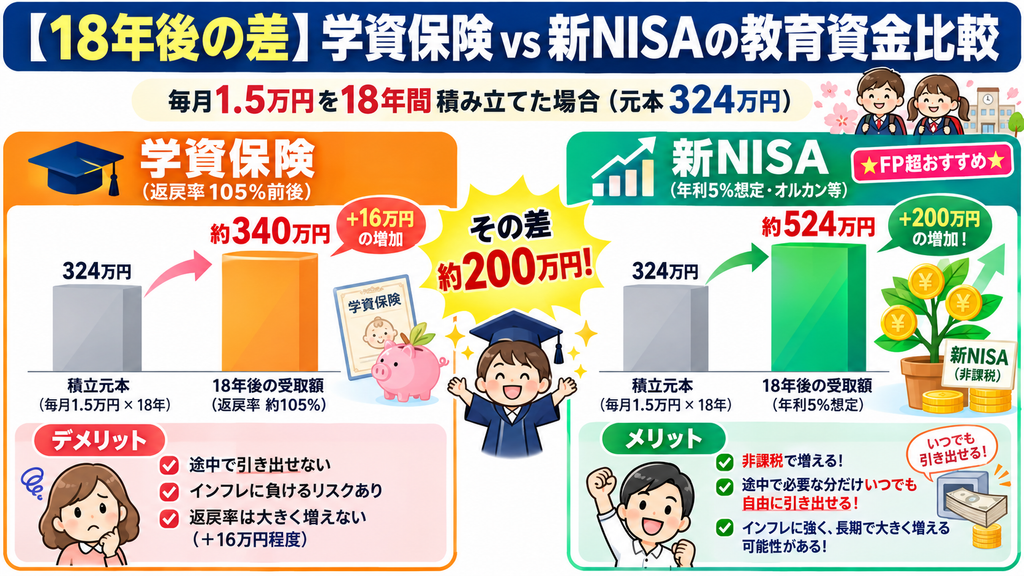
学資保険の「返戻率(へんれいりつ)」の低さ(105%前後の限界)
昔の金利が高い時代は学資保険も魅力的でしたが、現在の学資保険は18年間お金を預けて、最終的に増える金額はたったの5%前後(返戻率105%前後)です。
18年間という長期間にわたってお金を拘束された揚げ句、年利に換算するとわずか 0.2%〜0.3% 程度。インフレ(物価上昇)が年2%ペースで進む現代においては、実質的に資産価値が目減りしているのと変わりません。
新NISA(全世界株式等)なら柔軟で高い成長が期待できる
一方、新NISAのつみたて投資枠を使い、全世界株式(オルカン)などの優良ファンドへ15年〜18年の長期投資を行った場合、過去の歴史的データでは平均して年4%〜7%程度のリターンが期待できます。
また、学資保険と違って「途中で自由に一部引き出しができる」ため、高校入学時や塾費用など、予期せぬ急な教育費支出にも柔軟に対応できます。
【18年間の比較シミュレーション】(毎月1.5万円を18年間積立=元本324万円)
■昔ながらの学資保険(返戻率105%): 18年後の満期保険金 ➔ 約 340万円(+16万円の増加) ■新NISAで運用(想定年利 5%の場合): 18年後の運用資産 ➔ 約 524万円(+200万円の増加!)
最強の最適解!「保障(掛け捨て保険) + 運用(新NISA)」の分離戦略
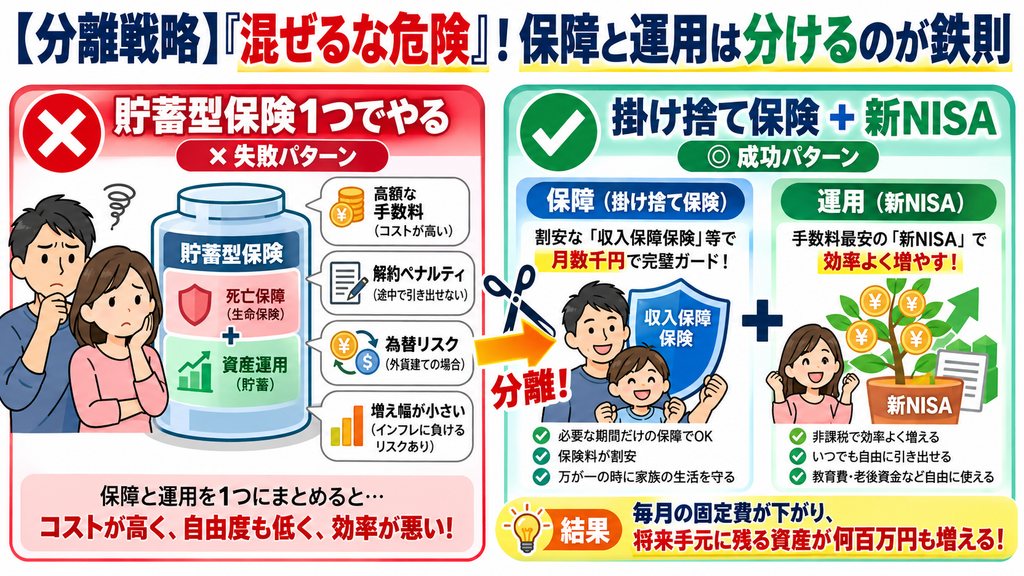
家計改善における絶対的な鉄則は、「金融商品は混ぜずに、目的別に分けること(分離戦略)」です。
【理想の分離戦略パターン】
◆ 【保障(万が一の備え)】 ➔ 割安な「掛け捨て保険」で準備!
・万が一の死亡保障 : 収入保障保険(月2,000〜3,000円程度)
・がん・先進医療 : 一時金型がん保険 + 先進医療特約(月1,000〜2,000円程度)
◆ 【運用(教育費・老後資金)】 ➔ 手数料最安の「新NISA」で準備!
・全世界株式(オルカン)やS&P500のインデックスファンド(つみたて投資枠)
この「分離戦略」に切り替えることで、毎月の支払総額(固定費)を抑えながら、「万が一の保障は手厚く」「将来残る資産は大幅に増やす」という最高の環境が完成します。
👉教育資金・資産形成も低コストで積立!新NISA対応の人気ネット証券口座はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~
【ケース別】すでに「外貨建て保険・変額保険」に入っている人の見直し手順
「すでに外貨建て保険や変額保険に入ってしまった…今すぐ解約すると元本割れして損をするのが怖い」という方向けの、具体的な3つの見直し手順です。
【既加入者の見直しパターン3選】
【パターンA:損切りして「解約」し、新NISAへ移行する】
└ 早期解約で数万〜数十万円の解約控除(損)が出ても、残った資金と今後の保険料を新NISA(年利5%想定)へ回せば、数年で損を取り戻してトータルプラスになるケースが多い。
【パターンB:「払済保険(はらいずみほけん)」に変更する】
└ 以後の保険料の払込みをストップし、その時点の解約返戻金をもとに「保険期間は据え置いたまま」にする方法。手元の月々の支払いを0円にして、浮いたお金を新NISAへ回す。
【パターンC:満期まで残りわずかの場合は「そのまま維持」】
└ すでに10年以上経過しており、解約控除がなくなっている(または円安で含み益が出ている)場合は、タイミングを見て利益確定(解約)し、一括投資や新NISA枠へ移す。
まとめ:金融商品を正しく分離して、教育資金と老後資金を賢く作ろう
貯蓄型保険の罠と分離戦略に関するポイントのまとめです。
■貯蓄型保険は「高額な隠れ手数料」や「解約ペナルティ」があるため資産形成として極めて非効率 ■学資保険(返戻率105%前後)よりも、新NISA(オルカン等)で18年間運用する方が何百万も資産が増える可能性が高い ■「保障は割安な掛け捨て保険」「資産形成は新NISA」に完全に分離するのが家計改善の最適解 ■すでに外貨建て保険や変額保険に入っている人も、「払済保険」や「解約➔新NISA移行」で損を取り戻せる
「保険で貯蓄もできる」という甘い言葉に惑わされず、保障と運用をスッキリ分けることが、将来の教育資金や老後資金を最も確実に準備するための近道です。
現在加入している貯蓄型保険の見直しシミュレーションや、解約返戻金の計算に迷ったら、プロのFP無料相談窓口などを活用して、我が家専用の「NISA移行プラン」を確認してみるのもおすすめです!
👉我が家の貯蓄型保険の解約・切り替えシミュレーションをプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス 保険見直しラボ