「毎月しっかり働いているのに、なぜかお金が残らない…」 「食費を削ったり、もやし料理で節約をがんばっているけれど、正直疲れてしまった…」
このように家計のくり繰りに悩んでいませんか?
節約しようと思ったとき、多くの人がまず「食費」や「日用品代」、「電気代」を切り詰めようとします。しかし、日々の生活を我慢する節約はストレスが溜まりやすく、リバウンドして挫折してしまうケースがほとんどです。
家計改善で最も大切で、かつ劇的な効果を生むのは「固定費の見直し」です。
固定費の見直しは、たった1回手続きをするだけで、生活の質(QOL)を一切落とさずに、毎月数万円単位の節約効果が半永久的に続きます。
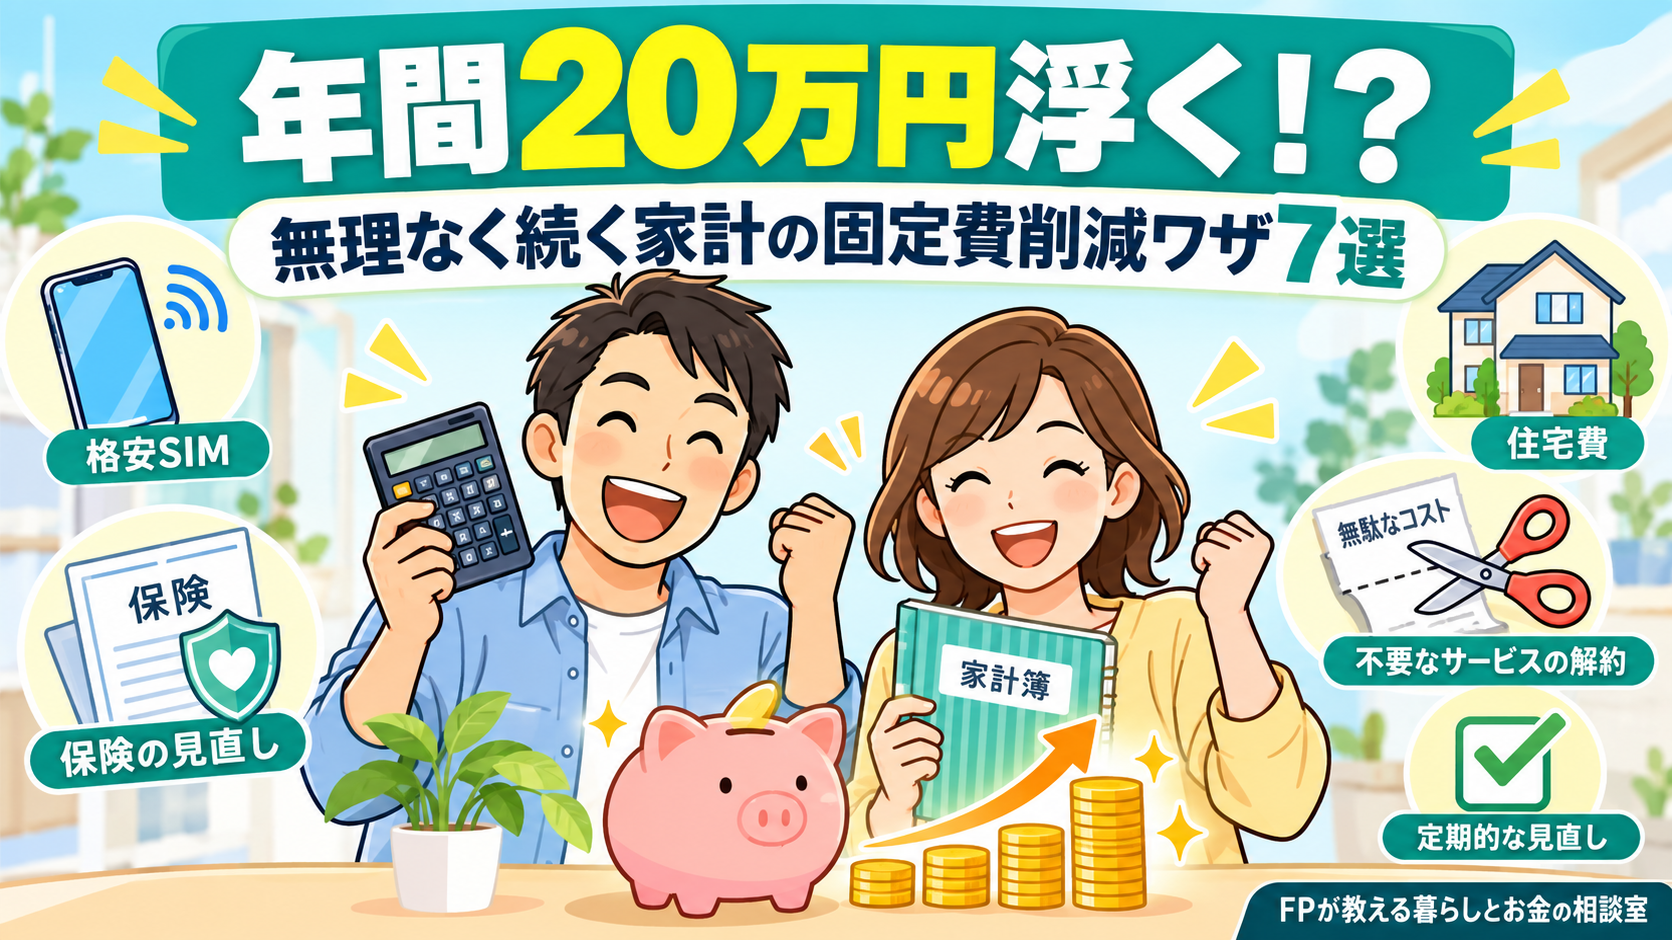
本記事では、年間20万円以上の余剰資金を生み出す具体的な固定費削減ワザ7選と、無理なく進めるための優先順位をFPが徹底解説します。
なぜ「固定費の見直し」が最強なのか?我慢する節約との決定的な違い
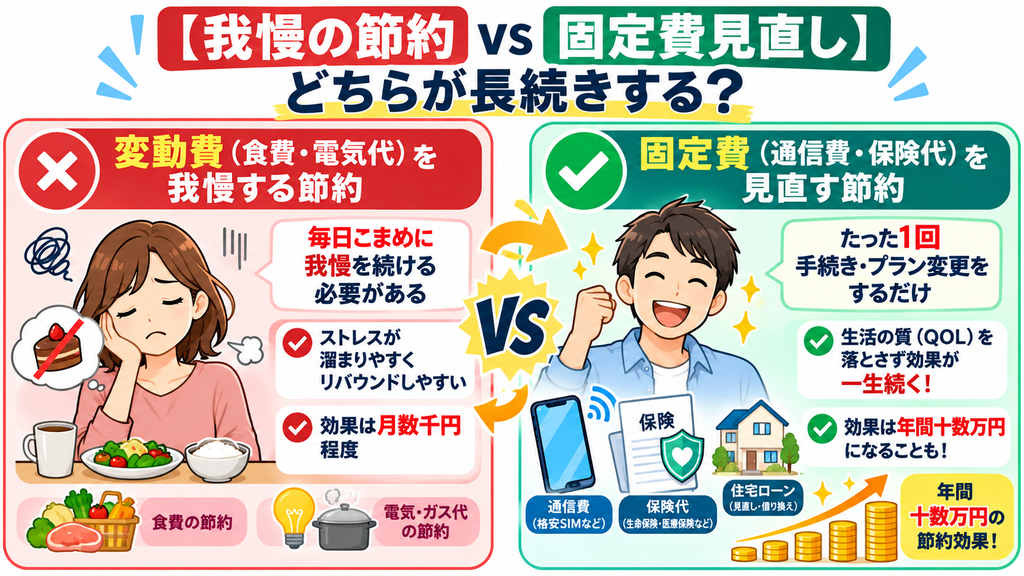
節約には大きく分けて「変動費の節約」と「固定費の削減」の2つがあります
変動費(食費・娯楽費など)節約の限界
■こまめに電気を消す、外食を我慢する、スーパーのハシゴをするなどの節約。 ■デメリット: 毎日意識し続けなければならず、精神的ストレスが大きい。努力の割に削減額が小さい(月数千円程度)。
固定費(通信費・保険料など)削減の圧倒的メリット
■一度契約やプランを見直せば、その後は何もしなくても毎月自動的に節約効果が続く。 ■メリット: 「我慢」や「努力」が一切不要。生活水準を下げることなく、年間10万〜20万円単位の大幅なコストカットが可能。
家計改善を成功させる鉄則は、「変動費をガマンする前に、固定費をバッサリ削る」ことです。
👉毎月のスマホ代・保険料はいくら安くなる?無料シミュレーションでチェック:保険マンモス
顧客満足度95%の保険相談なら保険マンモス
年間20万円浮く!家計の固定費削減ワザ7選
今日から見直せる具体的で効果の高い固定費削減アイデア7選です。
通信費:大手キャリアから「格安SIM・オンラインプラン」への乗り換え
最も手軽で削減インパクトが大きいのがスマホ代の見直しです。
■大手キャリアの標準プラン(月7,000〜9,000円)から、格安SIMや大手ブランドのオンライン専用プラン(ahamo、LINEMO、povo、UQ mobile、Y!mobileなど:月2,000〜3,000円)へ変更。 ■削減効果: 夫婦2人で月約1,0000円(年間約12万円)の削減!
保険料:掛け捨て医療保険・生命保険の重複見直し
日本の公的医療保険制度(高額療養費制度など)は非常に手厚いため、不要な民間保険に入りすぎているケースが多発しています。
■特約の重複(がん特約、医療特約など)や、子どもが大きくなった後の過剰な死亡保障を削る。 ■削減効果: 月約5,000〜10,000円(年間約6万〜12万円)の削減!
住居費:住宅ローンの借り換え・火災保険の自己手配
人生最大の支出である住居費も見直しの対象です。
■住宅ローン: 金利差(現在より0.5%以上高い場合)や返済期間(10年以上残っている場合)によっては借り換えで返済額が減少。 ■賃貸の火災保険: 不動産会社指定の保険(年1万〜2万円)から、自分でネット系火災保険(年数千円)に切り替える。 ■削減効果: 住宅ローン借り換えで月約5,000〜20,000円の削減!
サブスク・定期購入:使っていない動画配信・ジム・アプリの解約
「初月無料」で登録したまま放置しているサブスクはありませんか?
■利用頻度の低い動画配信サービス(Netflix、Amazon Primeなど)、ほとんど行っていないフィットネスジム、定期購入しているサプリメントを解約。 ■削減効果: 月約2,000〜5,000円(年間約2.4万〜6万円)の削減!
光熱費:電力・ガス会社のセット割・新電力への切り替え
2016年の電力自由化以降、電力会社やガス会社は自由に選べるようになっています。
■大手電力・ガス会社から、大手通信キャリアや都市ガスとの「セット割」が効くプランや、ポイント還元率の高い会社へ変更。 ■削減効果: 月約1,000〜3,000円(年間約1.2万〜3.6万円)の削減!
自動車関連費:任意保険の通販型への変更・カーシェア検討
維持費の高さで家計を圧迫しやすいのが自家用車です。
■自動車保険をディーラー代理店型からネット通販型(ソニー損保、チューリッヒ等)に変更するだけで保障内容はそのままで安くなります。週末しか乗らない場合はカーシェアへの移行も有効。 ■削減効果: 任意保険見直しだけで年間約2万〜5万円の削減!
手数料・クレジットカード:無駄なATM手数料・クレカ年会費の見直し
一回あたりの金額は小さくても、積み重なるとバカにならないのが各種手数料です。
■時間外ATM手数料や他行振込手数料を払わないよう、月数回の無料枠があるネット銀行(住信SBIネット銀行、楽天銀行等)を活用。使っていない年会費有料クレカの解約。 ■削減効果: 年間約5,000〜1万円の削減!
どこから手をつける?失敗しない見直しの優先順位ロードマップ
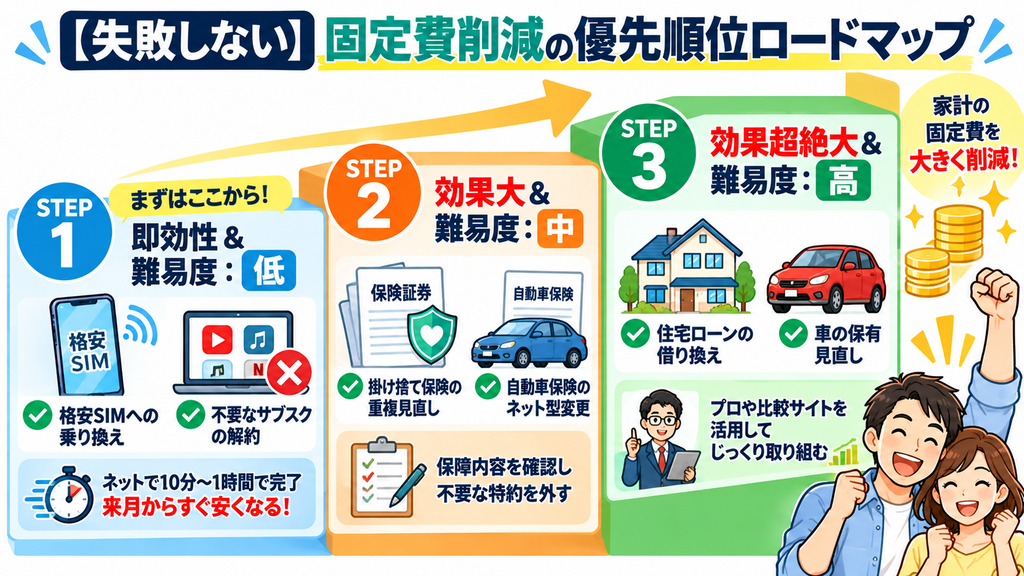
すべての固定費を一気に見直そうとすると途中で挫折してしまいます。以下の「優先順位」に沿って進めるのがコツです。
【固定費削減の優先順位ロードマップ】
【STEP 1:即効性&難易度:低】
└── スマホの格安SIM化 & 使っていないサブスクの解約
※ネット手続き10分〜1時間で完了し、来月からすぐ安くなる!
【STEP 2:効果大&難易度:中】
└── 保険の見直し & 自動車保険の通販型変更
※現在の保障内容を確認し、不要な特約を外す。
【STEP 3:効果超絶大&難易度:高】
└── 住宅ローンの借り換え & 自動車の保有見直し
※書類準備が必要なため、FPや比較サイトを活用して時間をかけて進める。
削減した浮いたお金はどうする?「新NISA・先取り貯金」への回流テク
固定費を見直して「月15,000円」浮いたとします。この浮いたお金を生活費の口座に残したままにしておくと、いつの間にか使って無くなってしまいます。 固定費を削ったら、「浮いた金額分の自動積立」をすぐに設定するのが鉄則です。
■浮いた月15,000円を「新NISA(クレカ積立)」の設定金額に回す ■または、給料日に自動で貯蓄用口座へ回る「先取り貯金(自動振替)」を設定する
これにより、「生活水準は一切変えていないのに、勝手に毎月資産が増えていく仕組み」が完成します。
まとめ:今日からできる固定費見直しで「勝手に貯まる家計」を作ろう
固定費削減の重要ポイントのまとめです
■食費を切り詰める我慢の節約をやめ、1度の手続きでずっと効く「固定費」を削る ■インパクト最大の「通信費(格安SIM)」と「保険の見直し」からスタートする ■浮いたお金は即座に「新NISA」や「先取り貯金」に回して資産形成を加速させる
固定費の見直しは、重い腰を上げて一度手続きをするだけで、将来にわたって何十万円、何百万円という大きな差となって返ってきます。
まずは今月のクレジットカード明細や通帳を開き、使っていないサブスクの解約やスマホプランの確認から第一歩を踏み出してみましょう!
👉:我が家の固定費をプロと一緒に削減!【無料】でFPに家計診断してもらう:保険マンモス
顧客満足度95%の保険相談なら保険マンモス