「毎月夫婦で3万円以上も保険料を払っているけれど、本当にこんなに必要なのかな…」 「医療保険、がん保険、学資保険、生命保険…営業に勧められるまま入ったけれど、中身をよく理解していない」
このように感じたことはありませんか?
実は、日本人の多くが「保険のかけすぎ(保障の重複)」に陥っており、家計を大きく圧迫しています。
なぜなら、日本には世界でもトップクラスに手厚い「公的社会保険制度」が存在するからです。公的保障の内容を知らずに民間保険を重ねてしまうと、毎月数万円ものお金を無駄に捨てることになってしまいます。
保険の本来の役割は、「貯蓄では絶対にカバーできない、起きたら人生が破綻するレベルの超巨大リスク」だけに備えることです。
本記事では、実はすごかった公的保障の仕組みから、本当に必要な保険・不要な保険の判別基準、そして子育て世帯の失敗しない見直し手順までをFPが徹底解説します。
実はすごかった!民間保険に入る前に知っておくべき「公的保障」2選
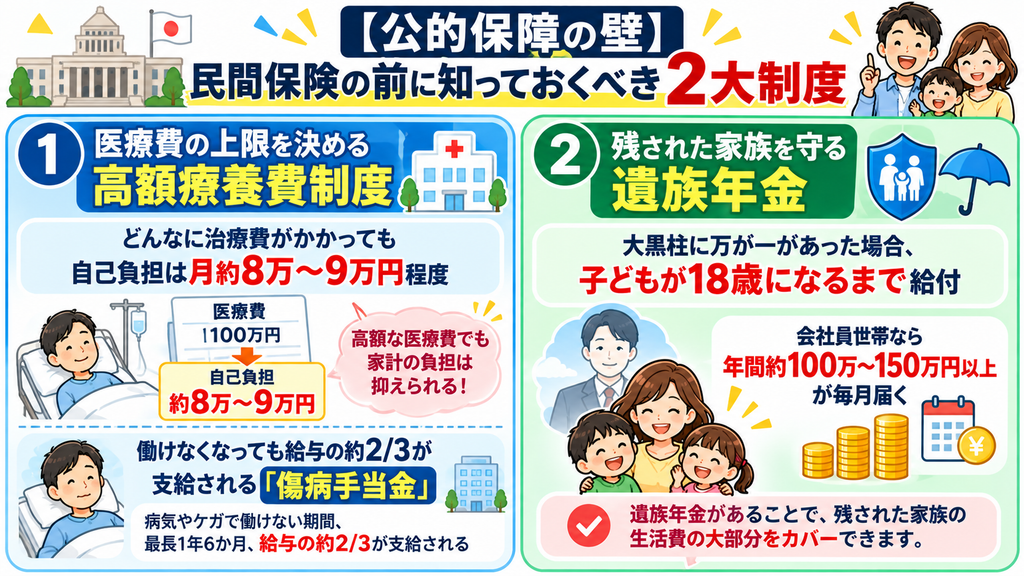
民間保険の必要性を判断する前に、まずは私たちがすでに加入している「公的保障」の手厚さを知りましょう。
医療費の上限を決める「高額療養費制度」
病気やケガで入院・手術をして100万円の医療費がかかったとしても、窓口で払う金額は100万円ではありません。さらに「高額療養費制度」があるため、実際に負担する月額上限は一般的な会社員(年収約370万〜770万円)であれば月約8万〜9万円程度で済みます。
さらに会社員であれば、病気やケガで本業を長期離脱した場合でも、給与の約3分の2が最長1年6ヶ月間支給される「傷病手当金」という強力な制度も用意されています。
残された家族を守る「遺族年金」
万が一、一家の大黒柱(会社員・厚生年金加入者)が亡くなってしまった場合、残された配偶者や子どもには「遺族基礎年金」と「遺族厚生年金」が毎月支給されます。
■夫婦+子ども2人の世帯の場合: 子どもが18歳になるまで、年間約100万〜150万円以上(月額約10万〜13万円以上)が国から給付されます。
「万が一のときに遺族は完全に無一文になる」わけではなく、公的保障という強力な土台の上に必要な分だけ民間保険を乗せるのが正しい考え方です。
これで一目瞭然!「本当に必要な保険」vs「不要・要検討な保険」
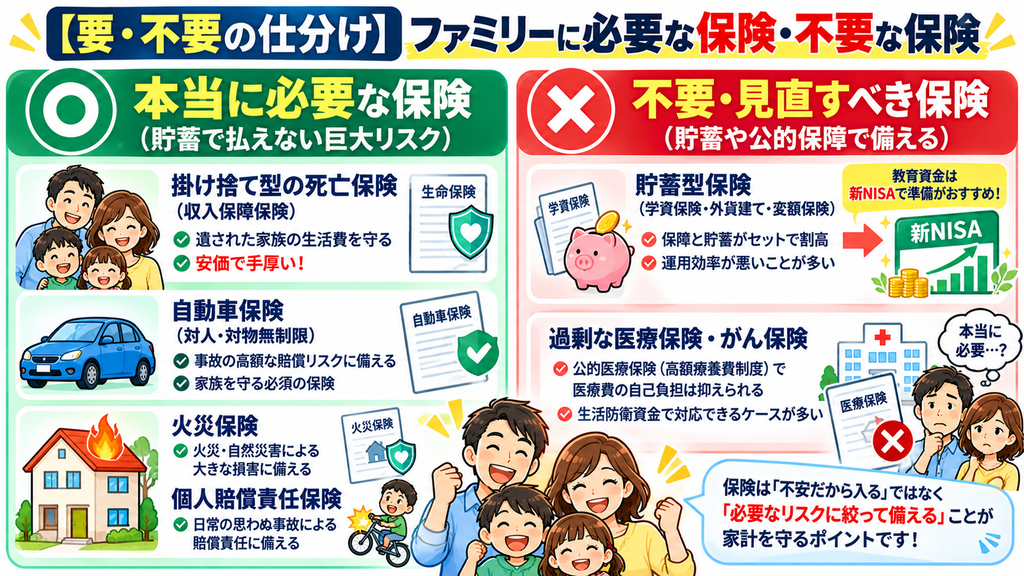
公的保障を踏まえた上で、民間保険を「必要なもの」と「不要(または要検討)なもの」に仕分けていきましょう。
本当に必要な保険(貯蓄ではカバーできない巨大リスク)
■掛け捨て型の死亡保険(収入保障保険) ●対象: 小さなお子さんがいる世帯の大黒柱。 ●理由: 大黒柱に万が一があった場合、残された家族の生活費・教育費は数千万円単位になり、貯蓄だけではカバーできません。「掛け捨ての収入保障保険(毎月定額が給付されるタイプ)」なら、月々数千円の安価な保険料で必要な保障を確保できます。
■自動車保険の対人・対物賠償(無制限) ●理由: 事故で相手を死傷させた場合の損害賠償額は数億円に上ることがあり、個人では絶対に払いきれないため。
■火災保険・個人賠償責任保険 ●理由: 自宅の焼失や、自転車事故で相手にケガをさせた場合の数千万円規模の賠償リスクに備えるため(個人賠償は自動車保険や火災保険の特約で月数百度で付帯可能)。
不要・見直しを検討すべき保険(貯蓄や公的保障で対応可能な領域)
■貯蓄型保険(学資保険・外貨建て保険・変額保険・終身保険) ●理由: 保険会社の手数料(人件費・店舗代等)が多く引かれるため、貯蓄効率が非常に悪いです。「保険は掛け捨てで安く抑え、教育費や老後資金の積み立ては『新NISA』で行う」方が、柔軟性も増やせる金額も圧倒的に勝ります。
■過剰な医療保険・がん保険 ●理由: 前述の「高額療養費制度」があるため、数か月〜1年分程度の生活費(生活防衛資金:50万〜100万円程度)の貯蓄があれば、民間医療保険がなくても十分乗り切ることができます。
年代・ファミリー構成別!我が家の「最適保険プラン」
家族構成や年齢によって必要な保障は大きく変わります。
パターン1:子育て世帯(子どもが小さい時期)
■死亡保障: 必要(掛け捨て型の「収入保障保険」で、子どもが独立するまでの期間だけ保障を設定) ■医療保障: 最小限または不要(貯蓄が少ないうちは月額1,000〜2,000円程度の県民共済や格安医療保険にとどめる) ■資産形成: 学資保険ではなく、新NISAでつみたて投資
パターン2:プレシニア世帯(子どもが独立した後)
■死亡保障: 不要(または大幅削り)(残された配偶者の生活費と遺族年金、夫婦の蓄えで十分カバーできるため) ■医療保障: 不要(貯蓄の中から自己負担分を支払うスタイルへ移行)
保険の営業に惑わされない!失敗しない見直し4ステップ
無駄な保険料を削り、固定費を大幅に下げるための具体的なステップです。
【保険の見直し 4つのステップ】
【STEP 1】家族全員の「保険証券」を1か所に集める
└── 現在「毎月いくら払っていて」「どんな保障内容か」を一覧化して把握する。
【STEP 2】公的保障と「現在の貯蓄額」を確認する
└── 遺族年金や高額療養費制度がある前提で、我が家に足りない本当の保障額を計算する。
【STEP 3】不要な「貯蓄型保険・特約」を整理・解約する
└── 学資保険や終身保険、過剰な医療特約を整理し、必要な死亡保障だけ「格安の掛け捨て保険」へ切り替える。
【STEP 4】浮いた保険料(月1万〜3万円)を「新NISA」に回す
└── 浮いた固定費をそのまま新NISAの積立設定に回し、資産形成を自動化する!
まとめ:保険は「万が一の備え」、資産形成は「新NISA」で分けよう
保険見直しの重要ポイントのまとめです。
■日本には「高額療養費制度」や「遺族年金」などの非常に手厚い公的保障がある ■保険で増やす(貯蓄型)のではなく、保険は「格安の掛け捨て」で最低限に抑えるのが鉄則 ■浮いた保険料を「新NISA」に回すことで、将来の資産形成スピードが劇的に加速する
「保険」と「資産形成」をごっちゃにせず分離することが、家計改善を成功させる最大の鍵です。
まずは自宅の引き出しから保険証券を取り出し、毎月いくら払っているか確認することから始めてみましょう!
👉我が家の保険料は下げられる?プロのFPに【無料】で保険証券を診断してもらう:保険マンモス
顧客満足度95%の保険相談なら保険マンモス