新NISA(少額投資非課税制度)で、毎月「つみたて投資」を行っている、またはこれから始めようとしているお父さん・お母さん。
積立資金の引き落とし方法を、銀行振込や口座振替といった「現金」のままにしていませんか? もしそのままにしているなら、非常にもったいないことをしています。
新NISAで賢く資産を増やすなら、「クレジットカード決済(クレカ積立)」を利用するのが絶対にお得です。
なぜなら、毎月自動で投資信託を買い付けながら、「投資額に応じたポイント」が無条件で毎月貯まり、貯まったポイントでさらに投資ができる「実質ポイント二重取り(還元+運用)」が狙えるからです。
しかし、最近は各証券会社やクレジットカード会社で還元ルールや利用条件の変更が相次いでおり、「結局、我が家はどこで始めるのが一番お得なの?」と迷う方も多いはず。
本記事では、クレカ積立が最強と言われる理由から、最新の主要ネット証券×クレジットカードの黄金コンビ4選、自分に合った「経済圏」の選び方、そして始める際の注意点までをFPがわかりやすく徹底解説します。
なぜ「クレカ積立」が最強なのか?現金積立との決定的な違い
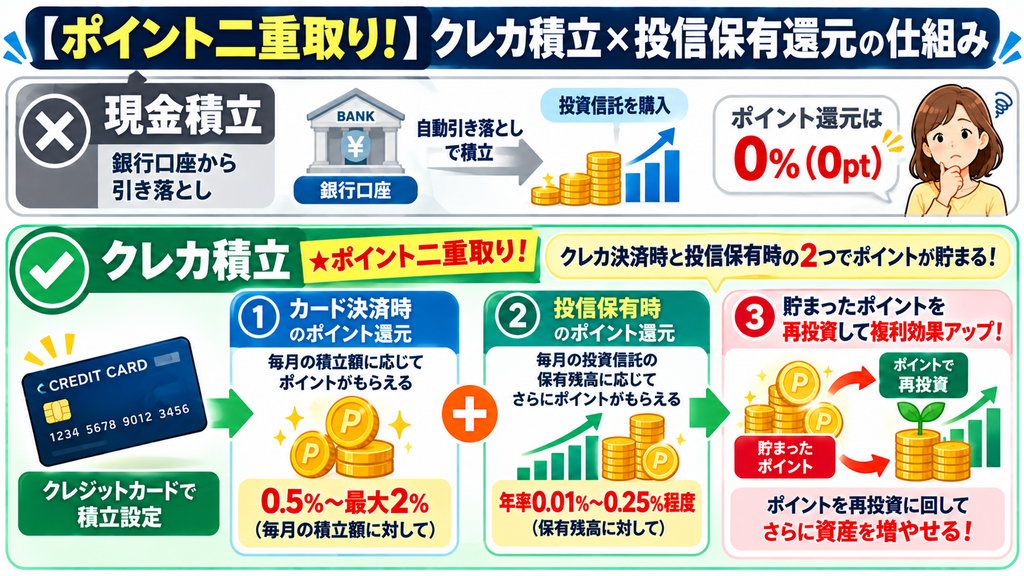
証券口座へ現金を入金して積み立てる方法と比べ、クレジットカードで投資信託を積み立てる「クレカ積立」には、主に以下の3つの圧倒的なメリットがあります。
メリット① 投資するだけで毎月ポイントが自動還元される
現金で5万円分の投資信託を買っても、戻ってくるお金は0円です。しかし、還元率1.0%のクレジットカードで5万円分の積立を行えば、毎月500ポイント(年間6,000ポイント)が「ノーリスク」で手に入ります。 30年間の長期積立を考えれば、ポイントだけで数十万円分もの差が生まれる計算になります。
メリット② 貯まったポイントをさらに投資へ回して「二重取り」
貯まったポイントは、普段のお買い物に使えるだけでなく、多くのネット証券で「投資信託の購入(ポイント投資)」に充てることができます。 「積立で得たポイントで、さらに別の投資信託を買う」というサイクルを作ることで、複利効果(お金がお金を生むスピード)がさらに加速します。
メリット③ 入金・残高管理の手間が「完全ゼロ」
現金積立の場合、「口座の残高が足りなくて今月の積立ができなかった…」という失敗が起こりがちです。クレカ積立なら、一度設定すればカードの自動引き落としで買い付けが完結するため、入金や残高管理の手間が一切かかりません。
主要ネット証券×クレカ積立のおすすめ黄金コンビ4選
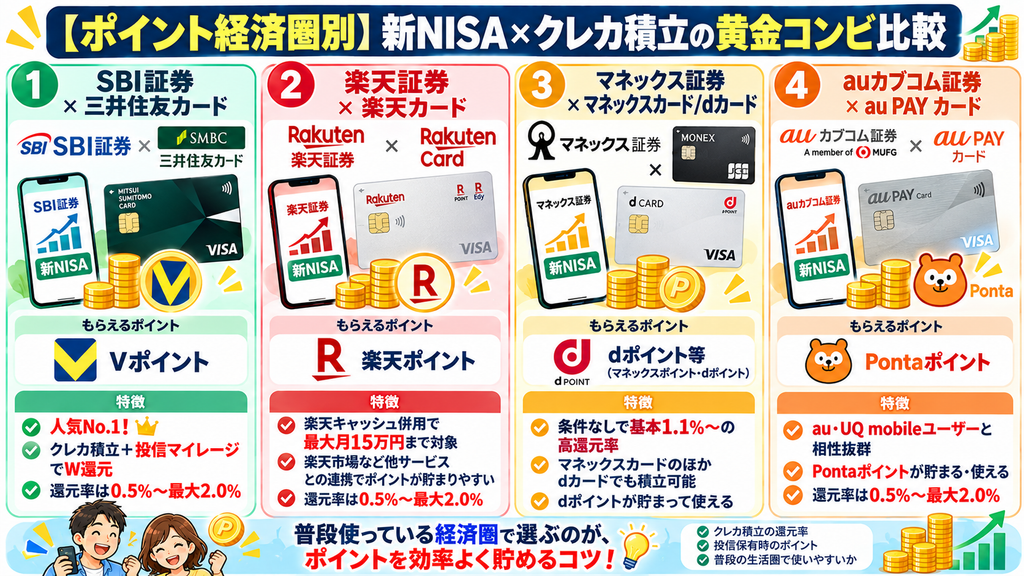
現在、新NISAのクレカ積立は月10万円まで可能になっています。各社の特徴と、クレジットカードの「おすすめ黄金コンビ」を比較してみましょう。
SBI証券 × 三井住友カード
日本一の口座数を誇るSBI証券と、三井住友カード(またはOliveフレキシブルペイ)の組み合わせです。
■特徴: もらえるポイントは「Vポイント」。カードのランクや、年間のカード利用金額(お買い物額)に応じて、積立時のポイント付与率が細かく設定されています。 ■ポイント還元率: 0.5%〜最大6.0%(※一般的な「三井住友カード(NL)」や、年間100万利用で年会費が永年無料になる「ゴールド(NL)」を日常使いと合わせるのが人気です)。 ■さらに、投資信託を保有しているだけで毎月ポイントがもらえる「投信マイレージ」制度もあり、Wでポイントが貯まります。
楽天証券 × 楽天カード
知名度・使いやすさ抜群の楽天証券と、楽天カードの組み合わせです。
■特徴: もらえるポイントは「楽天ポイント」。買い付ける投資信託(信託報酬等)や、カードのランク(一般・ゴールド・プレミアム)によって還元率が決まります。 ■ポイント還元率: 0.5%〜最大2.0% ■楽天キャッシュ(オンライン電子マネー)での積立(月5万円まで/還元率0.5%)と、クレカ積立(月10万円まで)を併用することで、最大月15万円までポイント還元の対象にできるのが独自の強みです。
マネックス証券 × マネックスカード / dカード
NTTドコモグループとの連携を強化しているマネックス証券。
■特徴: 「マネックスカード」で積み立てると「マネックスポイント」(dポイントやAmazonギフト券等に等価交換可能)、「dカード」で積み立てると直接「dポイント」が貯まります。 ■ポイント還元率: 基本は最大1.1%(カードの利用状況や、2024年から始まったdカード積立の優遇キャンペーンなどを活用すると最大2.2%〜3.1%の還元が狙えます)。 ■「難しい年間利用条件なしで、1.1%という高還元率から始められる」というシンプルさが人気です。
auカブコム証券 × au PAY カード
KDDIグループのauカブコム証券と、au PAY カードの組み合わせです。
■特徴: もらえるポイントは「Pontaポイント」。 ■ポイント還元率: 基本1.0% ■auやUQ mobileのスマホユーザーの場合、経済圏をまとめることでさらにポイントがお得に貯まり、au PAYとの親和性も高いのがメリットです。
👉新NISAを始めるならここ!人気No.1のネット証券とクレカを無料で同時申し込み
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~失敗しない!自分に合った「証券会社×クレカ」の選び方
どの組み合わせが良いかは、「普段自分が使っているサービス(経済圏)」で選ぶのが最も失敗しません。
【経済圏・ライフスタイル別のおすすめ選び方】
◆ 【楽天経済圏の人】(楽天市場、楽天モバイル、楽天銀行等)
└── 迷わず【楽天証券 × 楽天カード】
※貯まった楽天ポイントを新NISAにシームレスに再投資できる安心感は抜群。
◆ 【SMBC・Vポイント経済圏の人】(三井住友銀行、コンビニ・飲食店利用が多い人)
└── 人気No.1の【SBI証券 × 三井住友カード / Olive】
※「ゴールドカードで年間100万円利用」を目指す、いわゆる100万円修行をする人にもおすすめ。
◆ 【ドコモ・dポイント経済圏の人】(ドコモ・ahamoユーザー、dカード保有者)
└── 手軽に高還元を狙える【マネックス証券 × マネックスカード / dカード】
◆ 【au・Ponta経済圏の人】(au・UQ mobileユーザー、au PAY利用の人)
└── 相性抜群の【auカブコム証券 × au PAY カード】
クレカ積立を始める際の「3つの注意点」
とてもお得なクレカ積立ですが、以下の点にだけは注意が必要です。
「カードの年間利用条件」の改定に注意
SBI証券をはじめ、一部のカードでは「前年のショッピング利用額が〇〇万円以上でないと、積立のポイント還元率が下がる」といったルールが設定される動きが広がっています。
「カードは積立以外に全く使わず、ただ持っているだけ」だと、還元率が期待していたよりも低くなるケースがあるため、規約の最新情報はあらかじめチェックしておきましょう。
設定変更・解除の「締め切り日」は要確認
クレカ積立には、毎月の買い付けを行うための「締め切り日」があります(例:毎月10日までに設定すると、翌月1日から買付スタートなど)。
「新NISAを今すぐ始めたい!」と口座を作っても、反映されるまでに1か月弱のタイムラグが発生することがあるため、余裕を持って設定を完了させましょう。
カードの「利用限度額オーバー」に注意
毎月のスマホ代、買い物、光熱費の支払いに加え、クレカ積立(月5万〜10万円)をカード決済にすると、気づかないうちにカードの利用可能枠(限度額)がいっぱいになってしまうことがあります。 限度額オーバーになると、その月の積立が自動キャンセル(エラー)になってしまうため、限度額には十分な余裕を持たせておくか、専用カードを分けるなどの工夫がおすすめです。
まとめ:新NISAはクレカ積立でポイ活&資産形成を加速させよう
新NISAのクレカ積立に関するポイントまとめです。
■つみたて投資は現金ではなく「クレジットカード積立」を選ぶのが絶対にお得 ■一度設定すれば、毎月自動的にポイントが貯まり、それを再投資することで「資産形成のスピード」が倍増する ■普段使っている「ポイント経済圏(楽天・Vポイント・dポイント・Ponta)」をベースに、証券会社とカードの黄金コンビを選ぶ
投資の利益が非課税になる新NISAに、クレカ積立のポイント還元が加わることで、将来の手取りはさらに大きなものになります。
まだ口座振替や銀行振込のままになっている方は、この機会に各証券会社のマイページから「クレジットカード決済」への切り替え手続き、または口座とカードの同時申し込みに挑戦してみましょう!