「『うちの保険料、高すぎる気がする…』と思いながらも、面倒でそのままにしていませんか?」 「保険を見直したいけれど、解約する順番や手続きの注意点が分からなくて不安…」 「無駄な保険をカットして浮いたお金を、新NISAに回す具体的な手順を知りたい!」
医療保険、死亡保障、がん保険、外貨建て保険など、勧められるがまま入った保険を何年も放置した結果、毎月数万円ものお金が知らず知らずのうちに消えているご家庭は少なくありません。
正しい手順で保険を「スリム化(整理統合)」すれば、必要な保障(万が一の備え)の手厚さはキープしたまま、毎月1万〜3万円以上の固定費を浮かせることが可能です。
しかし、手順を間違えて「先に古い保険を解約してしまい、無保障期間を作ってしまう」といった大失敗をするケースも多いため注意が必要です。
本記事では、FPが実践する「保険見直しの失敗しない5ステップ」から、解約時の注意点、浮いた保険料を新NISAへ回した際の30年後の家計改善効果までを徹底解説します。
まずは現状把握!我が家の「保険整理シート」作成
保険の見直しを始める最初の作業は、家計から毎月いくら保険料が引き落とされているかを「可視化」することです。
今入っている保険証券を1箇所に集めよう
自宅の引き出しやスマートフォンから保険証券を全て集め、以下の項目をノートやスマホのメモ帳に書き出してみましょう。
■誰の・どんなリスクに備えているか(夫の死亡、妻の入院、子どもの教育費など) ■毎月の保険料(口座振替・クレジットカードの支払額) ■保障期間(いつまで保障が続くか、更新で上がらないか)
【見直し優先度が高い!無駄が多い保険ランキング】
・【ワースト1位】 特約てんこ盛りの「定期付終身保険」(更新ごとに保険料が跳ね上がる)
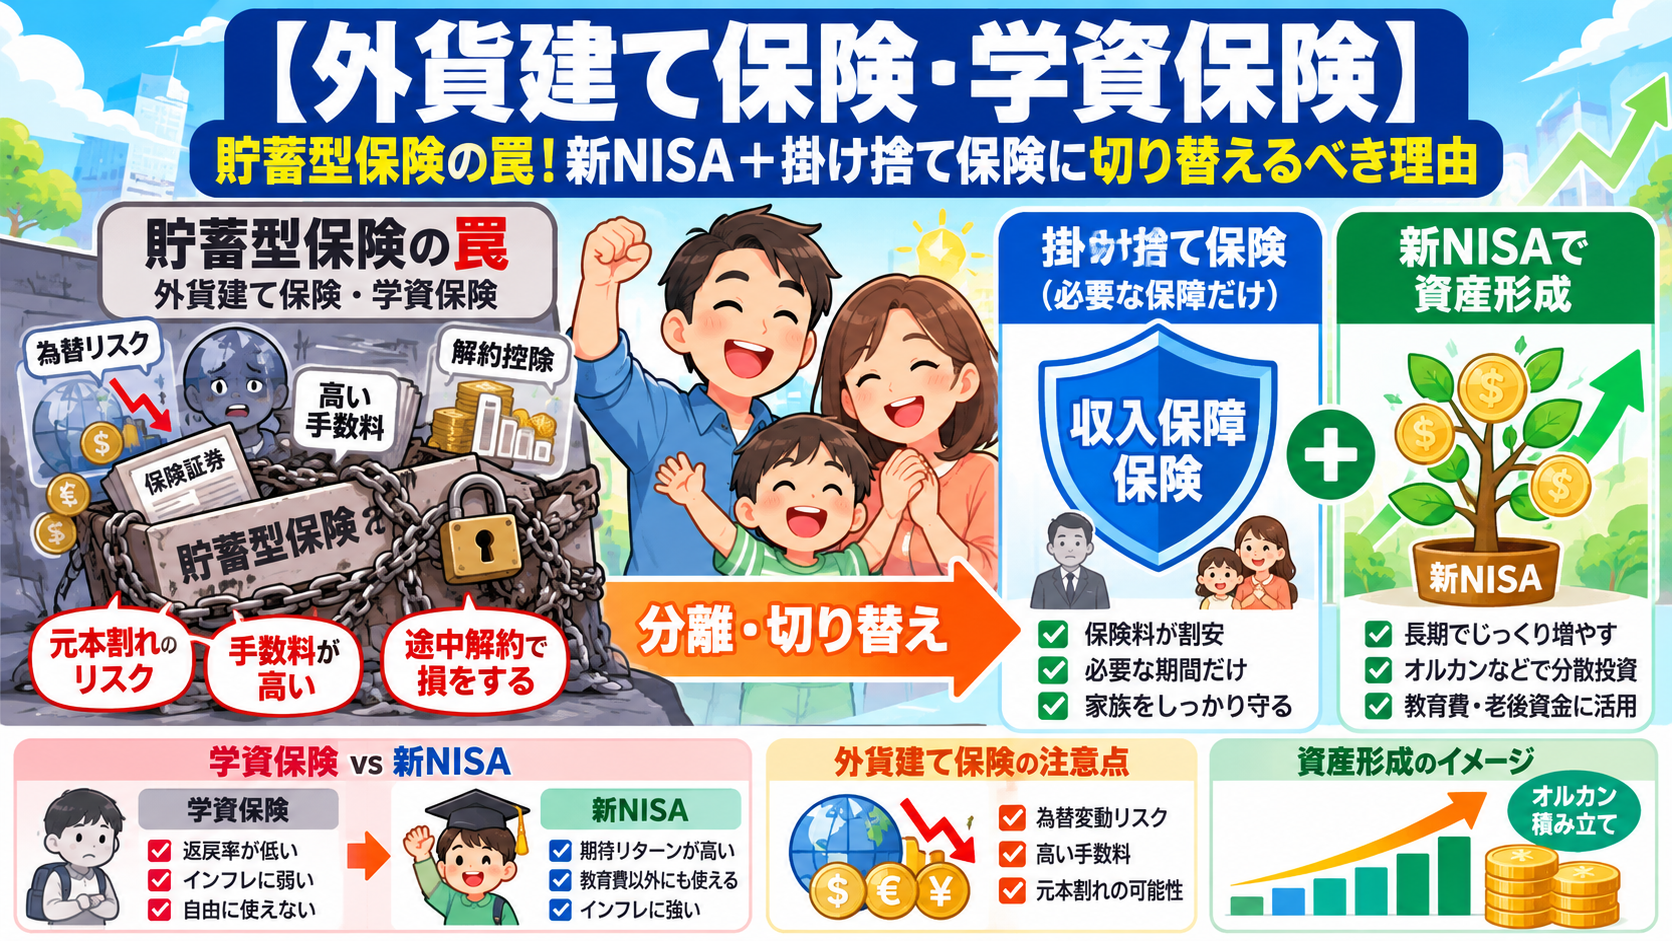
・【ワースト2位】 高額な「外貨建て終身保険・変額保険」(隠れた手数料が高く増えにくい)
・【ワースト3位】 入院日額メインの古い「医療保険・がん保険」(短期入院や通院に対応できない)
失敗しない!保険見直しの「正しい5ステップ」
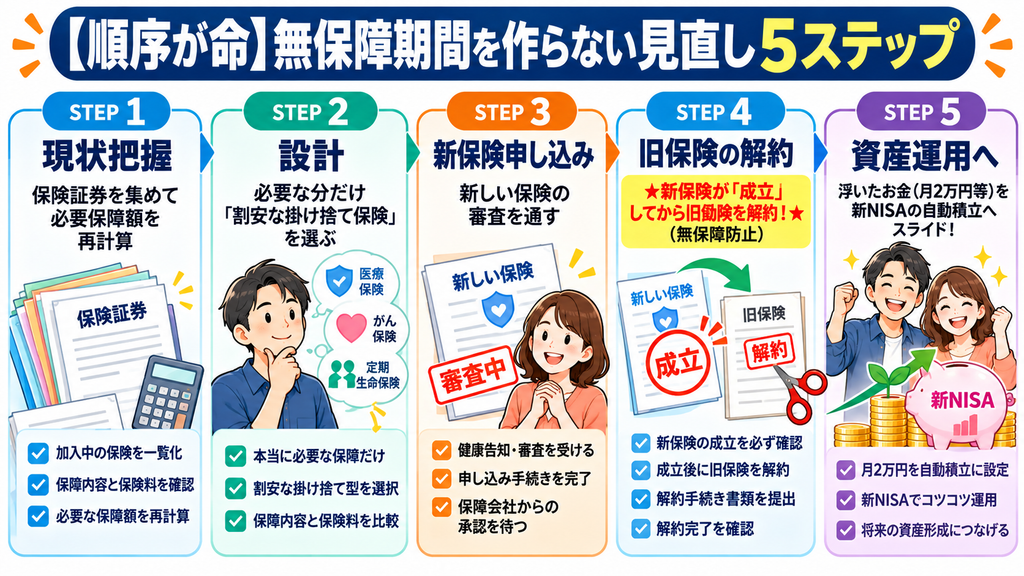
保険見直しで最もやってはいけないのが、「先に古い保険を解約すること」です。必ず以下の①〜⑤の正しい順序で進めていきましょう。
【保険見直しの正しい5ステップ順序】
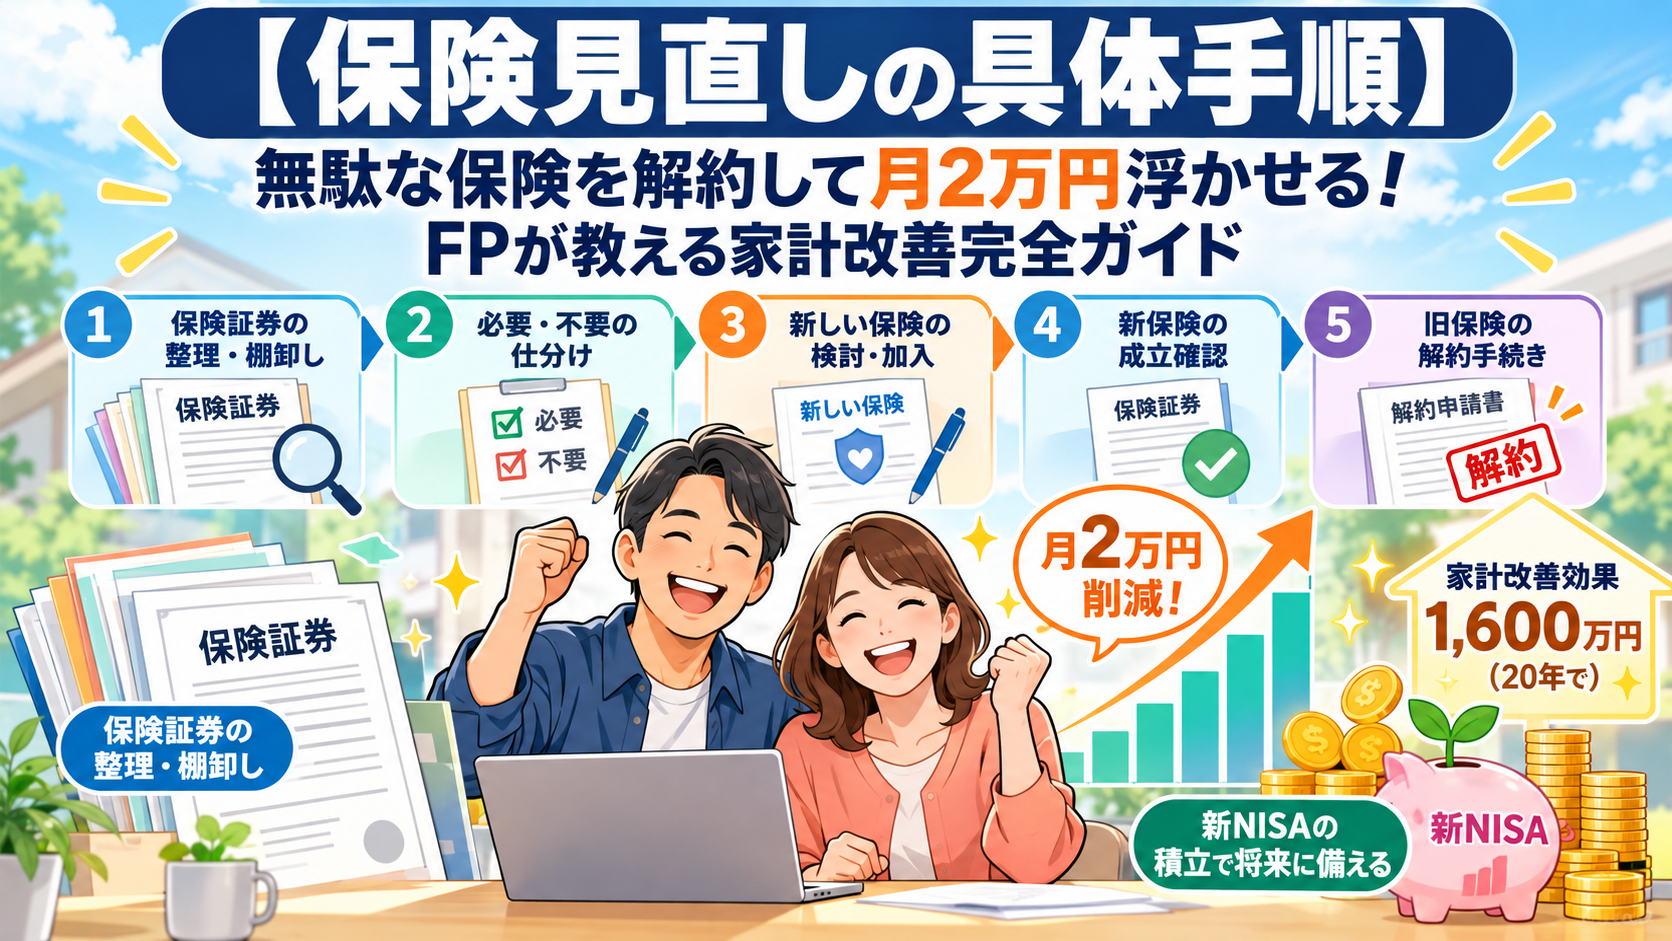
・【STEP 1】 公的保障(高額療養費・遺族年金)と生活防衛資金を再確認する
・【STEP 2】 本当に必要な保障だけを「割安な掛け捨て保険」で設計する
・【STEP 3】 新しい掛け捨て保険に申し込み、審査(引き受け)を通す
・【STEP 4】 新しい保険の「成立」を確認してから、古い保険を解約する!★超重要!
・【STEP 5】 浮いた毎月の固定費を「新NISAの自動積立」へスライド設定する
⚠️ 【最重要】STEP 3とSTEP 4の順番を絶対に変えてはいけない理由!
もし先に古い保険を解約してしまうと、健康状態の審査(過去の病歴や持病等)によって「新しい保険の加入を断られた場合」に、無保険(保障がゼロ)の期間ができてしまいます。
必ず「新しい保険の加入が確定(成立)したことを確認してから、旧保険の解約手続きを行う」という順序を徹底してください。
👉我が家の無駄な保険をプロが無料診断!月1〜3万円の節約プラン予約はこちら
顧客満足度95%の保険相談なら保険マンモス 保険見直しラボ
損しないために!保険解約時の「3つの注意点」
不要な保険を解約する際に、知っておくべき3つの実務上のポイントです。
【保険解約時の3つのチェックポイント】
【解約のタイミングは「月またぎ」に注意】
└ 月末ギリギリに解約手続きを行うと、事務処理が間に合わず翌月分の保険料まで引き落とされてしまうケースがあります。月の中旬までに解約書類を提出しましょう。
【健康状態によっては無理に見直さない(払済保険への変更)】
└ 持病や直近の病歴で新しい保険に入れない場合、現行の保険を解約せず「払済保険(今後の保険料支払いをストップして据え置く)」にする選択肢が有利です。
【解約返戻金にかかる税金(一時所得)】
└ 解約返戻金が戻ってくる場合、「受け取った返戻金 − 払込保険料総額 − 50万円」がプラスになった場合のみ一時所得として課税対象になります(通常はマイナスになるため非課税がほとんどです)。
【効果検証】月2万円浮いたらどうなる?30年後の資産シミュレーション
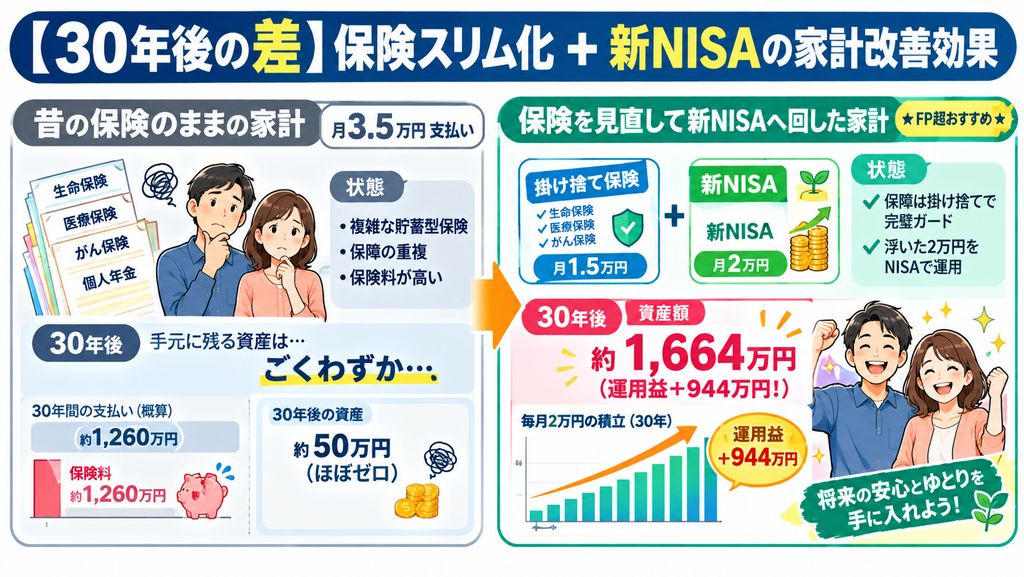
無駄な保険を見直し、毎月2万円の保険料削減に成功したご家庭のシミュレーションです。
従来の家計 vs 保険見直し後の家計比較
■従来の家計: 夫婦で複雑な貯蓄型保険・医療保険に加入 ➔ 毎月 3.5万円 の保険料支払い ■見直し後の家計: 割安な掛け捨て保険(収入保障保険+がん先進医療)へ絞り込み ➔ 毎月 1.5万円 の保険料支払い(月2万円の固定費削減!)
浮いた月2万円をそのまま「新NISA(オルカン等)」で運用した場合
積立期間:30年間(毎月2万円・想定年利 5\%運用)
■30年間の積立元本総額: 720万円 ■30年後の運用資産総額: 【 約 1,664万円 】(※うち運用益が 約944万円!)
ただなんとなく払い続けていた無駄な保険料をカットし、新NISAの積立へ回すだけで、将来の手元資金に約1,600万円以上の巨大な差が生まれます。
保険の役割は「万が一の大損害を防ぐリスク管理」であり、お金を増やす役割は「新NISA」に完全移行させるのが、現代の家計改善における最強の答えです。
まとめ:今日から保険を見直して、将来の自由なお金を作ろう
保険の見直しと家計改善に関するポイントのまとめです。
■保険の見直しは、一度実行すれば一生涯効果が続く「最もコスパの高い家計削減術」 ■「新保険の成立を確認してから旧保険を解約する」という順序を守り、無保障期間を作らない ■「保障は割安な掛け捨て保険」「資産形成は新NISA」へ役割を明確に分ける ■見直しで浮いた毎月1万〜2万円をNISAへ回すことで、将来1,000万円以上の資産を作ることができる
保険の見直しは、ハードルが高く感じられるかもしれませんが、正しいステップを踏めば誰でも確実に毎月の固定費を浮かせるができます。
今日から手元の保険証券をチェックし、我が家の無駄な保険をスリム化して、将来の豊かな暮らしと自由なお金を手に入れましょう!
我が家の保険の見直し手順や、最適な掛け捨て保険の比較に迷ったら、プロのFP無料相談窓口などを活用して、我が家専用の「固定費削減プラン」を作成してみるのもおすすめです!
👉浮いた保険料をそのまま積立!人気の大手ネット証券口座はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~