「子どもを育てながらマイホームを買って、自分たちの老後資金までしっかり貯めるなんて本当に可能なの?」 「毎月がんばって節約や貯金をしているけれど、将来お金が足りなくなるんじゃないかと漠然と不安…」 「人生でトータルいくら必要で、いつが一番のお金の使い時・貯め時なのか知りたい」
日々の生活に追われていると、どうしても目先のお金(毎月のやりくりや直近のイベント費用)だけに意識が向きがちです。
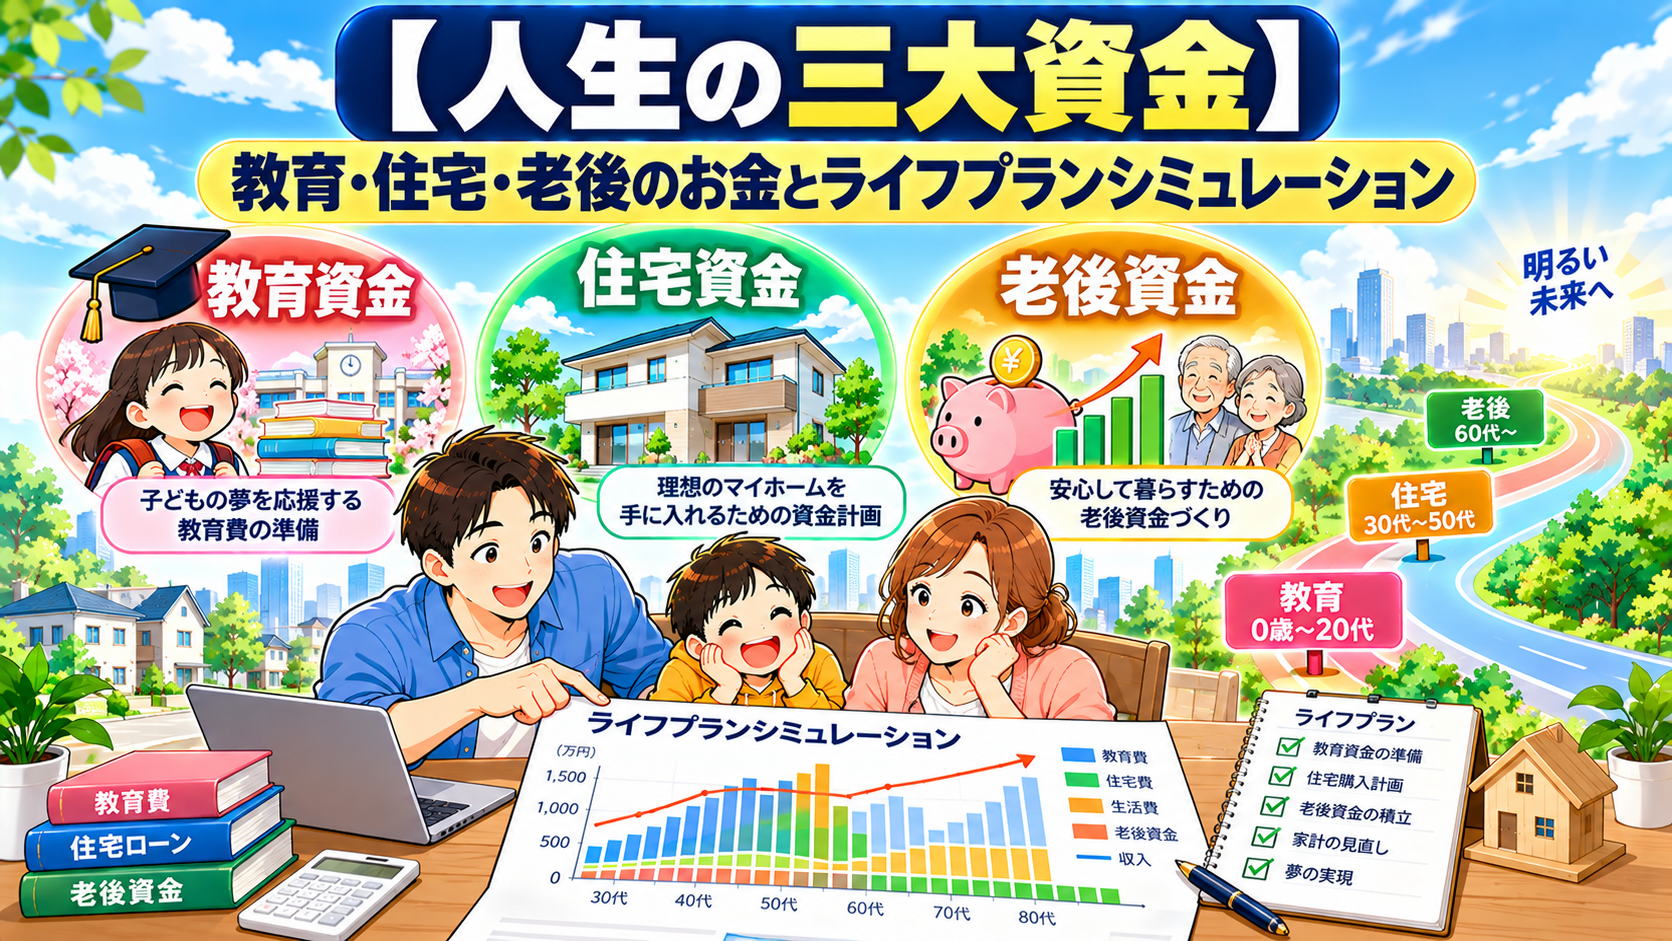
しかし、人生には「教育資金」「住宅資金」「老後資金」と呼ばれる「人生の三大資金」という大きな支出の波が順番にやってきます。
全体像(将来のキャッシュフロー)を把握せずに無計画にお金を使っていると、三大資金のピークが重なったタイミングで一気に家計が破綻(資金ショート)してしまう危険性があります。
本記事では、人生の三大資金に必要なリアルな金額の目安から、人生で3回訪れる「貯蓄の黄金期(貯め時)」、そして我が家専用のライフプランシミュレーション(キャッシュフロー表)の作り方までをFPがわかりやすく解説します。
総額いくらかかる?「人生の三大資金」のリアルな必要額
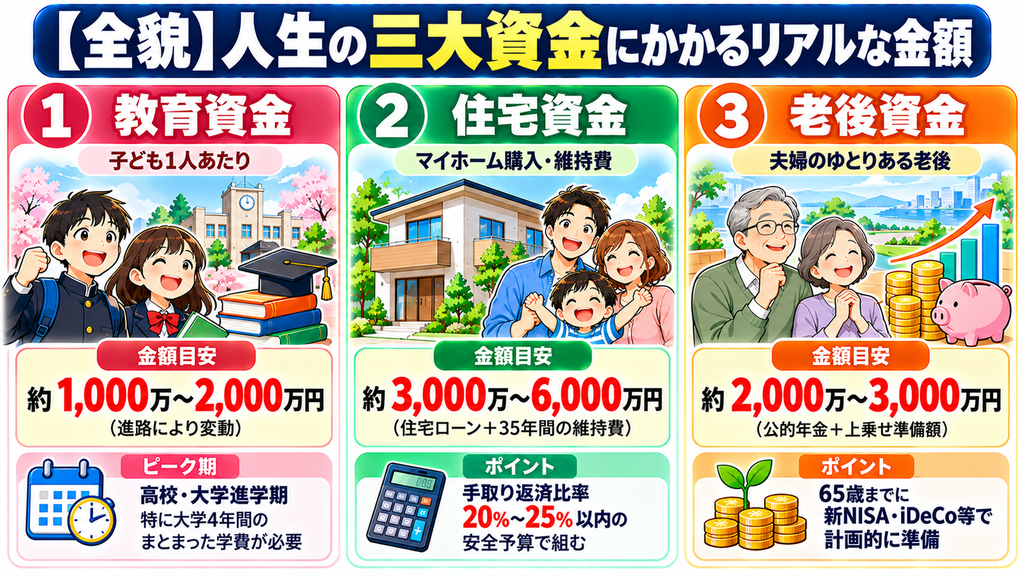
【人生の三大資金の目安】 ■【教育資金】 : 子ども1人あたり 約 1,000万〜2,000万円 ■【住宅資金】 : 購入費+維持費+金利で 約 3,000万〜6,000万円 ■【老後資金】 : 夫婦で 約 2,000万〜3,000万円(公的年金+不足分)
教育資金:進路によって2倍以上の差が出る
子ども1人を育てるための教育費(幼稚園〜大学卒業まで)は、進路(公立か私立か)によって大きく異なります。
■すべて公立コース: 約 1,000万円 ■小・中・高が公立 + 大学のみ私立(文系)コース: 約 1,300万円 ■すべて私立(文系・理系)コース: 約 1,800万〜2,500万円以上
高校までは毎月の家計(給料)から捻出できても、大学進学期(4年間で400万〜700万円程度)は一括でまとまった現金が必要になるため、事前の計画的な積み立てが不可欠です。
住宅資金:購入価格だけでなく「維持費」も考慮する
マイホームの購入費用(住宅ローン)だけでなく、購入後の固定資産税、マンションの管理費・修繕積立金、一戸建ての修繕費などの「維持費」が35年間で1,000万〜1,500万円程度かかります。
住宅ローンの返済額は、無理のない「手取り返済比率(手取り収入の20%〜25%以内)」におさめることが前提です。
老後資金:公的年金+αをどう準備するか
「老後2,000万円問題」で話題になったように、定年退職後(65歳以降)に夫婦でゆとりある老後生活(月約30万〜35万円)を送る場合、公的年金だけでは不足する分を自分たちで準備する必要があります。
ここが危険!人生でやってくる「3つの貯め時(貯蓄の黄金期)」
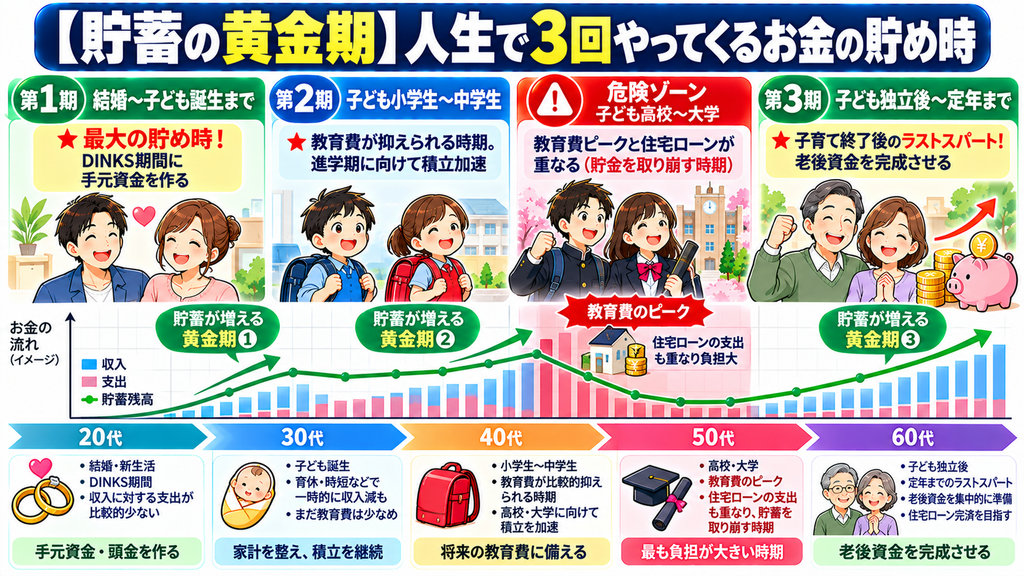
人生の中には、「お金がどんどん貯まる時期(黄金期)」と「お金が一気に出ていく危険時期」があります。 貯め時を逃さず、計画的に資産を増やせるかどうかがライフプラン成功の分かれ道です。
【人生で3回やってくる「貯蓄の黄金期」】
◆ 【第1期】:独身時代 〜 結婚・子どもが生まれるまで
└── 夫婦共働きの「DINKS期間」は人生最大の貯め時!ここで手元資金(生活防衛資金+投資原資)をどれだけ作れるかが勝負。 ◆ 【第2期】:子どもが「小学校〜中学校」の時期
└── 教育費の負担が比較的軽く、安定して貯蓄・資産運用ができる時期。高校・大学の学費ピークに向けて積立を最大化させる。 ◆ 【第3期】:子どもが独立した後 〜 定年退職まで
└── 子育てが完了し、教育費・生活費が一気に浮く時期。定年までの5〜10年間で老後資金の最終スパートをかける。
🚨 最も危険な「教育費ピーク × 住宅ローン」の重複期 注意すべきは、子どもの高校・大学進学(学費のピーク)と、住宅ローンの返済が重なる「40代後半〜50代」です。
この時期に貯金を取り崩す生活が続くと、老後資金を作るための手元資金がゼロになってしまいます。だからこそ、第1期・第2期の「貯め時」に先取り貯金や資産運用でしっかり原資を作っておく必要があります。
我が家専用!ライフプランシミュレーション(キャッシュフロー表)の作り方 4ステップ
将来の資金ショートを防ぐためには、我が家専用の「キャッシュフロー表(将来の収支と貯蓄残高の推移表)」を作成するのが最も効果的です。
自宅でもできるカンタン4ステップをご紹介します。
【キャッシュフロー表作成の4ステップ】
【STEP 1】ライフイベント表を作る
└── 横軸に西暦と年数、縦軸に家族全員の年齢とイベント(入学、車買い替え、リフォーム、定年など)を書き出す。
【STEP 2】現在の「年間収入」と「年間支出」を把握する
└── 手取り年収と、毎月の生活費+年間特別支出(旅行、固定資産税、イベント代等)を把握する。
【STEP 3】将来の「大きな支出」を時系列でプロットする
└── 大学入学時の学費、車の買い替え(5〜10年ごと)、住宅リフォーム代などを該当の年に記載する。
【STEP 4】貯蓄残高の推移(キャッシュフロー)を可視化する
└── 毎年の収支(収入−支出)を計算し、「現在の貯金額」が将来どのように推移していくかをグラフ化する。
ノートやExcel、国税庁や日本FP協会の無料テンプレート、あるいはFP相談ツールなどを活用すれば、手軽に将来の貯金額の波を可視化できます。
👉我が家の将来の貯金額をプロが精密シミュレーション!【無料】FPライフプラン作成はこちら
顧客満足度95%の保険相談なら保険マンモス
シミュレーションで赤字になった場合の「3つの処方箋」
ライフプランシミュレーションを作成した結果、「子どもが大学に入る50代前半で貯金がマイナス(赤字)になってしまった…」という結果が出ても、落胆する必要はありません。
事前(数年〜数十年単位)に赤字の波がわかることこそが、シミュレーション最大のメリットです。以下の「3つの処方箋」を組み合わせて対策を打ちましょう。
処方箋1:【支出の削減】一度の見直しで効く「固定費」を削る
食費を削る苦しい節約ではなく、通信費(格安SIM化)、不要な保険の解約・掛け捨て化、住居費の見直しを行い、毎月の固定支出のベースライン(基礎生活費)を引き下げます。毎月3万円削れれば、年間36万円、30年で1,080万円の余裕が生まれます。
処方箋2:【収入の増加】共働き・長く働く体制をつくる
配偶者がパートから正社員・社会保険加入へ働き方を切り替えたり、子育てが落ち着いたタイミングで収入を増やします。また、定年後も65歳〜70歳まで短時間でも長く働くことで、老後資金の取り崩し開始時期を後ろに倒せます。
処方箋3:【資産の運用】「新NISA」を活用して時間を味方につける
固定費削減で浮いた資金や貯蓄分を、ただ銀行口座に眠らせておくだけでなく、新NISAなどを活用して「長期・積立・分散投資」へ回します。年3%〜5%の複利運用を行うことで、お金自体に働いてもらい、将来の資金ショートリスクを劇的に低減できます。
まとめ:ライフプラン表を作成して、将来の不安を安心に変えよう
人生の三大資金とライフプランシミュレーションに関するポイントのまとめです。
■人生の三大資金(教育・住宅・老後)の全体像と総額の目安を把握する ■人生に3回訪れる「貯蓄の黄金期(貯め時)」を逃さず、計画的に資金をストックする ■我が家専用のライフプラン表(キャッシュフロー表)を作成し、将来の資金ショートの波を可視化する ■赤字期が見つかったら、固定費削減・収入アップ・新NISA運用の「3つの処方箋」で早めに対策を打つ
お金の不安の正体は、「将来いくら必要なのかが分からないこと(未知の恐怖)」です。
まずは家族で将来やりたいこと(ライフイベント)を話し合い、一歩を踏み出してみましょう!
自分たちだけで精密なシミュレーションを作るのが難しい場合は、プロのFP(ファイナンシャルプランナー)による無料相談などを活用して、我が家だけのオーダーメイド・ライフプラン表を作成してもらうのもおすすめです。