「不動産会社から『年収600万円なら、5,000万円までローンが組めますよ!』と言われたけれど、本当に返していけるのかな…」 「銀行の事前審査で提示された限度額いっぱいまで借りてしまって大丈夫?」 「将来の子どもの教育費や自分たちの老後資金を圧迫しない、安全な借入額の目安を知りたい」
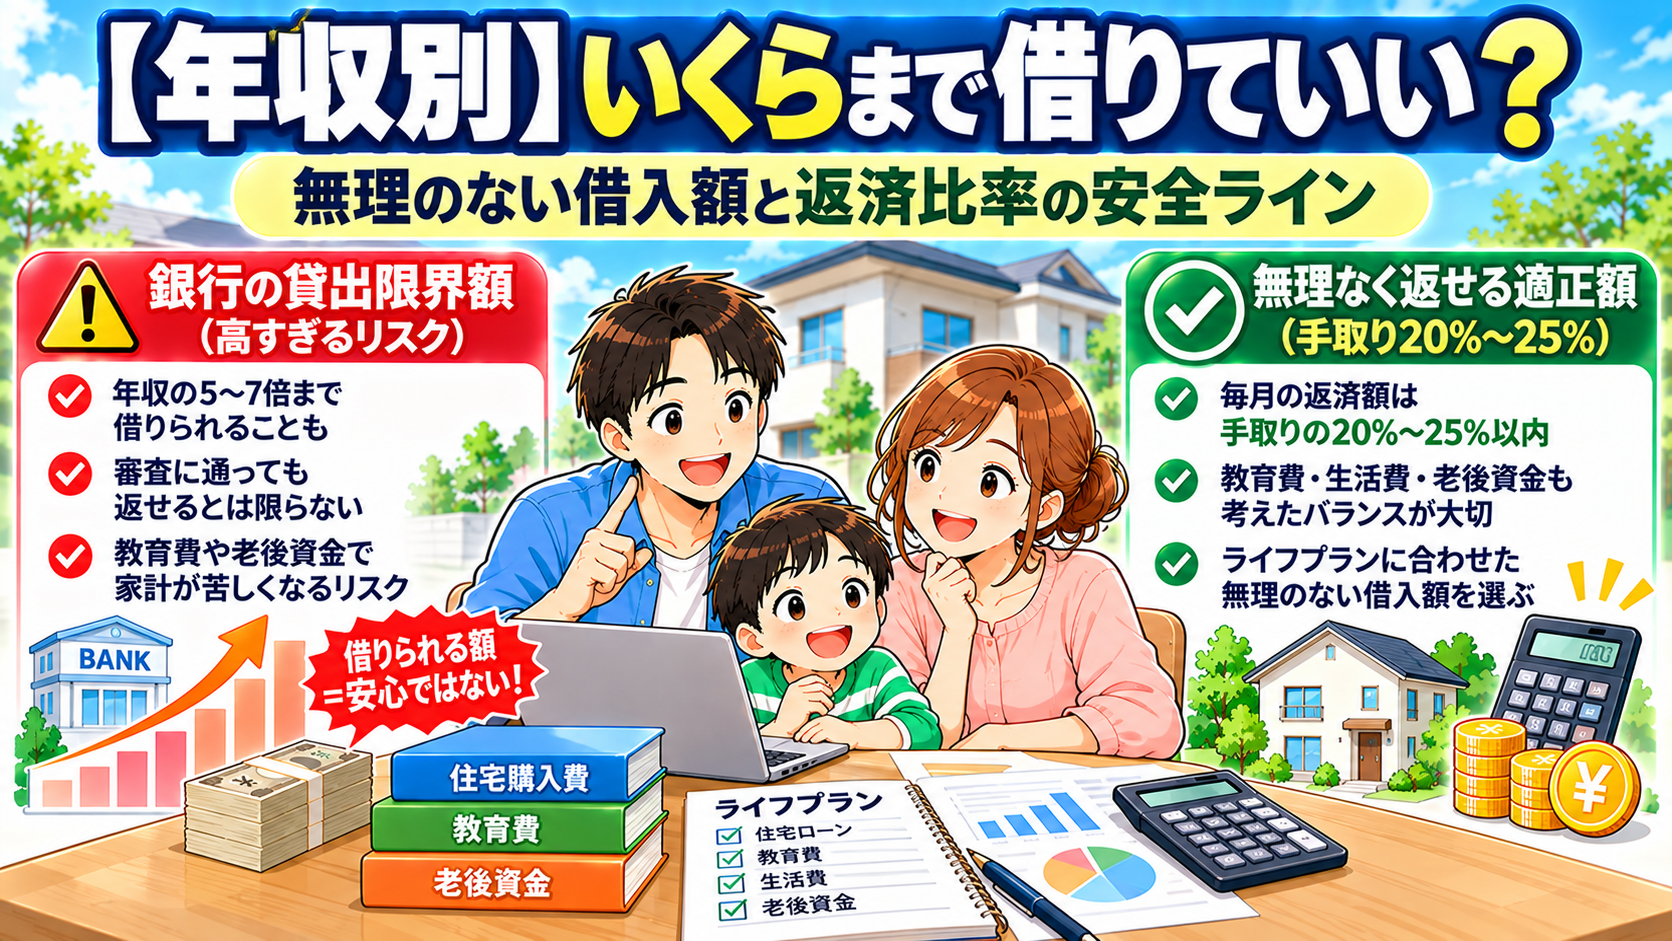
マイホームの予算を決める際、多くの人が陥ってしまう最大の落とし穴。それが「銀行が貸してくれる金額=自分が無理なく返せる金額」と勘違いして、上限まで借りてしまうことです。
銀行が提示する融資限度額は、あくまで「年収に対してギリギリまで貸せる限界値」に過ぎません。その言葉を鵜呑みにして上限まで借りてしまうと、購入後に毎月のローン返済に追われ、教育費や旅行・外食費、老後資金の積立が立ち行かなくなる「住宅ローン貧乏」に陥ってしまう危険性があります。
本記事では、「借りられる額」と「返せる額」の決定的な違いから、FPが推奨する「手取り返済比率」の安全基準、年収別(400万〜1,000万円)の適正借入額シミュレーション、見落としがちな3つの隠れコストまでを徹底解説します。
「借りられる額」と「返せる額」は全く違う!失敗しない資金計画の基本
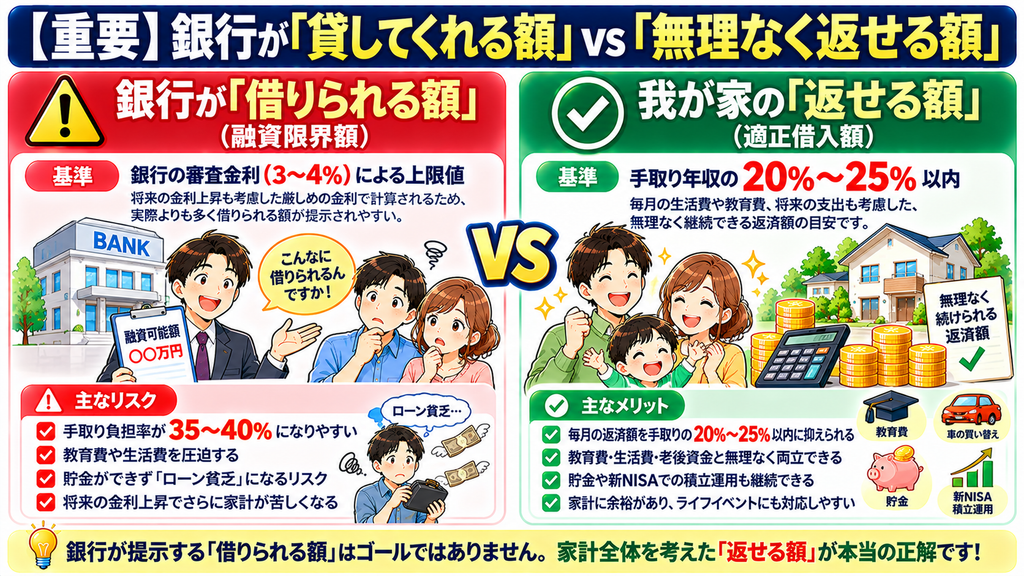
マイホーム購入で後悔しないためには、まず「2つの借入額」の違いを明確に理解することが重要です。
【住宅ローンにおける2つの借入額】
【借りられる額(融資限界額)】
└── 銀行が年収や審査基準(返済比率30〜35%前後)の上限まで計算して「貸してもいい」と判断する限界値。
【返せる額(適正借入額)】
└── 生活費、子どもの教育費、老後資金の積立(新NISA等)をしっかり確保した上で、家計にストレスなく返していける安全な金額。
なぜ「銀行の限界額」で借りると危険なのか?
銀行が審査を行う際、実際の適用金利(例:0.5%)ではなく、「審査金利(年3.0%〜4.0%程度)」という高めの想定金利を使って審査を行います。
そのため、銀行から見れば「年収600万円なら、審査金利で計算しても5,000万円まで融資可能」という計算になりますが、これを実際の返済に当てはめると、毎月の住居費負担が重くなりすぎ、家計のゆとりが奪われてしまうのです。
判断基準は「手取り返済比率 20%〜25%以内」!
住宅ローンが家計を圧迫しないための黄金ルール。それが「手取り返済比率」です。
額面ではなく「実際の給与手取り」で計算する
一般的に不動産会社や金融機関が使う「返済比率(年間ローン返済額 ÷ 額面年収 × 100)」は、税金や社会保険料が引かれる前の「額面年収」をベースにしています。
しかし、実際に私たちが生活費やローン支払いに使えるのは、銀行口座に振り込まれる「手取り収入(額面の約75%〜80%)」だけです。
【FPが推奨する安全な返済比率の基準】
◆ 手取り返済比率 = 年間ローン返済額 ÷ 手取り年収 × 100
├── 理想的な安全ライン : 20% 以下(家計に大きなゆとりがある)
├── 無理のない許容ライン: 20% 〜 25%(教育費や資産形成も両立可能)
└── 危険ライン : 30% 以上(教育費ピークや金利上昇で家計破綻の恐れ)
毎月のローン返済額が、夫婦合わせた「月間の手取り収入の4分の1(25%)以内」におさまっていれば、子どもの習い事や旅行、新NISAでの積立運用も無理なく両立させることができます。
【年収別】無理のない借入額・毎月返済額の比較シミュレーション
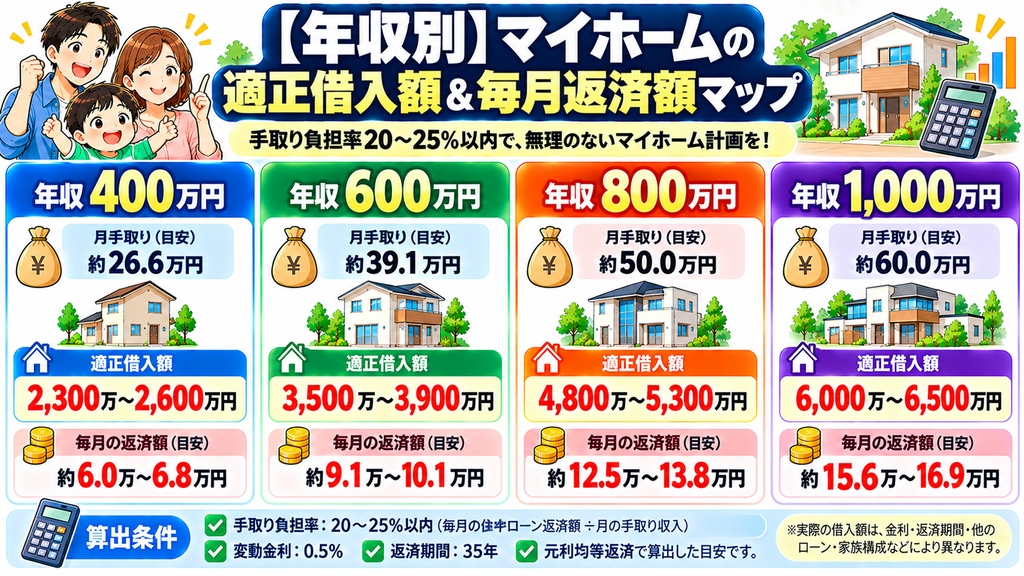
年収ごとの「銀行の限界額(借りられる額)」と「FP推奨の適正額(返せる額)」を比較シミュレーションしました。
※【計算条件】:変動金利 0.5%(固定)、返済期間 35年、ボーナス払いなし、手取り額は額面の約80%で算出。
【年収別 借入額&毎月返済額シミュレーション】
◆ 年収 400万円(手取り年収:約 320万円 / 月手取り:約 26.6万円)
・銀行の限界額 : 約 3,800万円(毎月返済:約10.0万円 ➔ 手取り負担率 37.5% ✕危険)
・無理のない適正額 : 約 2,300万〜2,600万円(毎月返済:約6.0万〜6.8万円 ➔ 手取り負担率 約22.5% 〇安全)
◆ 年収 600万円(手取り年収:約 470万円 / 月手取り:約 39.1万円)
・銀行の限界額 : 約 5,700万円(毎月返済:約14.8万円 ➔ 手取り負担率 37.8% ✕危険)
・無理のない適正額 : 約 3,500万〜3,900万円(毎月返済:約9.1万〜10.1万円 ➔ 手取り負担率 約23.2% 〇安全)
◆ 年収 800万円(手取り年収:約 600万円 / 月手取り:約 50.0万円)
・銀行の限界額 : 約 7,600万円(毎月返済:約19.8万円 ➔ 手取り負担率 39.6% ✕危険)
・無理のない適正額 : 約 4,800万〜5,300万円(毎月返済:約12.5万〜13.8万円 ➔ 手取り負担率 約25.0% 〇安全)
◆ 年収 1,000万円(手取り年収:約 720万円 / 月手取り:約 60.0万円)
・銀行の限界額 : 約 9,500万円(毎月返済:約24.7万円 ➔ 手取り負担率 41.1% ✕危険)
・無理のない適正額 : 約 6,000万〜6,500万円(毎月返済:約15.6万〜16.9万円 ➔ 手取り負担率 約26.0% 〇安全)
どの年収帯においても、銀行が貸してくれる限界額から「1,000万〜3,000万円ほど引いた金額」が、実際に無理なく返していける適正予算であることがわかります。
👉我が家の年収・条件での最安金利と毎月返済額が判明!無料一括シミュレーションはこちら
住宅ローンお得な金利に借り換えて家計の負担を軽減!モゲチェック
借入額を決めるときに見落としがちな「3つの隠れコスト」
返済計画を立てる際、住宅ローンの返済額「だけ」を見て予算を決めてしまうと、購入後に家計が苦しくなります。以下の3つの「隠れコスト」を必ず考慮に入れておきましょう。
マイホーム維持費(固定資産税・修繕積立金・管理費)
マイホームを購入すると、ローン返済とは別に以下の費用が発生します。
■マンション: 管理費・修繕積立金・駐車場代(毎月 2万〜4万円前後)+ 固定資産税・都市計画税(年間 10万〜20万円) ■一戸建て: 固定資産税・都市計画税(年間 10万〜15万円)+ 外壁塗装・屋根修繕のための自主積立(毎月 1万〜1.5万円前後)
住居費全体としては、「住宅ローン返済額 + 毎月2万〜3万円の維持費」をセットで計算しておく必要があります。
子どもの「教育費ピーク(高校・大学)」の重なり
住宅ローンの返済期間(35年など)の中で、最もお金がかかる時期が「子どもの高校・大学進学期」です。
子ども1人あたり高校〜大学で500万〜1,000万円以上の教育費がかかります。ローン返済額をギリギリに設定していると、教育費のピーク期に家計が赤字転落してしまうリスクがあります。
将来の「金利上昇リスク」(変動金利選択時)
変動金利で借りている場合、将来日銀の利上げによって金利が1%〜2%上昇する可能性があります。
金利が上昇した際にも毎月の返済に対応できるよう、「金利が1%上がっても返済できる余力」を残して借入額を設定することが必須です。
住宅ローンの金利選択やリスク管理については、以下の記事も参考にしてください。
まとめ:自分たちの「安全な借入額」を知り、余裕のあるマイホームライフを送ろう
住宅ローンの適正借入額に関するポイントのまとめです。
■「銀行が貸してくれる額(限界額)」と「無理なく返せる額(適正額)」は全く違う ■判断基準は、額面ではなく「手取り年収に対する年間返済額の割合(手取り返済比率 20%〜25%以内)」 ■住宅ローン返済額とは別に、毎月2万〜3万円程度の「維持費(固定資産税・修繕費)」が発生することを計算に入れておく ■安全な借入額におさめることで生まれた家計のゆとりを、新NISAなどでの将来への資産形成に回すのが最強
マイホームは購入することがゴールではなく、家族が笑顔で幸せに暮らし続けるための手段です。
不動産会社や金融機関の「いくらまで借りられるか」という言葉に流されず、ご家庭の「手取り収入」と「将来の教育費・生活費」から逆算した、本当の適正予算を見極めていきましょう!
なお、予算設定と併せて「頭金をいくら出すか」「手元にいくら残すか」のバランスを整理したい方は、こちらの記事も合わせてお読みください。
👉無理のない建築予算とローン計画をプロに相談!FP無料診断予約はこちら:保険マンモス
顧客満足度95%の保険相談なら保険マンモス