「人生で一番大きな買い物のマイホーム、何から手をつけたら損や失敗をせずに進められる?」 「住宅ローンって金利や頭金、税金控除までいろいろあって全体像が掴みにくい…」
マイホームの購入を決意したとき、誰もがこのような不安や疑問を抱えます。
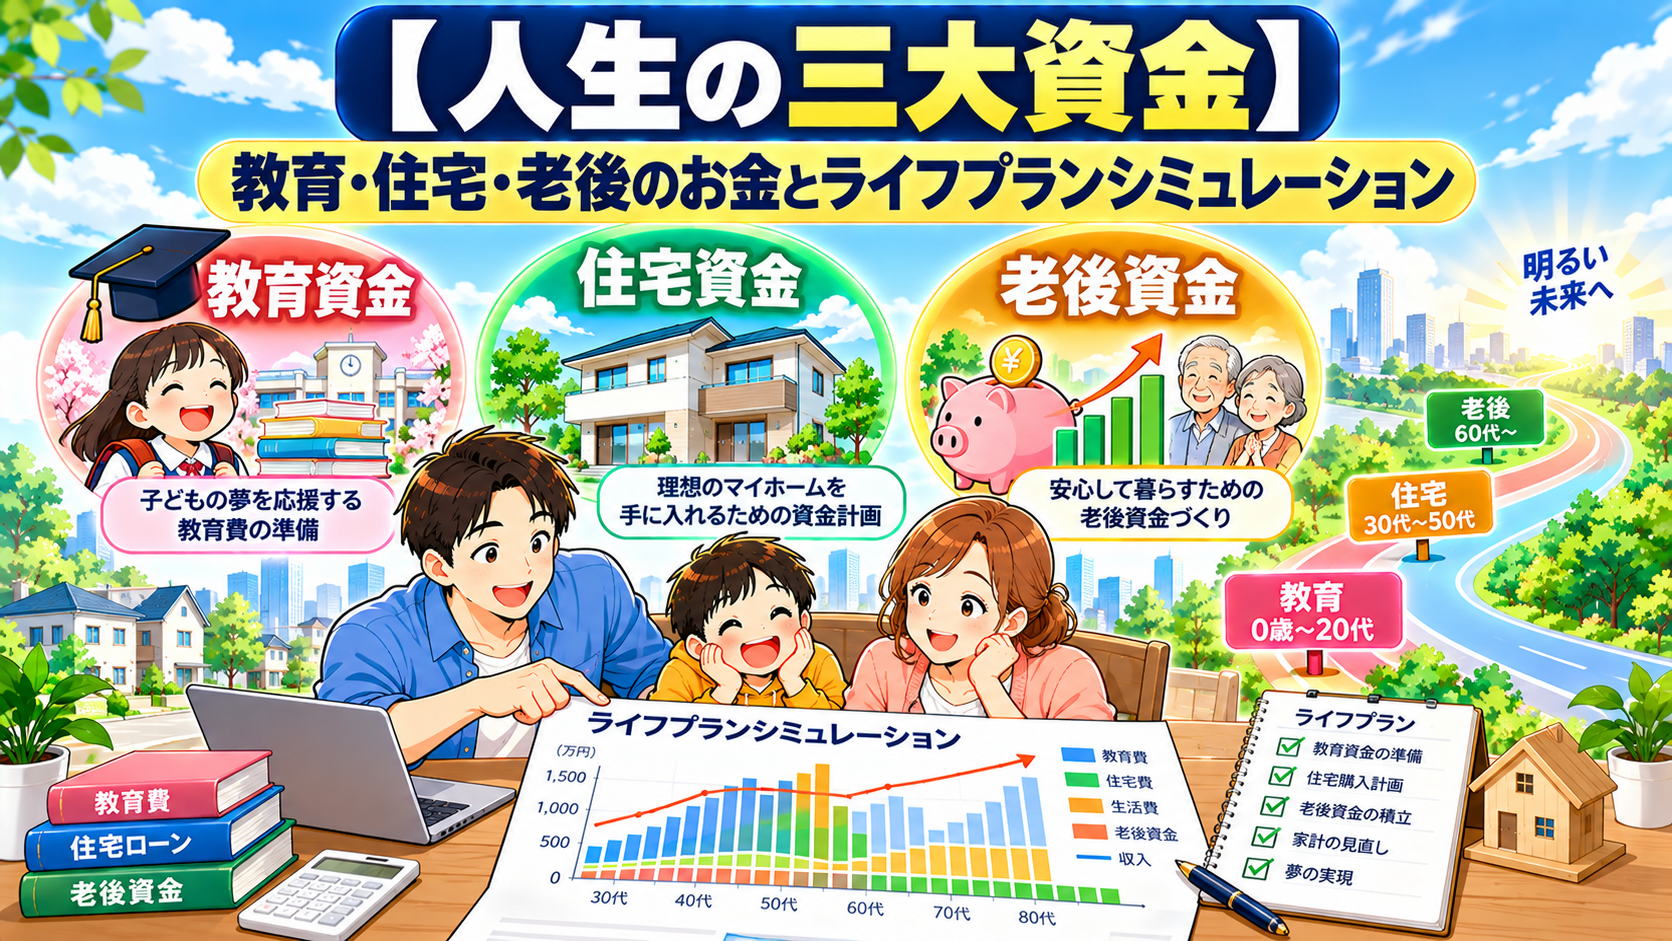
マイホーム購入は、間取りや立地などの物件選びと同じくらい、「資金計画」と「住宅ローン選び」が成功の鍵を握っています。
金利選び・頭金の決め方・住宅ローン控除の税金対策・返済比率の安全基準を正しく理解して順序立てて進めることで、数百万円単位の損を防ぎ、購入後の家計の安心を手に入れることができます。
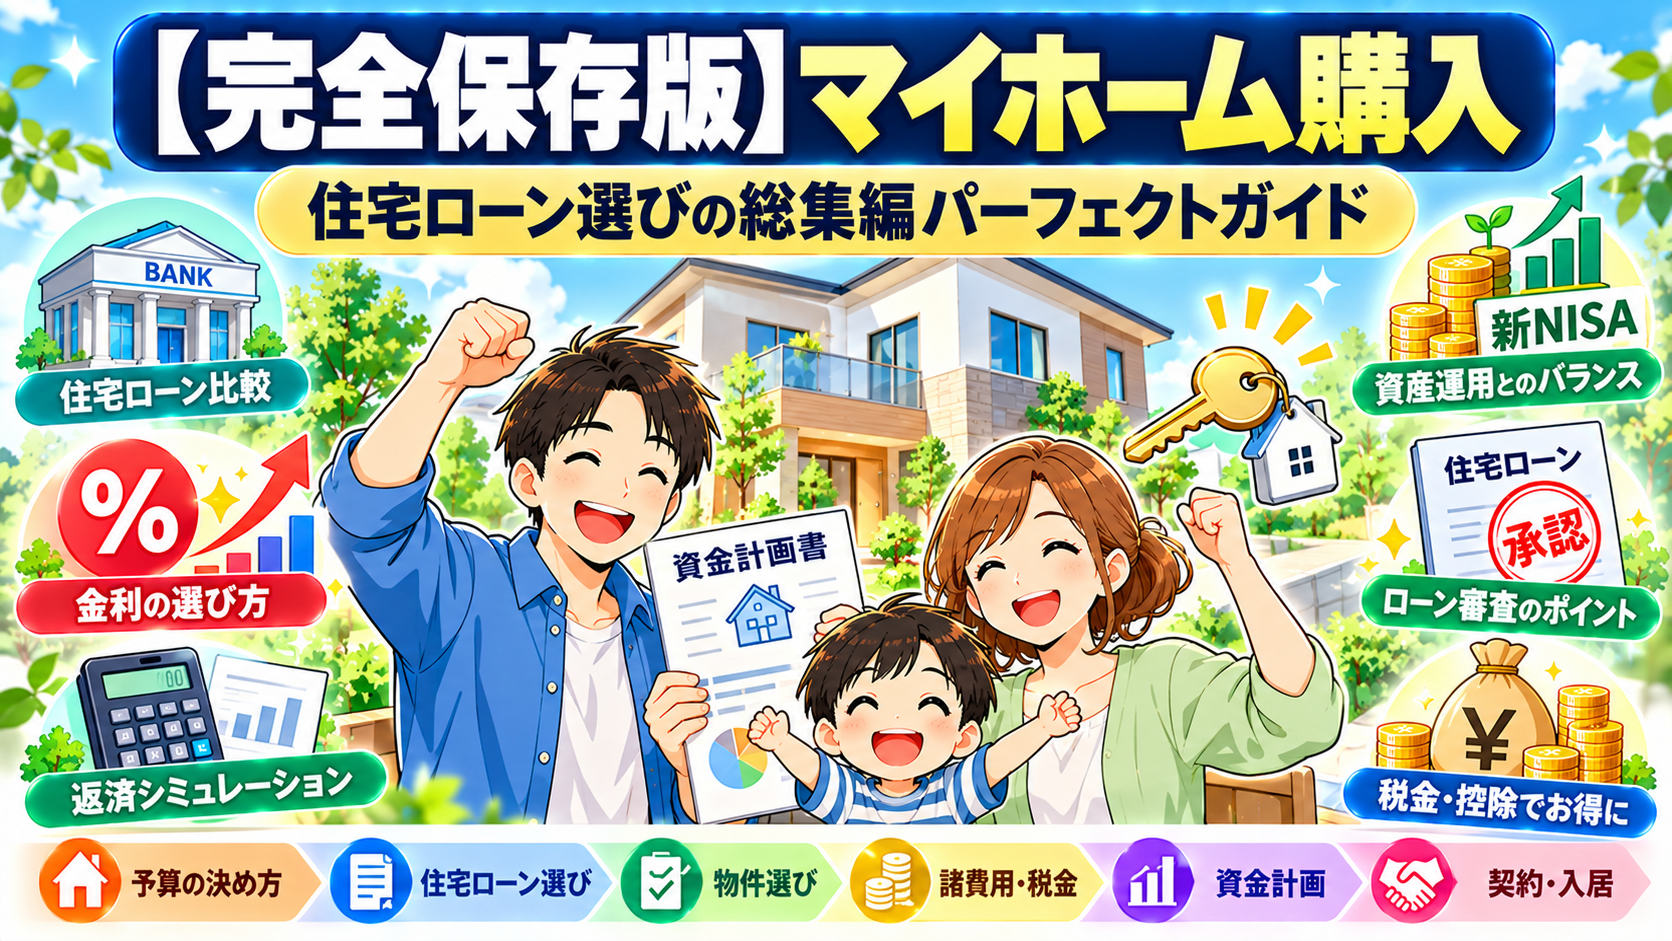
本記事では、【住宅ローン・不動産・マイホーム】シリーズ(全6回)の総集編として、資金計画の立て方から物件選び、ローン契約、そして入後のお金が戻る手続きまでの「完全ロードマップ」を徹底解説します。
一目でわかる!マイホーム購入の「資金計画&ローン選択チェックシート」
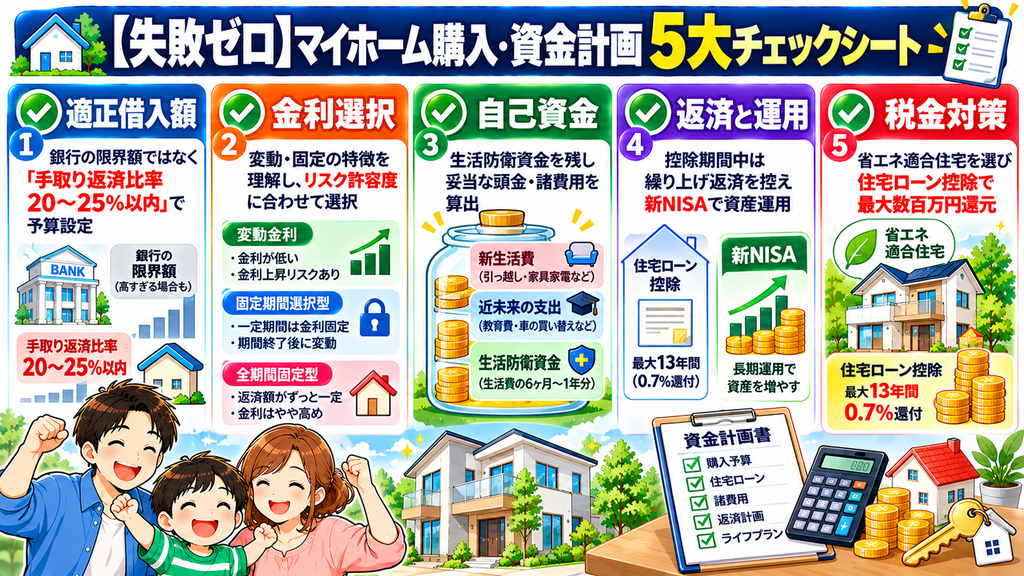
まずは、マイホーム購入で失敗しないために絶対に押さえておくべき「5つの黄金ルール」をチェックシートで確認しましょう。
【マイホーム購入・資金計画の5大チェックポイント】
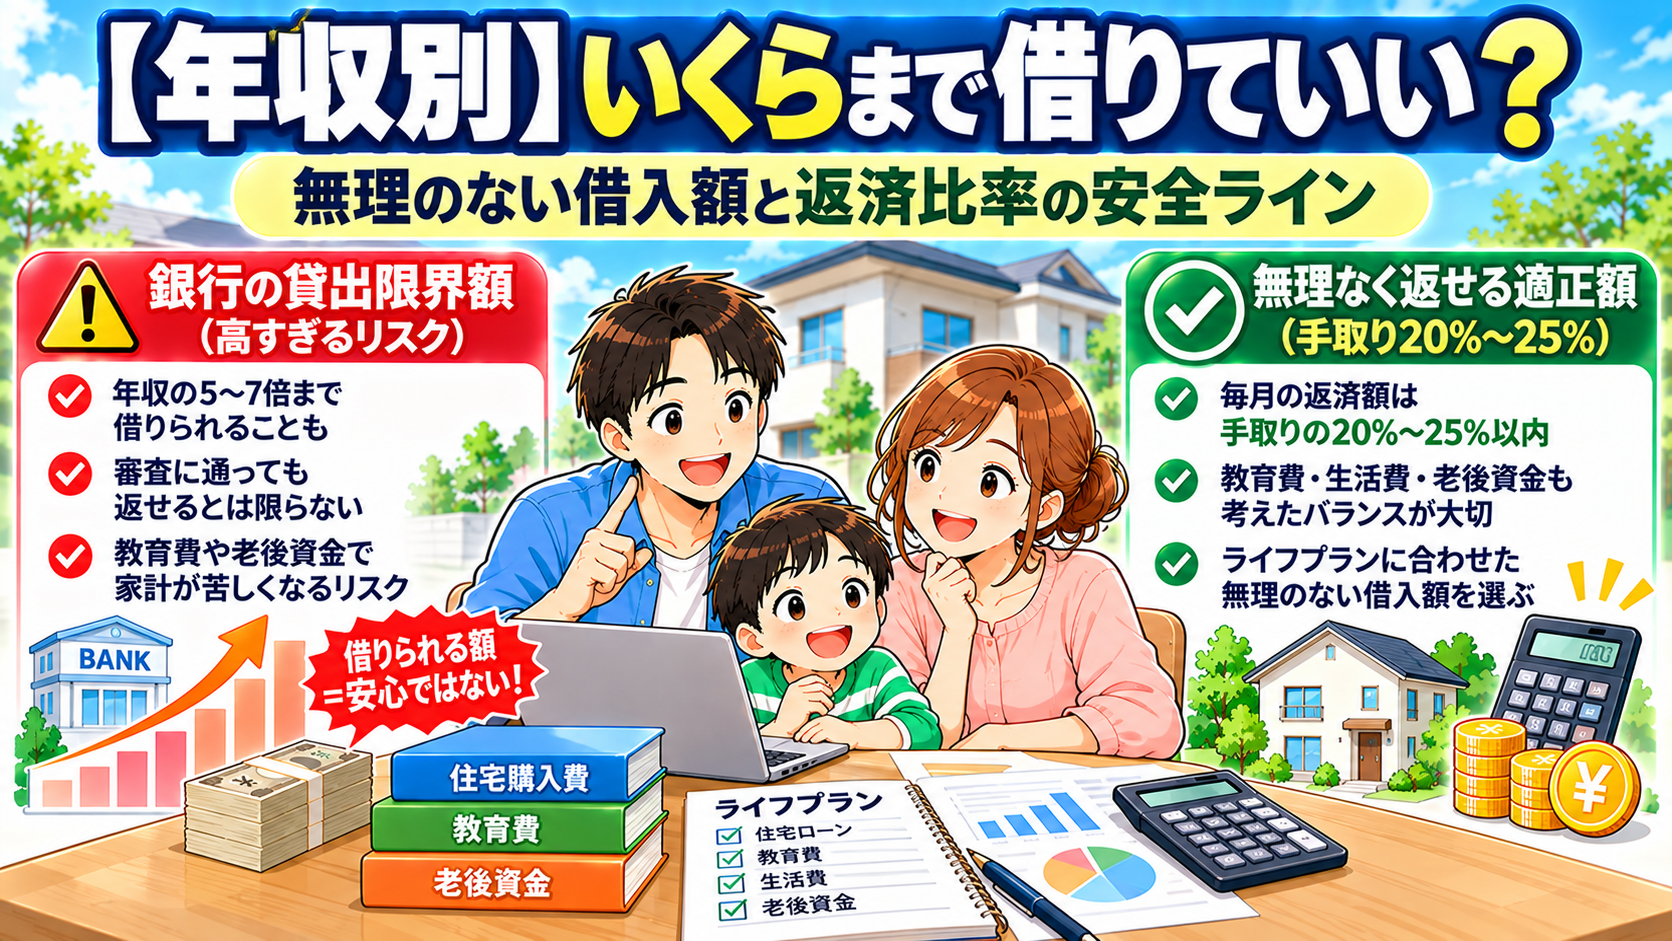
■借入額の設定(年収と予算)
└ 不動産会社や銀行が提示する「限界額」ではなく、「手取り返済比率 20〜25%以内」の「返せる額」で予算を設定する。 ■金利タイプの選択
└ 低金利とリスク許容度に合わせて「変動金利」か「全期間固定金利」かを比較・決定する。 ■自己資金の配分(頭金・諸費用)
└ 貯金を全額使わず、「生活防衛資金」と「近未来の確定支出」を必ず手元に残して頭金・諸費用を算出する。 ■返済と運用のバランス
└ 住宅ローン控除適用期(10〜13年)は無駄な繰り上げ返済を控え、手元資金を新NISA等の資産運用に回してレバレッジを高める。 ■税金対策(住宅ローン控除)
└ 「省エネ基準適合」を満たした物件を選び、入居翌年に初回確定申告を行って最大数百万円の還付金をしっかり受け取る。
失敗ゼロ!マイホーム購入と住宅ローンの「完全実行ロードマップ」
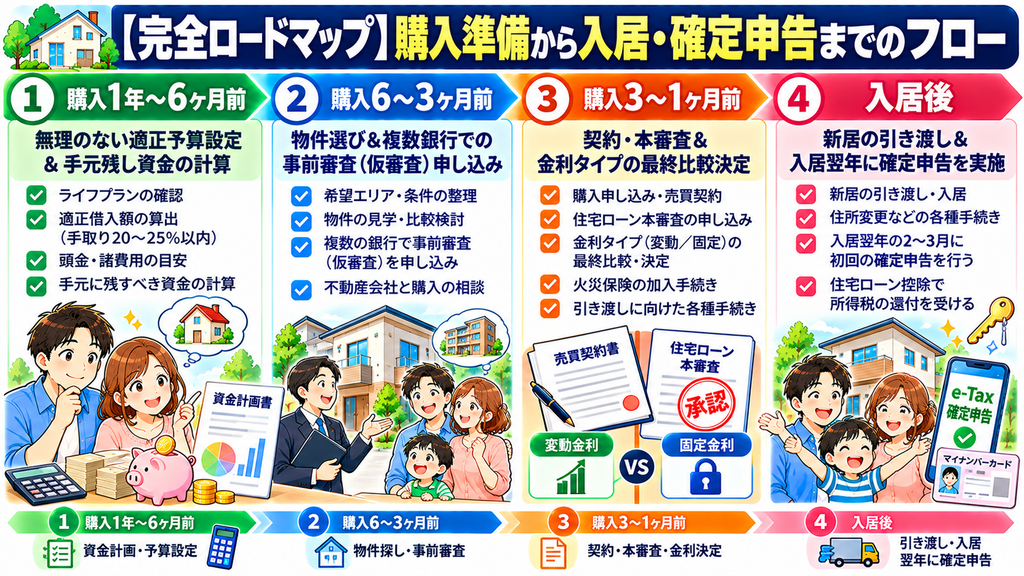
マイホーム検討開始から入居後の税金還付まで、失敗しないための「4ステップ実行ロードマップ」です。
【マイホーム購入&住宅ローン 完全実行ロードマップ】
■STEP 1:予算上限の設定と自己資金の確定(購入1年〜6ヶ月前) 額面ではなく「手取り年収」をベースに無理のない適正予算(手取り返済比率20〜25%)を計算。
手元残し資金(生活防衛資金・新生活費等)を引いた上で、頭金と諸費用に使える自己資金を確定させる。
■STEP 2:物件探し・施工会社選びと事前審査(購入6〜3ヶ月前) 理想の物件や土地・ハウスメーカーを探すと同時に、複数銀行で「事前審査(仮審査)」を申し込む。
事前に他社借入(マイカーローンやリボ払い等)を整理し、信用情報をキレイにしておく。
■STEP 3:売買契約・本審査・金利タイプの最終決定(購入3〜1ヶ月前) 物件契約後、正式な「本審査」へ進む。
金融機関ごとの「金利」「諸費用」「団信保障(がん保障など)」をトータルで比較し、本契約を結ぶ。
■STEP 4:引き渡し・入居と住宅ローン控除の確定申告(入居後) 鍵の引き渡しを受けて新生活をスタート。
入居翌年の2月15日〜3月15日の期間に、スマホ+e-Taxで「初回確定申告」を行い還付金を受領する。
(※2年目以降は会社の年末調整だけで自動完了!)
👉我が家に最適な最安金利の住宅ローンを発見!【無料】一括比較・審査はこちら
住宅ローンお得な金利に借り換えて家計の負担を軽減!モゲチェック
我が家の世帯タイプ別!最適なマイホーム・資金計画プラン3選
ご家庭のライフスタイルや収入状況に合わせたおすすめの選択パターンです。
タイプA:子育て・共働き世帯(ペアローン×新NISA運用重視)
■プラン: 共働きペアローン + 変動金利 + 手元資金は新NISAへ ■特徴: 夫婦それぞれがローンを組むことで「住宅ローン控除」をダブル適用し、世帯全体の控除額を最大化します。繰り上げ返済は行わず、浮いた手元資金を新NISAの積立投資に回して効率的に資産を増やします。
タイプB:20代〜30代前半世帯(フルローン×早期購入重視)
■プラン: 頭金ゼロ(フルローン) + 最優遇ネット銀行ローン ■特徴: 頭金を何年も貯める時間をカットし、若いうちの長期ローン枠と低金利を生かして今すぐ購入。賃貸の家賃支払いを早めに持ち家のローン返済に充て、手元現金は緊急時の生活防衛資金として確保しておきます。
タイプC:30代後半〜40代・一馬力世帯(安心感&返済負担軽減重視)
■プラン: 頭金10%以上 + 全期間固定金利(フラット35等) ■特徴: 今後の金利上昇リスクを100%回避するため全期間固定金利を選択。頭金を10%以上入れて毎月の返済額を安全圏に固定し、教育費ピーク期にも家計が揺らがない強固な資金計画を組みます。
マイホーム購入で後悔しないための「3つの罠」と対策
最後に、マイホーム購入で失敗しやすい危険な落とし穴とその予防策を押さえておきましょう。
罠1:不動産会社や銀行の「限界借入額」で物件を選んでしまう
■対策: 提示された金額はあくまで「銀行が貸せるギリギリの上限額」です。必ず自分の「手取り年収」を基準に、教育費や維持費を差し引いても余裕が残る「適正額(返せる額)」で予算を組んでください。
罠2:不動産会社に勧められた1社だけで住宅ローンを決めてしまう
■対策: 銀行によって金利だけでなく、がん保障などの「団信(団体信用生命保険)」の費用や事務手数料が数百万円単位で変わります。必ずネット銀行、大手行、地銀など2〜3社以上で事前審査を申し込み、相見積もり(比較)を行いましょう。
罠3:貯金を全額使って手元の現金がゼロになる
■対策: 購入直後は引っ越しや家具家電の買い替え、不動産取得税などの突発費用がかかります。「生活費の6ヶ月分〜1年分(生活防衛資金)」は絶対に手元に残す計算ルールを徹底しましょう。
まとめ:しっかり比較・準備して、家族が笑顔で暮らせるマイホームを手に入れよう
【住宅ローン・不動産・マイホーム】シリーズ(全6回)のポイントまとめです。
■「借りられる額」ではなく「返せる額(手取り負担率20〜25%以内)」で我が家の適正予算を設定する ■住宅ローンは1社だけで決めず、金利・諸費用・団信保障のトータルコストで複数銀行を徹底比較する ■貯金を全額注ぎ込まず手元資金を残し、住宅ローン控除+新NISAを活用して資金効率を最大化させる
マイホーム選びと住宅ローン計画は、知識を持って比較・行動できた人が数百万円単位で得をする世界です。
不動産会社任せにせず、まずは自分たちの「無理のない返済基準」を把握し、信頼できる住宅ローン一括比較サービスなどを活用して、最高の条件で夢のマイホームを実現させましょう!
👉無理のない資金計画とマイホーム予算をプロに無料相談!FP診断の予約はこちら:保険マンモス
顧客満足度95%の保険相談なら保険マンモス