「マイホームを買ったら、税金が年間数十万円も戻ってくるって本当?」 「住宅ローン控除を受けたいけれど、確定申告の手続きが難しそうで不安…」 「夫婦共働きの場合、ローンをどう組めば一番節税できるんだろう?」
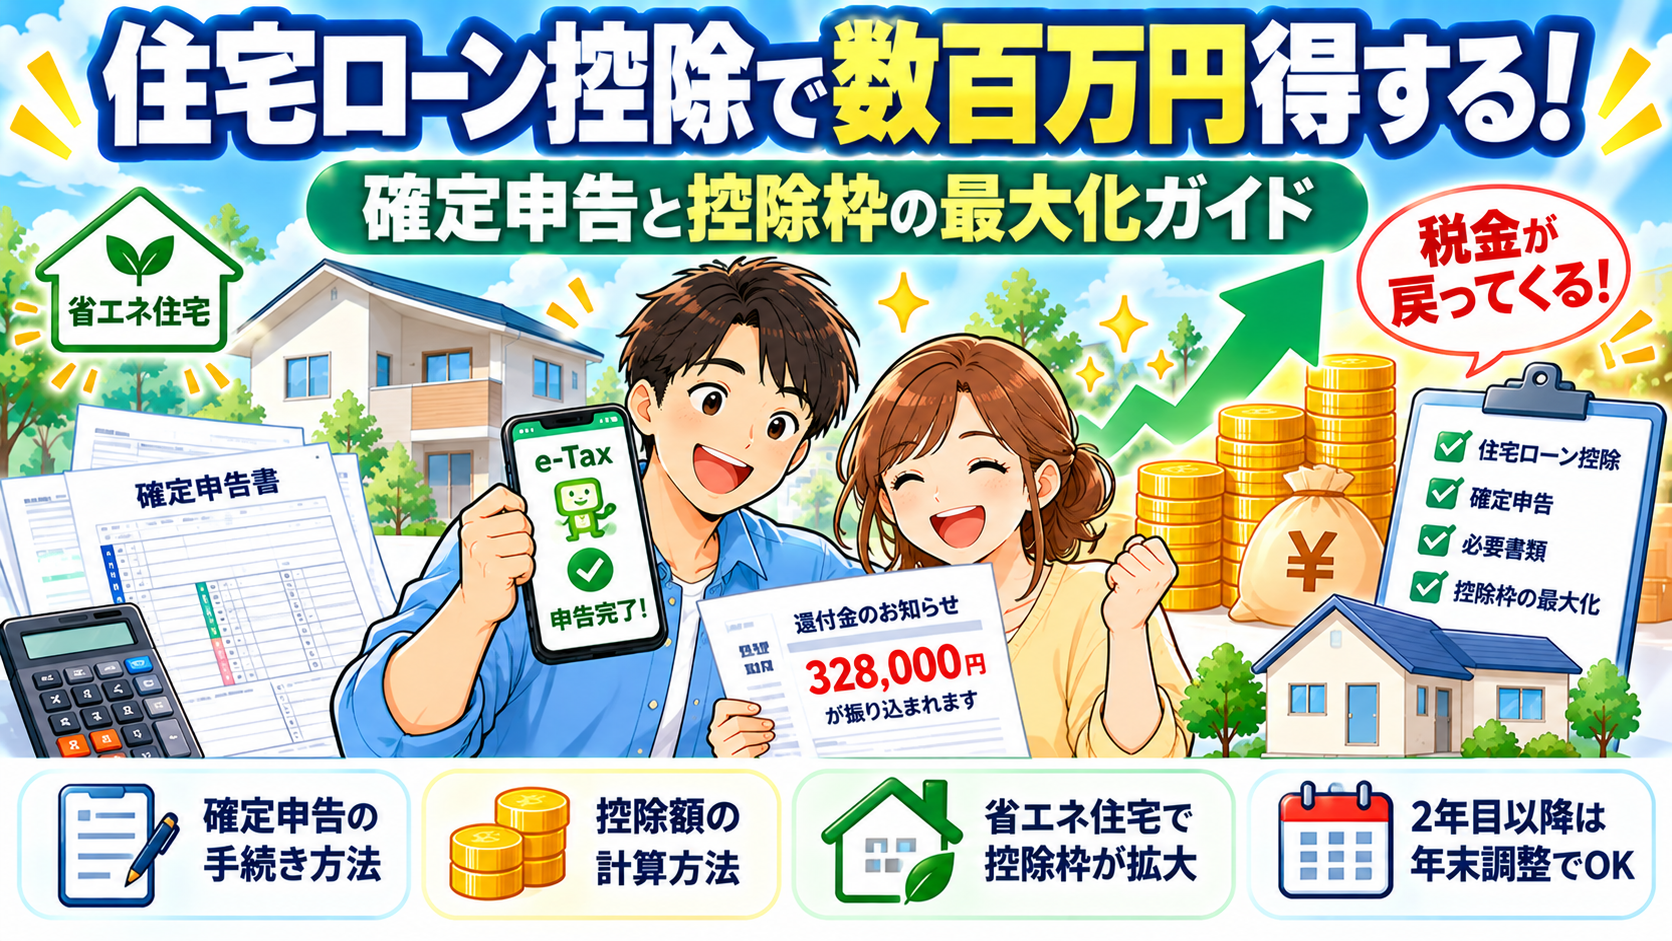
マイホームを購入したあと、絶対に知っておくべき最大の税金対策。それが「住宅ローン控除(住宅借入金等特別控除)」です。
住宅ローン控除を活用すれば、10年〜13年間にわたって、納めた所得税や住民税から年間数十万円(トータルで数百万円)のお金が手元に戻ってきます。
しかし、2024年以降の税制改正により「省エネ基準を満たしていない新築住宅は控除対象外になる」といった重要なルール変更が行われており、正しい知識がないと思わぬ損をしてしまうこともあります。
本記事では、2026年最新の住宅ローン控除の仕組みから、初年度の確定申告「カンタン4ステップ」、2年目以降の年末調整の手順、そして夫婦で控除枠を最大化するペアローン活用術までをFPが徹底解説します。
制度の基本をおさらい!住宅ローン控除(住宅借入金等特別控除)とは?
まずは、住宅ローン控除の基本的な仕組みと、2026年現在の重要な要件を確認しましょう。
控除の仕組みと還元期間
住宅ローン控除とは、マイホームを新築・購入、またはリフォームした際に、毎年の年末時点における住宅ローン残高の0.7%が、納めた「所得税」や「住民税(上限あり)」から直接控除(還付)される制度です。
■控除率: 年末ローン残高の 0.7% ■控除期間: 新築住宅は最大13年間(中古住宅は原則10年間)
たとえば、年末のローン残高が3,000万円の場合、年間で最大21万円(3,000万円 × 0.7%)の税金が還付されます。13年間続けば、総額で200万円以上もの節税効果が生まれます。
住宅の「省エネ性能」による借入限度額の違い
注意が必要なのは、どんな住宅でも同じ金額まで控除されるわけではないという点です。住宅の「環境性能(省エネ性能)」に応じて、控除の対象となるローンの借入限度額が変わります。
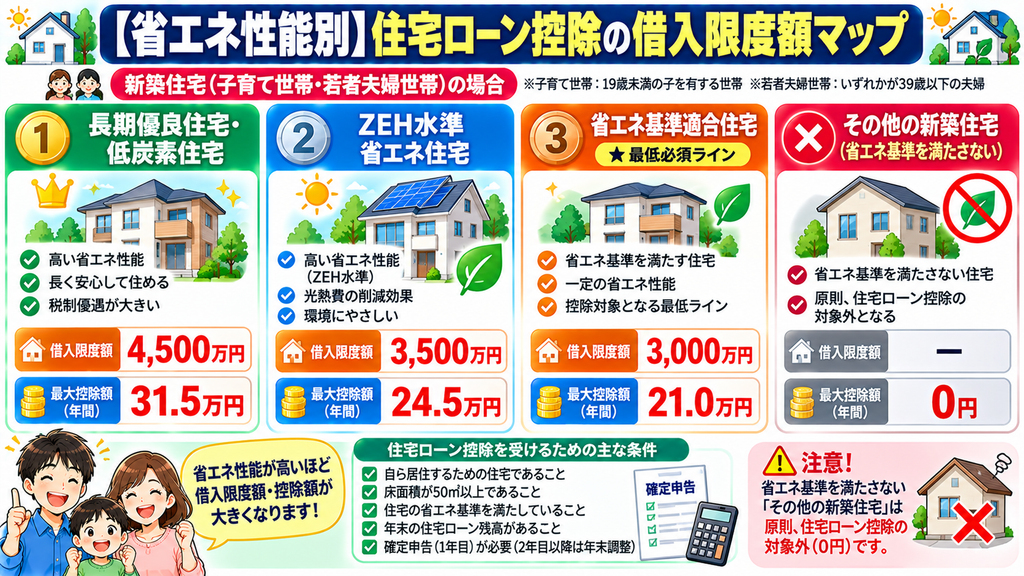
省エネ性能別の借入限度額(新築・子育て世帯・若者夫婦世帯の場合)
■長期優良住宅・低炭素住宅 ➔ 借入限度額:4,500万円(最大年間 31.5万円控除) ■ZEH水準省エネ住宅 ➔ 借入限度額:3,500万円(最大年間 24.5万円控除) ■省エネ基準適合住宅 ➔ 借入限度額:3,000万円(最大年間 21.0万円控除)
※子育て世帯・若者夫婦世帯以外の一般世帯の場合は、借入上限額が上記の表より500万円低くなります。
【超重要な注意点!】
現在、新築住宅で住宅ローン控除を受けるためには**「省エネ基準適合(断熱等級4以上・一次エネ等級4以上)」が必須義務**となっています。省エネ基準を満たさない「その他の新築住宅」は、原則として住宅ローン控除を受けられません(※2023年末までに建築確認を受けたものを除く)。物件選びの際は、必ず不動産会社やハウスメーカーに省エネ適合証明書が発行できるか確認しましょう。
👉我が家はいくら控除される?金利と控除額をまとめて比較できる住宅ローン診断はこちら
住宅ローンお得な金利に借り換えて家計の負担を軽減!モゲチェック
初年度は必須!住宅ローン控除の確定申告「カンタン4ステップ」
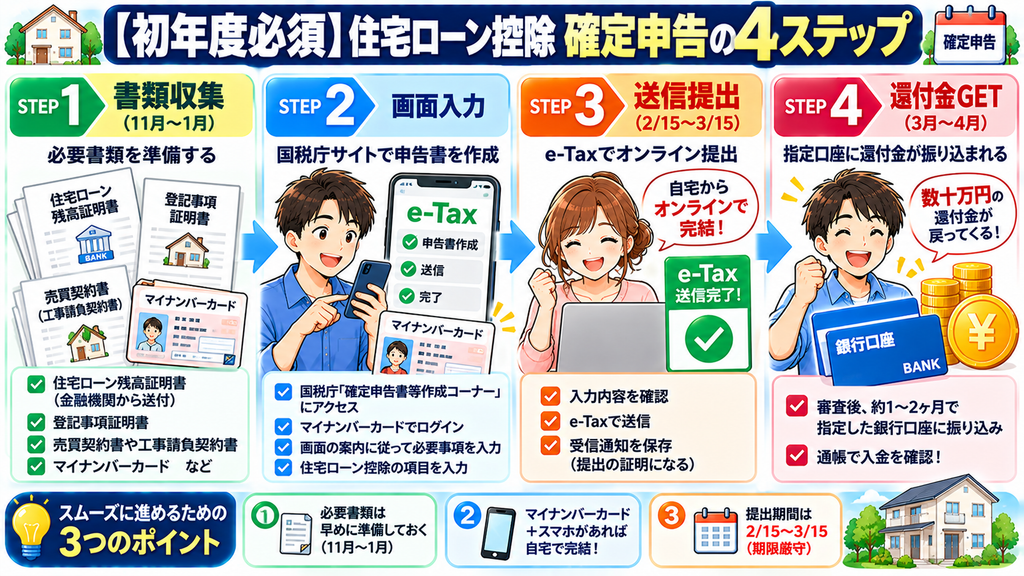
住宅ローン控除を受けるためには、会社員(給与所得者)であっても1年目だけは「確定申告」が絶対に必要です(2年目以降は会社の年末調整で完了します)。
手続きは以下の4ステップで進めます。
【初年度の確定申告 カンタン4ステップ】
【STEP 1】必要書類を集める(入居翌年の1月頃まで)
└── 金融機関、不動産会社、市区町村、勤務先から届く書類を準備します。
【STEP 2】国税庁「確定申告書等作成コーナー」で入力
└── スマホやPCからe-Tax(電子申告)を利用するのが最もスムーズです。
【STEP 3】確定申告書を提出・送信する(2月15日〜3月15日)
└── マイナンバーカードを使えば、自宅からオンライン送信が完結します。
【STEP 4】指定口座に還付金が振り込まれる(3月〜4月頃)
└── 申告から約1ヶ月ほどで、指定した銀行口座へ税金が戻ってきます!
必須となる主な提出書類リスト
■住宅ローンの「年末残高証明書」(秋〜冬頃に借入先の銀行から郵送される) ■建物の「登記事項証明書」(法務局で取得) ■売買契約書・工事請負契約書の写し ■住宅の省エネ性能を証明する書類(長期優良住宅認定通知書、住宅省エネ性能証明書など) ■源泉徴収票(勤務先から発行されるもの)
マイナンバーカードとスマートフォンを用意し、国税庁の「確定申告書等作成コーナー」の画面案内に沿って数値を入力していけば、初心者でも30分〜1時間程度で作成・送信が完了します。
2年目以降は会社員なら「年末調整」だけでOK!
「毎年あの面倒な確定申告をやらないといけないの?」と心配する必要はありません。
2年目以降は、勤め先の「年末調整」の書類に必要書類を2枚添えて提出するだけで、12月の給料日に自動で還付金が振り込まれるようになります。
2年目以降に必要な2枚の書類
■「住宅借入金等特別控除申告書」 初年度の確定申告後に、税務署から残りの年数分がまとめて郵送されてきます。大切に保管しておきましょう。 ■住宅ローンの「年末残高証明書」 毎年10月〜11月頃に、銀行から自宅へ郵送されてきます
この2つの書類に記載された数値を記入して会社に提出するだけで、その年の税金還付手続きは完了です。
節税額を倍増させる!「ペアローン・連帯債務」で控除枠を最大化するワザ
共働き夫婦の場合、ローンの組み方を工夫することで、夫婦それぞれが住宅ローン控除を受けられ、世帯全体の還付額を大幅に増やせる可能性があります。
1人では控除枠を「使い切れない」ケースとは?
住宅ローン控除で戻ってくるお金は、あくまで「自分が納めた所得税および住民税(※上限あり)」が上限です。
例えば、夫単独で5,000万円のローンを組み、年間35万円の控除枠があったとしても、夫が納めている所得税+住民税の合計が25万円しかなかった場合、差額の10万円分は捨ててしまう(控除しきれない)ことになります。
夫婦2人で控除枠をダブル活用する仕組み
そこで有効なのが、「ペアローン」や「連帯債務」という組み方です。
■夫(年収600万円): 借入額 3,000万円 ➔ 夫の所得税・住民税から控除 ■妻(年収400万円): 借入額 2,000万円 ➔ 妻の所得税・住民税から控除
このように夫婦それぞれがローン契約(または連帯債務)を結ぶことで、夫が使い切れなかった控除枠を無駄にせず、夫婦双方の納めた税金からダブルで還付を受けることができます。
【注意点】 妻(または夫)が将来的に産休・育休に入って一時的に収入(納める税金)が減る場合や、退職する可能性がある場合は、控除しきれなくなるリスクがあります。将来の働き方や世帯年収の推移を考慮して、最適な借入比率(7:3や6:4など)をシミュレーションしておきましょう。
なお、住宅ローンの返済負担を抑えて家計にゆとりを作るためには、ローンだけでなく日々の固定費管理も併せて見直しておくのが効果的です。
まとめ:しっかり手続きして数百万の「マイホーム還元金」を受け取ろう
住宅ローン控除の重要ポイントまとめです。
■住宅ローン控除は年末残高の0.7%が最大13年間戻ってくる、マイホーム購入者最大の節税制度 ■新築住宅は「省エネ基準適合」が必須条件!購入前に物件の省エネ性能を必ずチェックする ■1年目だけはスマホ+e-Taxで「確定申告」を行い、2年目以降は「年末調整」で楽々還付 ■共働き世帯は「ペアローン・連帯債務」を活用し、夫婦で控除枠を最大化させる
事前に金利や控除額を総合的にシミュレーションし、我が家に合った無理のない住宅ローンを選んでおくことが大切です。
初年度の確定申告の手間を惜しまず、国からの還付金をしっかり受け取って、今後の教育資金やマイホームの維持費、新NISAなどでの資産形成に賢く役立てていきましょう!
👉住宅ローン控除と資金計画をプロに相談!FP無料相談の予約はこちら:保険マンモス
顧客満足度95%の保険相談なら保険マンモス