「定年退職したら毎月いくら年金がもらえて、毎月いくら取り崩して暮らすことになるんだろう?」 「何歳まで手持ちの貯金や新NISAの資産が持つのか(資産寿命)を知りたい」 「リタイアメントプランって具体的にどうやって作ればいいの?」
40代後半〜50代(プレシニア層)や、早期リタイアを目指す方の間で関心が高まっているのが「リタイアメントプラン(定年後の資金計画)」です。
これまで一生懸命行ってきた「積立投資や節約で資産を増やすフェーズ(蓄積期)」から、リタイア後の「資産を減らさないように活用しながら取り崩すフェーズ(活用期)」への頭の切り替えができている人は多くありません。
計画がないままリタイアを迎えてしまうと、「資産が減っていく恐怖」から極端な節約生活に陥ったり、逆に退職金を使いすぎて老後後半に資金ショートしてしまったりするリスクがあります。
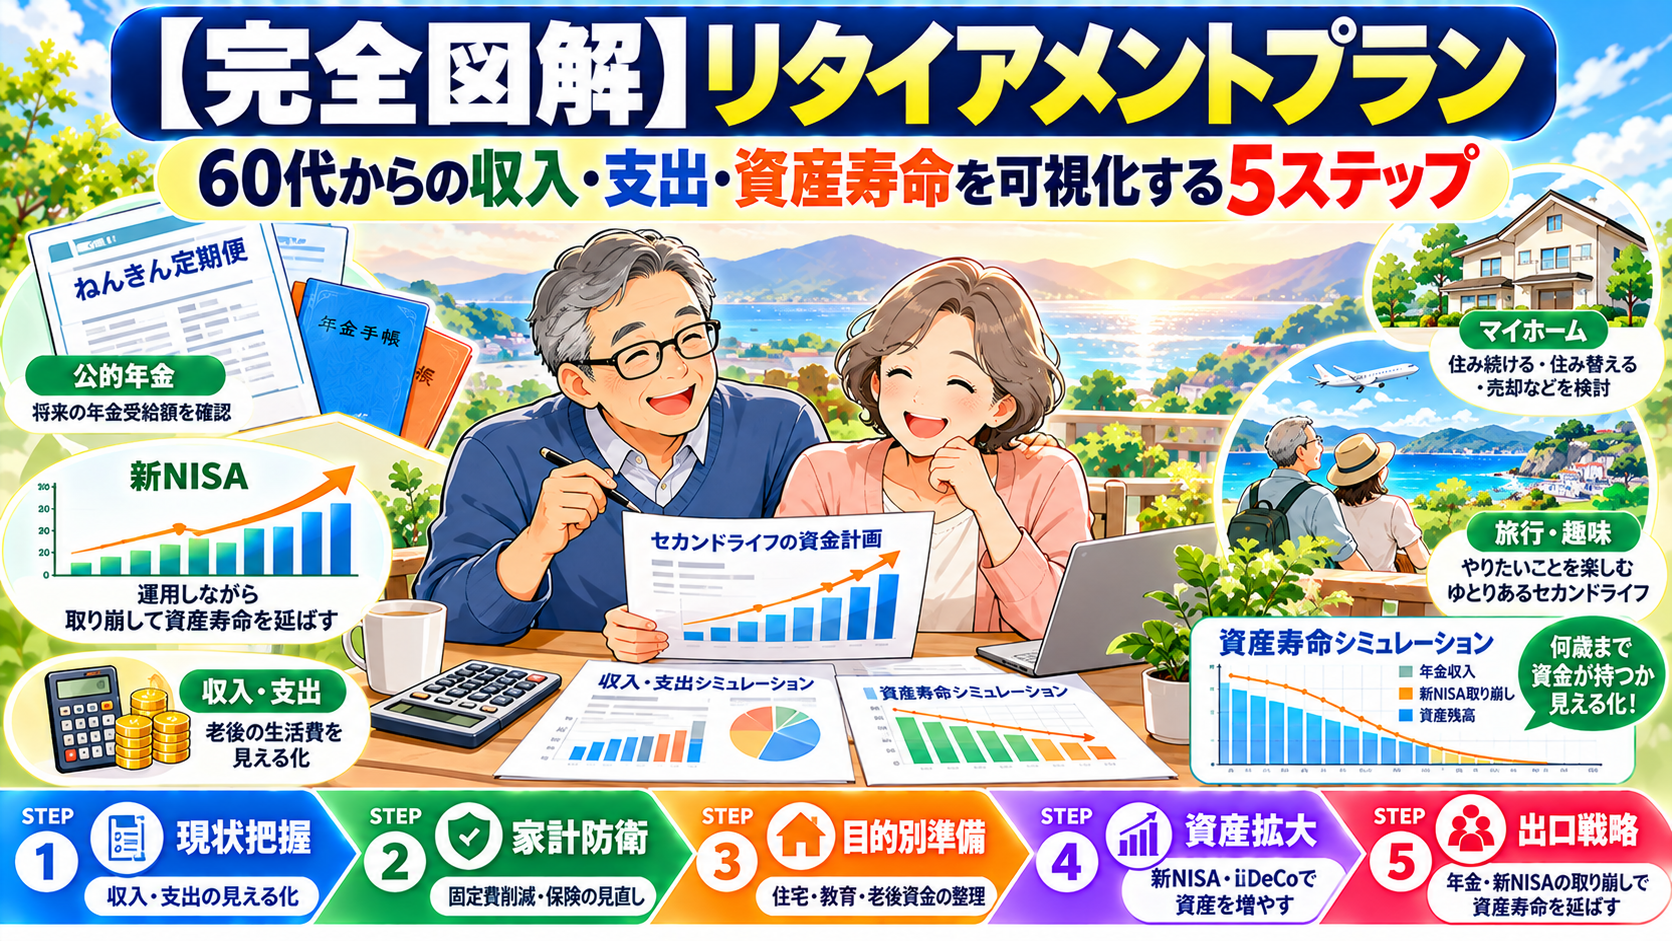
本記事では、60代以降の「収入・支出・資産寿命」を正しく可視化するリタイアメントプランの作り方5ステップをFPが徹底解説します。
リタイアメントプランと現役時代のライフプランの根本的な違い
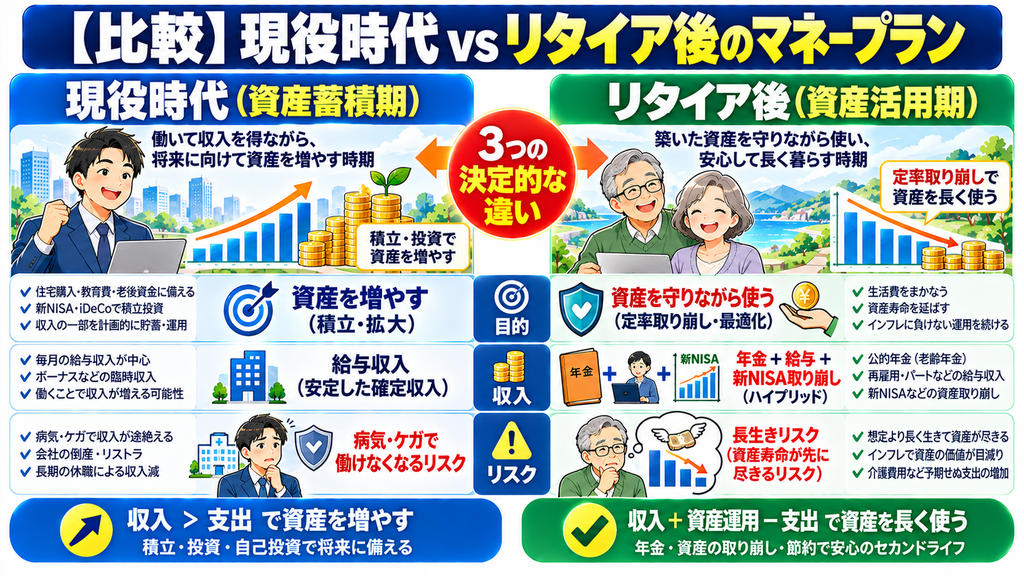
まず押さえておきたいのが、現役時代のマネープランとリタイア後のマネープランの「3つの決定的な違い」です。
【現役時代 vs リタイア後のマネープラン比較】
【目的の違い】
・現役時代 : 「資産を増やす(蓄積・最大化)」
・リタイア後 : 「資産を守りながら安心して取り崩す(活用・最適化)」
【収入構造の違い】
・現役時代 : 給料(毎月決まった確定収入)がメイン
・リタイア後 : 公的年金 + 定年後の給与 + 運用資産の取り崩し(ハイブリッド構造)
【最大のリスクの違い】
・現役時代 : 途中で働けなくなるリスク(病気・ケガ・失業)
・リタイア後 : 長生きリスク(手持ち資産の寿命が自分の寿命より先に尽きてしまうリスク)
リタイア後は「収入の柱」が複数に分かれるため、それぞれの柱をいつから・いくら引き出して生活費に充てるのかをあらかじめデザインしておく必要があります。
これで迷わない!リタイアメントプラン作成の「5ステップ」
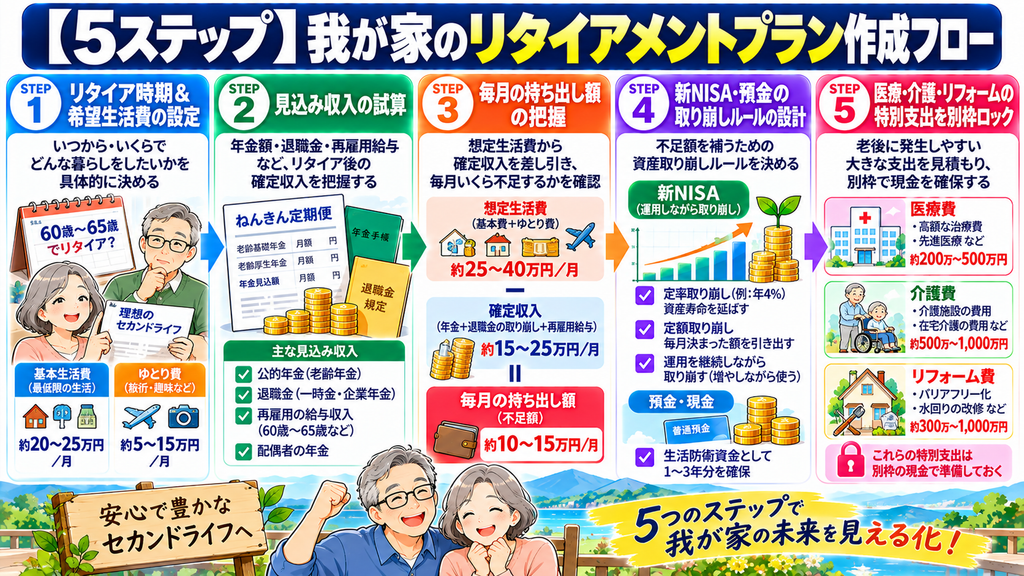
我が家専用のリタイアメントプランを作成するためのカンタン5ステップです。
【リタイアメントプラン作成の5ステップ】
【STEP 1】リタイア時期と希望する生活レベルを決める
└── 何歳で完全リタイア(仕事をやめる)するかを決め、毎月の「基本生活費」と「ゆとり費(旅行・趣味)」を設定。
【STEP 2】見込み収入(年金・退職金・再雇用給与)を算出する
└── 「ねんきん定期便」で毎月の年金額を試算。退職金見込み額と定年後の給与見込み額を足し合わせる。
【STEP 3】毎月の「収支差額(持ち出し額)」を把握する
└── 「想定毎月支出 - 毎月の確定収入(年金+給与)」で、資産から補填すべき月々の赤字額を計算。
【STEP 4】保有資産(新NISA・iDeCo・預金)の取り崩しルールを決める
└── 月々の補填額を、どの資産からどんな順番・ルール(定率・定額)で取り崩すかを設定。
【STEP 5】医療・介護・リフォーム等の「特別支出」を別枠で確保する
└── 突然発生する大型出費(夫婦で約500万〜800万円)を流動性のある現金(定期預金等)でロック。
💡 STEP 3の具体的な計算例
■希望する毎月の生活費: 28万円(ゆとり生活) ■定年後の確定収入: 公的年金(夫婦で月20万円) + 再雇用パート収入(月6万円) = 26万円 ■➔ 毎月の持ち出し額(不足額): 28万円 - 26万円 = 【月 2万円(年間 24万円)】
このように数値をクリアにすることで、「毎月何万円を新NISAや貯金から取り崩せばよいか」がひと目で分かるようになります。
👉我が家のリタイア後の資産寿命をプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス
資産寿命を延ばす!「取り崩し + 運用維持」の基本ルール
リタイア後に保有資産(新NISAや預金)を取り崩す際、全額を現金化して銀行口座から取り崩していくのは非常にもったいない選択です。
「預金だけで取り崩す」vs「運用しながら取り崩す」の比較
例えば、2,000万円の資産から毎年100万円(月約8.3万円)を取り崩していく場合:
■全額預金(利回り0%)で取り崩した場合 ➔ 20年 で資産が底をつく(65歳スタートなら85歳で0円) ■半分運用を継続(年3%想定)しながら取り崩した場合 ➔ 約 30年以上 資産が持ち続ける(95歳以上まで資産が存続)
60代・70代になっても、保有資産の一部(インデックスファンド等)は新NISA口座で運用を継続し、「運用利回りで増やしながら、増えた分+αを取り崩していく」ことで、資産寿命を10年以上延ばすことができます。
リタイアメントプラン作成で陥りやすい「3つの罠」
計画を立てる際に、多く人がハマってしまう注意点です。
罠1:65歳以降も「現役時代と同じ生活費」がかかると仮定してしまう
家計調査などのデータによると、70代・80代と年齢が上がるにつれて、交通・通信費や教養娯楽費、衣服費が自然と減少するため、生活費は現役時代の70%〜80%程度に落ち着くのが一般的です。過度に厳しい支出設定をして生活を切り詰めすぎないようにしましょう。
罠2:物価上昇(インフレ)や税金・社会保険料の引去りを考慮していない
年金収入や退職金からも、所得税・住民税や国民健康保険料・介護保険料が天引きされます。手取り額は額面の約85%〜90%程度で見込んでおくのが安全です。また、インフレ(物価高)に負けないためにも資産の一部を株式ファンド等で保有し続けることが重要になります。
罠3:夫婦の年齢差や遺族年金への切り替わりタイミングを見落とす
夫が先立った場合、妻が受け取る年金は「遺族年金」に切り替わり、世帯の年金額が減少します。夫婦の年齢差や万が一の際の年金額の変化まで織り込んだプランを立てておくことが大切です。
まとめ:可視化されたリタイアメントプランで、不安のないセカンドライフをスタートしよう
リタイアメントプラン作成のポイントのまとめです。
■現役時代の「増やすプラン」から、リタイア後の「守りながら取り崩すプラン」へ頭を切り替える ■「(毎月の生活費 - 年金等の確定収入)= 不足額」を明確にし、毎月の取り崩し額を設定する ■全額現金化せず、新NISAなどで資産運用を継続しながら取り崩すことで「資産寿命」を劇的に延ばす ■医療・介護・リフォーム等の「特別支出(約500万〜800万円)」は現金として別枠で確保しておく
リタイア後の数字を一度「見える化」するだけで、漠然とした老後の不安は一気に解消されます。
まずは「ねんきん定期便」で自分の年金見込み額を確認し、我が家専用のリタイアメントプランを作成してみましょう!
自分一人での試算が難しい場合は、プロのFP(ファイナンシャルプランナー)による無料診断などを活用して、正確なキャッシュフロー表を作ってもらうのもおすすめです。
👉定年後も運用しながら賢く使う!新NISAにおすすめのネット証券口座はこちら
松井証券のNISA~100円から始められる~