「うちの会社には『確定拠出年金(DC)』があるみたいだけど、自分でiDeCoも始められるの?」 「会社の退職金制度や企業年金(DB・DC)って、それぞれ何が違うんだろう?」 「退職金や企業年金を受け取るとき、一括でもらうのと分割でもらうのはどちらが税金で損しない?」
国が用意している公的年金(1階:国民年金、2階:厚生年金)の上に位置する、会社員や公務員だけの特別な「3階部分」が企業年金・退職金制度です。
しかし、「自分の会社の年金制度がどうなっているかよく分からない」「会社に任せっぱなしで何もしていない」という人は非常に多いです。
制度の仕組みを知らずに放置していると、せっかくの節税メリット(掛け金の全額控除や運用益非課税)を逃してしまったり、将来いざ受け取るときに多額の税金を引かれてしまったりします。
本記事では、企業年金の種類(DB・企業型DC・中退共など)の違いから、iDeCoとの併用ルール、そして退職金の手取りを最大化する「節税出口戦略」までをFPが徹底解説します。
3分で整理!日本の年金「3階部分(企業年金・退職金)」の全体像
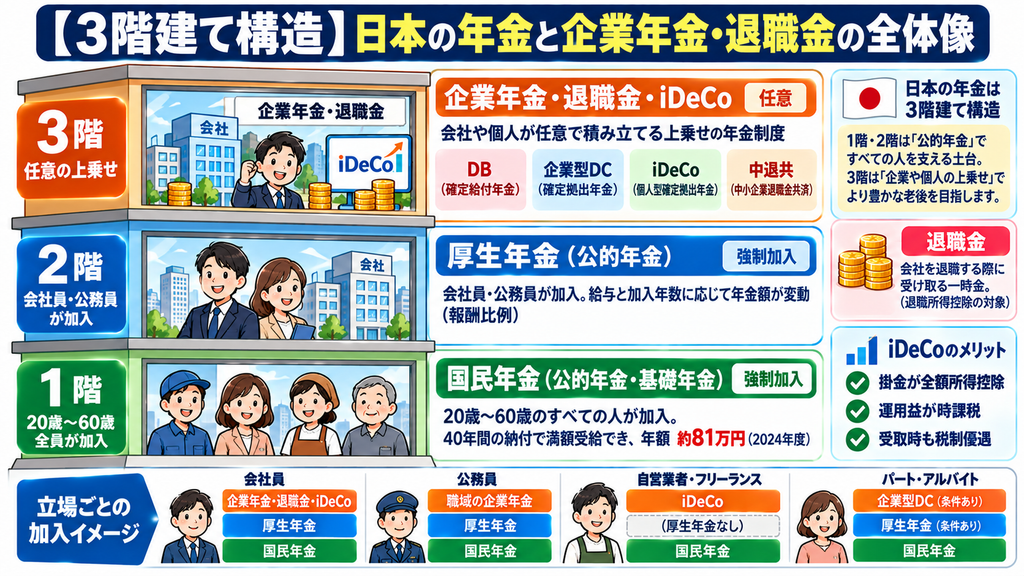
日本の年金制度における「3階部分」は、主に勤務先の企業が社員の老後を支援するために用意する制度です。代表的な3つの制度を解説します。
【日本の年金「3階建て」の階層図】
3階部分 | 【企業年金 & 退職金、iDeCo(私的年金)】 ➔ 会社や個人が任意で積み立てる
────────┼────────────────────────────────
2階部分 | 【厚生年金(公的年金)】 ➔ 会社員・公務員が加入
────────┼────────────────────────────────
1階部分 | 【国民年金(基礎年金・公的年金)】 ➔ 20歳〜60歳の全員が加入
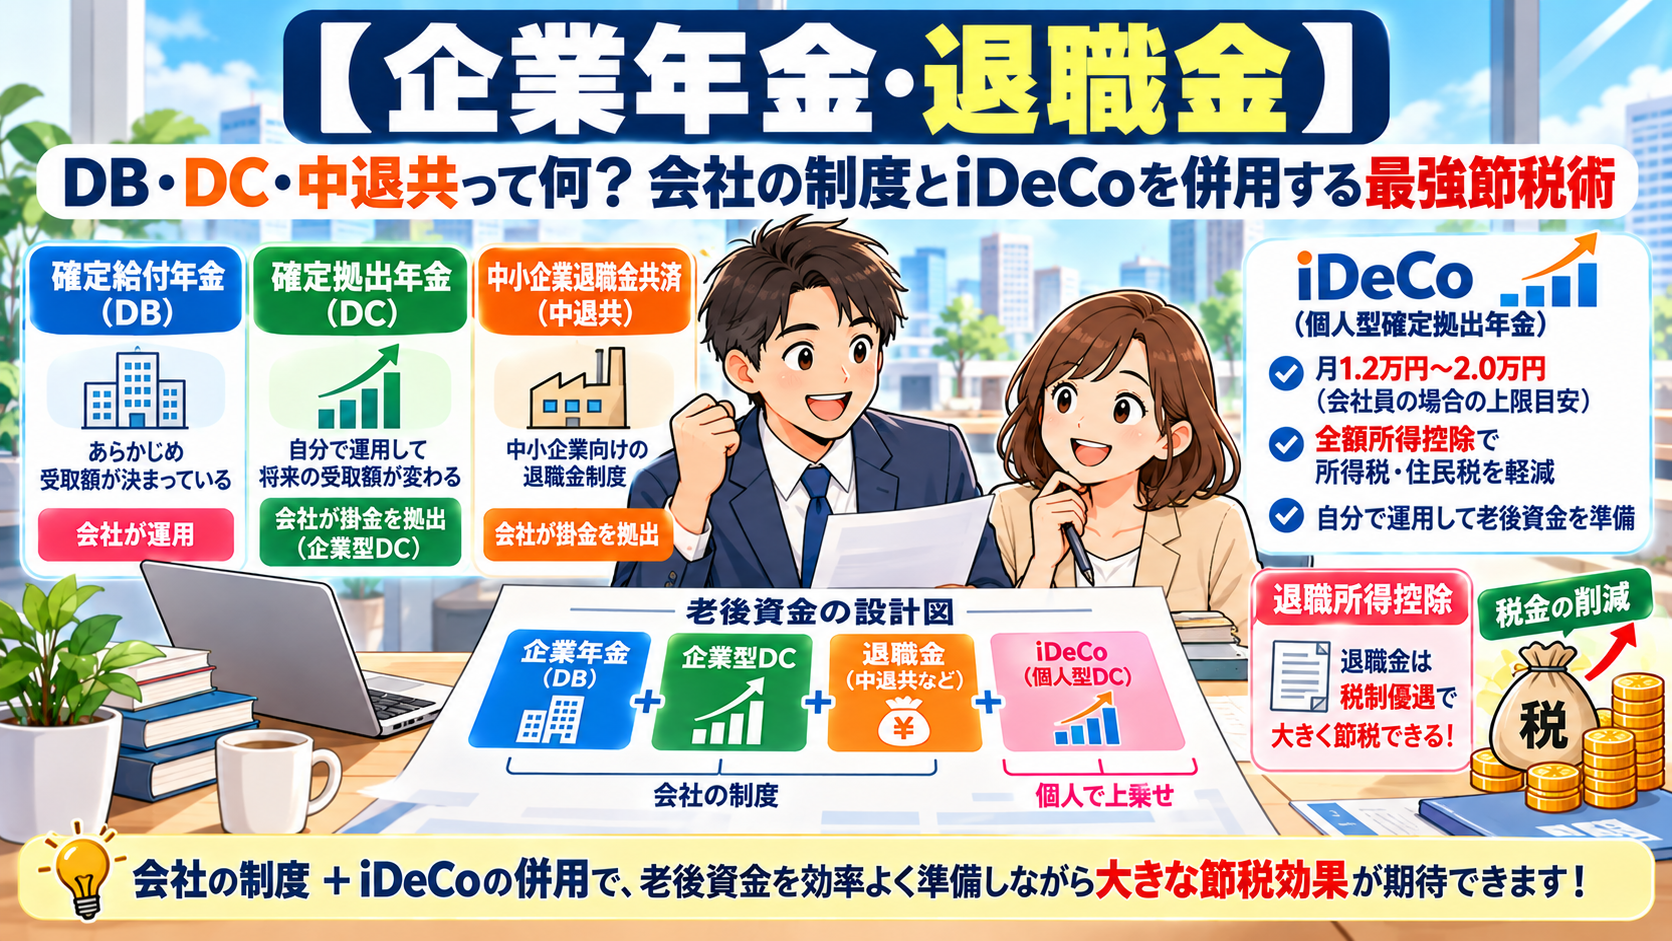
DB:確定給付企業年金(Defined Benefit)
会社が主体となって退職年金原資を運用・管理する制度です。
■特徴: 将来もらえる年金額(または一時金)が、現役時代の給与や勤続年数などに基づいてあらかじめ約束(確定)されています。 ■リスク: 運用成績が落ち込んでも、不足分は会社が補填するため、従業員側に運用のリスクはありません。
企業型DC:企業型確定拠出年金(Corporate Dedicated Contribution)
会社が掛金を出し、社員が自ら運用商品(投資信託など)を選んで運用する制度です。
■特徴: 将来もらえる年金額は、社員自身の運用成績次第で変動します。 ■リスク: 運用のリスクは社員個人が負いますが、運用の成果が大きければ、将来受け取る額も多くなります。
中退共:中小企業退職金共済
独力で退職金制度を持つことが難しい中小企業のために、国がサポートする共済制度です。会社が毎月外部(中退共)に掛金を積み立て、退職時に中退共から社員へ直接退職金が支払われます。
会社員も解禁!「企業年金 × iDeCo」を併用するルールと上限額
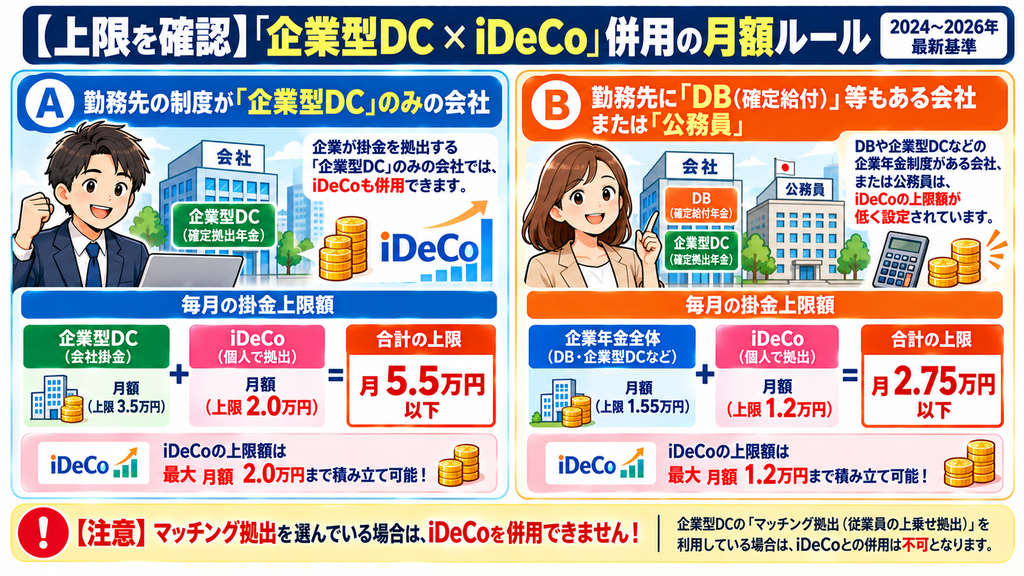
かつては「会社の規約で認められた場合のみ」しか企業型DCとiDeCo(個人型確定拠出年金)の併用はできませんでしたが、制度改正(2022年10月)により、現在は企業型DCに入っているほぼすべての会社員が、iDeCoを併用できるようになりました。
ただし、iDeCoの毎月の「掛金上限額」は、会社の企業年金制度のパターンによって異なります。
【「企業年金 × iDeCo」併用の上限ルール(月額)】
◆ パターンA: 勤務先の制度が「企業型DC(確定拠出年金)」のみ
・企業型DCの会社掛金 + iDeCoの掛金 = 【 合計 月額5.5万円以下 】
・iDeCoの単独上限 : 【 月額 2.0万円まで 】
◆ パターンB: 勤務先に「DB(確定給付企業年金)」や「中退共」がある、または「公務員」
・企業年金全体の枠 + iDeCoの掛金 = 【 合計 月額2.75万円以下 】
・iDeCoの単独上限 : 【 月額 1.2万円まで 】
※2024年12月の法改正により、各個人の企業年金の状況に合わせた「拠出限度額」が反映されるようになり、自分の企業型DCの事業主掛金がいくらであっても、iDeCoを最大2.0万円(DB等の併用者は1.2万円)の範囲内で柔軟に積み立てられるようになっています。
マッチング拠出とiDeCoはどっちが得?
企業型DCを導入している会社には、会社の掛金に自分でお金を上乗せして積み立てる「マッチング拠出」という制度を選べる場合があります。
■「マッチング拠出」がおすすめな人: 手数料をすべて会社が負担してくれるため、コストを抑えたい人。また、手続きを会社の給与天引きで完結させたい人。 ■「iDeCoの併用」がおすすめな人: 会社指定の運用商品ではなく、自分で選んだネット証券などの豊富な投資信託(低コストなオルカンなど)で自由に運用したい人。
※マッチング拠出とiDeCoは、同時に併用することはできません。どちらか一方を選ぶ必要があります。
👉企業型DCと併用して節税!手数料最安クラスのネット証券でiDeCoを開設
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~
知らないと損!退職金・企業年金を受け取る際の「節税出口戦略」
企業年金や退職金をいざ受け取るとき、一番大きな問題となるのが「税金」です。受け取り方には「一時金(一括)」と「年金(分割)」、そして「これらを組み合わせる方法」があります。
「一時金(一括)」で受け取る(退職所得控除)
一括でまとめて受け取る方法です。このときに適用される「退職所得控除」は、日本の税制の中で最も優遇されている最強の控除制度です。
退職所得控除額=40万円 X 勤続年数(勤続年数が20年以下の場合。最低80万円) ÷800万円+70万円 X (勤続年数-20年)(勤続年数が20年を超える場合)
例えば、勤続年数30年の人の場合: ■800万円+70万円 X (30年ー20年)=1,500万円 ➔ 1,500万円までは非課税(税金0円)! ■それを超えた分についても、「超えた分の半分(1/2)」にしか所得税がかかりません。他の収入と分離して課税されるため、税率は非常に低く抑えられます。
「年金(分割)」で受け取る(公的年金等控除)
毎年分割して、生活費として受け取る方法です。この場合は「雑所得」扱いとなり、「公的年金等控除」(65歳未満は60万円、65歳以上は110万円まで非課税)が適用されます。
■注意点: 公的年金(国民年金・厚生年金)と合算して課税されるため、年金額が多くなると所得税や住民税が増えるだけでなく、後期高齢者医療保険料や介護保険料などの「社会保険料」の負担が跳ね上がるリスクがあります。
【FPの推奨】「一時金 + 年金」の組み合わせ活用
最も賢いのは、「退職所得控除」の非課税枠のギリギリまでを「一時金」で受け取り、非課税枠から溢れた残りの部分を「年金」で少しずつ分割して受け取る方法です。これにより、目先の手取りを最大化させつつ、毎年の所得増による税金・社会保険料の急増を防ぐことができます。
※一時金と年金の「併給(組み合わせ)」が選べるかどうかは、会社の規約によって異なるため、事前に確認しておきましょう。
会社員・公務員が退職金・企業年金で失敗しない「3つのチェックリスト」
退職金を巡る失敗を防ぐための、具体的な3大行動チェックリストです。
☑ 1. 会社の「退職金規定・企業年金規約」を一度確認する
自分の会社に退職金があるのか、どのような積み立て方(DBか、企業型DCか、中退共か)がされているのかは、総務・人事に確認するか、社内ポータルサイトの退職金規程を見てみましょう。自分の「現在の積立累計額」を知ることが老後設計の出発点です。
☑ 2. 企業型DCで「定期預金放置」になっていないか確認する
企業型DCを導入している会社で非常に多いのが、最初に設定された「定期預金(元本確保型)」のままずっと放置してしまっているケースです。
運用期間が何十年もある現役時代に、超低金利の定期預金で置いておくのは非常にもったいないです。新NISAなどと同様に、低コストな「全世界株式(オルカン)」や「米国株式(S&P500)」などのインデックスファンドへ運用先を切り替える(スイッチング)ことを検討しましょう。
⚠️ 3. 2026年改正「退職所得控除の調整規定」の壁に注意する 退職金とiDeCoを両方とも一時金(一括)で受け取る場合、重複期間の控除額が削られるルールがあります。
2026年1月1日以降の税制改正により、この調整を回避するための「空けるべき期間(一時金の受給間隔)」が従来の「5年」から「10年」へと大幅に延長されました。
■iDeCoを先に受け取り、会社の退職金を後から受け取る場合 ➔ 10年以上期間を空ければ、両方で「退職所得控除」を丸々フル活用できます! ■受け取り順序や退職のタイミングについては、50代に入ったら綿密にスケジュール設計をしておきましょう。
まとめ:自社の制度をフル活用し、老後資産を賢く増やそう
企業年金と退職金、iDeCoの併用に関するポイントのまとめです。
■3階部分の「企業年金」には、DB(会社運用)と企業型DC(自分運用)などがある ■法改正により、現在ほぼすべての会社員が「企業型DC × iDeCo」を併用可能(上限は月1.2万〜2.0万円) ■退職金や企業型DCを最もお得に受け取るなら、最強の非課税枠「退職所得控除(一時金)」を最優先で使う ■2026年の法改正を意識し、退職金とiDeCoの受け取り期間は「10年」ずらすのが賢明
会社の企業年金制度は、老後資金づくりの強力なパートナーです。
まずは自分の会社の規約と積み立て状況を確認し、iDeCoの併用や、退職金受取時の出口戦略(一時金と年金のバランス)について、一度プロのFPなどに精密な診断を行ってもらうことをおすすめします!
👉退職金の手取りを最大化する出口戦略をプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス