「年金制度って仕組みが複雑で、結局自分は将来いくらもらえるのか分からない…」 「毎年誕生月に届く『ねんきん定期便』、どこを読めば本当の受給額が分かるの?」 「年金だけで老後生活が足りないなら、新NISAやiDeCoでいくら準備すればいいんだろう?」
老後のライフプランや資産形成の計画を立てる際、最も重要な「土台(ベース収入)」となるのが公的年金です。
しかし、「年金の仕組みが難しくてよく分からない」「本当にもらえるのか不安」といった理由で、自分の年金受給予定額を把握していない人は少なくありません。
自分の年金受給額を正しく知ることは、新NISAやiDeCoなどで準備すべき「我が家が本当に準備すべき不足額」を割り出すための第一歩となります。
本記事では、公的年金の「2階建て構造」から、「ねんきん定期便」の正しい読み方、簡単な年金試算式、そして年金にまつわる誤解までをFPがわかりやすく徹底解説します。
3分でわかる!公的年金の「2階建て構造」と受給資格
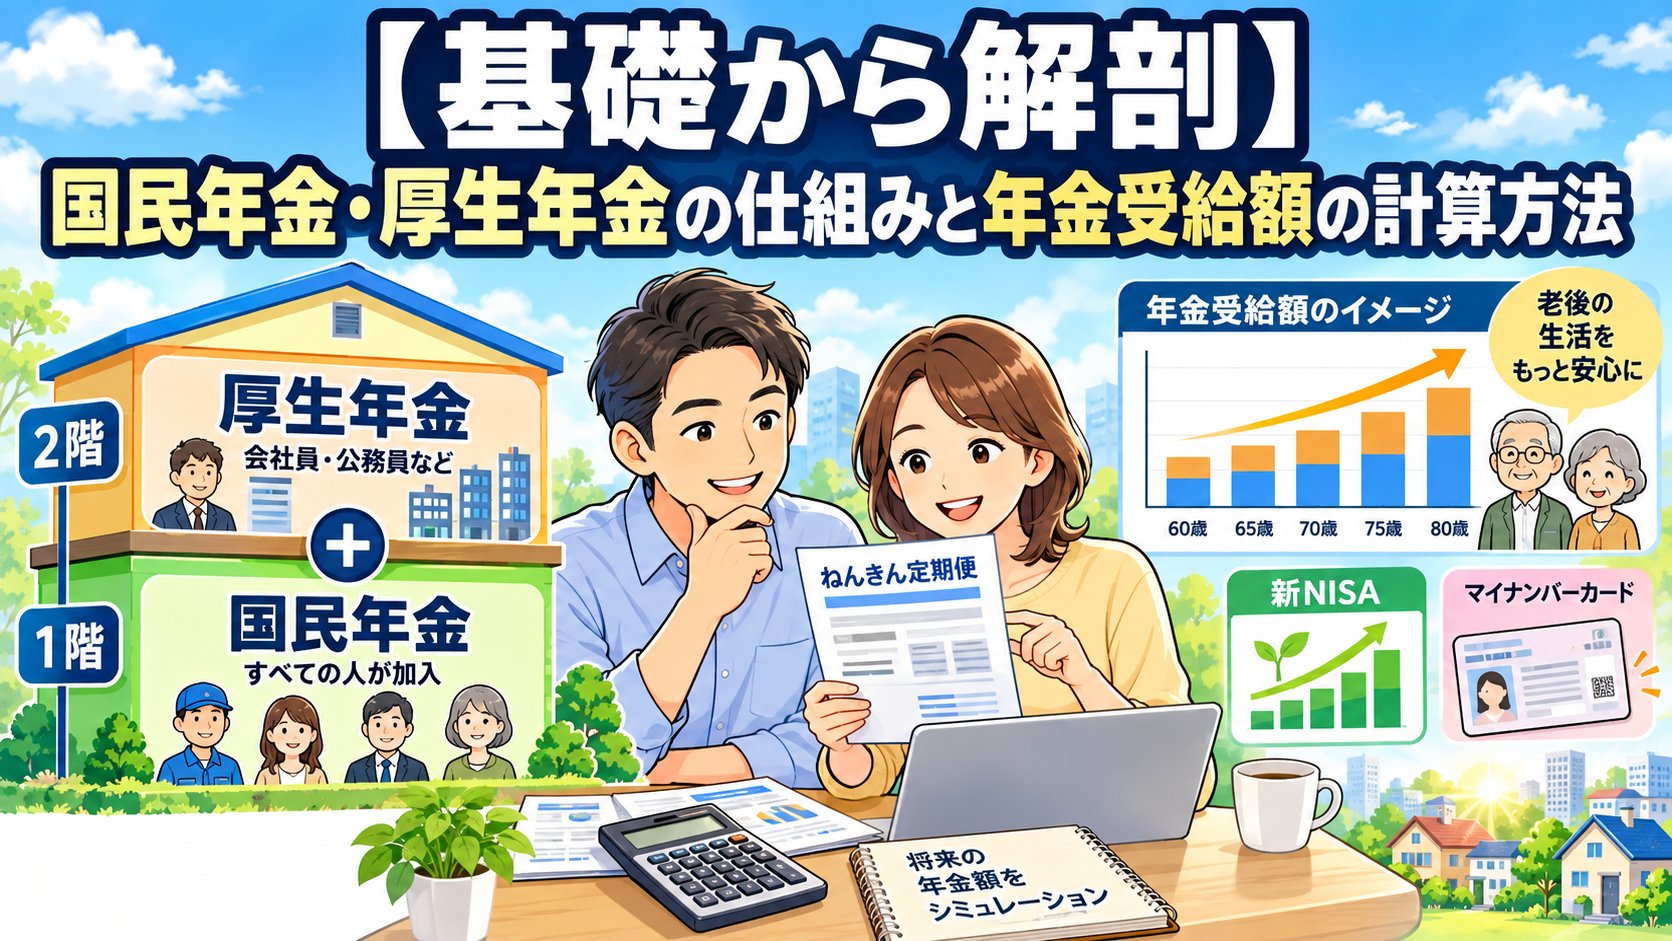
日本の公的年金制度は、建物に例えて「2階建て構造」(企業年金やiDeCoを入れると3階建て)と呼ばれています。
【日本の公的年金「2階建て」の仕組み】
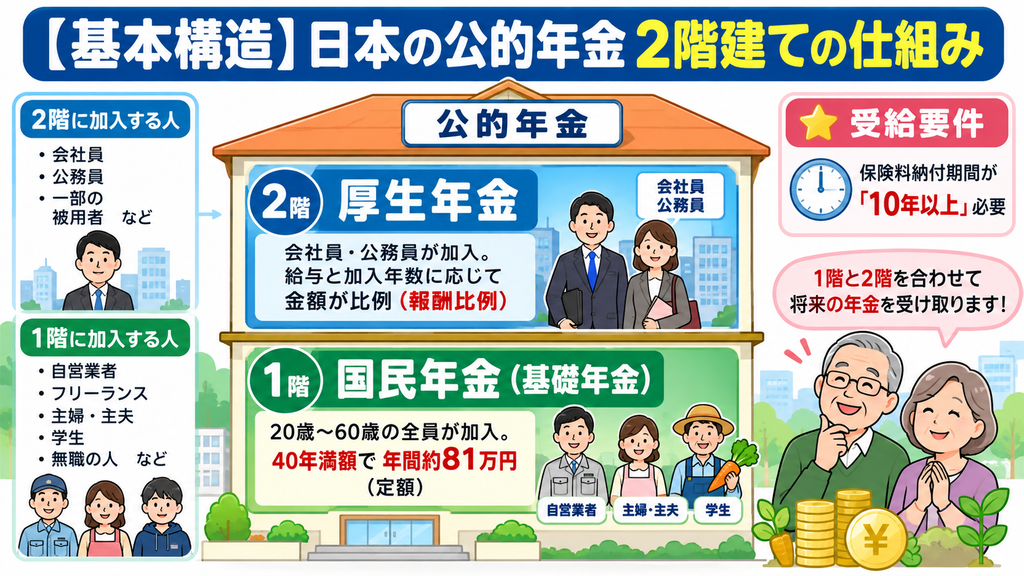
2階部分 | 【厚生年金】 ➔ 会社員・公務員が加入(給与・加入期間に応じて金額が変動)
───────────────────────────────────────―
1階部分 | 【国民年金(基礎年金)】 ➔ 日本に住む20歳〜60歳の全員が加入(定額
1階部分:国民年金(基礎年金)
日本国内に住む20歳以上60歳未満のすべての人(自営業・会社員・専業主婦等)が加入する基本の年金です。
■保険料: 定額(月約17,000円前後) ■満額受給額: 20歳から60歳までの40年間(480ヶ月)全額納付した場合、年間 約 81万円(月約6.8万円) ※年度により改定
2階部分:厚生年金
会社員や公務員(パート・アルバイトで一定要件を満たす人含む)が、国民年金に上乗せして加入する年金です。
■保険料: 現役時代の給与(標準報酬月額)に比例し、会社と本人が半分ずつ負担(労使折半) ■受給額: 現役時代の「平均年収」と「厚生年金への加入期間(月数)」に比例して決まる(報酬比例部分)
受給資格期間のルール
■年金を受け取るためには、保険料を納めた期間や免除期間などの合計が「10年以上(受給資格期間)」必要です。
見方が分かれば簡単!「ねんきん定期便」で自分の年金を知る方法
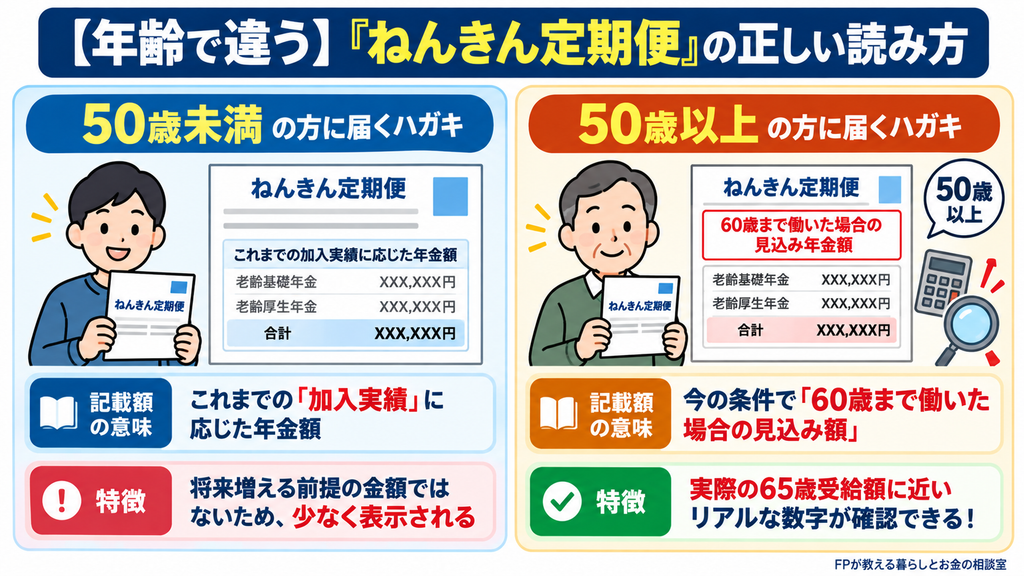
毎年誕生月にハガキで届く「ねんきん定期便」を見れば、将来もらえる年金額の目安がわかります。ただし、「年齢」によって記載されている意味が全く異なる点に注意が必要です。
【年齢で違う!「ねんきん定期便」の記載額の意味】
◆ 【50歳未満の方に届くハガキ】
└── 「これまでの加入実績に応じた年金額」が記載されています。
今後60歳まで働く前提の数字ではないため、20代〜40代の方は「金額が少なすぎる!」と驚きがちです。
◆【50歳以上の方に届くハガキ】
└── 「現在の条件のまま60歳まで働いた場合の『見込み額』」が記載されています。
実際の65歳からの受給額に非常に近いリアルな数字が書かれています。
スマホでいつでも確認できる「ねんきんネット」も活用しよう
日本年金機構が運営する「ねんきんネット」に登録(マイナポータル連携等)すると、いつでも最新の年金記録が確認できます。 「60歳で退職した場合」や「65歳以降も再雇用で働いた場合」など、将来の働き方に応じた年金額のシミュレーションを一瞬で実行できるため非常に便利です。
👉我が家の正確な年金額と老後資金をプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス
電卓1つでできる!我が家の「年金受給額」簡易計算ロジック
「ねんきん定期便が手元にない」「将来の年金額をざっくり計算してみたい」という方向けの簡単な試算ロジックです。
国民年金の試算式
国民年金(年間受給額)= 81万円 X (納付月数 ÷480)
※40年間(480ヶ月)全額納付していれば、満額の約81万円/年となります。
厚生年金の試算式(概算)
厚生年金(年間受給額) = 平均年収(万円) X 0.005481 X 加入年数
例えば、平均年収500万円で38年間会社員として働いた場合:
500万円 X 0.005481 X 38年 = 104.1万円/年
【世帯タイプ別】65歳からの年間受給額の目安モデル
| 世帯タイプ | 1階(国民年金) | 2階(厚生年金) | 世帯合計受給額(年間) | 毎月の手取り目安 |
| 自営業・フリーランス(夫・妻) | 夫婦で約162万円 | なし | 約 162万円 | 約 12万〜13万円 |
| 会社員独身(平均年収500万・38年) | 約81万円 | 約104万円 | 約 185万円 | 約 13万〜14万円 |
| 会社員(夫)+専業主婦(妻) | 夫婦で約162万円 | 夫:約104万円 | 約 266万円 | 約 19万〜20万円 |
| 共働き夫婦(夫婦とも平均年収450万) | 夫婦で約162万円 | 夫婦で約187万円 | 約 349万円 | 約 25万〜26万円 |
※実際の振り込み時には、税金や社会保険料が控除されるため、手取り額は額面の約85%〜90%程度になります。
知っておくべき年金の「3つの誤解と最新トレンド」
公的年金に関して、多くの方が誤解しやすいポイントの解説です。
誤解1:「年金制度は崩壊して、将来1円ももらえなくなる」
「少子高齢化で年金が破綻する」と言われますが、公的年金は国が破綻しない限り支給されなくなることはありません。
ただし、制度を持続させるための「マクロ経済スライド(物価上昇に合わせた給付伸び率の調整)」という自動ブレーキ機能があるため、「将来の買物力(実質的な給付水準)」は現役世代の50%程度に向けて緩やかに調整されていきます。
誤解2:「早くもらう(繰り上げ)と損、遅くもらう(繰り下げ)と得」
年金は原則65歳受給ですが、60歳〜75歳の間に受給開始時期を変更できます。
■繰り上げ受給(60〜64歳): 1ヶ月早めるごとに0.4%減額(60歳受給で−24%固定) ■繰り下げ受給(66〜75歳): 1ヶ月遅らせるごとに0.7%増額(70歳受給で+42%、75歳受給で+84%増額)
損得分岐点は「81歳〜82歳前後」です。健康状態や定年後の働き方(給与収入)に合わせて柔軟に選ぶのが正解です。
誤解3:「年金額 = 手元に入ってくるお金」
年金振込額は「額面金額」です。実際には振込口座に入る前に、「所得税」「住民税」「国民健康保険料(後期高齢者医療保険料)」「介護保険料」が天引きされます。老後の資金計画を立てる際は、必ず天引き後の手取りベースで考える習慣をつけましょう。
まとめ:自分の年金額を把握して、正しいライフプランを立てよう
公的年金の基礎知識と受給額計算のポイントまとめです。
■公的年金は「1階(国民年金)」と「2階(厚生年金)」の2階建て構造 ■50歳未満の「ねんきん定期便」はこれまでの実績額、50歳以上は「60歳まで働いた見込み額」が書かれている ■厚生年金の目安は「平均年収 × 0.005481 × 勤続年数」でざっくり計算可能 ■実際の振込手取り額は、税金や社会保険料が天引きされるため「額面の約85%〜90%」で計算する
公的年金は、一生涯死ぬまで受け取ることができる「最強のリスクヘッジ資産」です。
まずは「ねんきん定期便」や「ねんきんネット」で自分の見込み額を確認し、「不足する生活費はいくらなのか?」を可視化して、新NISAやiDeCoでの資産形成に役立てていきましょう!
我が家の精密な年金試算や、老後資金のキャッシュフロー表を作成したい方は、FPの無料相談窓口などを活用してみるのもおすすめです。
👉年金の不足分を賢く準備!無料ネット証券口座開設はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~