「老後2,000万円問題って本当?我が家も2,000万円用意しないと老後破綻するの?」 「退職金は一時金(一括)と年金(分割)、どちらで受け取るのが節税になるんだろう?」 「新NISAやiDeCoで資産を増やしてきたけれど、60歳や65歳以降はどうやって取り崩していけばいい?」
40代〜50代(プレシニア世代)になると、現実的な課題として重くのしかかってくるのが「老後資金と退職後のマネープラン」です。
資産形成といえば「いかに効率よく増やすか(蓄積期)」ばかりに注目が集まりがちですが、定年前後において最も重要なのは、「築いた資産を減らさずにどう活用・取り崩していくか(出口戦略・使用期)」という視点です。
本記事では、老後2,000万円問題の真実と我が家の不足額の計算ルール、退職金・年金の損しない受け取り方、そして新NISAやiDeCoの「賢い取り崩しルール」までをFPが徹底解説します。
「老後2,000万円問題」の真実!我が家に必要な老後資金の計算式
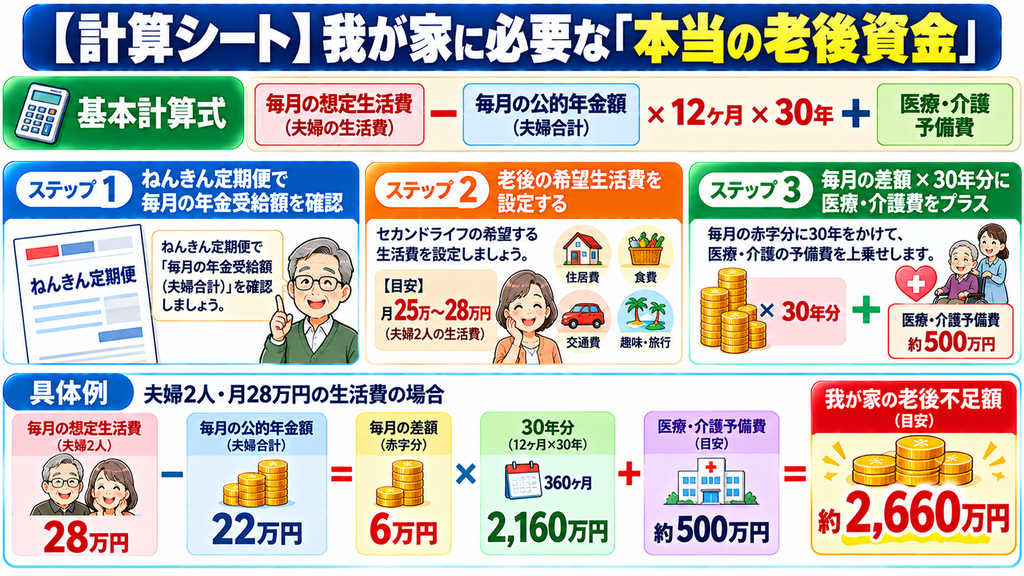
「老後資金として2,000万円が必要」というフレーズが一人歩きしていますが、全員が一律で2,000万円必要なわけではありません。
「2,000万円」の根拠とカラクリ
この数字は、金融庁の報告書(2019年)に示された「夫65歳以上・妻60歳以上の高齢夫婦無職世帯」の平均モデルに基づいています。
■毎月の平均収入(主に公的年金): 約 21万円 ■毎月の平均支出(生活費): 約 26.5万円 ■➔ 毎月の不足額: 約 5.5万円(赤字) ■➔ 30年間(65歳〜95歳)の赤字総額: 5.5万円 × 12ヶ月 × 30年 = 約 1,980万円(≒ 2,000万円)
つまり、公的年金だけで毎月の生活費を賄えない場合の「不足額の補填費用」が約2,000万円ということです。持ち家の有無、現役時代の年収(年金額)、希望するライフスタイルによって、必要な額は1,000万円で済む家庭もあれば、3,000万円以上必要な家庭もあります。
我が家の「リアルな老後不足額」計算シート
ご家庭の正確な必要額を知るために、以下の計算式にあてはめてみましょう。
我が家の老後不足額 = (毎月の想定生活費 – 毎月の公的年金受給額) X 12ヶ月 X 老後年数(25〜30年) + 医療・介護予備費
【計算例:夫元会社員・妻専業主婦の家庭の場合】
・毎月の想定生活費 : 28万円(ゆとりある生活)
・毎月の公的年金受給額 : 22万円(ねんきん定期便の見込み額)
・毎月の赤字額 : 28万円 - 22万円 = 6万円
・30年間の赤字総額 : 6万円 × 12ヶ月 × 30年 = 2,160万円
・医療・介護予備費 : 夫婦2人分で 約 400万円
➔ 【我が家の目標老後資金】 = 2,560万円
ご自身の公的年金の見込み額は、毎年誕生月に届く「ねんきん定期便」や「ねんきんネット」で確認することができます。
得する受け取り方はどっち?「退職金」と「公的年金」の最適化テクニック
定年退職時に手に入る退職金や公的年金は、受け取り方の工夫次第で手残りの現金(税金・社会保険料引後の金額)が数十万〜数百万円変わります
退職金:「一時金(一括)」vs「年金(分割)」の節税比較
退職金の受け取り方は、大きく分けて「一時金(一括受領)」と「年金(年数回分割受領)」の2種類があります。
■「一時金(一括)」で受け取るメリット: 「退職所得控除」という非常に優遇された控除枠が適用されます。勤続年数20年の場合は800万円、30年の場合は1,500万円、35年の場合は1,850万円まで非課税(税金ゼロ)で受け取ることができます。
■「年金(分割)」で受け取るメリット: 会社や受託機関で運用されるため総受給額が増える場合がありますが、「雑所得」扱いとなり、公的年金と合算されて所得税・住民税や社会保険料(国民健康保険料等)が上がってしまうデメリットがあります。
【FP推奨の結論】 税制上の優遇が極めて大きい「一時金(一括受け取り)」で退職所得控除枠をフル活用して受け取り、手元に残った現金を新NISA等で自分運用していくのが基本戦略として最もお得になりやすいです。
公的年金の「繰り下げ受給」を活用する
公的年金の受給開始時期は、原則65歳ですが、66歳〜75歳までの間で遅らせる(繰り下げる)ことができます。
■繰り下げ増額率: 1ヶ月遅らせるごとに「+0.7%」増額 ■70歳まで繰り下げた場合: 65歳受給額の +42% 増額(生涯固定) ■75歳まで繰り下げた場合: 65歳受給額の +84% 増額(生涯固定)
例えば、65歳で月20万円もらえる人が70歳まで繰り下げると、一生涯「月28.4万円」を受け取れるようになります。60代後半も再雇用や再就職で一定の収入がある場合は、年金を繰り下げて生涯の「基礎収入」を引き上げておくのが非常に強力なリスクヘッジになります。
貯めるから「使う」へ!60歳以降の新NISA・iDeCo出口戦略
新NISAやiDeCoで長年積み立ててきた資産は、60歳以降どのように取り崩していくのが正解でしょうか。
iDeCo(個人型確定拠出年金)の受給方法
iDeCoは60歳から受給手続きが可能です。退職金と同様に「一時金」「年金」「併用」から選べます。 会社の退職金がある方は、会社の退職金と受給時期を5年以上(または20年以上)ずらすことで、それぞれの「退職所得控除」を重複して活用し、税金を最小限に抑えるテクニックが有効です。
新NISAの資産は「定率取り崩し(年3%〜4%ルール)」で運用しながら使う
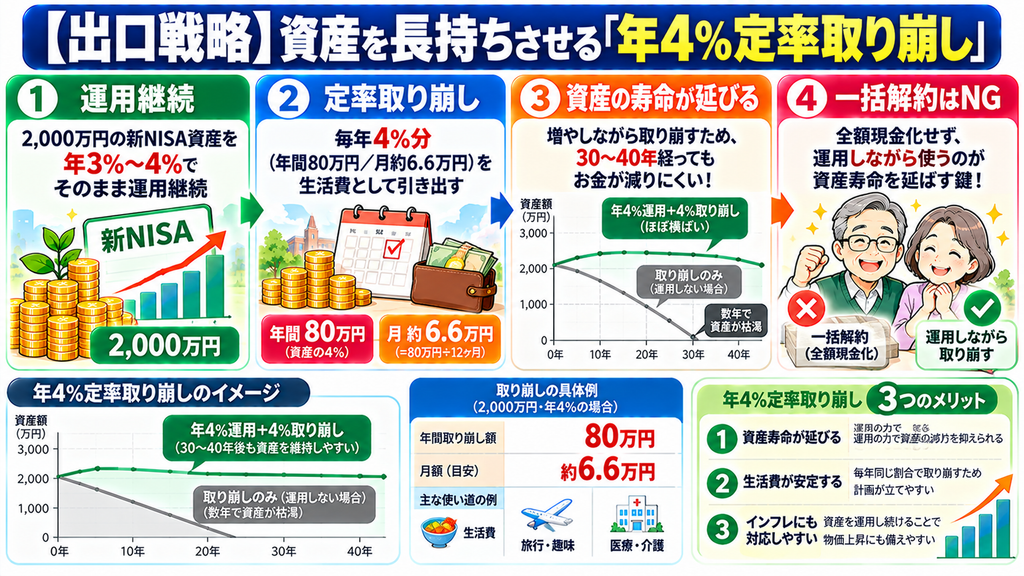
最もやってはいけないのは、60歳や65歳になった瞬間に新NISAの投資信託を全額売却して現金化してしまうことです。
高齢期においても、「運用を継続しながら、必要な分だけを毎月(毎年)定率で取り崩していく」ことで、元本を長持ちさせることができます。
【定率取り崩し(年4%ルール)のイメージ】
・新NISAの保有資産 : 2,000万円(インデックスファンドで運用継続)
・毎年の取り崩し率 : 年 4%(年間 80万円 ➔ 月約6.6万円を取り崩して生活費へ)
・運用利回り : 年 3%〜4%で運用を継続
➔ 資産を増やしながら取り崩すため、30年〜40年経っても資産が底をつかず、
人生の最後までお金が持ち続ける仕組みを作ることができます。
👉節税しながら老後資産を作る!iDeCo・新NISAにおすすめのネット証券はこちら
松井証券のNISA~100円から始められる~老後破綻を防ぐ!60代以降のお金の「3つの注意点」
定年前後の時期に陥りがちな、危険な落とし穴と対策です。
注意点1:退職金を銀行窓口の勧誘で「一括ハイリスク投資」してしまう
退職金が口座に振り込まれると、銀行や証券会社から「退職金運用プラン」などの勧誘が増えます。仕組みが複雑な毎月分配型ファンドや高手数料の金融商品に一括投資してしまい、大切な退職金を大きく減らしてしまうトラブルが後を絶ちません。退職金は一括投資せず、新NISAなどを活用して「時間をかけて分散投資」するのが鉄則です。
注意点2:医療費・介護費用(1人あたり300万〜500万円)を生活費と別枠で確保していない
老後の生活費シミュレーションとは別に、「夫婦2人分の医療・介護費用(約500万〜800万円)」は、絶対に減らない現金(普通預金・定期預金)として確保しておきましょう。
注意点3:住宅ローン残高を退職金で全額一括返済し、手元の現金をゼロにしてしまう
退職金でローンを全額返済してスッキリさせたい気持ちは分かりますが、手元の現金がゼロになってしまうと、その後の病気やリフォーム、急な出費に対応できなくなります。繰り上げ返済をする場合でも、手元に数年分の生活費を必ず残しておきましょう。
まとめ:出口戦略を描いて、不安のないゆとりある老後を迎えよう
老後資金・退職金設計に関するポイントのまとめです
■老後2,000万円問題に惑わされず、「(毎月の生活費 − 年金額)× 30年」で我が家の正確な不足額を算出する ■退職金は「一時金(一括)」の退職所得控除を活用するのが最も節税になりやすい ■60代も働ける場合は公的年金を「繰り下げ受給」し、一生涯の年金額(ベース収入)を最大化させる ■新NISAの資産は全額解約せず、年3%〜4%の「定率取り崩し」で運用しながら長持ちさせる
老後資金づくりは、「貯める(蓄積)」と「使う(出口戦略)」の両方をデザインして初めて完成します。
50代のうちに将来のキャッシュフロー表を作成し、退職金と年金の損しない受け取り方を準備しておきましょう!
👉退職金と年金の損しない受け取り方をプロに無料相談!FPライフプラン診断予約はこちら:保険マンモス
顧客満足度95%の保険相談なら保険マンモス