「これまで頑張って増やしてきた新NISAやiDeCo、いざ定年を迎えたら何歳からどうやって取り崩していけばいいの?」 「取り崩し方は『定額』と『定率』のどちらが資産が長持ちするんだろう?」 「預金・新NISA・iDeCoのどれから順番に使うのが一番税金や手数料で損しない?」
資産形成期(現役時代)は「毎月定額で積立投資を行う(ドルコスト平均法)」が王道のやり方でした。
しかし、定年退職を迎えてリタイア後の「資産活用期(取り崩し期)」に入ったら、積み立てとは真逆の「資産寿命を最大化させるための賢い取り崩しの技術」が必要になります。
取り崩しのルールを知らないまま適当にお金を引き出してしまうと、相場暴落期に資産の寿命が10年以上も縮んでしまったり、逆に資産を使えないまま残してしまう「使えない問題」に直面したりします。
本記事では、預金・新NISA・iDeCoの「正しい取り崩し順序」から、「定額取り崩し」と「定率取り崩し」の徹底比較、暴落時の防御策までをFPが徹底解説します。
どっちから使うのが正解?「預金・新NISA・iDeCo」の取り崩し順序
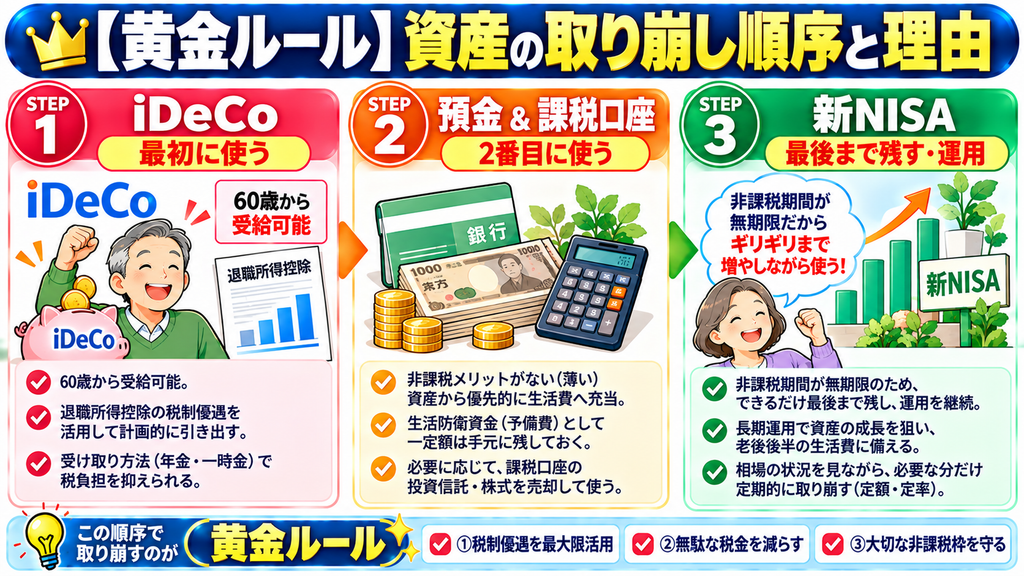
リタイア後に保有している「iDeCo」「預金・課税口座」「新NISA」の3大資産は、取り崩す順番(受け取る順番)によって手残りの現金や節税効果が大きく変わります。
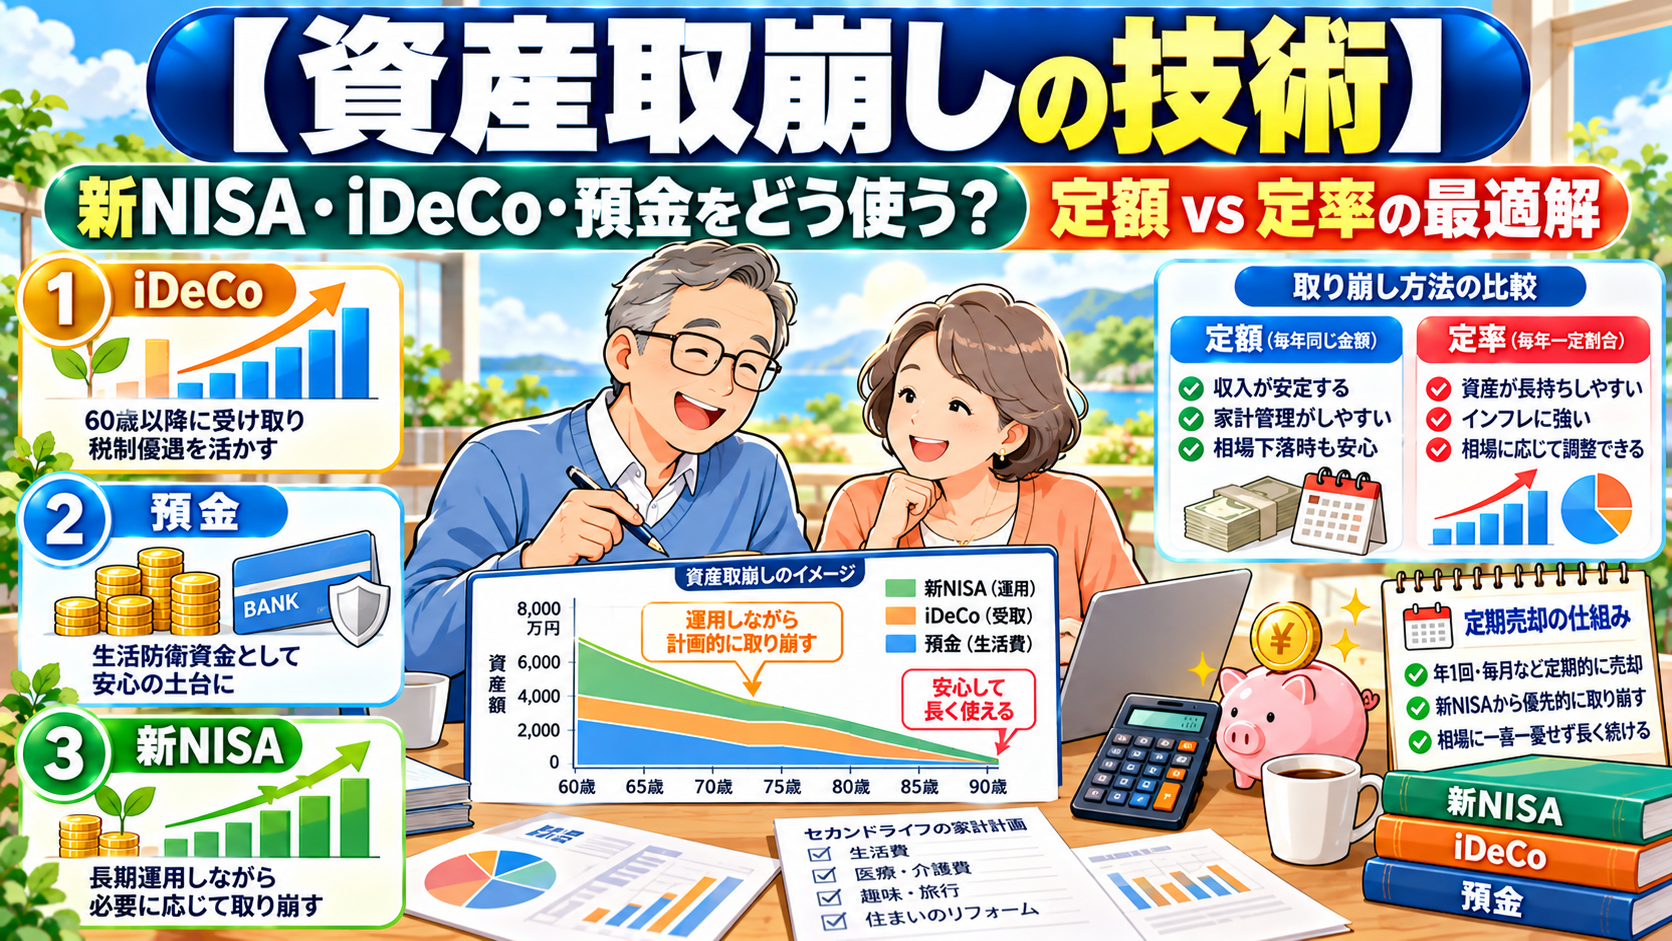
【資産取り崩しの黄金順序】
【1番目】: iDeCo(受給開始年齢 60〜75歳)
└── 退職所得控除や公的年金等控除の「税制優遇枠」を活用し、計画的に最初に受け取る。
【2番目】: 預金 & 特定口座(課税口座)
└── 非課税メリットがない(または薄い)資産から優先的に生活費へ充当する。
【3番目】: 新NISA(非課税口座)
└── 非課税運用期間が無期限のため、できる限り最後まで運用を継続し成長させながら使う。
なぜ新NISAを「最後」にするのか?
新NISA(つみたて投資枠・成長投資枠)は、いくら利益が出ても永久に非課税で保有できる最強の制度です。
非課税メリットのない預金や特定口座の資産から先に生活費に充て、新NISAの資産はギリギリまで非課税のまま増やし続けることで、世帯全体の総資産額(資産寿命)を最も高く維持することができます。
また、iDeCoは受給できる年齢(75歳まで)に上限があるほか、会社の退職金との兼ね合いで「退職所得控除」をフル活用するための受給時期設計が必要になるため、最初に手をつけるのが基本戦略となります。
「定額取り崩し」vs「定率取り崩し」!資産寿命が延びるのはどっち?
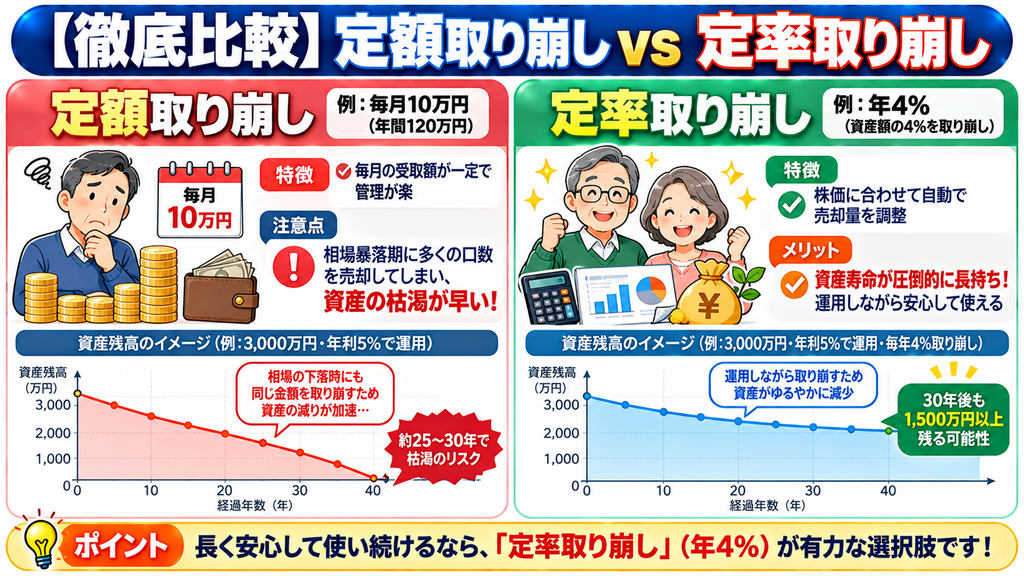
投資信託などを取り崩す方法には、大きく分けて「定額取り崩し」と「定率取り崩し」の2種類があります。
【取り崩し方法の徹底比較】
◆ 「定額取り崩し」(例:毎月10万円ずつ引き出す)
・メリット : 毎月入ってくる現金(補填額)が一定で、家計の予算管理がとても楽。
・デメリット : ★相場暴落期に大きなダメージ!
株価が下落している時に多くの投資信託の口数を売却してしまうため、
資産の底づき(枯渇)が急速に早まる。
◆ 「定率取り崩し」(例:毎年4%ずつ引き出す)
・メリット : ★資産寿命が圧倒的に長持ちする!
株価が高い時は多く、株価が低い時は少なく自動的に引き出すため、
相場下落時に資産を売り叩くリスクを防げる。
・デメリット : 毎年(毎月)入ってくる現金(手取り額)が相場によって変動する。
【FPの最適解】「定率取り崩し + 預金のクッション」のハイブリッド
資産寿命を延ばす効果が圧倒的に高いのは「定率取り崩し(年3%〜4%ルール)」です。 しかし、「定率だと毎月の生活費に使えるお金が変動して困る」というデメリットがあります。
そこでおすすめなのが、新NISA等は「定率取り崩し」で機械的に売却し、相場が悪い年に足りない生活費の差額分だけを「預金口座」から補填するハイブリッド運用です。この方法をとることで、家計の安定と資産寿命の延伸を両立できます。
相場暴落に負けない!資産寿命を延ばす「3つの防衛テクニック」
リタイア後の生活で最も恐ろしいのは、取り崩しを始めた直後にリーマンショック級の大暴落が来ることです(シーケンス・オブ・リターン・リスク)。
相場下落に負けないための3つの防衛テクニックを紹介します。
「生活防衛現金(2〜3年分の不足額)」を別枠でキープする
投資資産とは別に、「2〜3年分の生活費不足額(約300万〜500万円)」を100%現金(普通預金・定期預金)でロックしておきます。
株価が大幅に下落している期間は新NISAからの取り崩しを一時ストップし、この現金クッションから生活費を引き出すことで、相場が回復するまでの間、運用資産を安値で売却せずに守り抜くことができます。
ネット証券の「定期売却サービス(自動取り崩し)」を活用する
「資産を取り崩す」という作業は、心理的に非常にストレスがかかるものです(人間は資産が減ることに強い恐怖を感じるため)。
楽天証券などの大手ネット証券には、「設定した日に指定した金額・口数・定率で自動的に売却して口座へ振り込んでくれる定期売却機能」があります。このサービスを活用して機械的・自動的に取り崩す仕組みを作っておきましょう。
👉定年後の自動取り崩し機能が充実!人気のネット証券口座はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~
70代・80代で段階的に「リスク資産の比率」を徐々に落とす
60代のうちは株式ファンドメイン(新NISA)で運用を継続しつつも、70代後半〜80代に向けて、段階的に運用資産の一部を現金や国債などの低リスク資産へ移行していきましょう。年齢とともに認知機能が低下した際の資産管理をシンプルにしておくことが重要です。
やり勝ち!資産取崩しでハマりやすい「3つの失敗パターン」
定年後の資産活用でよくある失敗事例と対策です。
失敗1:定年退職した瞬間に新NISAを全額一括解約して現金化してしまう
■対策: 「退職=即全額現金化」は一番もったいない選択です。60代・70代になっても人生は長く続きます。資産の一部は新NISAで運用を続け、「運用しながら賢く使う」意識を持ちましょう。
失敗2:資産が減るのが怖すぎて一切使えず、極端な節約生活を続けてしまう
■対策: 資産を遺すことだけが人生の目的ではありません。自分の人生や健康なうちに楽しむための「目的を持った取り崩し計画(定率ルール)」を作成し、安心して使っていきましょう。
失敗3:iDeCoの受給タイミングと会社の退職金の受給時期が被ってしまう
■対策: iDeCoの一時金受給と会社の退職金の受給時期が重なると、「退職所得控除」の枠をシェアすることになり、税金が高くなるケースがあります。受け取る時期を5年以上(または20年以上)ずらすなどの税制上の工夫を行いましょう。
まとめ:賢く取り崩して、セカンドライフの安心と豊かさを手に入れよう
資産取崩しの技術に関するポイントのまとめです。
■取り崩しの順番は「① iDeCo ➔ ② 預金・課税口座 ➔ ③ 新NISA(非課税口座)」の黄金ルールを守る ■資産寿命を圧倒的に延ばすなら、相場変動に強い「定率取り崩し(年3%〜4%)」をメインにする ■暴落対策として「2〜3年分の生活費不足額」を投資とは別枠の現金としてキープしておく ■ネット証券の「定期売却サービス」を活用し、感情を排除して自動で取り崩す仕組みを作る
積み上げた資産は、使ってこそ初めて自分の人生を豊かにしてくれます。 「運用しながら定率で取り崩す」仕組みを一度作ってしまえば、お金が減る不安から解放され、安心してセカンドライフを楽しむことができます。
自分の資産額と年金から最適な取り崩しシミュレーションを作りたい方は、プロのFP無料相談などを活用してみるのもおすすめです。