「自分や親が80代になったとき、認知症で銀行口座が凍結されたら介護費や医療費はどうやって払えばいいの?」 「これまで増やしてきた新NISAや株式、80代になっても運用のまま置いておいて大丈夫?」 「子どもたちに迷惑をかけず、トラブルなく資産を引き継ぐにはどんな準備が必要?」
セカンドライフの後半戦(80代以降)を迎えるにあたり、最も注意すべきなのは単なる「相場の暴落」だけではありません。
本当に恐ろしいのは、「認知症による資産の凍結」と「医療・介護費用の突発的な増大」です。
認知症等で本人の判断能力が低下すると、例え口座に数千万円の預金や運用資産があっても、銀行や証券会社の口座が凍結され、家族であってもお金を引き出せなくなってしまうトラブルが急増しています。
本記事では、80代以降のお金の3大リスクと、事前に準備しておくべき「家族信託・代理人制度」「介護・医療費の現金化ルール」「円満相続の手順」までをFPが徹底解説します。
80代以降に襲いかかる「お金の3大リスク」とは?
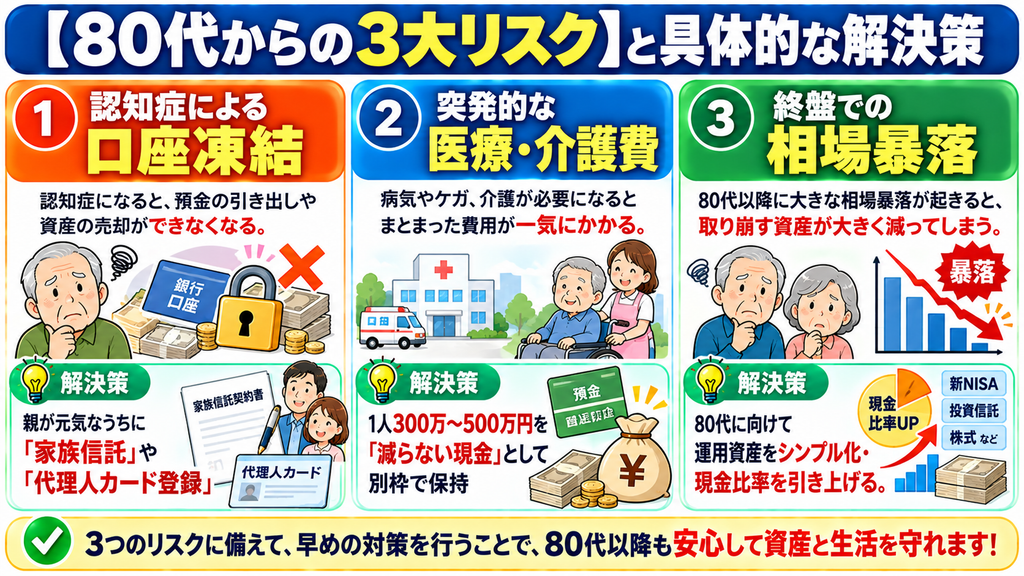
セカンドライフ後半戦(80代〜)で注意したい「お金の3大リスク」を整理しましょう。
【80代以降に襲いかかるお金の3大リスク】
- 【認知症による口座凍結リスク】
└ 判断能力低下により、銀行・証券口座や不動産が凍結され、親のお金で介護費を払えなくなる。
- 【医療・介護費用の増大リスク】
└ 介護期間(平均約5年4ヶ月)の施設入居費や住宅改修費等で、1人あたり約500万〜800万円が発生。
- 【終盤での市場暴落リスク】
└ 80代で資産を取り崩している最中に大暴落が起き、資産寿命が急減するリスク(シーケンス・リスク)。
特に「口座凍結」が起きると、家族が自分の身腹(持出)で親の介護費用や医療費を立て替えなければならなくなり、子世代の家計まで共倒れしてしまう非常に危険な事態に陥ります。
認知症になる前に対策!親と子のための「3つの資産凍結防止術」
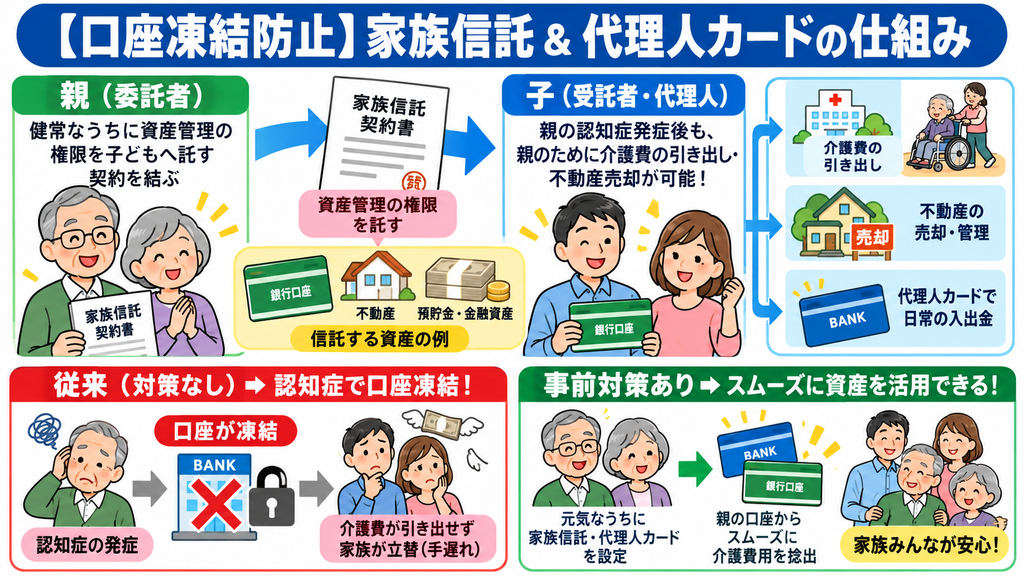
口座凍結を防ぐためには、「本人の判断能力(認知機能)がしっかりしているうち」の事前対策が絶対条件です。
【口座凍結を防ぐ3つの予防策】
【STEP 1】金融機関の「代理人指名サービス・代理人カード」を登録する
└── 銀行や証券会社で、親が元気なうちに子どもを「取引代理人」として指定・登録しておく。
親に代わって医療費や生活費の引き出し手続きが可能になります。
【STEP 2】「家族信託」を活用して管理権限を子どもに移す
└── 親(委託者)の財産の「管理・処分権限」を信頼できる子ども(受託者)へ託す契約。
認知症発症後も、子どもが親のために口座管理・定期預金の解約・実家の売却などを自由に行えます。
【STEP 3】複雑な金融資産(個別株や多数の投資信託)をシンプル化する
└── 80代に向けて、あちこちに散らばった証券口座や多数の銘柄を「預金 + シンプルな投資信託1本」に集約・整理しておきます。
法的な効力を持つ「家族信託」を設定しておくことで、後から後見人を立てる必要がなくなり、親の介護や医療に必要な資金を親自身の資産からスムーズに排出し続けることができます。
介護・医療費はいくら必要?「減らない現金」の正しい確保ルール
80代以降は、投資(運用)と生活費の管理方法をガラリと変える必要があります。
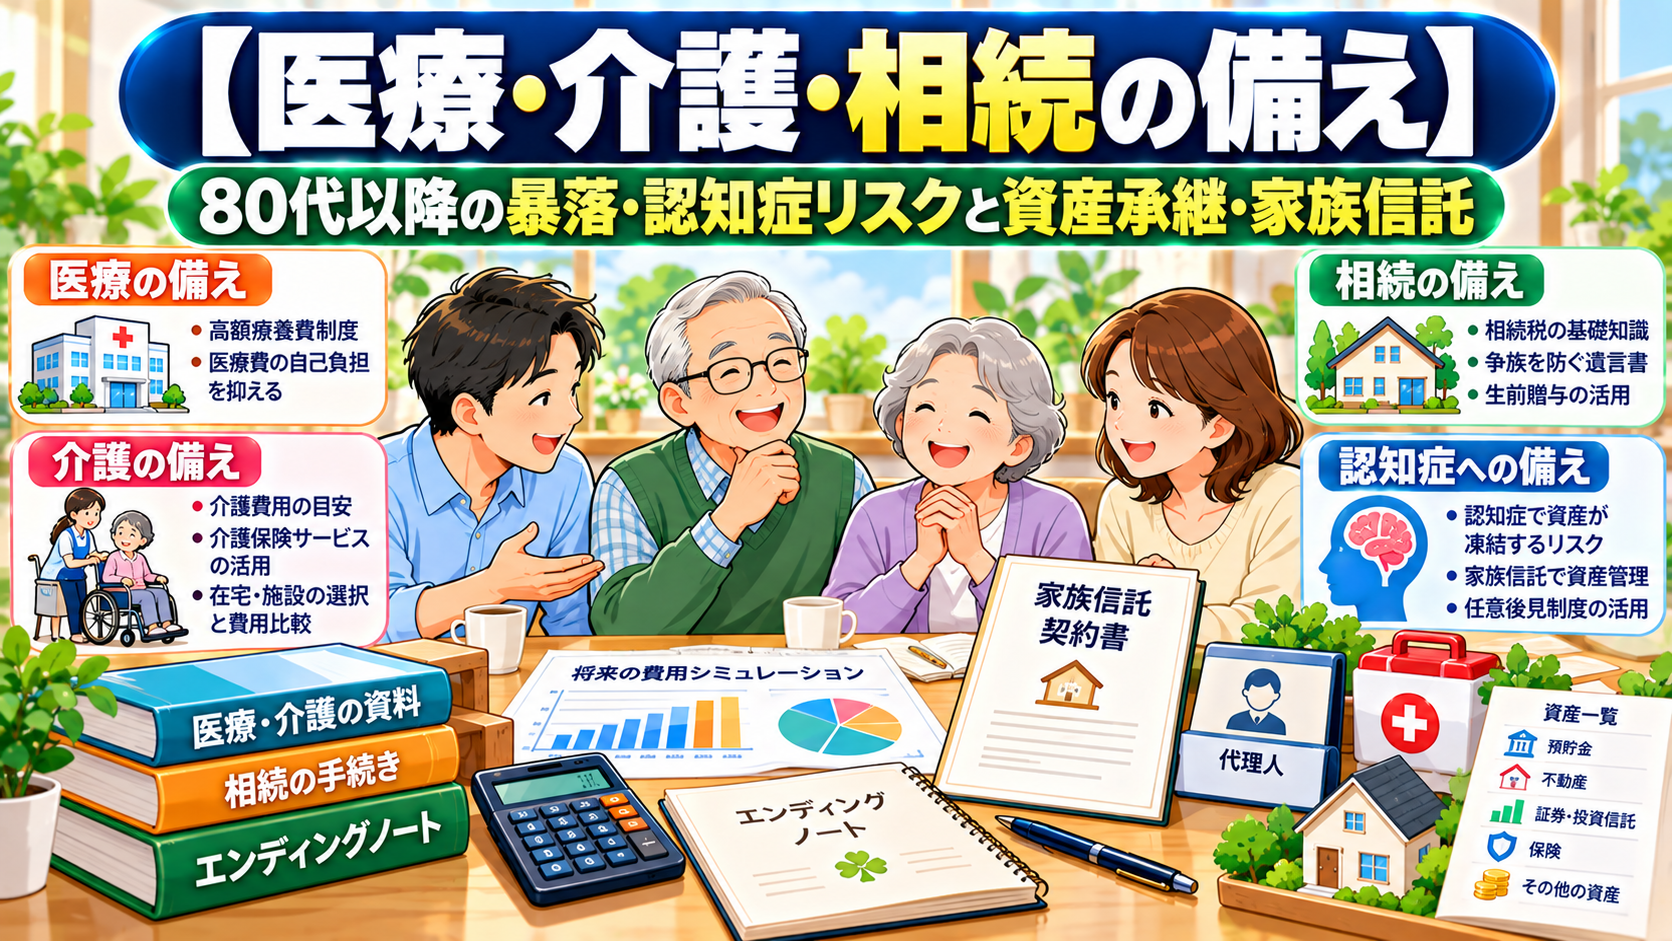
介護・医療費は「1人あたり300万〜500万円」を完全現金化
株式や新NISA等のリスク資産とは別に、「夫婦1人あたり300万〜500万円(夫婦で600万〜1,000万円)」を100%安全な現金(普通預金・定期預金)として確保しておきます。
■介護費用の平均目安: 入所一時金や月額利用料などで、1人あたり平均 約 500万〜800万円 ■医療費の平均目安: 高額療養費制度があるため、月額の自己負担上限(年金収入に応じて月数万円程度)に抑えられます。
突発的に介護施設への入居が必要になった際、相場の暴落を気にせず即座に支払える「減らない現金」を別枠でキープしておくことが最大の安心に繋がります。
トラブルゼロで資産を引き継ぐ!円満な「終活マネー&相続」の進め方
自分の最期や親の最期に向けて、遺産トラブル(争族)を防ぎ、スムーズに資産を引き継ぐための基本ステップです。
「遺言書(公正証書遺言)」を作成しておく
残された家族(兄弟・親族間)での揉め事を防ぐ最大の防波堤が「遺言書」です。
特に実家(不動産)がある場合や、子どもによって支援した額に差がある場合は、公証役場で作成する「公正証書遺言」を残しておくことで、無用な相続トラブルを完璧に防ぐことができます。
エンディングノートで「資産の一覧」を可視化しておく
■保有口座(銀行・証券)の一覧 ■自動引き落とし中のサブスクや固定費 ■Webサービスのパスワード管理方法
これらが整理されていないと、死後に残された子どもが口座の存在に気づかず放置してしまったり、サブスクの引き落としが止まらず苦労したりします。
生前贈与(暦年贈与)のルール変更に注意する
子供や孫へ資産を生前贈与する際、税制改正(2024年以降)により「死亡前7年間」の贈与は相続財産に持ち戻して課税されるルールに変更されました。生前贈与による節税を考える場合は、できる限り早い段階(60代・70代)からスタートさせることが重要です。
まとめ:元気なうちに準備を終え、最期まで自分らしく安心して暮らそう
医療・介護・相続の備えに関するポイントのまとめです。
■80代以降のお金対策は「増やすこと」ではなく「安全に使える状態(口座凍結防止)を維持すること」が最優先 ■親(自分)が健やかなうちに「代理人カード登録」や「家族信託」を行い、認知症による資産凍結を防ぐ ■介護・医療費用として「1人あたり300万〜500万円」を投資とは別枠の現金として絶対保持する ■相続トラブルを防ぐため、「公正証書遺言」と「エンディングノート(資産一覧)」を準備しておく
80代以降の資産管理で最も大切なのは、判断能力が十分にある「元気なうち」に行動を開始することです。
自分たちだけで家族信託や相続の書類を作成するのが難しい場合は、プロのFPや司法書士、専門の無料相談窓口を活用して、家族みんなが安心できる設計図を完成させておきましょう!
👉介護費用・医療費・相続の準備をプロに無料相談!【無料】FPライフプラン診断予約はこちら
顧客満足度95%の保険相談なら保険マンモス