「新NISAでオルカンや高配当株を買い進めてきたけれど、株高で『株式の比率』が高くなりすぎて不安…」 「増えすぎた資産を一部売却して元の比率に戻すべき?それとも放置でいいの?」 「売却して税金を払わずに比率を整える方法(ノーセル・リバランス)を知りたい」
新NISAなどで資産運用をスタートして1年、2年と時間が経つと、株価の上昇や下落によって最初に設定した「理想の資産配分(アセットアロケーション)」は必ず崩れていきます。
配分が崩れた状態を放置していると、自分が耐えられる以上のリスク(暴落時の大打撃)を知らず知らずのうちに抱え込んでしまうことになります。
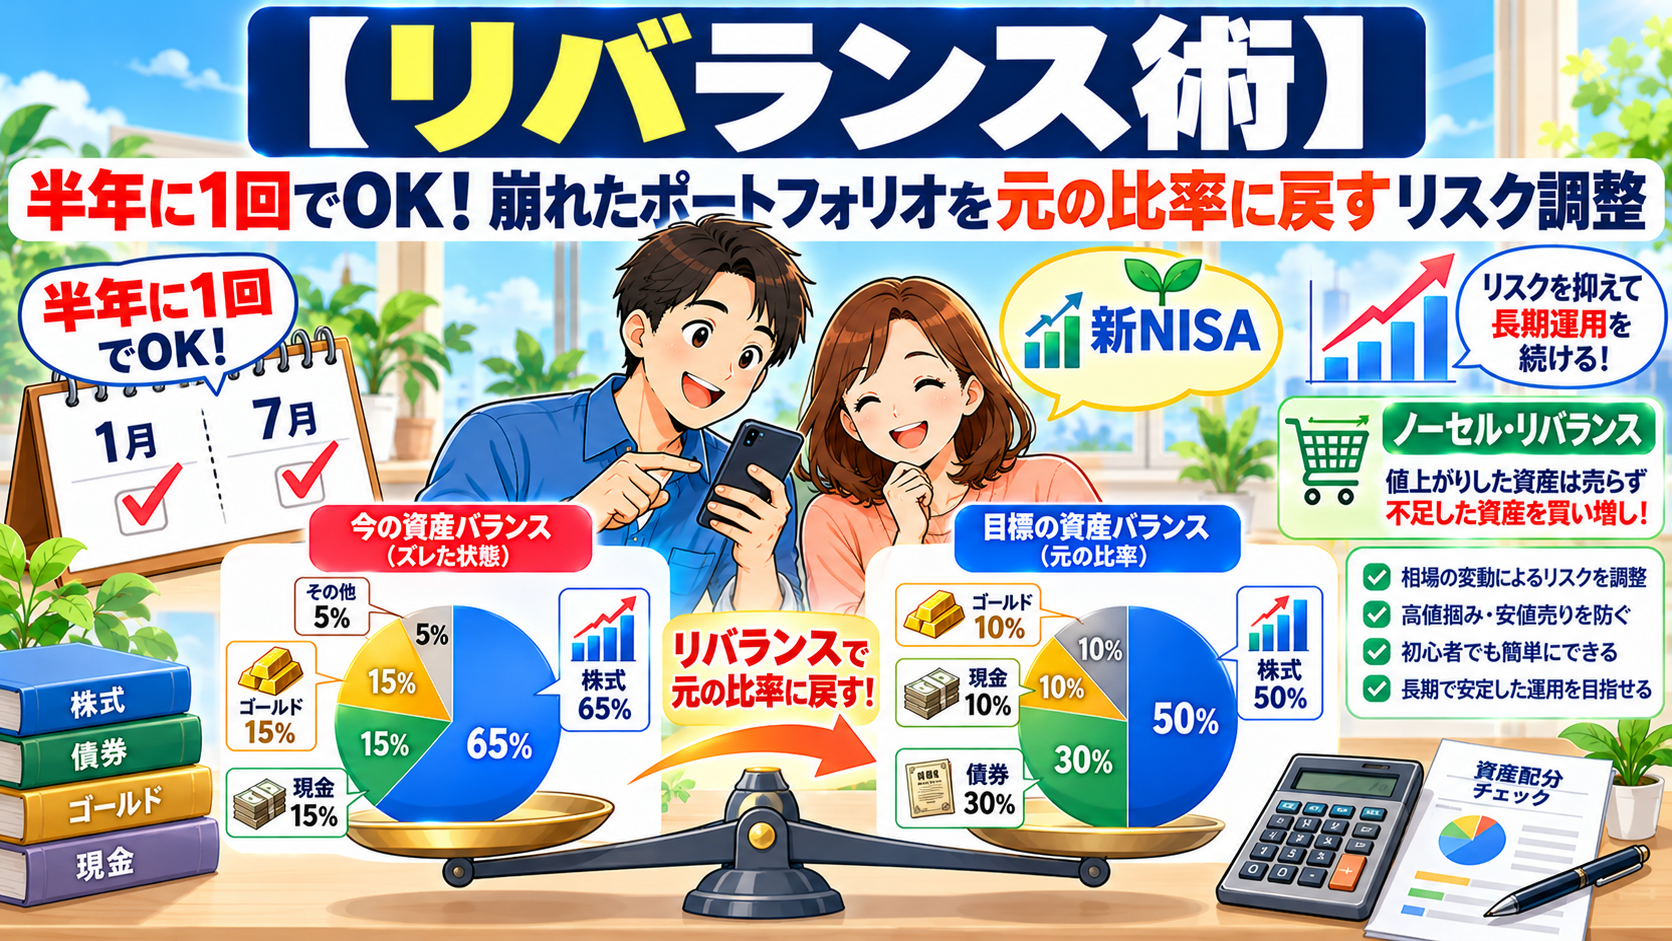
そこで必要になるのが、資産配分を定期的に元の目標比率へ戻す「リバランス(リスク調整)」です。
本記事では、リバランスが必要な決定的な理由から、最適な実行頻度(半年に1回〜年1回)、税金やNISA枠を無駄にしない「ノーセル・リバランス」の実践手順までをFPが徹底解説します。
なぜ必要?リバランス(リスク調整)を行う2つの決定的な理由
資産運用において、定期的なリバランスを行う目的は主に2つあります。
【リバランスを行う2つの目的】
- 【リスクの取りすぎ(または取りなさすぎ)を防ぐ】
└ 株高で株式比率が「70% ➔ 85%」に膨らむと、次の暴落時に受ける損失金額が想定より大きくなってしまうのを防ぐ。
- 【「高値で売り、割安で買う」が自動実行できる】
└ 値上がりした資産を抑え、値下がりして割安になった資産を買い増すことで、長期的な運用パフォーマンスが安定する。
理想の比率が「株式 70% : 現金・国債 30%」だった人が、空前の株高によって「株式 85% : 現金 15%」に膨らんでいたとします。
この状態でリーマンショック級の暴落(−50%)が発生すると、当初の想定よりもはるかに甚大なダメージを受け、メンタルが耐えきれずに途中で狼狽売り(投げ売り)してしまう原因になります。
定期的にリバランスを行うことは、自分の「リスク許容度(安全運転の範囲)」を一定に保つための安全装置なのです。
いつやるのが正解?リバランスの「2つの実行ルール」
リバランスを行うタイミングには、大きく分けて「定期ルール」と「乖離率ルール」の2つがあります。
【リバランスを実行する2つのルール】
◆ 【ルール1:定期リバランス(おすすめ!)】
・決め方 : 「毎年12月」や「自分の誕生日」など、カレンダーで定期日付を決めて行う。
・頻度目安 : 【 半年に1回 〜 年に1回 】(※頻繁すぎるリバランスは手間とコストが増えるため非推奨)。
◆ 【ルール2:ターゲット・リバランス】
・決め方 : 各資産の比率が、目標値から「5% 〜 10%以上」ズレた(乖離した)タイミングで行う。
・例 : 株式目標70%に対し、株式が78%を超えたらリバランスを実行。
初心者や忙しい会社員の方には、「年1回(または半年に1回)の日付を決めて行う定期リバランス」が最もシンプルでおすすめです。
頻繁にリバランスを行うと、売却に伴う手間やNISA枠の再消費が発生してしまうため、年1回程度で十分に効果を発揮します。
税金・非課税枠を無駄にしない!リバランスの「2つのやり方」
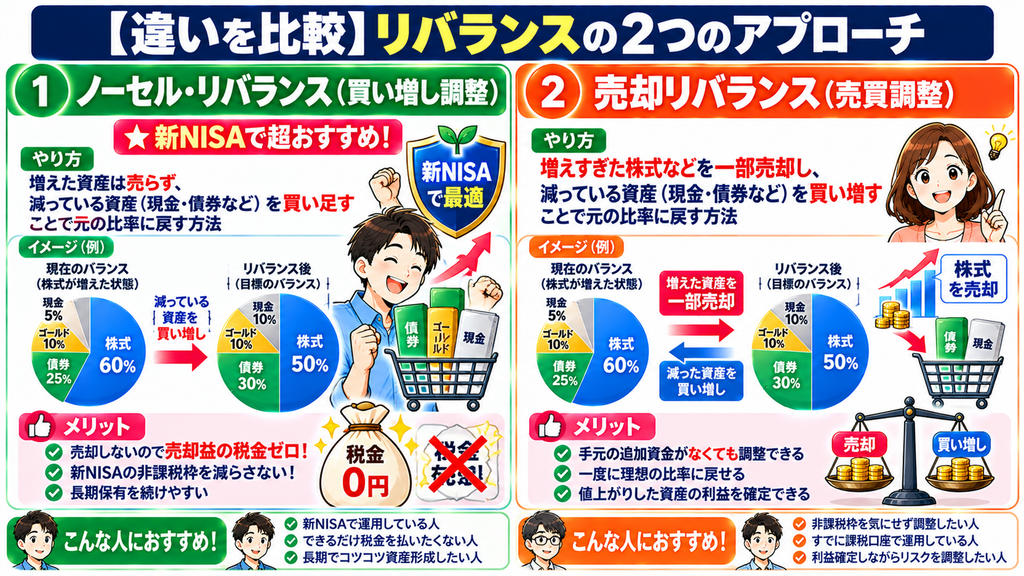
リバランスには、「資産を買い増して調整する方法」と「資産を売却して調整する方法」の2種類があります。
【リバランスの2つのアプローチ】
■【ノーセル・リバランス(買い増し調整)】 ★新NISA時代に最もおすすめ!
└ 増えすぎた資産は売却せず、比率が下がった資産を毎月の積立や追加資金で買い増して比率を合わせる。
■【売却リバランス(売買調整)】
└ 増えすぎた資産の一部を売却して現金化し、減っている資産を買い足す。
なぜ「ノーセル・リバランス」が最強なのか?
課税口座(特定口座)で資産を売却すると、利益に対して約20.315%の税金が引かれてしまいます。
また、新NISA口座で保有資産を売却した場合、売却した枠(簿価ベース)が復活するのは「翌年」になるため、その年の非課税枠を無駄にしてしまうデメリットがあります。
そこで、増えすぎた資産には一切手を触れず(売却せず)、比率が低下した資産(現金や国債、金など)を毎月の積立投資やボーナスで集中して買い足す「ノーセル・リバランス」を行うのが最も賢い選択です。
新NISA口座での「賢いリバランス手順」3ステップ
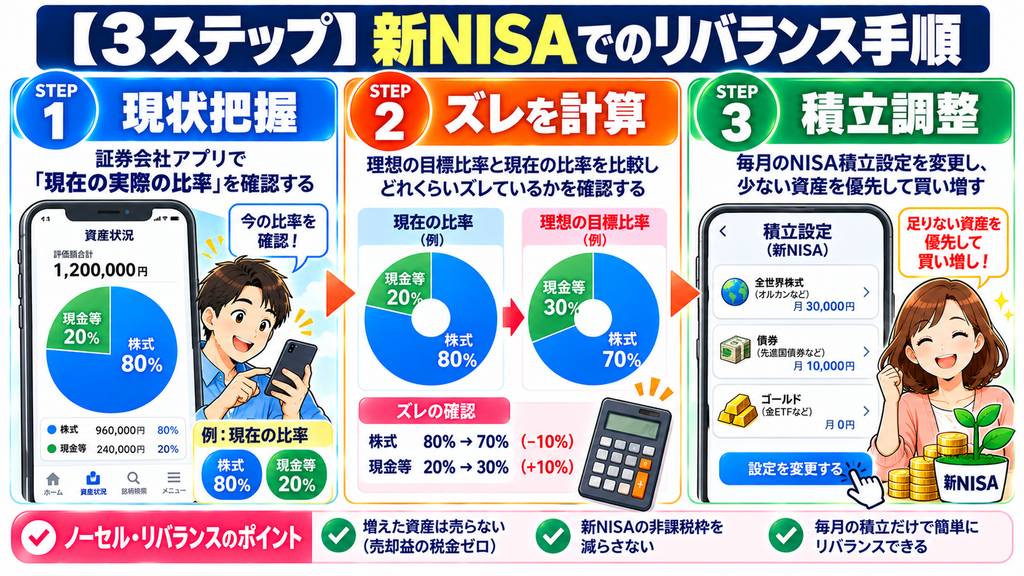
実際に新NISA口座などを活用してリバランスを行う際の具体的な3ステップです。
【STEP 1】現在のポートフォリオの「実際の比率」を確認する
証券会社の資産管理画面(資産推移グラフなど)を開き、手持ちの「株式(オルカン・S&P500・高配当株等)」「債券・ゴールド」「現金」の現在の評価額と比率を算出します。
■現在評価額例: 株式 800万円(80%) : 現金・安全資産 200万円(20%)
【STEP 2】目標とする「理想の比率」とのズレ(乖離)を計算する
あらかじめ決めておいた自分の「理想のアセットアロケーション」と、STEP 1で算出した「実際の比率」を比較します。
■理想比率: 株式 70% : 現金・安全資産 30% ■ズレ(乖離): 株式が+10%増えすぎ、現金が−10%不足している
【STEP 3】毎月の「積立設定」を変更して比率を調整する(ノーセル)
新NISAの積立設定を変更し、今後投資する資金を「比率が減っている資産(現金キープや安全資産)」へ一時的に集中させます。
■調整例: 毎月5万円のNISA積立のうち、株式への積立額を一時的に減らし、残りを現金貯蓄(または個人向け国債・金ETF等)へ回して、数ヶ月〜1年かけて徐々に理想の70:30比率へ近づけていきます。
手元に追加投入できる資金がない場合や、資産規模が大きくなり積立調整だけでは追いつかない場合にのみ、特定口座やNISA枠の売却(売却リバランス)を検討しましょう。
👉資産割合の一括管理や積立変更がカンタン!人気の大手ネット証券口座はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~
まとめ:定期的なメンテナンスで、安心して長く運用を続けよう
リバランスとリスク調整に関するポイントのまとめです。
■リバランスは「リスクを自分のリスク許容度内にコントロールし続ける安全装置」 ■実行タイミングは「半年に1回〜年1回」のカレンダー日付ルールがシンプルで効果的 ■新NISA時代は、売却による非課税枠消費を防ぐ「ノーセル・リバランス(買い増し調整)」が鉄則 ■毎月の積立比率を一時的に変更するだけで、手間なくノーセル・リバランスが完結する
どんなに素晴らしいインデックスファンドや高配当株を選んでいても、メンテナンスを怠ってリスクを取りすぎてしまうと、暴落が来たときに挫折してしまいます。
年1回、カレンダーに「ポートフォリオチェックの日」を設定し、我が家の資産配分を優しく整えてあげましょう。
自分に合った理想の資産配分や、具体的なリバランス計算に迷ったら、プロのFP無料相談などを活用して、我が家専用の資産メンテナンスプランを確認してみるのもおすすめです!
👉我が家のポートフォリオのリバランス計算や資産配分をプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス