「オルカンやS&P500など株式100%で運用しているけれど、暴落が来たら自分の資産はどうなるの?」 「インフレで物価が上がっている今、預金だけで置いておくのも目減りして不安…」 「ゴールド(金)や国債、債券をポートフォリオにどう組み込めばいいんだろう?」
新NISAの普及に伴い、株式インデックス投資を始める人が急増する一方で、相場の変動(ボラティリティ)に対する不安を抱く人も増えています。
株式は長期的には高いリターンが期待できる最強の資産ですが、数年に1回訪れる「大暴落(○○ショック)」の際には、資産が30%〜50%近く減少するリスクを抱えています。
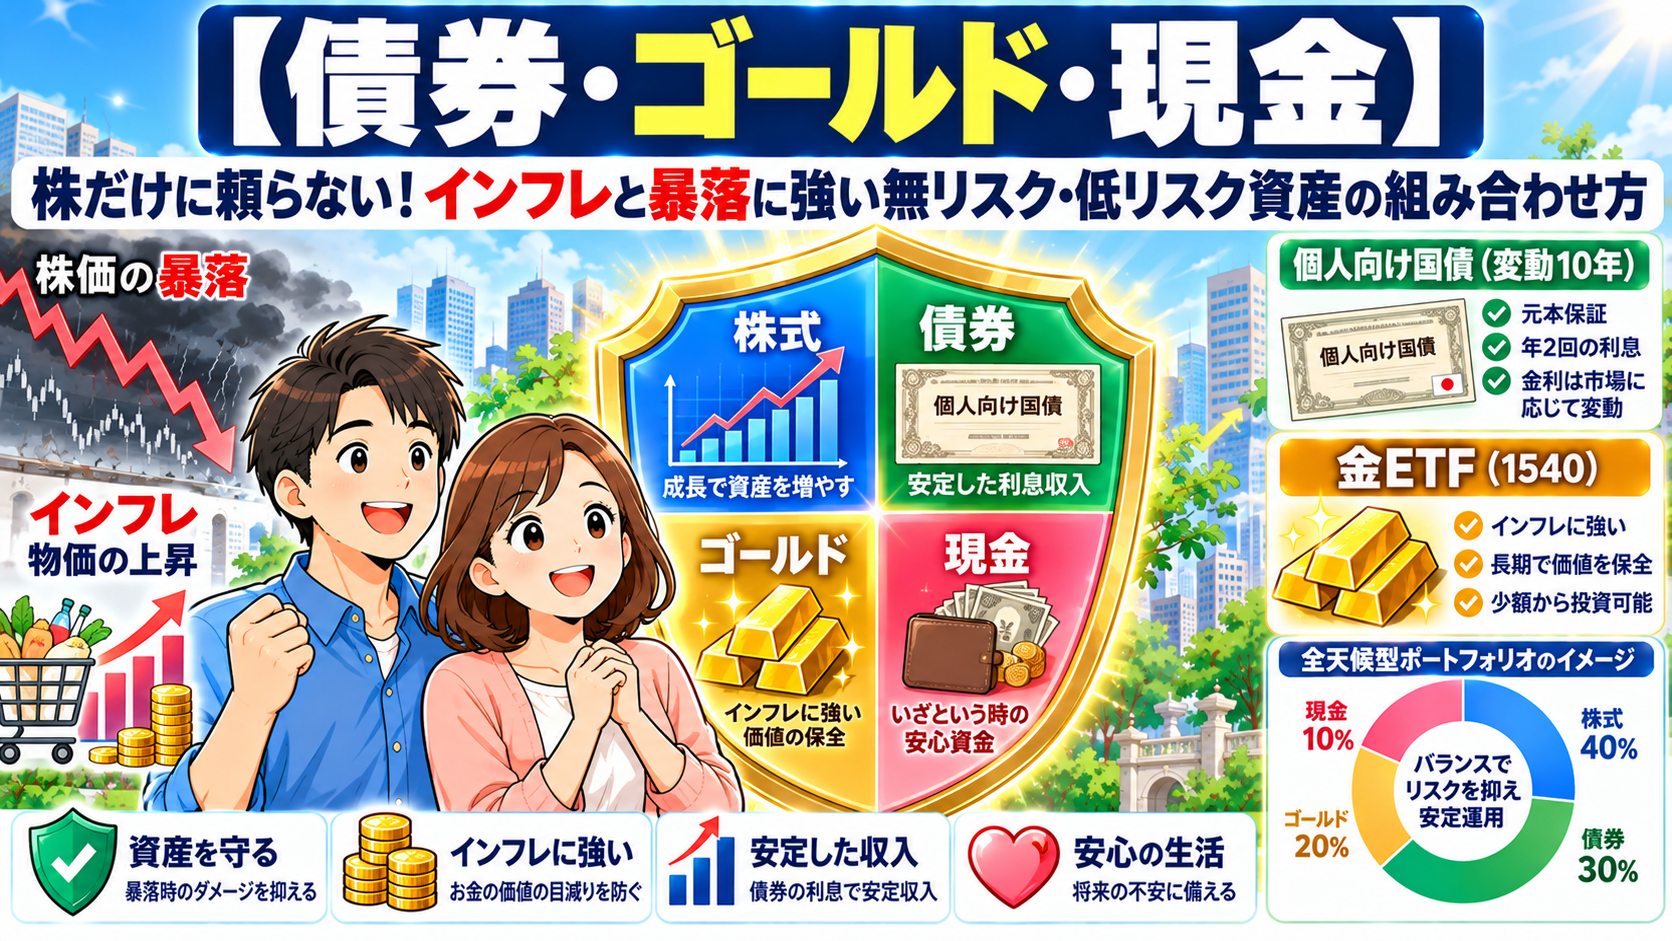
相場暴落時の衝撃を和らげ、インフレによる現金の目減りを防ぐカギとなるのが「無リスク資産(現金・個人向け国債)」と「低リスク・コモディティ資産(債券・ゴールド)」の適切な組み合わせです。
本記事では、各資産の特徴と相関関係から、ゴールド(金)の正しい組み込み比率、インフレや暴落に強い「防衛ポートフォリオ」の作り方までをFPが徹底解説します。
なぜ「株式だけ」は危険?相場暴落とインフレの2大リスク
株式のみでポートフォリオを構成している場合、直面する2つの大きなリスクがあります。
【株式100%運用が直面する2大リスク】
- 【相場暴落リスク(ボラティリティ)】
└ リーマンショック(−50%超)やコロナショック(−30%超)のように、短期間で資産が大幅に激減するリスク。
- 【インフレ(物価上昇)による現金の目減りリスク】
└ 物価が年2%上がっているのに預金金利が0.1%だと、実質的な購買力(買えるモノの量)が年々減ってしまうリスク。
資産形成で最も大切なのは、単に攻める(増やす)ことだけでなく、「相場が悪い時期でも狼狽売り(投げ売り)せずに投資を続けられる守りの体制」を作ることです。
そのためには、「増やす資産(株式)」と「守る・分散する資産(現金・国債・ゴールド)」の役割分担が不可欠になります。
各資産の特徴と役割!「現金・国債・債券・ゴールド」の比較表
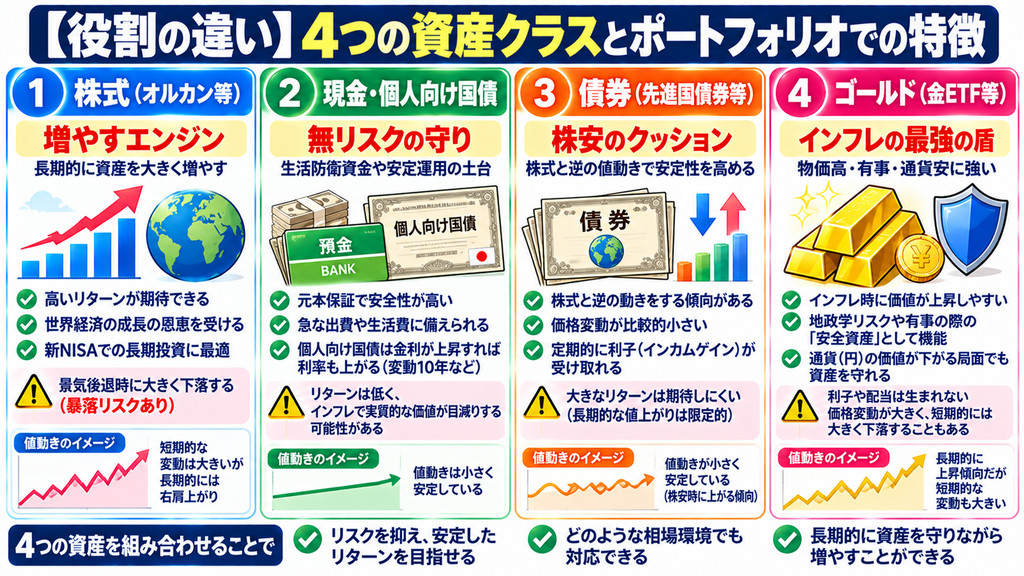
株式以外の「守り・分散資産」には、それぞれ異なる特徴と役割が存在します。
【各資産の役割まとめ】
◆ 【無リスク資産】(現金・個人向け国債)
・役割 : 100%安全な生活資金の確保、暴落時の買い増し原資。 ◆ 【低リスク資産】(先進国債券・米国債)
・役割 : 株安局面で価格が上がりやすいクッション役(負の相関)。 ◆ 【インフレ防衛資産】(ゴールド / 金)
・役割 : 「有事の金」「実物資産」。通貨安やインフレ(物価高)に対する最強の盾。
【資産別】リスク・リターン・特徴の比較表
| 資産クラス | リスク(振れ幅) | 期待リターン | インフレ耐性 | 株式との相関性 | 主な役割・特徴 |
| 株式(オルカン等) | 高い | 高い(5〜8%) | ○(長期的) | 正(基準) | 資産を大きく増やすエンジン |
| 現金(普通預金) | ゼロ | ほぼゼロ | ×(弱点) | なし | 急な出費への備え・完全無リスク |
| 個人向け国債(変動10年) | ほぼゼロ | 低〜中(金利上昇追随) | △〜○ | なし | 元本保証+金利上昇に対応する最強安全資産 |
| 公募債券(先進国債券ETF) | 低〜中 | 低〜中(2〜4%) | △ | 負(逆になりやすい) | 株安局面で値上がりしクッションになる |
| ゴールド(金) | 中 | 中(利息なし) | ◎(最強) | 低(独自の動き) | インフレ・通貨安・有事の際のリスクヘッジ |
ポートフォリオのクッション役!「ゴールド(金)」の正しい組み込み方
インフレが加速する近年、特に注目を集めているのがゴールド(金)です。
ゴールドをポートフォリオに組み入れるメリット
金は「株式」や「債券」などの紙の資産(ペーパーアセット)と異なり、それ自体に価値がある「実物資産」です。
歴史的に見ても、中央銀行が紙幣を刷り増すことで起きる「通貨価値の下落(インフレ)」や「株安・有事」の局面で価格が上昇しやすいため、ポートフォリオ全体の値動きをマイルドにする優れたクッション効果を発揮します。
ゴールドを組み入れる際の上限比率(目安:5%〜15%)
金投資で最も注意すべき点は、金自体は配当金や利息を1円も生まない(キャッシュフローを生まない)ということです。
そのため、資産の大部分を金にするのではなく、「全ポートフォリオの 5% 〜 15% 程度」をゴールドとして保有するのが黄金比率と言われています。
【ゴールドの組み込み例】
・総資産 1,000万円 の場合 ➔ ゴールド 50万 〜 150万円 分を保有
└ 株式が暴落した際も、金の価値が上昇または下支えとなり、資産全体の目減りを抑えることができます。
新NISAでも買える!おすすめの金購入法(金ETF)
現物の金貨や金インゴット(金塊)は保管費用や盗難リスクがありますが、新NISAの成長投資枠を活用すれば、低コストな「金ETF(上場投資信託)」で手軽に購入できます。
■【1328】NEXT FUNDS 金価格連動型上場投信 ■【1540】純金上場信託(現物国内保管型)
これらは少額から株式と同じように購入でき、保管コストもかかりません。
👉個人向け国債や金ETFも買える!新NISA対応の大手ネット証券口座はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~【リスク許容度別】インフレ・暴落に強い防衛ポートフォリオモデル3選
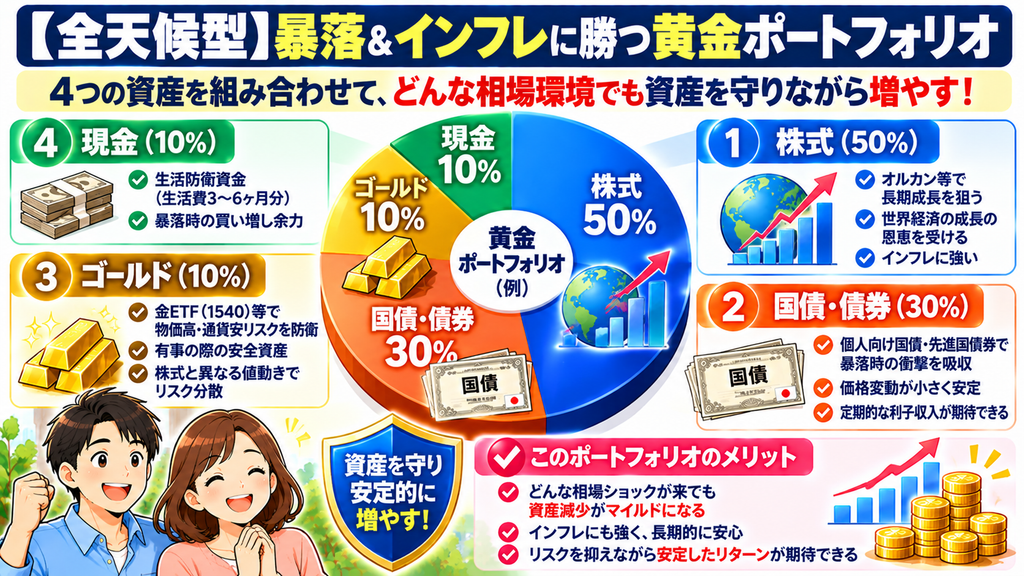
自分の年代やリスク許容度に合わせた、具体的な資産配分(アセットアロケーション)のモデル案です。
モデルA:【攻めつつ守る】株式80% + ゴールド10% + 現金10%(30代〜40代向け)
■特徴: 若さ(長期運用枠)を生かして高いリターンを狙いつつ、10%のゴールドでインフレ・通貨安リスクをカバーし、10%の現金で暴落時の買い増し余力を残すアクティブモデル。
モデルB:【万能型全天候】株式50% + 国債・債券30% + ゴールド10% + 現金10%(50代向け)
■特徴: 有名投資家レイ・ダリオ氏の「オール・ウェザー(全天候型)」思想を取り入れたバランスモデル。景気拡大期(株)、金利低下期(債券)、インフレ期(金)のどこでも資産が守られる安定感抜群の設計です。
モデルC:【資産防衛型】株式30% + 個人向け国債40% + ゴールド10% + 現金20%(60代〜シニア向け)
■特徴: 元本の安全性を最優先にしたシニア・取崩し期向けモデル。元本保証の「個人向け国債(変動10年)」を主軸にし、暴落時でも生活費を揺るがさずに株式の定率取り崩しを継続できます。
まとめ:資産防衛の仕組みを作って、相場変動に惑わされない投資を続けよう
無リスク資産・低リスク資産とポートフォリオ防衛に関するポイントのまとめです。
■株式100%は相場暴落(−30〜50%)に弱く、預金のみはインフレ(物価高)に弱い ■「個人向け国債(変動10年)」は元本割れゼロで金利上昇にも追随する最強の無リスク資産 ■「ゴールド(金)」はインフレや株安に強く、全体の5〜15%組み入れることでクッション効果を発揮する ■新NISA成長投資枠なら、低コストな「金ETF(1540など)」で手軽にゴールド投資が可能
投資で勝利するための最大の秘訣は、「最も高いリターンを一時的に叩き出すこと」ではなく、「暴落が来ても市場から脱落せず、最後まで投資を続けられるポートフォリオを作ること」です。
自分のリスク許容度に合わせた安全資産・コモディティの比率に迷ったら、プロのFP無料相談などを活用して、我が家専用の防衛ポートフォリオを完成させてみましょう!
👉我が家のリスク許容度と安全資産の割合をプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス