「会社員を辞めてフリーランスとして独立したいけれど、将来もらえる年金はどれくらい減ってしまうの?」 「会社員が副業で稼いだ場合、副業の収入からも厚生年金が引かれるの?」 「年金の家族手当と呼ばれる『加給年金』をもらうには、どんな条件があるんだろう?」
近年、会社員の副業解禁やフリーランス・個人事業主としての独立など、働き方の選択肢が大きく広がっています。
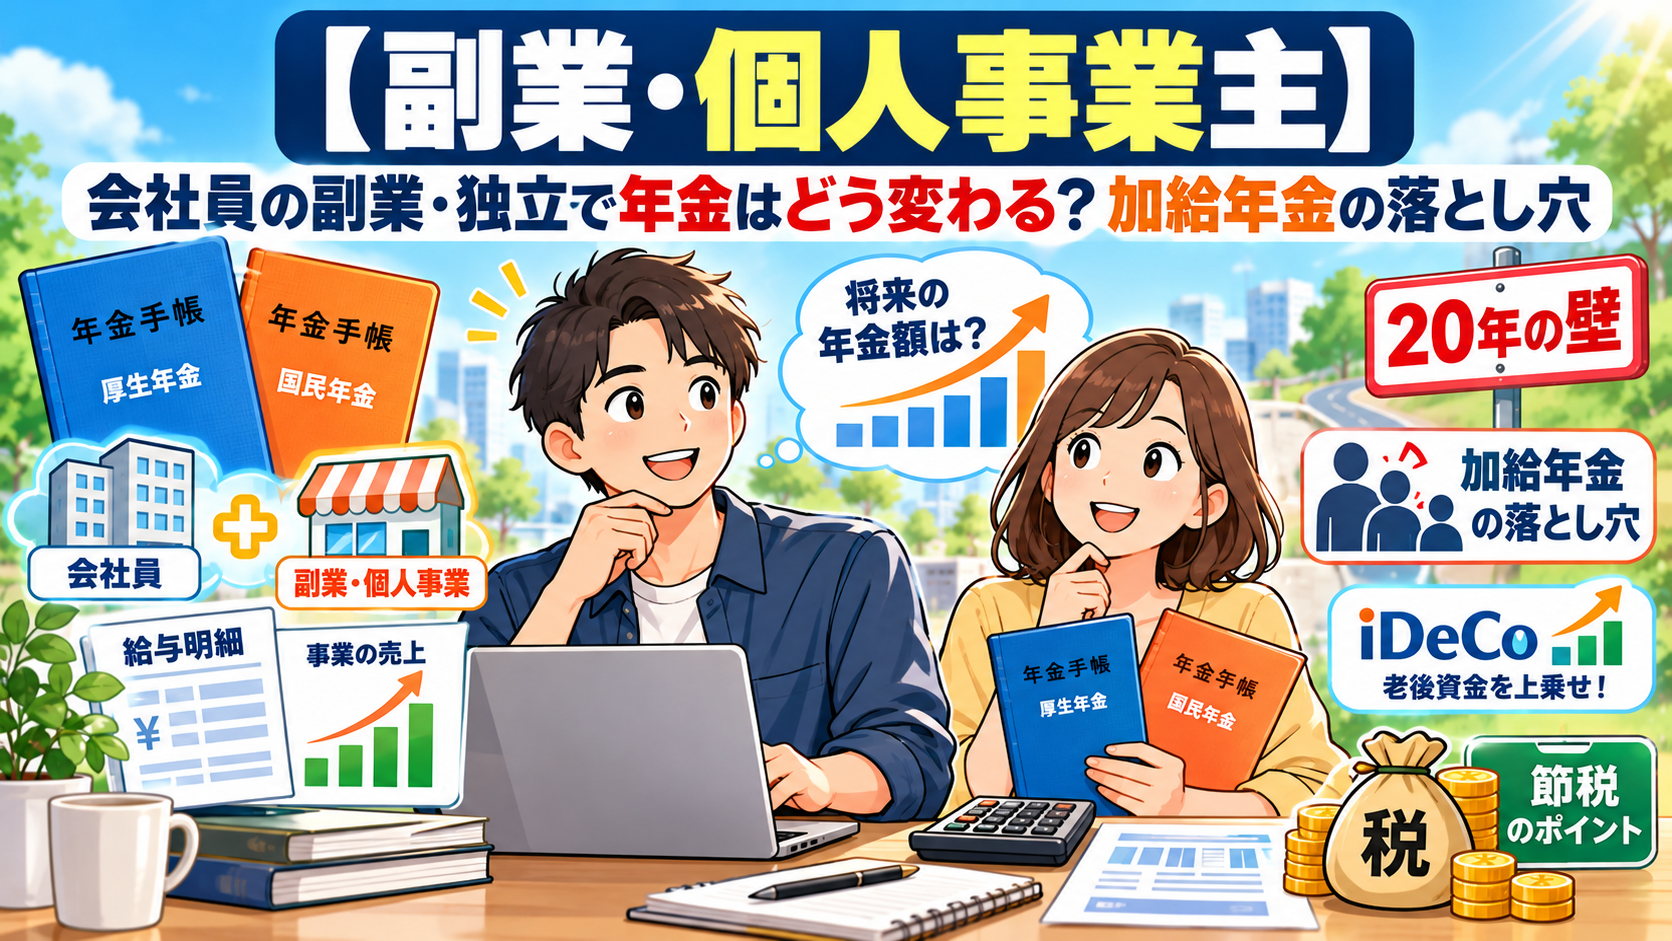
しかし、働き方が変わると公的年金の被保険者種別(第1号・第2号・第3号)が切り替わり、将来の年金受給額や家族向けの加算手当(加給年金など)が大きく変動します。
特に、年金の家族手当と呼ばれる「加給年金」には「厚生年金加入20年」という高い壁があり、独立・退職のタイミングを数ヶ月誤るだけで、総額数百万円単位の年金を損してしまう落とし穴が存在します。
本記事では、副業・フリーランス独立における年金制度の変化から、副業収入と社会保険の関係、そして「加給年金・振替加算」の仕組みと注意点までをFPが徹底解説します。
働き方で変わる!被保険者種別(第1号・第2号・第3号)のおさらい
日本の公的年金は、働き方によって「加入するグループ(被保険者種別)」が3つに分かれます。まずは自分や家族がどこに該当するかを押さえましょう。
【公的年金の被保険者種別(3つのグループ)】
■【第1号被保険者】(自営業・フリーランス・個人事業主・無職等)
・対象者 : 20歳以上60歳未満の自営業者、フリーランス、農業・漁業者、無職、学生など。
・年金の仕組み : 国民年金(1階部分のみ)に加入。
・保険料 : 全員定額(月約17,000円前後)を自分で納付。
■【第2号被保険者】(会社員・公務員)
・対象者 : 厚生年金が適用される会社・団体で働く会社員・公務員・一部の短時間労働者。
・年金の仕組み : 国民年金 + 厚生年金(1階 + 2階部分)の2階建て。
・保険料 : 給与に比例して決まり、会社と本人が半分ずつ負担(労使折半)。
■【第3号被保険者】(第2号に扶養される配偶者)
・対象者 : 第2号被保険者(会社員等)に扶養されている年収130万円未満(条件により106万円未満)の配偶者。
・年金の仕組み : 国民年金(1階部分)に加入。
・保険料 : 自己負担0円(厚生年金全体で負担されているため無料)。
⚠️ 独立時の「第3号配偶者」の落とし穴 会社員(第2号)だった夫が脱サラしてフリーランス(第1号)になると、専業主婦だった妻も自動的に「第3号」から「第1号」へ変更になります。
その結果、妻も自分自身で国民年金保険料(月約1.7万円)を納めなければならなくなるため、世帯全体で毎月約3.4万円の保険料支出が発生する点に注意が必要です。
パターン別解説!「副業」と「フリーランス独立」で年金はどう変わる?
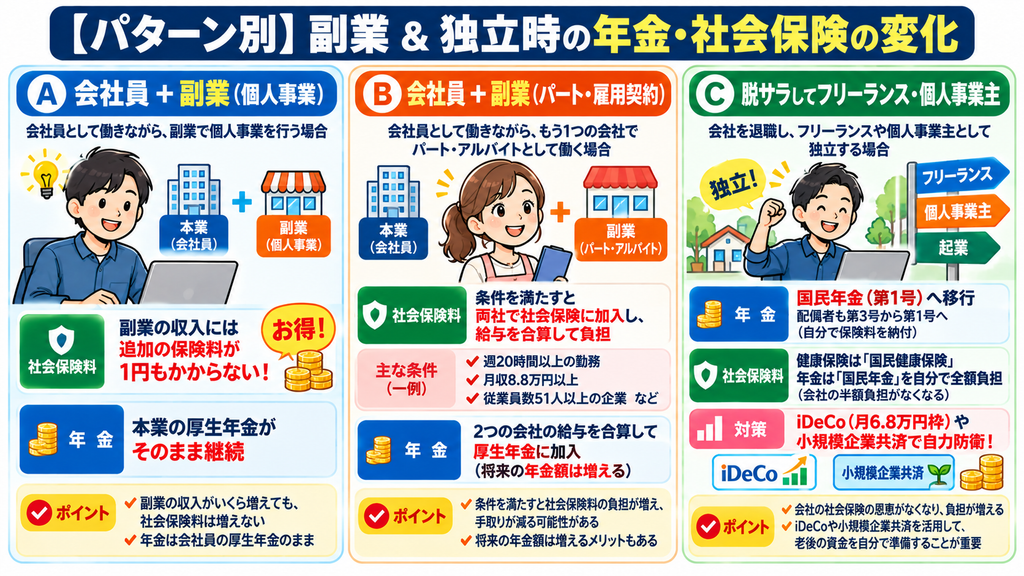
働き方の変化パターンによって、年金や社会保険料の取り扱いは大きく異なります。
【パターンA】会社員が「副業(個人事業)」で稼ぐ場合
会社員としての本業を持ちながら、個人事業(ブログ、Webデザイン、コンサル、物販など)で副業収入を得るケースです。
■社会保険料の扱い: 副業の事業収入に対しては、追加の厚生年金・健康保険料は1円もかかりません! ■年金の変化: 本業の給与に対する厚生年金保険料のみが引かれます。
個人事業の副業収入は「事業所得」または「雑所得」となるため、どれだけ稼いでも厚生年金の天引き対象外です。手取り効率が非常に高く、会社員にとって最も有利な働き方と言えます。
【パターンB】会社員が「副業でもパート・バイト(雇用契約)」で働く場合
本業の会社に勤めながら、副業先でも「雇用契約(パート・アルバイト等)」を結んで働くケースです。
■社会保険料の扱い: 副業先のパートでも社会保険の加入条件(週20時間以上、従業員数51人以上など)を満たすと、本業と副業の「両方の会社」で社会保険への加入義務が発生します。 ■手続き: 「二以上事業所勤務届」を年金事務所へ提出し、両方の給料を合算した金額をもとに社会保険料が計算され、給与比率に応じて両社から折半で天引きされます。
【パターンC】脱サラして「フリーランス・個人事業主」に独立する場合
会社を退職して、個人事業主・フリーランスとして一本化するケースです。
■年金の変化: 厚生年金(第2号)を脱退し、国民年金(第1号)へ移行します。 ■将来の年金額: 厚生年金の加入がストップするため、独立している期間は「2階部分(厚生年金)」が増えなくなります。
将来もらえる年金が減る分、自分でiDeCoや国民年金基金などを活用して「自分専用の2階・3階」を作っていく必要があります。
知らないと数百万円の損!?年金の家族手当「加給年金・振替加算」の仕組み
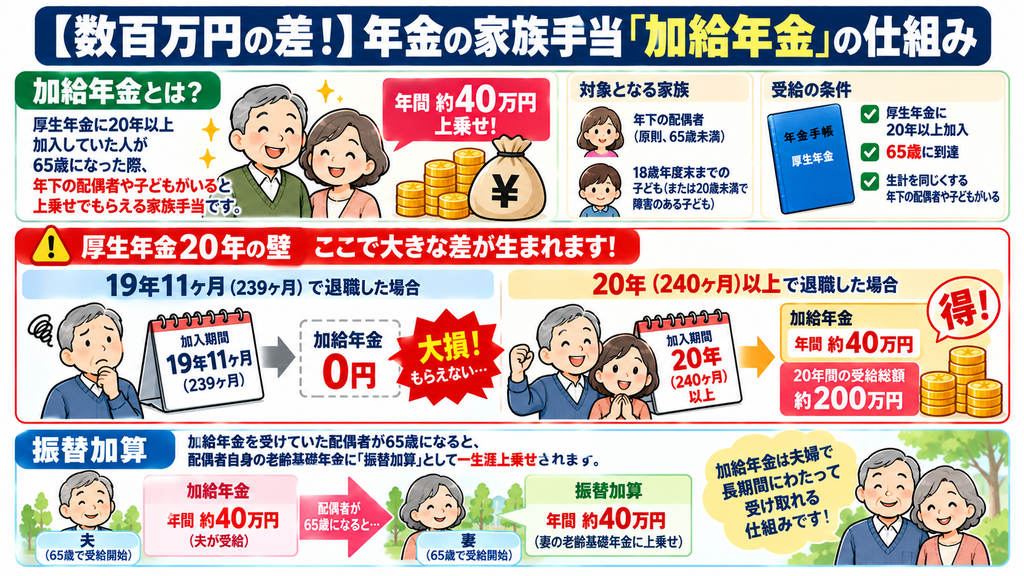
会社員として長く働いた人には、公的年金から「加給年金(年金の家族手当)」という手厚いボーナスが支給される仕組みがあります。
年金の家族手当「加給年金」とは?
厚生年金に一定期間以上加入していた人が65歳になった際、年下の配偶者や高校生以下の子どもがいる場合に、自分の年金にプラスして支給される上乗せ手当です。
【加給年金の主な支給要件と金額】
・条件1 : 厚生年金の加入期間が【 20年以上(または実質240ヶ月以上) 】あること
・条件2 : 65歳未満の年下配偶者(または18歳年度末までの子)を養っていること
・支給額 : 配偶者加給年金 = 【 年額 約40万円(月約3.3万円) 】
例えば、夫が65歳、妻が60歳(5歳年下)の場合、妻が65歳になるまでの5年間、毎年約40万円(総額約200万円)が夫の年金に加算されます。
⚠️ 独立のタイミングに潜む「厚生年金20年の壁」の落とし穴
加給年金を受け取るための絶対条件は「厚生年金の加入期間が20年(240ヶ月)以上」あることです。
もし、会社員生活を「19年11ヶ月(239ヶ月)」で辞めてフリーランス独立してしまうと、たった1ヶ月足りないだけで加給年金(約200万円)の受給権をすべて失ってしまいます。
脱サラ・独立を検討している方は、自身の厚生年金加入履歴を「ねんきん定期便」で確認し、20年に到達するまで会社員を続けるか、退職時期を調整することが極めて重要です。
👉独立タイミングや加給年金の受給条件をプロが精密診断!【無料】FP相談はこちら
顧客満足度95%の保険相談なら保険マンモス
妻(夫)が65歳になると切り替わる「振替加算」とは?
配偶者が65歳になると加給年金の支給は終了しますが、その代わりに配偶者自身の「老齢基礎年金」へ「振替加算」という一定金額が一生涯上乗せして支給される仕組みへ切り替わります(※配偶者の生年月日や厚生年金期間による制限あり)。
脱サラ・独立組が老後資金を補填する「4つの自主防衛策」
フリーランス・個人事業主になると、2階部分(厚生年金)がなくなるため、将来の年金受給額が会社員時代よりも下がります。
しかし、個人事業主には節税効果が非常に高い「老後資金作りの制度」が豊富に用意されています。
【個人事業主のための老後資金補填策4選】
【iDeCo(個人型確定拠出年金)】
└ 掛け金の上限が「月6.8万円(年間81.6万円)」まで大幅アップ!全額が所得控除になり高い節税効果。
【付加年金(ふかねんきん)】
└ 国民年金に「月額400円」を上乗せして納めるだけで、受給開始後たった2年で元が取れる最強の公的制度。
【国民年金基金】
└ 国民年金に上乗せする公的な確定給付年金。掛け金は全額所得控除。
【小規模企業共済】
└ 個人事業主のための「退職金制度」。月1,000円〜7万円まで掛けられ、全額控除&退職時に退職所得控除が使える。
これらの制度を組み合わせることで、現役時代の節税(所得税・住民税の軽減)を行いながら、会社員と同等以上の老後資金を効率的に構築することができます。
まとめ:働き方の変化に合わせて、年金の補填ルートを確保しよう
副業・個人事業主と年金制度に関するポイントのまとめです
■会社員の副業(個人事業)は、追加の社会保険料がかからず手取り効率が非常に高い ■脱サラして独立すると「国民年金(第1号)」へ移行し、配偶者も「第3号」から「第1号」へ変わる ■年金の家族手当「加給年金(年間約40万円)」をもらうには「厚生年金20年(240ヶ月)」の加入が絶対条件 ■独立後は「iDeCo(月6.8万円枠)」「小規模企業共済」「付加年金」を活用して自力で老後資金を作る
働き方が自由になる一方で、年金の保障内容は自分で管理・構築していく必要があります。
独立前の厚生年金期間の確認や、個人事業主としての節税&年金シミュレーションを行いたい方は、FPの無料相談窓口などを活用してみるのもおすすめです。
👉フリーランスの節税と老後準備!iDeCo・新NISAにおすすめのネット証券はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~