「そろそろマイホームが欲しいけれど、住宅ローンはどう組むのが正解なんだろう?」 「最近、金利上昇のニュースをよく見るけれど、今から借りるなら変動金利と固定金利、どちらを選ぶべき?」 「個人事業主や転職したばかりでも、ちゃんと審査に通るか不安…」
マイホームという一生に一度の大きな買い物をする際、誰もが最初に直面する巨大な壁が「住宅ローン」です。
2024年のマイナス金利解除以降、2026年現在も日銀による断続的な利上げが続いており、「金利のある世界」へのシフトが本格化しています。こうした金利上昇期において、金利タイプの選択や銀行選びを誤ると、将来的に数百万円単位で損をしてしまう可能性があります。
さらに、どんなに素晴らしい物件が見つかっても、ローンの審査に通らなければすべては白紙に戻ってしまいます。
本記事では、最新の金利動向を踏まえた3つの金利タイプの徹底比較から、失敗しない金利の選び方、そして事前審査・本審査をスムーズに突破するための5つの急所までをFPがわかりやすく解説します。
住宅ローンの「3つの金利タイプ」徹底比較
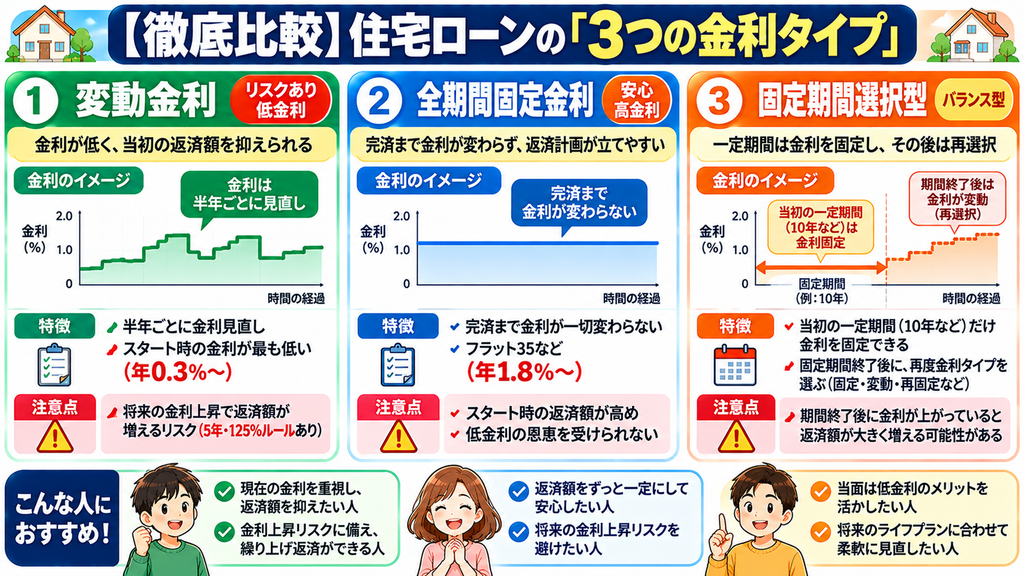
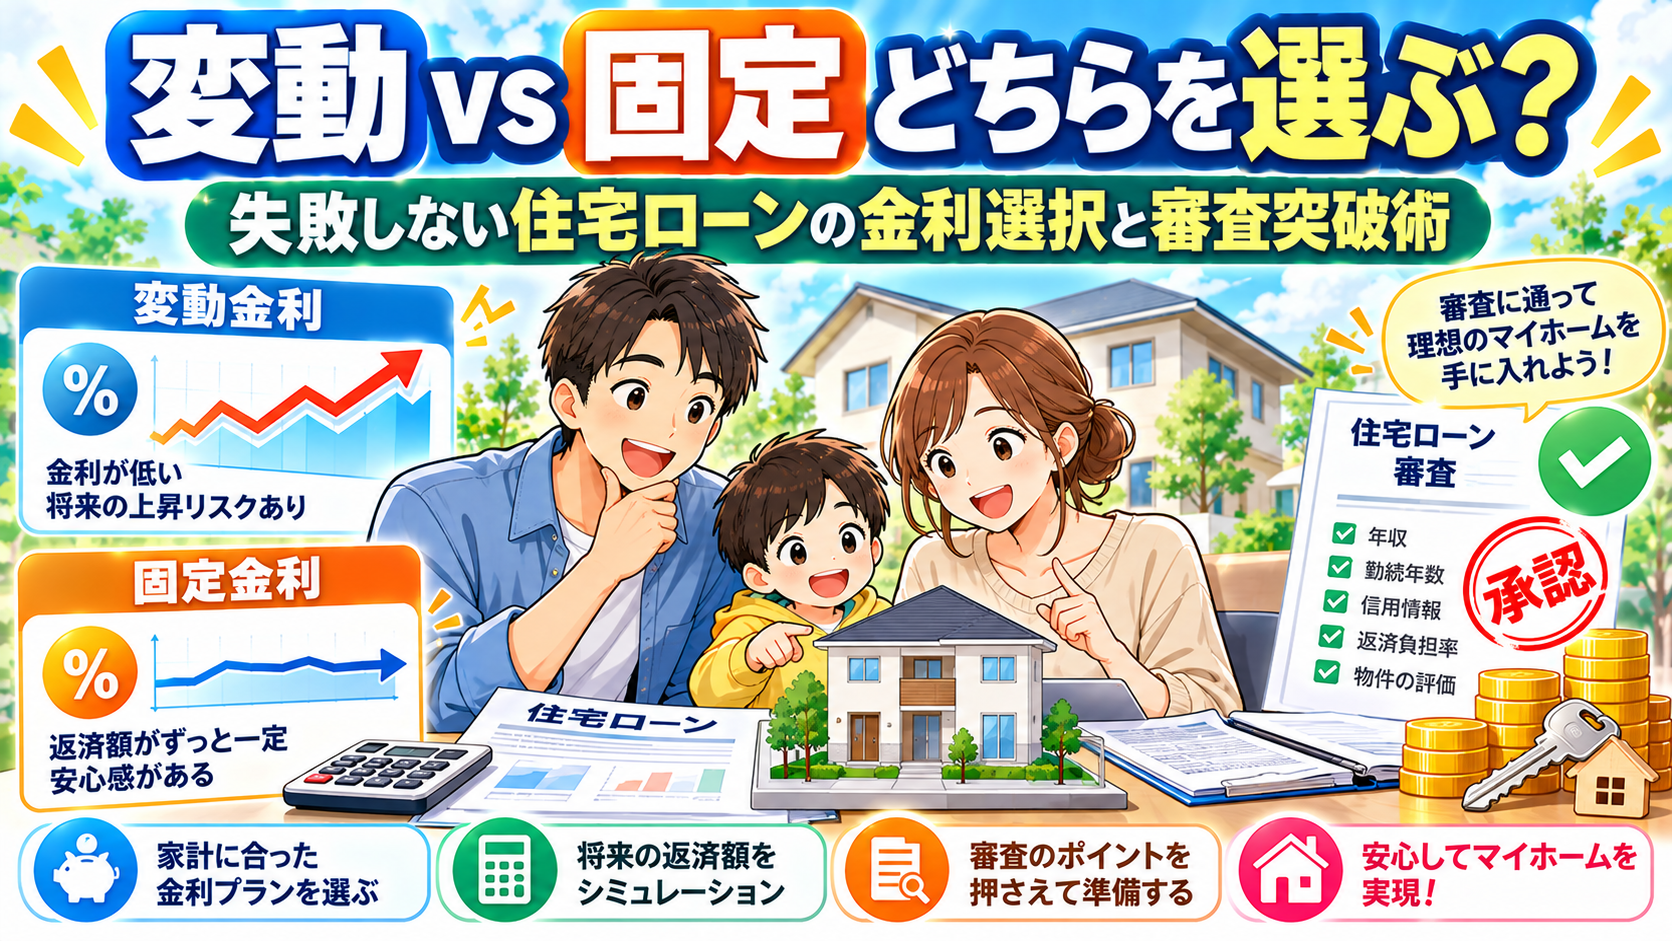
住宅ローンの金利タイプは、大きく分けて「変動金利」「全期間固定金利」「固定期間選択型」の3つがあります。それぞれのメリット・デメリットを正しく理解しましょう。
変動金利
■特徴: 半年ごとに金利が見直されるタイプです。2026年現在、利上げの影響で徐々に上昇傾向にあるものの、依然として3つのタイプの中で最も低い金利(年0.3%〜0.7%前後)で借りられます。 ■メリット: スタート時の金利が圧倒的に低いため、毎月の返済額を最小限に抑えられます。 ■デメリット: 将来、金利が大幅に上昇した場合、返済額が増えるリスクがあります。
※重要なルール(5年ルール・125%ルール): 多くの銀行では、金利が上がっても5年間は毎月の返済額を変えない「5年ルール」と、6年目以降に返済額を増やす場合でもそれまでの1.25倍までしか上げない「125%ルール」があります。ただし、払いきれなかった利息(未払利息)は将来に先送りされるだけなので、リスクが消えるわけではありません。
全期間固定金利(フラット35など)
■特徴: 借入時から完済(最長35年など)まで、金利が一切変わらないタイプです。 ■メリット: 世界情勢や日銀がどれだけ利上げを行おうと、毎月の返済額が1円も変わりません。資金計画が立てやすく、精神的な安心感は抜群です。 ■デメリット: 変動金利に比べて金利が高め(年1.8%〜2.5%前後)に設定されているため、スタート時の毎月の返済額が大きくなります。
固定期間選択型(10年固定など)
■特徴: 「当初の10年間」など、指定した一定期間だけ金利を固定し、期間終了後にその時点の金利で改めて変動か固定かを選び直すタイプです。 ■メリット: 全期間固定よりも金利が低く、子どもが小さく教育費がかからない時期だけ返済額を確定させるといった使い方ができます。 ■デメリット: 固定期間が終了したタイミングで世の中の金利が大きく上がっていた場合、一気に返済額が跳ね上がるリスクがあります(※変動金利のような5年ルール・125%ルールは適用されません)。
我が家はどれ?タイプ別・失敗しない金利タイプの選び方
「結局、我が家はどれを選べばいいの?」と迷ったら、以下の基準で判断してください。
【失敗しない金利タイプの選び方】
◆ 【変動金利】が向いている人
├── 借入額にゆとりがあり、年収に対して返済比率が低い
├── 万が一金利が上がっても、繰り上げ返済できる「貯蓄」や資産運用(新NISA等)の余力がある ├── 返済期間が短い(例:20年返済など)、または借入額がそこまで大きくない
◆ 【全期間固定金利】が向いている人
└── 金利上昇のニュースに一喜一憂したくない
└── 子どもの教育費や生活費の支出ピークがこれからで、住居費を完全に「固定」して安心したい
└── 返済期間が長く(35年など)、家計にギリギリのゆとりしかない
無理のない借入額の目安は、現在の金利ではなく「将来金利が1〜2%上がっても家計が破綻しないか」という視点でシミュレーションすることが重要です。
👉我が家に最適な住宅ローンと低金利銀行がわかる!【無料】一括比較サービスはこちら
住宅ローンお得な金利に借り換えて家計の負担を軽減!モゲチェック
事前審査・本審査で落ちない!住宅ローン審査突破の5つのポイント
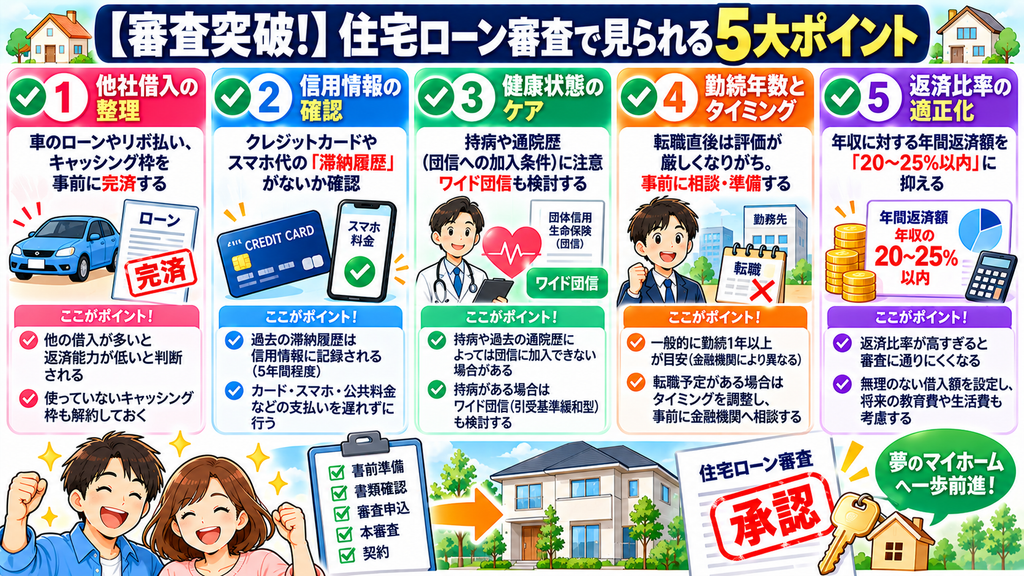
いざマイホームが決まっても、ローンの審査で落ちてしまっては元も子もありません。金融機関が最も重視する「長期的に安定して返済できるか」を証明するための5つの急所を押さえましょう。
他社借入(マイカーローン・リボ払い・スマホ分割)の整理
自動車ローン、教育ローン、クレジットカードのキャッシングやリボ払い、スマホ端末の分割払いなどはすべて「借入」とみなされます。これらの返済があると、借りられる額(融資限度額)が大幅に削られるか、最悪の場合は審査落ちします。 ■対策: 住宅ローンを申し込む前に、可能な限り返済(一括繰り上げ返済)を完了させておきましょう。使っていないクレジットカード(特にキャッシング枠付き)も解約しておくのが賢明です。
信用情報(過去の滞納履歴)の確認
過去にクレジットカードの支払いやスマホ代、奨学金の返済などを「うっかり滞納」した履歴があると、審査に致命的な悪影響を及ぼします。 ■対策: 過去に延滞の心当たりがある場合、個人信用情報機関(CIC、JICCなど)で「情報開示請求(ネットで約1,000円)」を行い、自分の履歴に問題がないか事前に確認しておくと安心です。
健康状態の確認と「団体信用生命保険(団信)」
ほとんどの民間住宅ローンでは、契約者が死亡・高度障害になった際にローン残高がゼロになる「団体信用生命保険(団信)」への加入が必須です。 ■対策: 持病や直近の通院・手術歴があると団信の審査に落ち、ローン自体が組めなくなることがあります。健康状態に不安がある場合は、加入条件が緩い「ワイド団信」や、団信加入が任意である「フラット35」も視野に入れましょう。
転職直後のタイミングと勤続年数
かつては「勤続3年以上」が必須でしたが、現在は転職が当たり前になり、1年未満でも審査してくれる銀行が増えています。 ■対策: キャリアアップなどの「前向きな転職」や同業界内での転職であれば考慮されるケースが多いですが、転職直後は評価が厳しくなりがちです。可能であれば「転職前」に融資を確定させるか、転職後数ヶ月分の給与明細・源泉徴収を用意して臨みましょう。
「返済比率」を安全圏に抑える
返済比率(年収に対する年間返済額の割合)は、銀行の審査基準(通常30〜35%未満)よりも、「実質的に無理なく返せる安全圏(20〜25%以内)」に抑えて申し込むことが、審査突破と将来の家計安定に直結します。
相見積もりで数百万円の差!?お得な住宅ローンの比較・選び方
「提携しているから」「手続きが楽だから」と、不動産会社に勧められた1社だけで住宅ローンを決めてしまうのは、絶対におすすめしません。 銀行によって、金利だけでなく「がん保障などの団信の充実度」や「事務手数料・保証料」が全く異なります。
A銀行(大手):変動金利 0.45% + 団信がん保障なし + 手数料一律
B銀行(ネット):変動金利 0.38% + がん保障50%(無料付帯) + 手数料2.2%
C銀行(地方):変動金利 0.48% + 充実の三大疾病保障付き
このように、複数の金融機関(メガバンク、ネット銀行、地銀、信金)に同時に事前審査を申し込み、「金利+諸費用+保障」のトータルコストで相見積もり(比較)を行うことが、数百万円の差を生むための鉄則です。
まとめ:しっかり比較・シミュレーションして最適な住宅ローンを選ぼう
住宅ローンの金利選択と審査突破に関するポイントまとめです。
■金利上昇期だからこそ、変動・固定のメリットとリスクを我が家の家計状況と照らし合わせて選ぶ ■審査を有利に進めるために、マイカーローンやクレカのキャッシングなどの「他社借入」は事前に完済・整理する ■不動産会社任せにせず、複数の銀行で事前審査(相見積もり)を行い、トータルコストで一番有利なローンを見つける
住宅ローンの選択は、今後の人生30年以上の家計を左右する超重要イベントです。
まずは、我が家が「いくらまでなら無理なく返せるか」を把握し、信頼できる一括比較サービスなどを活用して、最適なパートナーとなる銀行探しから始めてみましょう!
👉プロが金利・団信をまとめて比較!条件に合う最安水準の住宅ローンを探す
住宅ローンお得な金利に借り換えて家計の負担を軽減!モゲチェック