「今月こそしっかり貯金しようと思ったのに、月末になったら口座残高がギリギリ…」 「家計簿をつけて細かく節約しようとしたけれど、面倒くさくて数日で挫折してしまった」 「銀行口座が1つしかなくて、生活費と貯金が混ざり合い、今いくら貯まっているのかさっぱり分からない」
このような悩みを抱えていませんか?
多くの人が「貯金ができないのは、自分の意志が弱いからだ」「もっと我慢しなければならない」と考えがちですが、それは大きな間違いです。
お金を貯めるために必要なのは、「強い意志」や「日々の我慢」ではなく、「勝手にお金が貯まる『仕組み』を作ること」です。
お金が貯まる人が必ず実践している最大の共通点。それが、給料が入った瞬間に貯蓄分を別ルートに移動させる「先取り貯金」と「口座の役割分担」です。
本記事では、意志の力ゼロで勝手にお金が貯まる口座使い分けの黄金ルール、おすすめの自動化ネット銀行、そして家計簿がいらなくなる超シンプル管理術をFPが徹底解説します。
なぜ「余ったら貯金」は100%失敗するのか?先取り貯金の自動化メカニズム
まず、なぜ「今月余ったお金を貯金に回そう」というやり方が失敗するのか、その理由を心理学と行動経済学の視点から知っておきましょう。
お金はあるだけ使ってしまう「パーキンソンの法則」
人間には、「手元にあるお金(リソース)は、あるだけ使い切ってしまう」という心理的傾向があります。 生活費と同じ口座に貯金予定のお金が入ったままだと、脳は「まだ使っても大丈夫だ」と錯覚してしまいます。その結果、月末にはなぜかお金が残らないという事態が毎月繰り返されるのです。
失敗ゼロの「先取り貯金」とは?
これを解決するのが「先取り貯金」です。
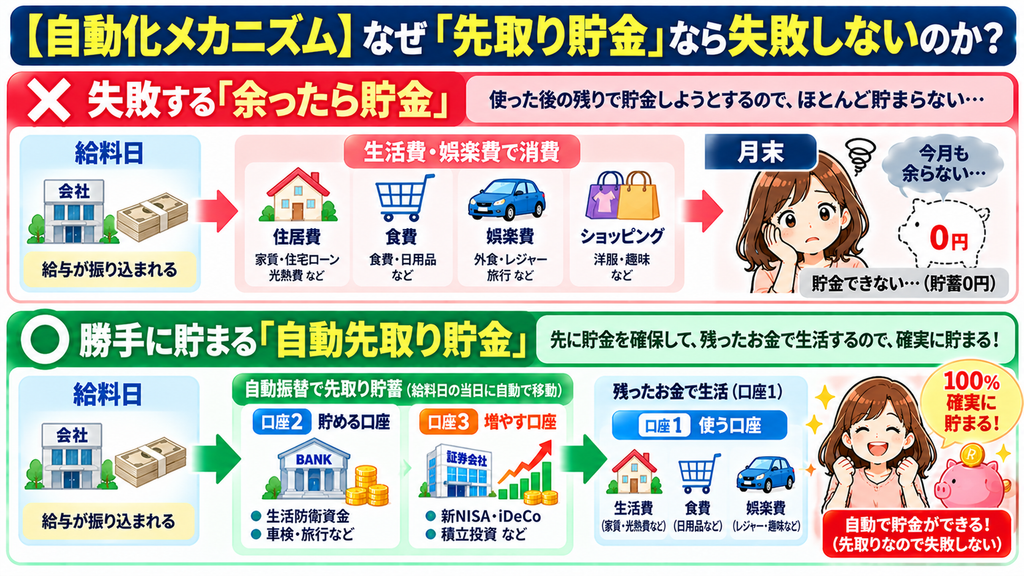
■【貯まらない人の流れ】(後から貯蓄)
収入 ➔ 使う(生活費・娯楽費) ➔ 余ったら貯蓄(ほとんど残らない) ■【貯まる人の流れ】(先取り貯蓄)
収入 ➔ 先取り貯蓄・投資(自動移動) ➔ 残ったお金を自由に使う(罪悪感ゼロ!)
給料日に、貯蓄分(例えば3万円など)をあらかじめ強制的に別口座へ移動させ、「最初からそのお金はなかったもの」として、残りの金額だけで生活するようにします。これだけで、意志の力に頼ることなく、100%確実に貯金ができるようになります。
これで迷わない!目的別「3つの口座使い分け」黄金ルール
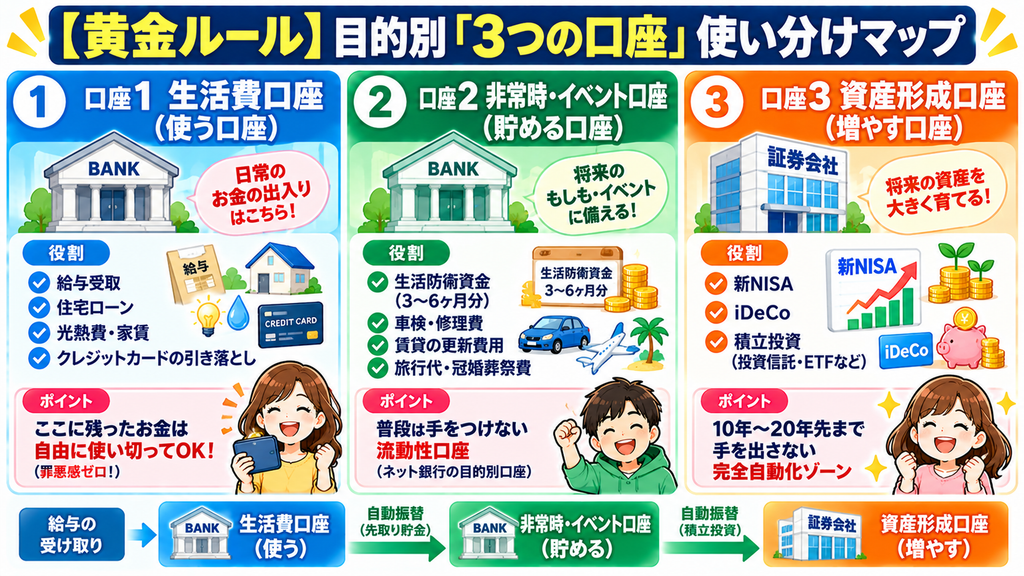
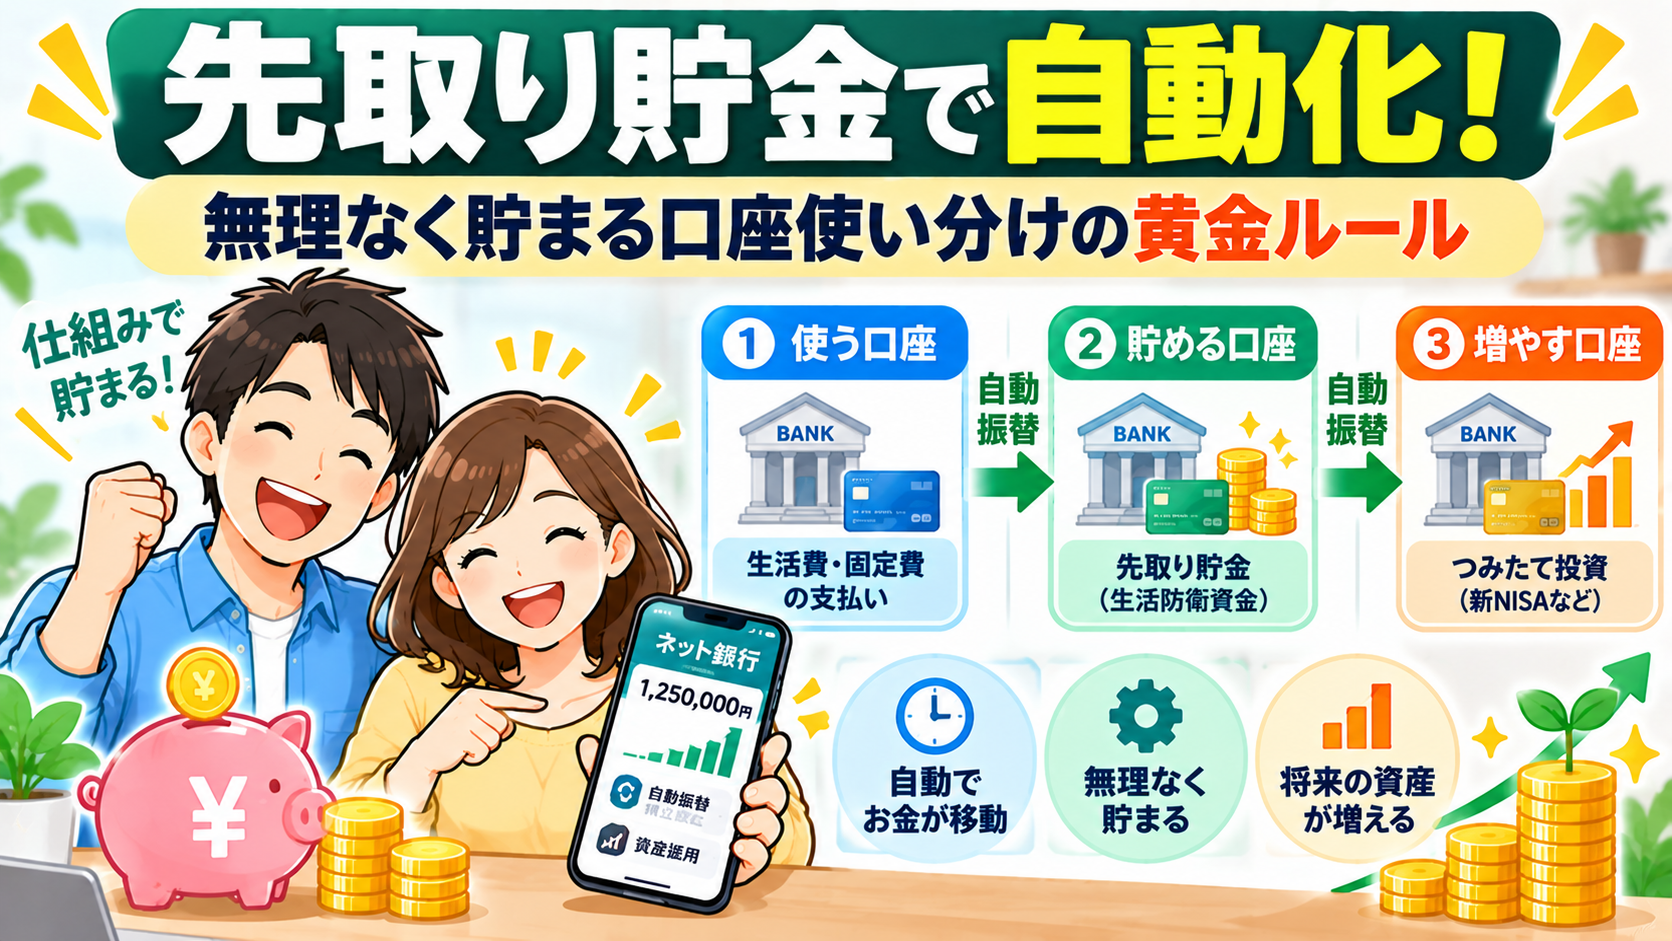
先取り貯金を成功させるためには、銀行口座を「目的別に3つに分ける」のが最もシンプルで効果的です。
口座1:生活費口座【使う口座】
■役割: 毎月の生活費を回すためのメイン口座です。 ■ひも付けるもの: 給与振込、家賃・住宅ローン、光熱費、クレジットカードの引き落とし。 ■ポイント: この口座に入っているお金は、毎月「使い切っていいお金」と定義します。
口座2:非常時・近未来用口座【貯める口座】
■役割: すぐには使わないけれど、いざという時や近い将来に使うためのお金をプールします。 ■用途: 生活防衛資金(病気や失業に備えた生活費の3〜6ヶ月分)、車検、賃貸の更新料、旅行、教育費の一時金など。 ■ポイント: 生活費口座とは完全に切り離し、キャッシュカードを普段持ち歩かないようにします。
口座3:資産形成用口座【増やす口座】
■役割: 将来(老後や子どもの遠い未来の教育費)のために、長期でじっくり増やすための「手をつけない聖域」です。 ■用途: 新NISA、iDeCo、クレジットカード積立など。 ■ポイント: 基本的にここからお金を取り出すことはありません。10年、20年先まで自動で積み立て続けます。
自動化を完成させる!おすすめネット銀行と活用テク
口座を分けたとしても、毎月手動で「口座1から口座2へお金を移す」作業をしていては、面倒になっていつか途切れてしまいます。
これを完全に「自動化」してくれるのが、ネット銀行の便利機能です。特に以下の2つの銀行が強力におすすめです。
おすすめ①:住信SBIネット銀行
家計の自動化・仕分けにおいて「最強」の呼び声高いネット銀行です。
■「定額自動入金サービス」: 別の銀行(給料口座)から、毎月決まった日に指定の金額(例:3万円)を自動で住信SBIネット銀行に手数料無料で移動してくれます。 ■「目的別口座」: 1つの口座の中に、最大10個まで「仮想の貯金箱(教育費、旅行費、車検など)」を名前付きで作ることができ、自動でそれぞれに振り分けることができます。
おすすめ②:楽天銀行
楽天経済圏を活用している方や、新NISAと連携させたい方に最適です。
■「マネーブリッジ」: 楽天証券と口座連携(スイープ設定)をすることで、新NISAの積立資金を楽天銀行から自動で持って行ってくれます。また、普通預金金利が優遇されるメリットもあります。 ■ポイント還元: 取引ごとに楽天ポイントが貯まり、他行振込手数料の無料特典も手厚いです。
家計簿はいらない!?挫折しない超シンプル家計管理術
「家計改善のために毎日レシートを撮影して、1円単位で家計簿をつけなきゃ…」と気負う必要はまったくありません。
細かすぎる家計簿は、挫折の原因になるだけです。
家計簿アプリで「資産の総額」だけ自動可視化する
細かい「何にいくら使ったか」の記録はアプリに任せましょう。「マネーフォワード ME」などの家計簿アプリに、お使いの銀行口座やクレジットカードを一度連携するだけで、自動で家計簿が作成され、すべての口座に「今、合計でいくらあるのか(総資産)」がひと目で分かるようになります。
「口座1(生活費口座)に残ったお金」は自由に使い切る
先取り貯金(口座2・口座3への自動移動)さえ終わっていれば、口座1に残っているお金はどう使おうが100%自由(罪悪感ゼロ)です。外食しようが趣味に使おうが、貯金目標はすでに達成されているため、家計は絶対に赤字になりません。この精神的な気楽さこそが、家計管理が長続きする最大の秘訣です。
まとめ:一度「仕組み」を作れば、あとは放置でお金が貯まる!
先取り貯金と口座使い分けの重要ポイントまとめです。
■「余ったら貯金」は人間心理的に失敗する。給料日に自動で貯蓄分を抜く「先取り貯金」が鉄則 ■口座を「使う(生活費)」「貯める(非常時・イベント)」「増やす(NISA・投資)」の3つに明確に分ける ■住信SBIネット銀行などの「自動入金・振替機能」を使い、仕分け作業を完全自動化(仕組み化)する ■家計簿はアプリで「総資産の推移」をゆるくチェックするだけでOK
貯金がうまくいくかどうかは、あなたの根性ではなく「最初にシステム(仕組み)を作ったか」どうかで決まります。
少し面倒に感じるのは、最初の銀行口座開設やアプリ連携のときだけです。一度この「自動仕分けシステム」を構築してしまえば、あとは毎月スマホを見てニヤニヤするだけで、勝手にお金が増えていく感覚を味わえます。
ぜひ今週末、1つの口座から「貯蓄専用の口座」を切り離す一歩を踏み出してみましょう!