「毎日がんばって働いているのに、なぜか手元にお金が残らない…」 「物価は上がるのに給料はなかなか増えず、将来の貯蓄や教育費が不安…」
このように頭を抱えているお父さん・お母さんは少なくありません。
しかし、毎月のお金を増やすために、食費を切り詰めたり、欲しいものを我慢し続ける必要はありません。
家計改善で最も大切なのは、食費や日用品代を削る「我慢の節約」ではなく、「一度の見直しで効果が半永久的に続く仕組みを作ること」です。
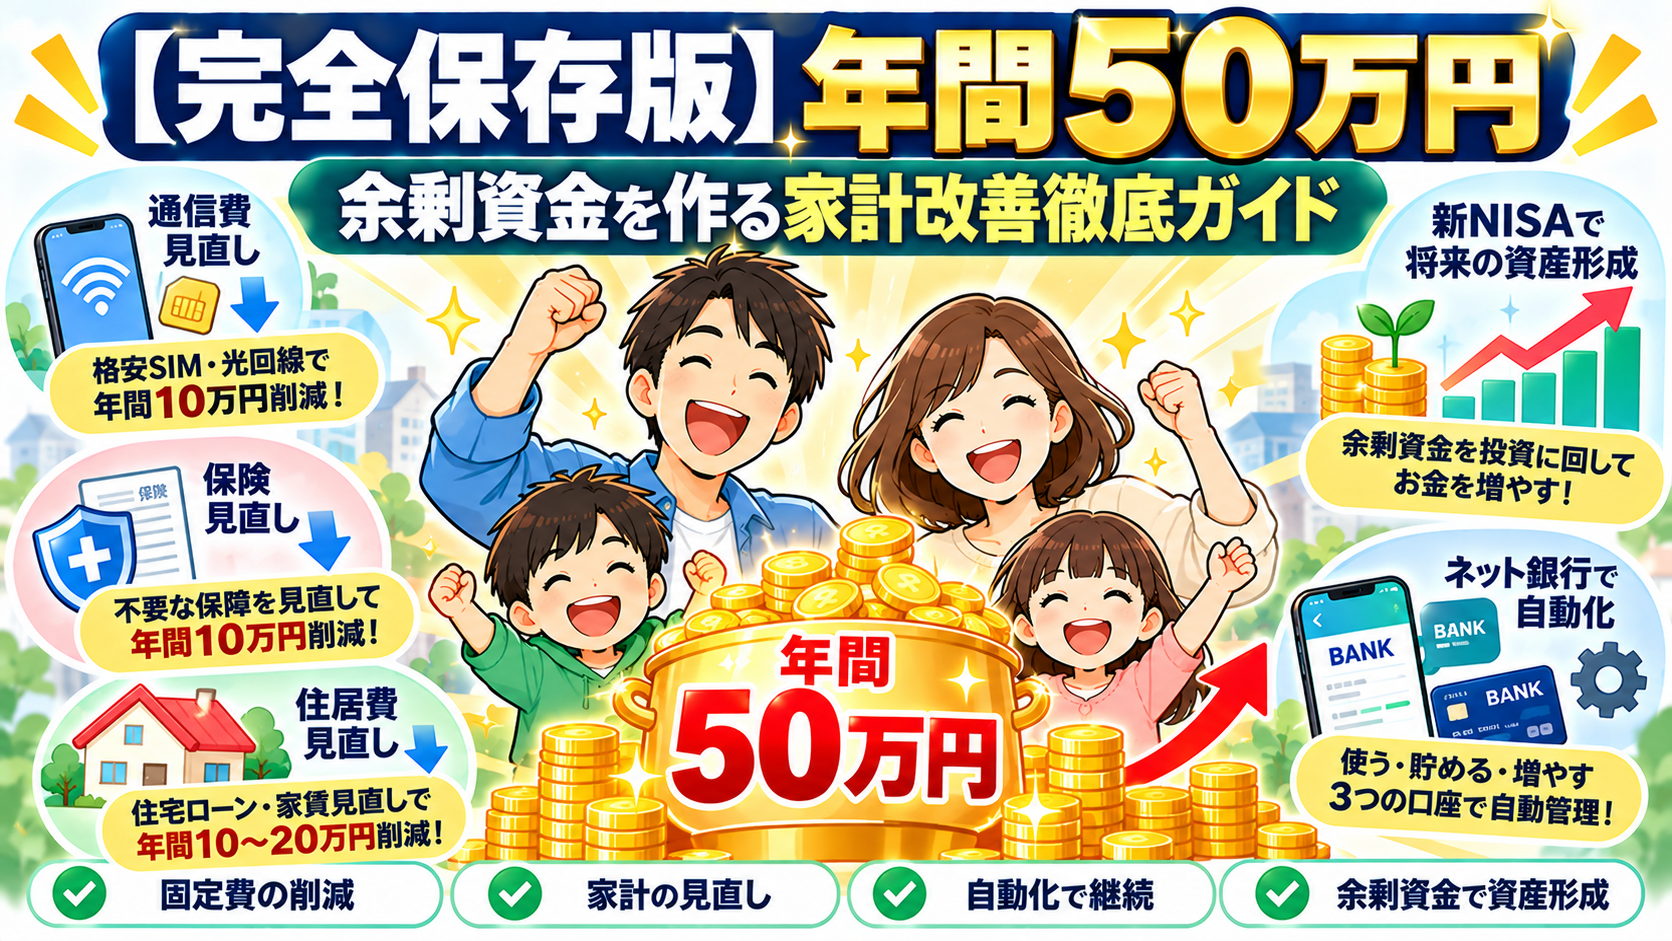
本連載(全6回)で紹介した固定費の削減と貯蓄の自動化を正しく組み合わせれば、生活の質(QOL)を落とすことなく、年間50万円近くの余剰資金を生み出すことは十分に可能です。
本記事では、【家計改善・固定費見直し・ポイ活】シリーズの総集編として、年間50万円の生み出し方、我が家の将来資産シミュレーション、そして失敗しない「4ステップ実行ロードマップ」を完全解説します。
※上記画像では50万円となっていますが、正確には46.8万円でしたので訂正いたします。
実現可能!年間46.8万円の余剰資金を生み出す「家計改善シミュレーション」
「本当に年間50万円も浮くの?」と疑問に思うかもしれません。具体的な見直し内訳を見てみましょう。
固定費削減とポイ活で生み出す「年間46.8万円」の内訳
| 見直し項目 | 月間の削減・還元額 | 年間の余剰資金 | 参照記事 |
| ① 通信費の見直し (格安SIM・最適光回線への乗り換え) | 約15,000円削減 | 180,000円 | 👉 【F127】通信費を半減させる手順 |
| ② 保険料の見直し (過剰な医療保険・貯蓄型の解約) | 約15,000円削減 | 180,000円 | 👉 【F125】不要な保険の見直し術 |
| ③ サブスク・手数料カット (未利用アプリ・時間外ATMゼロ化) | 約3,000円削減 | 36,000円 | 👉 【F124】家計の固定費削減ワザ7選 |
| ④ ポイ活の最適化 (クレカ積立・ポイント還元) | 約3,000pt還元 | 36,000円分 | 👉 【F126】クレカ積立でお得な比較 |
| ⑤ 光熱費・その他固定費 (電力・ガス会社見直し等) | 約3,000円削減 | 36,000円 | 👉 【F124】家計の固定費削減ワザ7選 |
| 【合計】 | 月約4.2万円浮く! | 年間 468,000円! | — |
我慢の節約は一切していません。契約の変更やプランの見直しを行っただけで、毎月約4.2万円、年間で50万円弱もの自由なお金が手元に残るようになります。
浮いた46.8万円を「新NISA」で運用した場合の将来資産
この浮いた月々約4.2万円をそのまま使ってしまわず、新NISAのクレジットカード積立に回し、年利5%で20年間運用したとしましょう。
■元本(積立額): 1,008万円(4.2万円 × 12ヶ月 × 20年) ■運用益(複利効果): 約722万円 ■➔ 【20年後の資産総額】約1,730万円!
たった一度の家計改善のアクションが、将来の「1,700万円以上の安心」に変わるのです。
これで迷わない!家計改善の「失敗ゼロ・4ステップ実行ロードマップ」
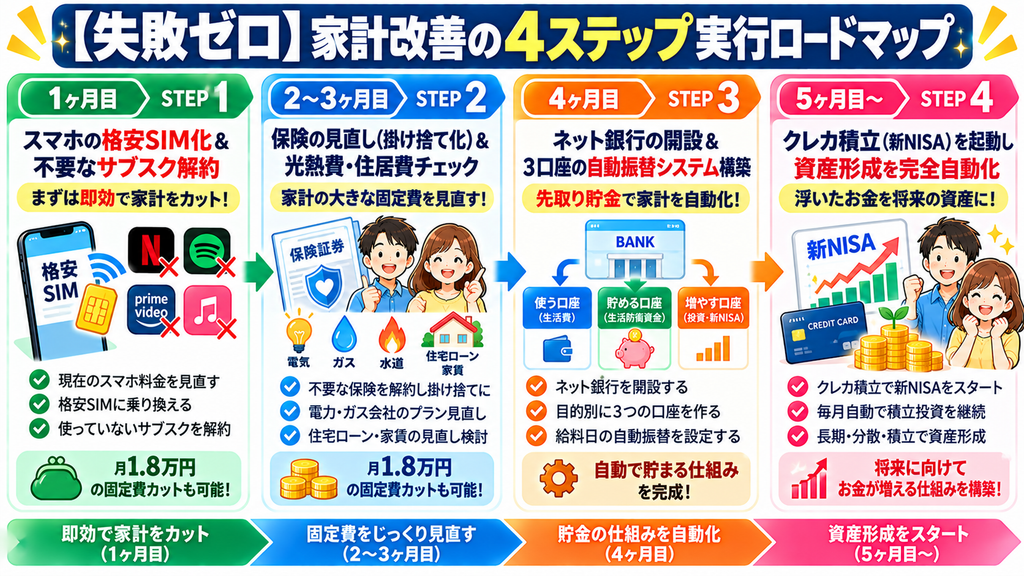
一気にやろうとすると途中で挫折してしまうため、以下の4ステップで順番に進めるのが成功のコツです。
【家計改善 失敗ゼロの実行ロードマップ】
【STEP 1:通信費&サブスクの即効カット(1ヶ月目)】
└── 難易度が低く効果が大きい「スマホの格安SIM化」と「使っていないサブスク解約」からスタート。
※月1.5万〜2万円が速攻で浮きます!
【STEP 2:保険・光熱費の本格見直し(2〜3ヶ月目)】
└── 公的保障(高額療養費制度・遺族年金)を確認し、過剰な民間保険を掛け捨てへ一本化。
※保険証券を集めてFP無料診断などを活用!
【STEP 3:先取り貯金の「自動化システム」構築(4ヶ月目)】
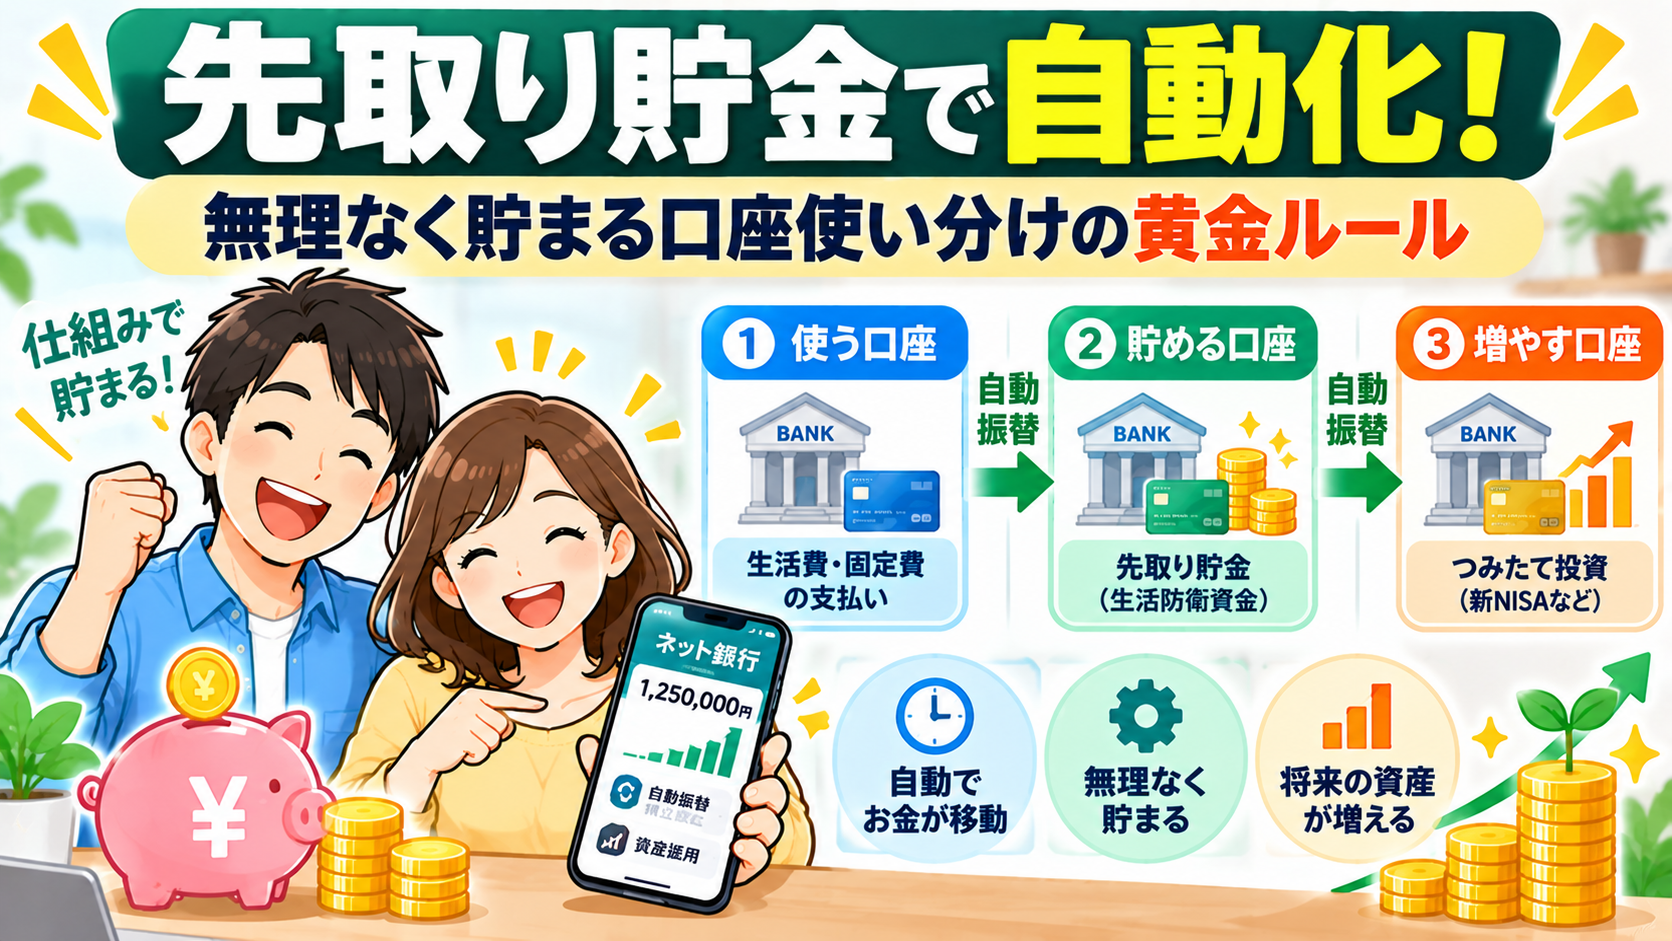
└── 住信SBIネット銀行や楽天銀行を開設し、「使う・貯める・増やす」の3口座自動振替を設定。
※「余ったら貯金」から完全脱却!
【STEP 4:クレカ積立×新NISAで資産形成を起動(5ヶ月目〜)】
└── 浮いた月4万円をクレカ積立(新NISA)に回し、ポイント+運用のダブルで自動増殖させる!
👉家計改善の第一歩!人気の格安SIM&ネット証券・銀行口座を無料で申し込む
【楽天証券】<期間限定>最大20,700ポイントキャンペーン マネックス証券 つみたてNISA我が家のタイプ別!おすすめ家計改善アプローチ3選
ご家庭の状況に合わせた最適なスタート地点です。
タイプA:子育て・住宅ローン世帯(削減インパクト最大化重視)
■アプローチ: 保険の見直し + 住宅ローンの見直し + 格安SIM ■ポイント: 支出の大部分を占める巨大固定費からメスを入れます。浮いたお金は教育資金の「新NISA積み立て」と「子どもの非常時口座」へ優先配分します。
タイプB:共働き・忙しくて時間がない世帯(自動化・手間のなさ重視)
■アプローチ: 格安SIM(ahamo/UQ/ワイモバ) + ネット銀行の自動入金 + クレカ積立放置 ■ポイント: 手間のかからないオンライン完結サービスを選び、最初の一度の設定だけで「勝手に年間50万円貯まる仕組み」を最短1日で完成させます。
タイプC:プレシニア・老後資金本格準備世帯(資産防衛&運用重視)
■アプローチ: 死亡保障の大幅削減 + 不要サブスクの断捨離 + 新NISA成長投資枠 ■ポイント: 子どもが独立した後は過剰な死亡保障を解約・減額し、一気に浮いた固定費を老後資金形成に回します。
家計改善でハマりがちな「3つの落とし穴」と対策
最後に、せっかくの家計改善を無駄にしないための注意点です。
落とし穴1:我慢の節約(食費削り)から始めて息切れする
食費や日用品費を削る節約はストレスが溜まり、リバウンドの元です。必ず「固定費(通信費・保険代)」から手をつける順番を守りましょう。
落とし穴2:浮いたお金を同じ口座に残して使ってしまう
固定費を3万円削っても、生活費口座(使う口座)に残したままだといつの間にか外食費や買い物で消えてしまいます。削減できたらすぐに「先取り貯金」や「新NISAのクレカ積立」へ金額を上乗せ設定してください。
落とし穴3:一度見直して安心し、何年も放置する
ライフステージ(結婚、出産、住宅購入、子どもの独立)が変われば、必要な保障や通信データ量も変わります。「年に1回(年末調整や確定申告の時期など)」、家計全体を健康診断する習慣をつけましょう。
まとめ:今日から1つ行動を起こして、勝手に貯まる未来を作ろう
【家計改善・固定費見直し・ポイ活】シリーズ(全6回)の総まとめです。
■我慢の節約をやめ、1度の手続きで効き続ける「固定費削減」と「ポイ活」を徹底する ■通信費・保険・サブスクを見直すだけで、年間50万円以上の余剰資金は確実に作れる ■浮いたお金は「3つの口座使い分け」と「クレカ積立×新NISA」で自動運用に回す
家計改善で最も大きな差がつくのは、知識の量ではなく「今日行動を起こしたかどうか」です。
まずはスマホのデータ利用量を確認する、使っていないサブスクを1つ解約する、あるいはプロのFPに【無料】で家計診断を申し込んでみる——。
その小さな一歩が、数年後、数十年後の我が家の大切なお金と未来の安心をしっかり守ってくれます。 今日から「勝手にお金が貯まる最高の家計」づくりをスタートさせましょう!
👉我が家は年間いくら浮く?プロのFPに【無料】で家計改善シミュレーションを依頼する:保険マンモス
顧客満足度95%の保険相談なら保険マンモス