「『日本人の2人に1人ががんになる』と聞くと不安で、がん保険に入りたくなるけれど本当に必要なの?」 「昔入ったがん保険があるけれど、今の医療現場でもちゃんと役に立つのかな?」 「病気やケガで長期間働けなくなったとき、収入ダウンにどう備えればいいんだろう?」
日本人の死因第1位であり、生涯で2人に1人が罹患すると言われる「がん」。
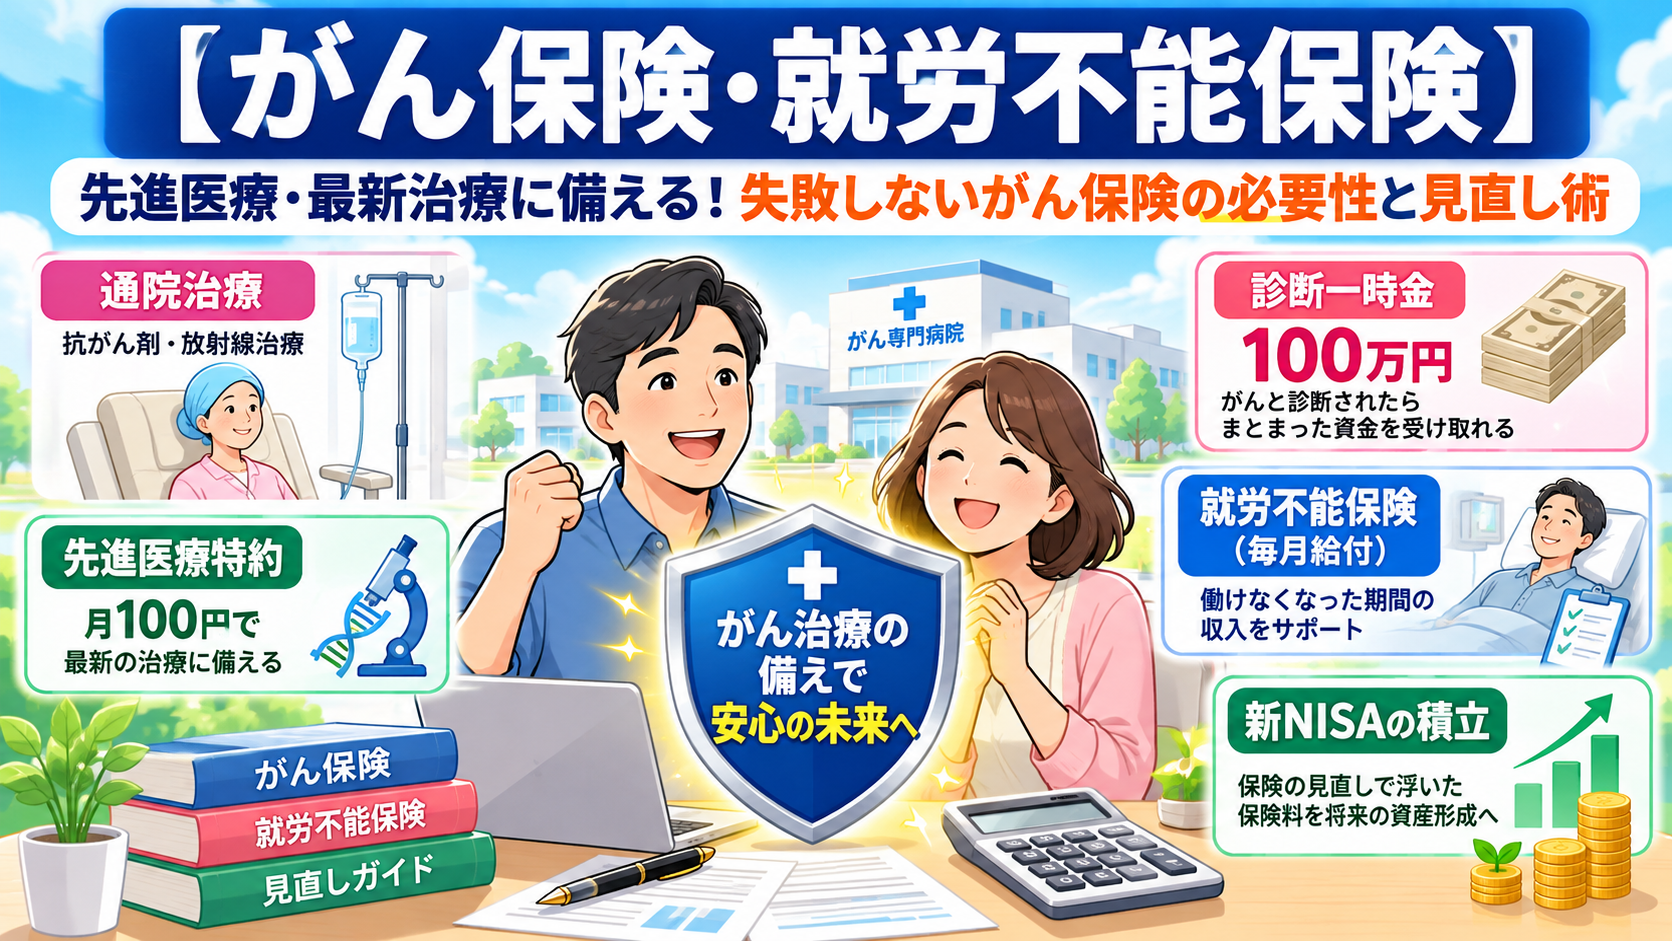
医療費の大部分は公的医療保険(高額療養費制度)で抑えられますが、がん治療には「通院治療の長期化」「全額自己負担となる先進医療費」「長期休職による収入減少」という特有の経済的リスクが存在します。
特に、昔の「長期入院で手厚く給付金が出るがん保険」のまま放置していると、現代の「通院・外来中心のがん治療」ではほとんど給付金がもらえないリスクがあります。
本記事では、がん治療費のリアルな実情から、失敗しないがん保険の見直しポイント、先進医療特約の重要性、そして働けなくなったときの「就労不能保険」の役割までをFPが徹底解説します。
がん治療の最新事情!高額療養費だけでは防げない「3つの経済的リスク」
「高額療養費制度があるから医療保険はいらない」と言われる一方で、がん治療において公的保障だけではカバーしきれない3つの落とし穴が存在します。
【がん治療で発生する「3つのリアルな経済的リスク」】
- 【通院・外来治療の長期化】
└ 現代のがん治療は「短期入院 + 長期の通院抗がん剤・分子標的薬治療」が主流。通院費用や薬剤の自己負担が毎月継続する。
- 【先進医療・自由診療の全額自己負担】
└ 重粒子線治療や陽子線治療などの先進医療(約300万円)は高額療養費の対象外。技術料がそのまま自己負担になる。
- 【長期間の休職・退職による「収入減少」】
└ 体調不良や通院で残業ができなくなる、時短勤務になる、最悪の場合退職・転職せざるを得ず、収入が大幅ダウンする。
厚生労働省のデータでも、がんの平均入院日数は約 10日〜15日前後まで短縮されており、治療の主戦場は「病院のベッドの上」から「自宅からの通院・抗がん剤治療」へと完全にシフトしています。
これだけで十分!失敗しない「がん保険」選び・見直しの3大ポイント
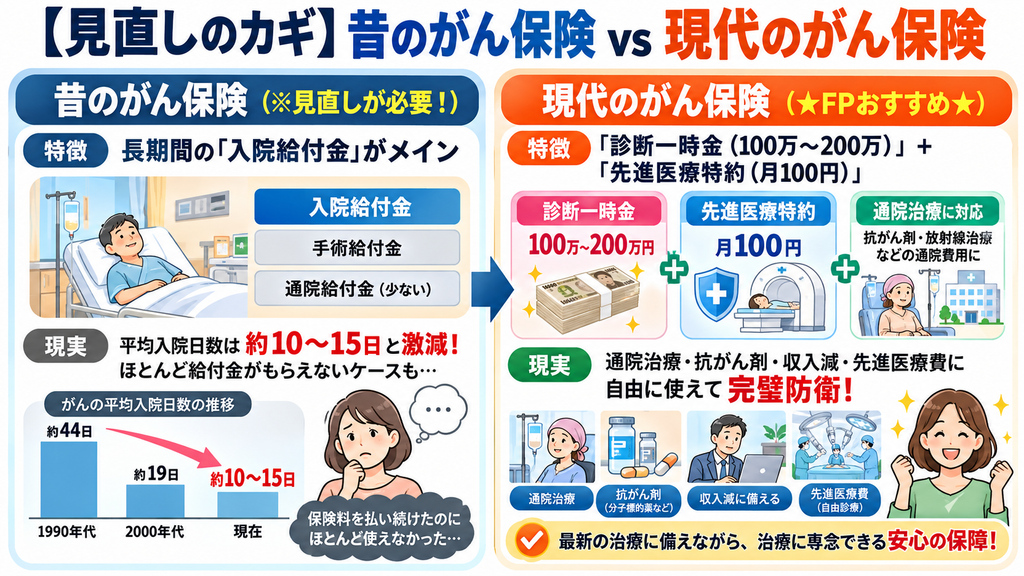
最新のがん治療に合わせた、無駄のないがん保険の選び方と見直しの3大鉄則です。
【失敗しない「がん保険」選びの3大鉄則】
- 【「入院給付金」メインから「一時金(診断給付金)」メインへ切り替える】
└ がんと診断された時点で「100万円」などが一括で入る商品を選ぶ!
- 【「先進医療特約(月額約100円)」は必ずセットで付ける】
└ わずか缶コーヒー1本分の保険料で、300万円超の先進医療費(実費)をフルカバー!
- 【「通院給付金」や「抗がん剤治療給付金」で長期戦に備える】
└ 入院しなくても、毎月の通院や抗がん剤投与を受けた月に給付されるタイプを選ぶ!
なぜ「一時金(診断給付金)」が最強なのか?
■がんと診断された時点で100万〜200万円などの現金を一括で受け取れる「一時金型」のがん保険は、使い道が完全に自由です。 ■通院治療費やウィッグ(カツラ)代、差額ベッド代、さらには休職中の生活費の補填にも柔軟に使えるため、現代のがん治療において最も使い勝手の良い保障となります。
働けなくなったときの切り札!「就労不能保険」の役割と選び方
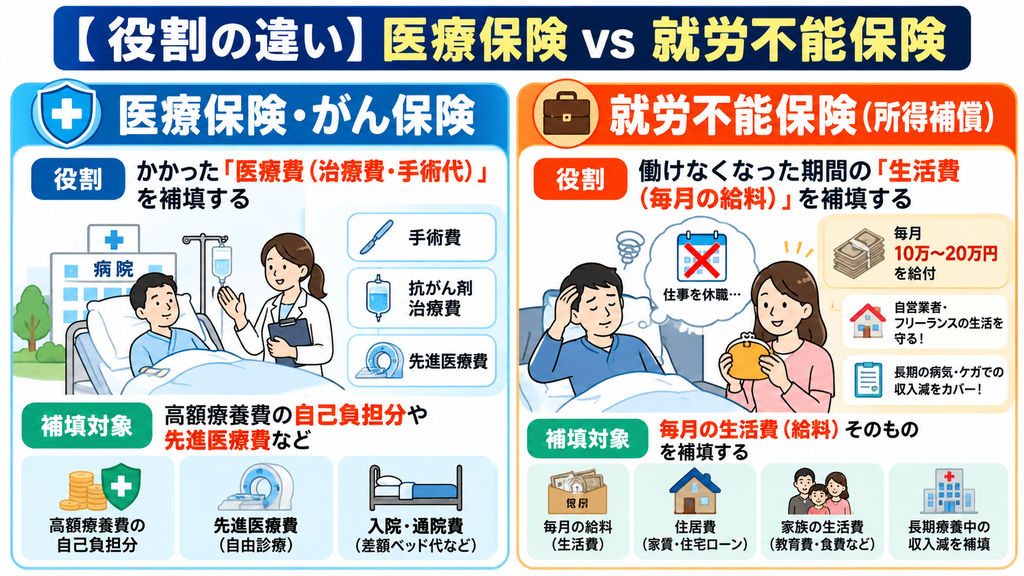
がんをはじめとする三大疾病やケガ、うつ病などのメンタル疾患により、長期間仕事ができなくなった際の収入激減に備えるのが「就労不能保険(所得補償保険)」です。
【「医療保険」と「就労不能保険」の違い】
・【医療保険・がん保険】 ➔ 主に「かかった医療費(治療費)」を補填する保険。
・【就労不能保険】 ➔ 働けなくなった期間の「生活費(毎月の給料)」を補填する保険。
傷病手当金(会社員)の限界を埋める役割
会社員や公務員の場合、病気で休職しても公的保障から「傷病手当金(給与の約3分の2)」が最長1年6ヶ月間支給されます。
しかし、「1年6ヶ月を超えて長期休職が続いた場合」や、「傷病手当金が存在しない自営業・フリーランスの方」にとっては、就労不能保険(毎月10万〜20万円支給)が家計の破綻を防ぐ唯一の切り札となります。
※検討する際は、うつ病・適応障害などの「メンタルヘルス疾患」も給付対象に含まれるかどうかを必ず確認しておきましょう。
【FPが判定】がん保険・就労不能保険が「必要な人」vs「不要な人」
我が家にがん保険や就労不能保険が必要かどうかの判断基準です。
【がん保険・就労不能保険が「不要な人」の条件】
・【貯蓄が500万〜1,000万円以上ある人】
└ 先進医療費(約300万)や休職中の収入激減も、手元の預金で十分吸収できるため。
・【会社員・公務員で傷病手当金や付加給付が非常に手厚い人】
└ 会社の福利厚生で長期間の収入サポートが約束されているため。
【がん保険・就労不能保険が「必要・検討すべき人」の条件】
・【がん家系や不安があり、診断時に100万〜200万円の確実な現金を確保したい人】
└ 精神的・経済的な安心を得て治療に専念したい人。
・【自営業・フリーランス(第1号被保険者)】
└ 傷病手当金がなく、病気で倒れた翌月から即収入ゼロになるリスクがあるため。
まとめ:最新のがん医療に合わせたスリムな保障を組み立てよう
がん保険・就労不能保険の見直しに関するポイントのまとめです。
■現代のがん治療は「入院」から「通院・抗がん剤・先進医療」へ完全にシフトしている ■昔入ったがん保険を見直し、「一時金(診断給付金)」+「先進医療特約(月約100円)」の割安な掛け捨て保険へアップデートする ■自営業や収入不安がある人は、働けない期間の給与を補う「就労不能保険」を優先検討する ■浮いた保険料を新NISAに回し、どんな病気やトラブルにも対応できる自前の貯蓄・資産を作るのが最強の防衛策!
昔加入したまま放置しているがん保険がある方は、現在の保障内容(入院給付金メインになっていないか)を一度チェックしてみましょう。
最新の掛け捨てがん保険に切り替えるだけで、保障内容を手厚くしながら毎月の保険料を安く抑えることができます。
我が家のがん保障の過不足や、就労不能リスクの精密シミュレーションを行いたい方は、プロのFP無料相談窓口などを活用してみるのもおすすめです!
👉我が家に最適ながん保障と就労不能リスクをプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス 保険見直しラボ