「毎月なんとなく医療保険料を払っているけれど、本当に必要なのかな?」 「大きな病気やケガで入院したら、何百万円もかかって破産してしまうって本当?」 「医療保険を解約・削減して、その分を貯蓄や新NISAに回したいけれど不安…」
日本人の多くが「万が一の備え」として当たり前のように加入している民間の医療保険。 しかし、実は「日本の公的医療保険制度は世界最強レベルに手厚い」という事実をご存知でしょうか。
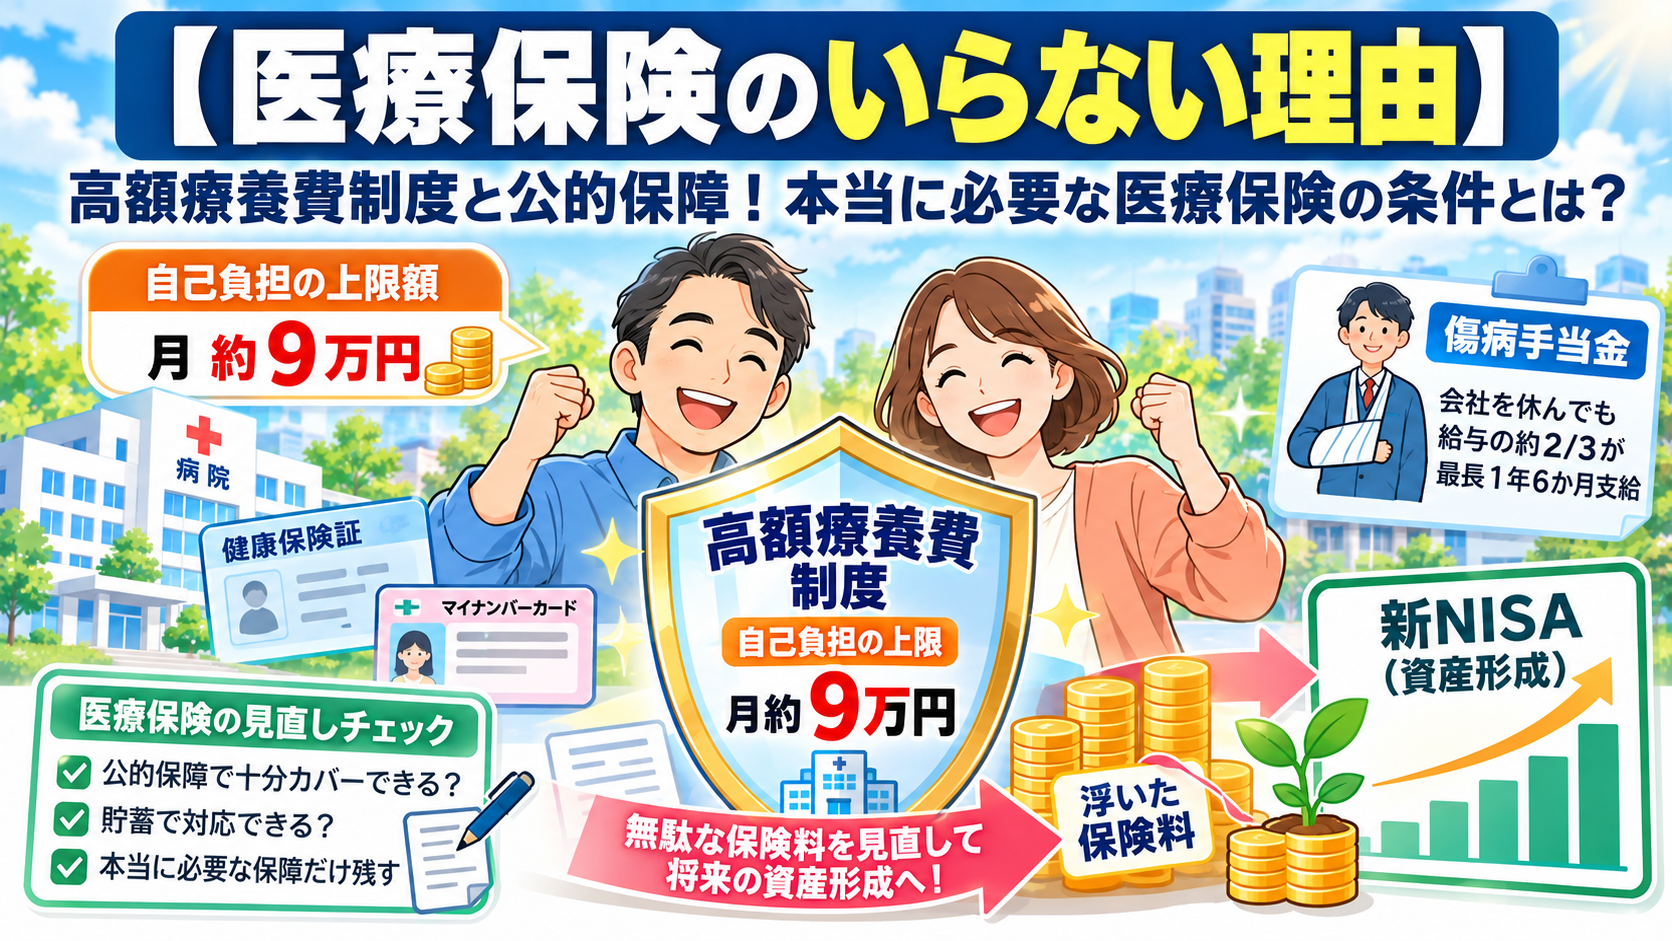
日本では、公的医療保険の「高額療養費制度」があるため、重い病気で長期入院や手術をしても、1ヶ月の自己負担額には上限(一般的な現役世代で約8万〜9万円)が定められています。
十分な貯蓄(生活防衛資金)がある人にとって、毎月数千円〜数万円の医療保険料を数十年にわたって払い続けることは、かえって家計を圧迫する大きな無駄になり得ます。
本記事では、公的医療保険の最強セーフティネットの仕組みから、民間の医療保険が「いらない理由」、そして「それでも医療保険が必要な人の条件」までをFPが徹底解説します。
世界最強レベル!私たちがすでに守られている「3つの公的保障」
民間の医療保険を検討・見直す前に、まずは私たちが毎月健康保険料を払ってすでに加入している「公的保障」の手厚さを知ることが大切です。
【日本人がすでに持っている3大公的保障】
◆ 【1. 高額療養費制度(こうがくりょうようひせいど)】
・医療費(窓口3割負担)がいくら高額になっても、1ヶ月(1日〜末日)の自己負担額には「上限(限度額)」がある!
◆ 【2. 多数回該当(たすうかいがいとう)】
・過去12ヶ月以内に3回以上高額療養費の上限に達した場合、4回目以降は上限額がさらに大幅値下げされる!
◆ 【3. 傷病手当金(しょうびょうてあときん)】 ※会社員・公務員など
・病気やケガで連続4日以上働けなくなった場合、給与(標準報酬月額)の約3分の2が最長1年6ヶ月支給される!
高額療養費制度の具体例(一般的な現役世代:年収約370万〜770万円の場合)
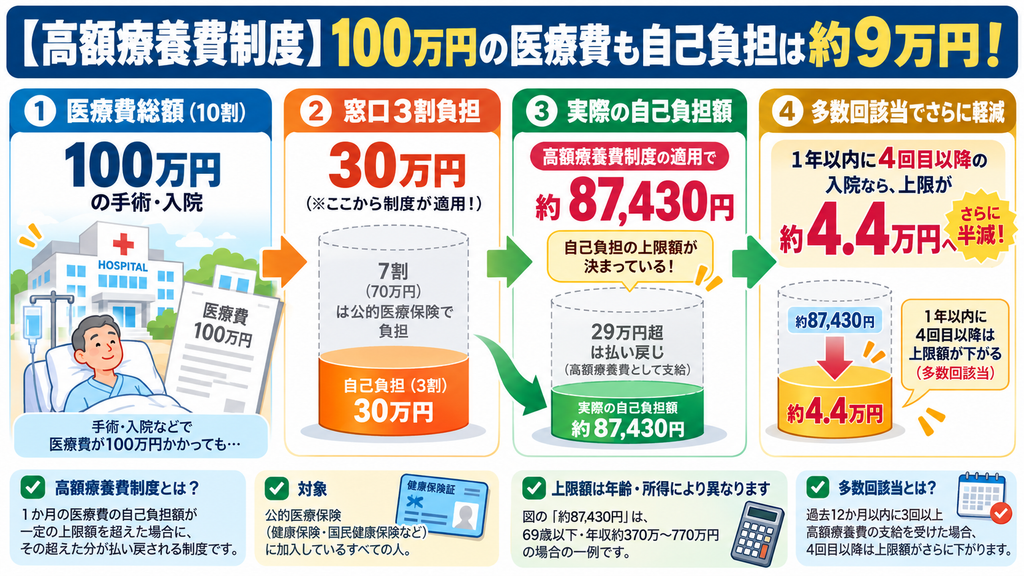
例えば、がんの手術や重度のケガで、1ヶ月の医療費総額(10割)が100万円かかったとします。
■窓口の3割負担だと 30万円。 ■しかし、高額療養費制度を適用すると、実際の自己負担額は 約 87,430円 だけになります!
どれだけ高度な手術や100万円単位の治療を受けても、一般的な収入の人であれば「1ヶ月の医療費は概ね9万円前後」で収まる仕組みになっているのです。
なぜ「民間の医療保険はいらない」と言われるのか?3つの理由
多くのファイナンシャルプランナー(FP)が「一般的な医療保険は不要」と提言するのには、明確な3つの理由があります。
医療費の「自己負担上限」が決まっているから
前述の通り、高額療養費制度があるため、病気やケガで何百万円もの医療費を請求されて破産することはありません。「1回の入院で必要な現金は10万〜20万円程度」と分かっているなら、高額な保険料を毎月払い続ける必要性は低くなります。
貯蓄(生活防衛資金)でカバーする方が圧倒的に合理的だから
保険とは本来、「めったに起きないが、起きたら人生が破滅する大損害(死亡・賠償事故等)」に備えるための金融商品です。
10万〜20万円程度の医療費であれば、毎月5,000円の保険料を何十年も保険会社に払い続けるよりも、手元の預金(生活防衛資金)から直接支払う方が、トータルの生涯コストは圧倒的に安く済みます。
入院日数は年々「短期化」しているから
厚生労働省の「患者調査」によると、現代の医療技術の進歩に伴い、病院の平均入院日数は急速に短縮されています。現在の平均退院日数は約 20日前後(がんなどの悪性新生物でも10日〜15日前後)です。
「入院1日につき5,000円支給」という昔ながらの医療保険に入っていても、10日入院してもらえる給付金はわずか5万円。これでは毎月払う保険料の元を取るどころか、大きな掛け捨てロスになってしまいます。
医療保険でカバーされない「本当の自己負担コスト」とは?
高額療養費制度は非常に強力ですが、すべての医療費用が対象になるわけではない点には注意が必要です。
【高額療養費制度の「対象外」となる全額自己負担コスト】
- 【食事療養費】 ➔ 1食あたり原則 490円(1日約1,470円)
- 【差額ベッド代】 ➔ 個室や少人数部屋に入院した際の大部屋との差額(1日平均約6,000円〜)
- 【先進医療の技術料】 ➔ 重粒子線治療など、厚生労働省が指定する先進治療の技術料(数百万円単位)
- 【日用品・衣類・交通費】 ➔ パジャマレンタル代や家族の交通費等
💡 「差額ベッド代」に関する重要な知恵
個室に入院すると1日5,000円〜1万円以上の「差額ベッド代」がかかりますが、実は病院側の都合(大部屋が満床など)で個室に入らされた場合、患者同意書に署名しなければ支払う義務はありません。
自分から「どうしても個室がいい」と希望しない限り、差額ベッド代の支払いは拒否できるルールになっていることを覚えておきましょう。
【FPが判定】民間の医療保険が「必要な人」vs「いらない人」
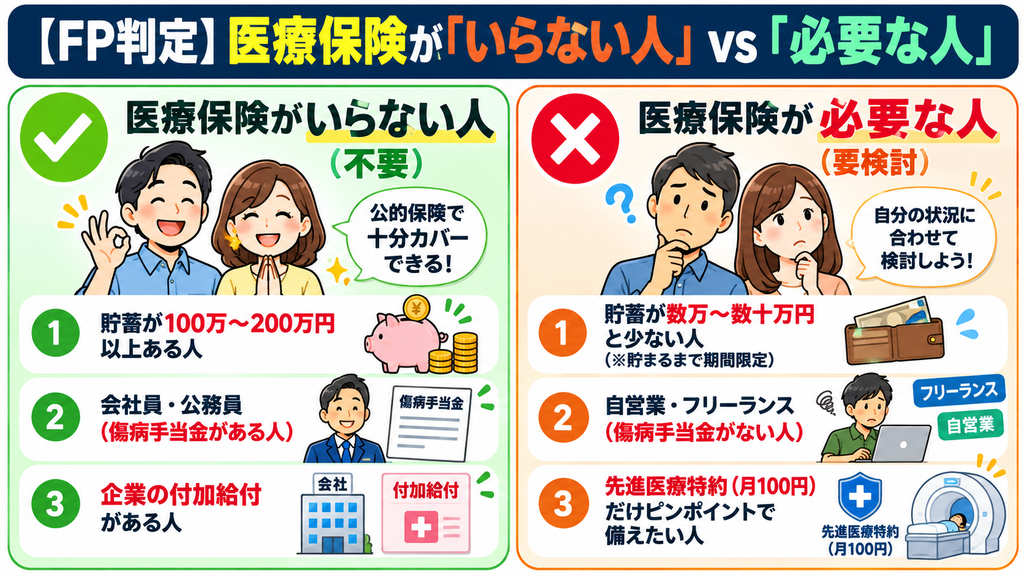
公的保障を踏まえた上で、あなたが民間の医療保険に入るべきかどうかの判定基準です。
【医療保険が「いらない人」の条件】
・【貯蓄が100万〜200万円以上ある人】
└ 1回の入院で10万〜20万円が飛んでいっても、生活が破綻しないため。
・【会社員・公務員(第2号被保険者)】
└ 傷病手当金があり、休職中も給与の約3分の2が補填されるため。
・【大手企業などで「付加給付(ふかきゅうふ)」がある人】
└ 企業によっては独自ルールで高額療養費の上限が「月2万円」などに引き下げられているため。
【医療保険が「必要・検討すべき人」の条件】
・【貯蓄がまだ数万円〜数十万円と少ない人】
└ 突然の10万円の医療費支出で、家賃やローンが払えなくなるリスクがあるため(※貯蓄ができるまでの「期間限定」で入るのがおすすめ)。
・【自営業・フリーランス(第1号被保険者)】
└ 傷病手当金がなく、病気=即収入ゼロになるため(※就労不能保険や所得補償を優先)。
・【先進医療特約(月約100円)だけを備えたい人】
└ 重粒子線治療など、数百万かかる先進医療に格安(月100円前後)の特約だけで備えたい人。
👉無駄な保険料をカットして月1〜2万円節約!プロが教える【無料】保険見直し相談はこちら
顧客満足度95%の保険相談なら保険マンモス 保険見直しラボ
まとめ:無駄な医療保険を見直して、貯蓄・NISAへ回そう
医療保険の必要性と公的保障に関するポイントのまとめです。
■日本には「高額療養費制度」があるため、医療費の自己負担上限は月約8万〜9万円前後 ■平均入院日数は約20日と短期化しており、「日額5,000円」の医療保険のコスパは極めて低い ■貯蓄が100万円以上ある人や会社員は、民間の医療保険は基本的に「不要(過剰保障)」 ■見直しで浮いた保険料(月5,000〜1万円)を新NISA等の資産形成へ回すのが最強の家計改善!
「みんなが入っているから」という理由でなんとなく払い続けている医療保険を見直すだけで、年間6万〜12万円以上の固定費を浮かせることができます。
浮いたお金を新NISAなどでオルカンやS&P500へ積み立てれば、将来の老後資金や教育資金を何百万単位で大きく増やすことが可能です。
我が家の公的保障の範囲や、保険を見直した際の手取り・資産シミュレーションを確認したい方は、プロのFP無料相談窓口などを活用してみるのもおすすめです!
👉新NISAなどで大人気の大手ネット証券口座はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~