「子供が生まれたとき『とりあえず3,000万円の生命保険に入っておこう』と勧められたけれど、多すぎる気がする…」 「万が一のときに家族が困らない保険金の額って、どうやって計算すればいいんだろう?」 「『収入保障保険』と普通の『定期保険』の違いや、一番安くて安心な入り方を知りたい!」
子供が生まれたり家を建てたりした際、残された家族の生活を守るために検討するのが「死亡保障(生命保険)」です。
しかし、多くの人が「なんとなく不安だから」と、保険会社の営業マンに勧められるがまま「死亡保障3,000万円〜5,000万円」といった高額な保険に加入し、毎月数万円の保険料で家計を圧迫させています。
実は、遺族年金などの公的保障や住宅ローンの団体信用生命保険(団信)を正しく計算に入れると、本当に必要な死亡保障額は年々減少(三角形の形)していきます。
本記事では、我が家に必要な「必要保障額」の正しい計算ルールから、最も保険料を安く抑えられる「収入保障保険」の仕組み、失敗しない掛け捨て保険の選び方までをFPが徹底解説します。
「とりあえず3,000万円」は入りすぎ?死亡保障の基本と失敗例
そもそも死亡保険の目的は、一家の大黒柱に万が一のことがあった際、「残された家族が今後生きていくための生活費・教育費の不足分」を補うことです。
そのため、独身者や、すでに子供が独立して夫婦二人暮らしになった家庭には、大きな死亡保障は原則不要になります。
【死亡保険でよくある2大失敗例】
- 【独身や子供独立後も「大きな死亡保障」を継続している】
└ 残すベき遺族がいない、あるいはパートナーが自分自身の年金・貯蓄で暮らせる場合、高い死亡保険料は大きな無駄。
- 【保障額がずっと一定の「四角い保険(定期保険など)」に入っている】
└ 子供が成長して独立が近づくほど必要な生活費・教育費は減るのに、65歳までずっと3,000万円の保障を維持すると無駄な保険料を払い続けることになる。
これで過剰保障を防ぐ!「必要保障額」の正しい計算ロジック
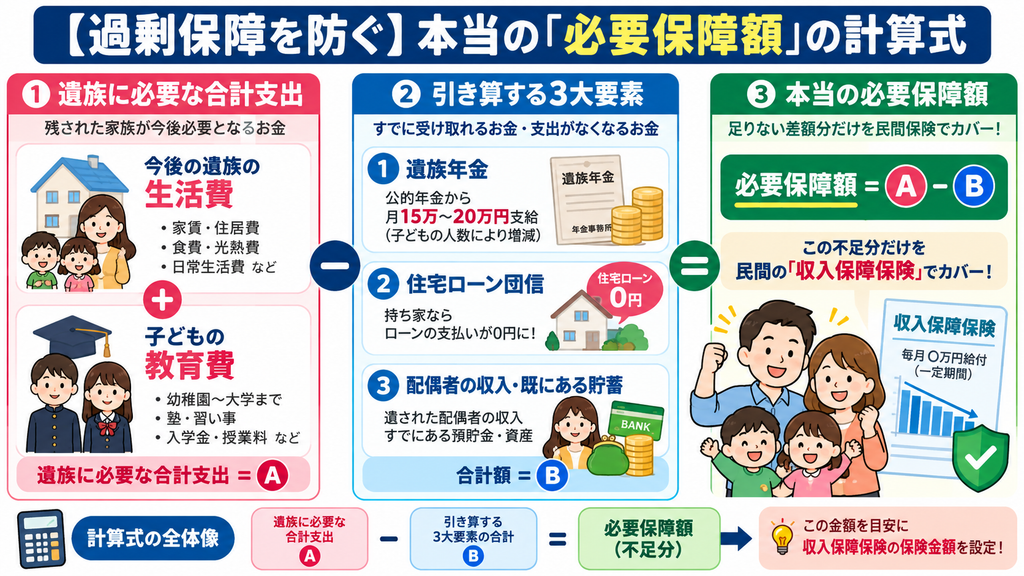
本当に必要な死亡保障の額(必要保障額)は、単に「今後の生活費」を積み上げるのではなく、「公的保障や自前の資産でカバーできる金額」を差し引いて計算するのが鉄則です。
必要保障額 =(遺族の今後の生活費+教育費)ー(遺族年金+住宅ローンの団信+配偶者の今後の収入+現在の貯蓄)
忘れてはいけない「2つの強力な差し引き要素」
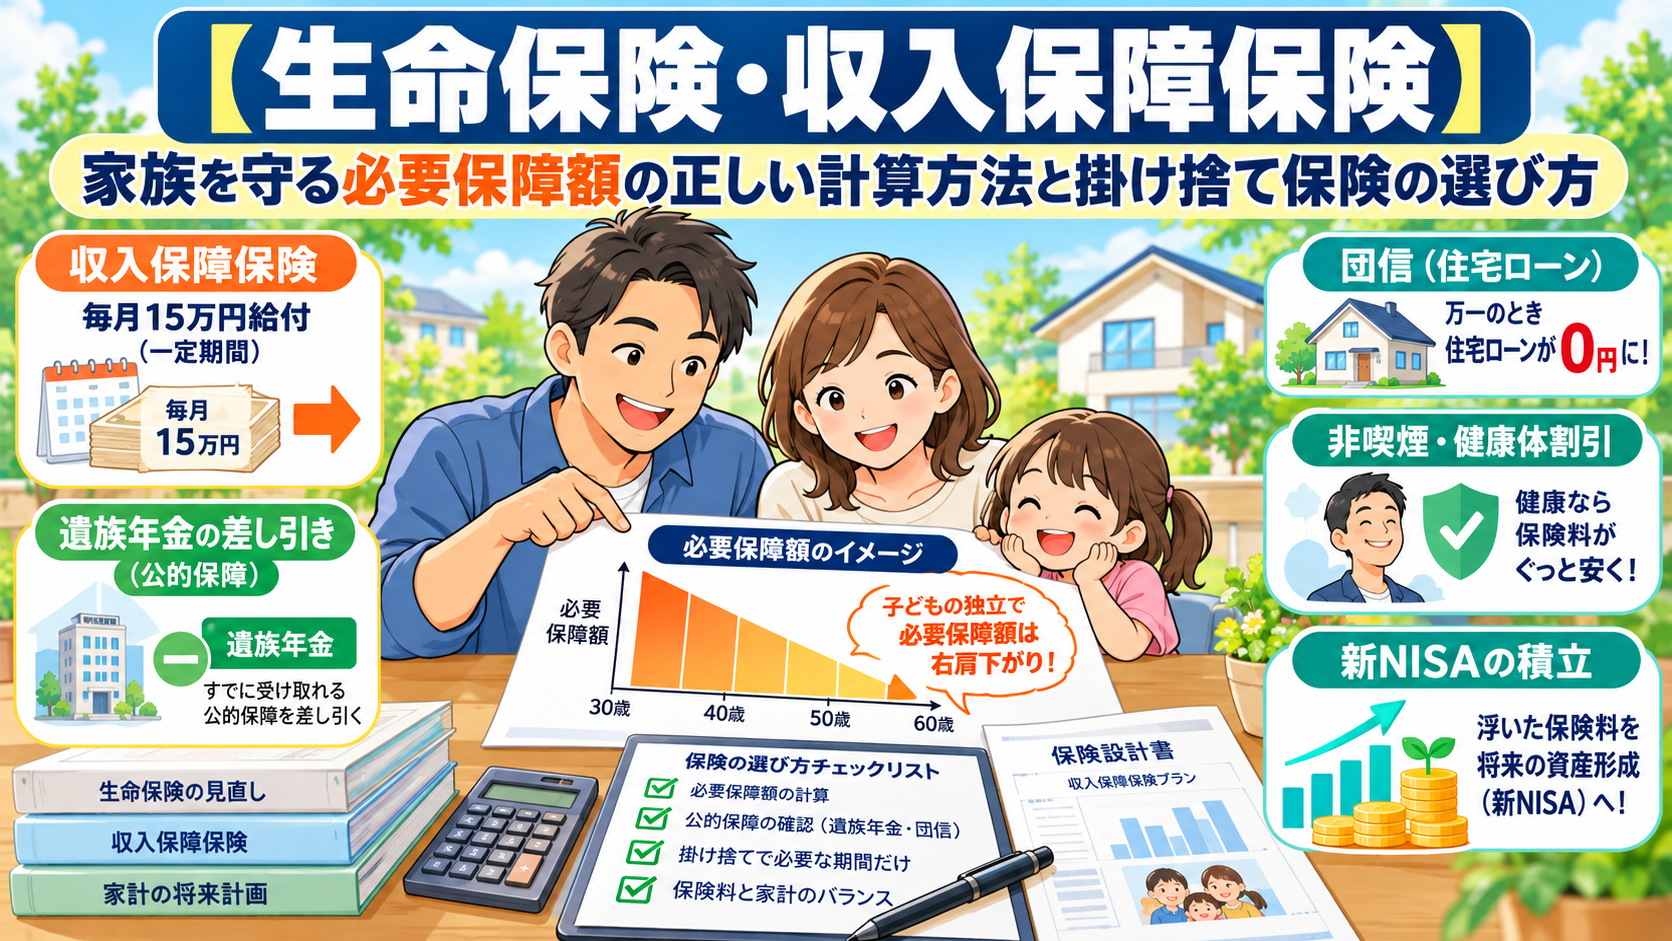
■遺族年金(遺族基礎年金+遺族厚生年金) 会社員の夫に万が一があった場合、残された妻と子供(2人)には、公的年金から年間約180万〜200万円(月約15万〜16万円)の遺族年金が非課税で支給されます。
■住宅ローンの「団信(団体信用生命保険)」 持ち家で住宅ローンを組んでいる場合、大黒柱が亡くなるとローンの残高は0円になります。今後の住居費負担(家賃支払い)がほぼ不要になるため、遺族の必要な生活費は一気に下がります。
必要保障額は「右肩下がりの三角形」になる!
例えば、子供が0歳のときの必要保障額が「2,500万円」必要だったとしても、子供が10歳になれば残りの教育費・生活費は減るため必要額は「1,500万円」になり、20歳で独立すれば「0円」になります。
つまり、必要保障額のグラフは時間とともに減っていく「三角形」の形になるのが自然なのです。
最もコスパが良い!「収入保障保険(三角の保険)」の仕組み
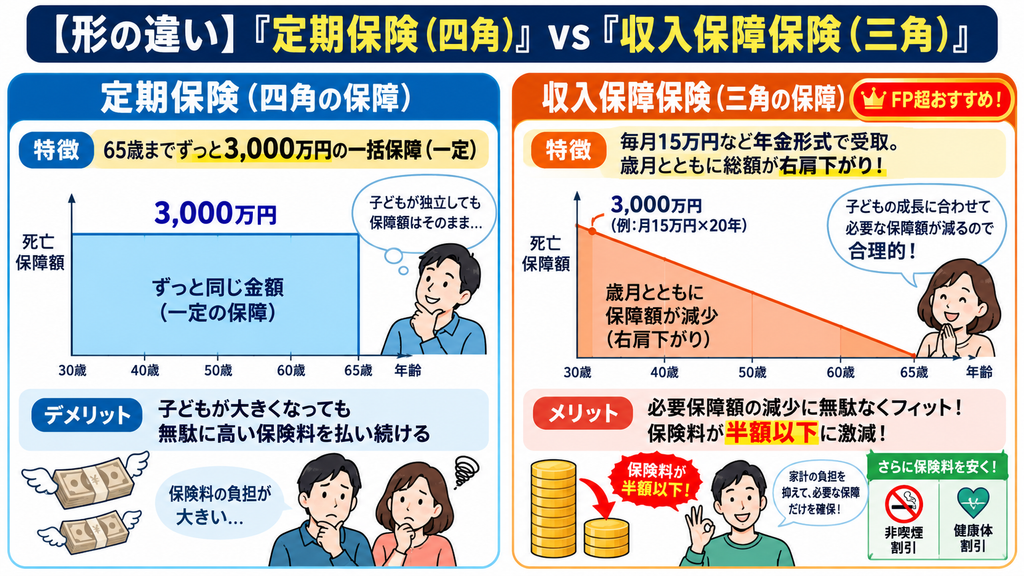
右肩下がりに減っていく必要保障額に完璧にフィットし、最も安く万が一に備えられるのが「収入保障保険(しゅうにゅうほしょうほけん)」です。
【「定期保険」 vs 「収入保障保険」 の形と受け取り方の違い】
◆ 【定期保険】(四角い保障)
・受け取り方 : 万が一の際、一括で「3,000万円」を受け取る。
・保障の形 : 契約期間中(例:65歳まで)保障額がずっと「一定(四角形)」。
・保険料 : 保障額が減らないため、保険料は【やや高め】。
◆ 【収入保障保険】(三角の保障)
・受け取り方 : 万が一の際、契約満了(例:65歳まで)まで「毎月15万円」を年金形式で受け取る。
・保障の形 : 歳月が経つほど受け取る総額が減っていく「右肩下がり(三角形)」。
・保険料 : 必要保障額の減少に無駄なくフィットするため、保険料が【劇的に安い】!
【シミュレーション例】35歳男性(会社員・子供2人)の保険料比較
■定期保険(65歳まで一括3,000万円保障): 月額保険料 約 8,500円 ■収入保障保険(65歳まで毎月15万円給付=加入当初約5,400万円保障): 月額保険料 約 3,200円
同じ「万が一の備え」であっても、収入保障保険を選ぶだけで、保障の手厚さをキープしながら毎月の保険料を半額以下に削減することができます。
👉我が家の必要保障額と遺族年金をプロが精密計算!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス
保険料をさらに安くする!掛け捨て保険「選び方の3つのコツ」
収入保障保険などの掛け捨て生命保険を選ぶ際、さらに保険料を安く抑えるための3つのコツです。
「健康体割引(非喫煙者割引・優良体割引)」をフル活用する
多くの生命保険会社では、過去1〜2年間タバコを吸っていない人(非喫煙者)や、血圧・BMI数値が一定の基準値をクリアしている人に対して、「健康体割引」を適用しています。
この割引が適用されると、通常の保険料からさらに15%〜30%ほど安くなります。非喫煙者の方は、必ず健康体割引のある保険会社を選びましょう。
「定期保険」と「収入保障保険」を上手に組み合わせる
基本の家族の生活費補填には「収入保障保険(毎月15万円など)」をメインにし、大学入学時のまとまった費用など「特定の時期に一括で必要なお金(500万円など)」だけを「短期の定期保険」でスポット補填すると、無駄のない最強のポートフォリオが完成します。
保障と貯蓄を分離する(「貯蓄型保険」は買わない!)
「掛け捨ては勿体無いから」と、終身保険や外貨建て保険、変額保険などの「貯蓄型保険」で死亡保障を準備しようとすると、保険会社に支払う高額な手数料(人件費や運用コスト)によって、貯蓄効率も保障コスパも著しく悪化します。
「万が一の保障は割安な掛け捨ての収入保障保険で準備し、将来の貯蓄・運用は新NISAで行う」という完全分離の手法が、家計改善における絶対的な最適解です。
まとめ:我が家の必要保障額を計算して、無駄な保険料をカットしよう
生命保険・収入保障保険に関するポイントのまとめです。
■死亡保障は「多ければ安心」ではなく「遺族年金や団信を差し引いた不足分(必要保障額)」だけ入るのが鉄則 ■子供の成長とともに必要保障額は減るため、右肩下がりの「収入保障保険(三角の保険)」が最もコスパが良い ■非喫煙者や健康な人は「非喫煙者健康体割引」を活用して、保険料を最大30%カットする ■「保障は掛け捨て」「貯蓄は新NISA」に完全分離することで、毎月数万円の固定費削減と資産形成を両立できる
毎月の生命保険料を「なんとなく3万円」から「割安な収入保障保険の3,000円」に見直すだけで、年間30万円近くの浮いたお金が生まれます。
この浮いたお金を新NISA(オルカンやS&P500)の積立に回せば、20年〜30年後には1,000万円以上の大きな資産を作ることができます。
我が家の正確な遺族年金額の試算や、最適な必要保障額の計算に迷ったら、プロのFP無料相談窓口などを活用して、我が家専用の保険スリム化プランを作成してみるのもおすすめです!
👉非喫煙割引対応!人気の掛け捨て生命保険・収入保障保険なら無料相談できる
保険見直しラボ