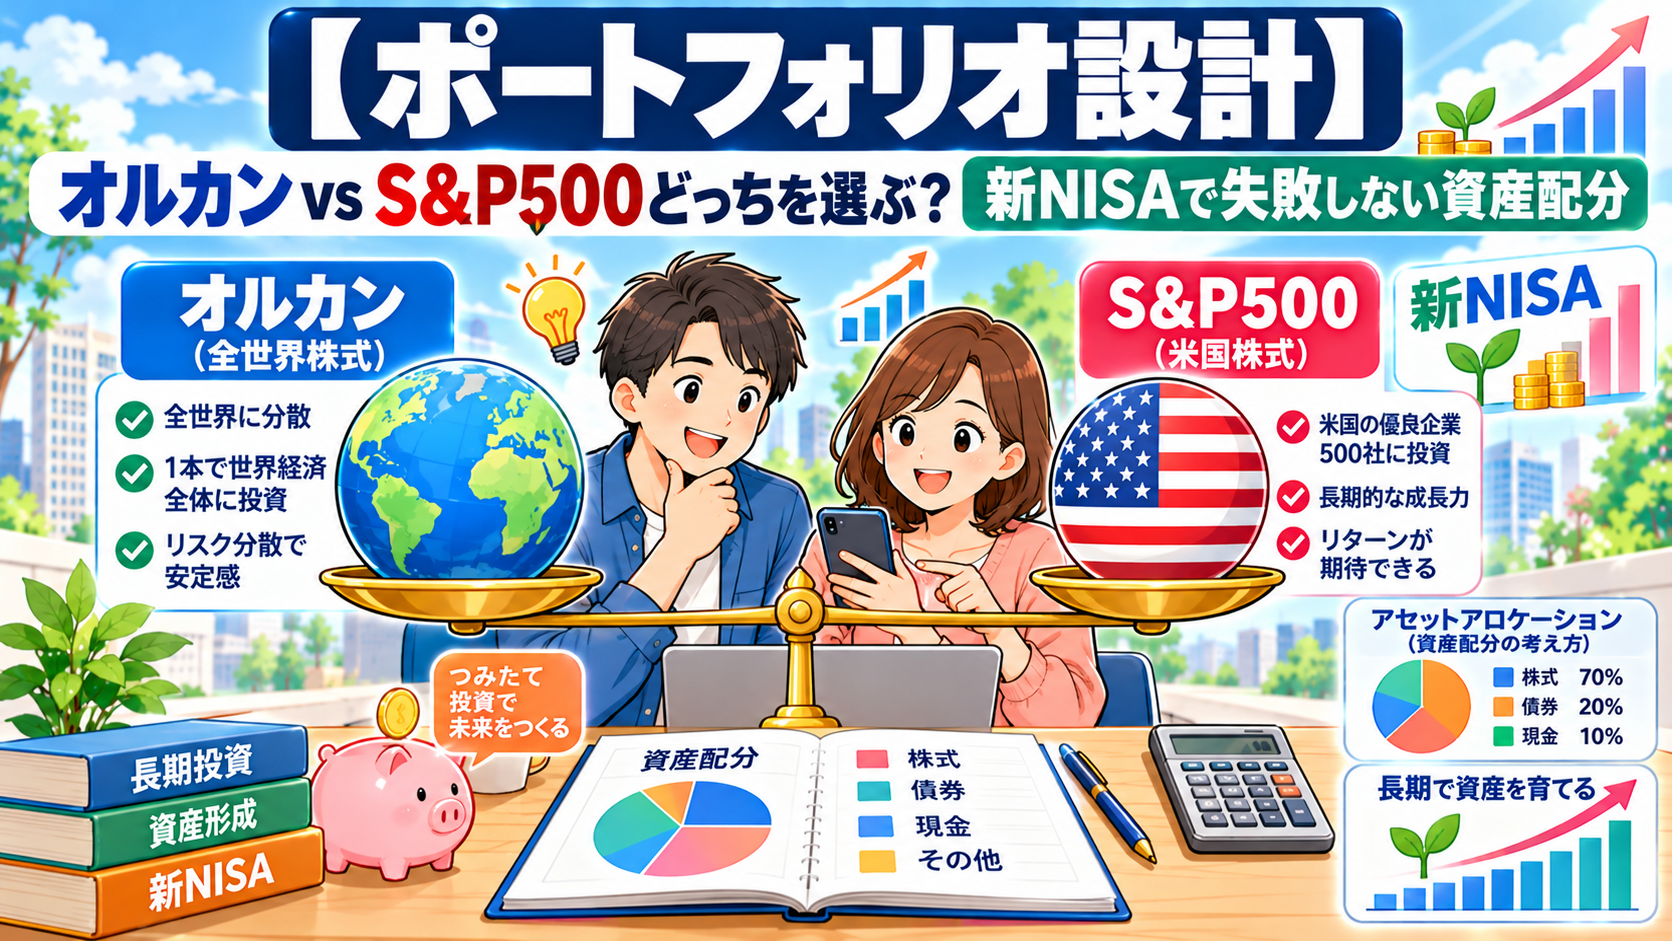
「新NISAを始めるにあたって、大人気の『オルカン(全世界株式)』と『S&P500(米国株式)』、結局どちらを選べば正解なの?」 「迷うから『半々に投資する』のは意味があるの?それとも無駄?」 「自分の年齢やリスク許容度に合わせた、失敗しない資産配分(アセットアロケーション)の作り方を知りたい」
新NISAの普及に伴い、インデックス投資を始める人が急増していますが、最初につまずきやすいのが「オルカン vs S&P500問題」です。
どちらも世界中で選ばれている超優秀なファンドですが、特徴や地域分散の度合い、リスク・リターンの特性が異なります。
また、投資信託(銘柄)を選ぶこと以上に重要なのが、自分自身の年齢やリスク許容度に合わせた「アセットアロケーション(資産配分)」を適切に設計することです。
本記事では、オルカンとS&P500の徹底比較から、「両建て投資」の真実、年代別・リスク許容度別のポートフォリオモデルまでをFPが徹底解説します。
一目でわかる!「オルカン」vs「S&P500」徹底比較
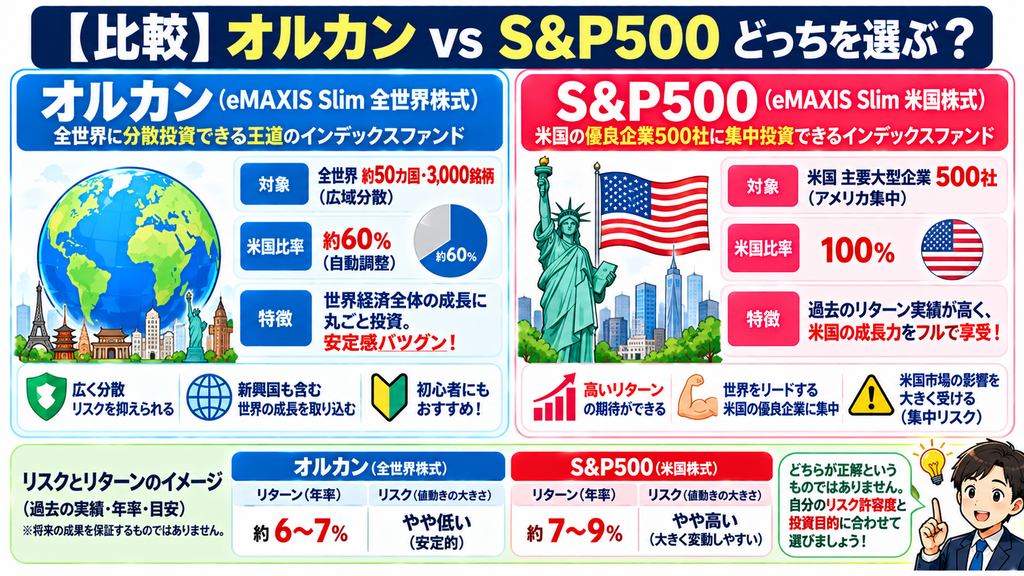
まずは、二大インデックスファンドの代表格である「オルカン(eMAXIS Slim 全世界株式)」と「S&P500(eMAXIS Slim 米国株式)」の基本スペックを比較しましょう。
【オルカン vs S&P500 の基本比較】
◆ 【オルカン】(eMAXIS Slim 全世界株式・オール・カントリー)
・投資対象 : 日本を含む先進国・新興国 約50カ国・約3,000銘柄
・米国比率 : 約 60%超(※世界の時価総額比率に応じて自動変動)
・最大の特徴 : これ1本で「世界経済全体の成長」に丸ごと乗れる究極の分散投資
◆ 【S&P500】(eMAXIS Slim 米国株式・S&P500)
・投資対象 : 米国の主要大型企業 500社(Apple、Microsoft、Amazon、NVIDIAなど)
・米国比率 : 100%
・最大の特徴 : 世界最強の経済国である「米国のトップ企業」に集中投資して高いリターンを狙う
スペック比較表
| 比較項目 | オルカン(eMAXIS Slim 全世界株式) | S&P500(eMAXIS Slim 米国株式) |
| 分散の広さ | ★★★★★(全世界約50カ国・3,000銘柄) | ★★★☆☆(米国1カ国・500銘柄) |
| リターン実績(過去10年) | 年率 約 10〜12%前後 | 年率 約 12〜15%前後(やや高め) |
| 信託報酬(手数料) | 年 0.05775% 以内(超最安クラス) | 年 0.05775% 以内(超最安クラス) |
| 米国経済依存度 | 中(約60%) | 高(100%) |
| こんな人におすすめ | 「新興国や日本の成長も逃したくない」「放置で世界全体に投資したい」人 | 「やっぱり世界最強の米国経済の成長に期待したい」「過去の高いリターン重視」の人 |
手数料(信託報酬)はどちらも業界最安水準であり、甲乙つけがたい優良ファンドです。
👉低コストでオルカン・S&P500に投資できる!人気の大手ネット証券口座はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~
どっちも買う「両建て(オルカン50% + S&P500 50%)」はアリ?ナシ?
「選べないから積立枠で両方に50%ずつ投資している」という声もよく聞かれます。この「両建て投資」はアリなのでしょうか?
【オルカン 50% + S&P500 50% で買い付けた場合の中身】
・オルカンの半分(米国比率約60%の半分 = 約30%)
+ S&P500の半分(米国比率100%の半分 = 50%)
= 【 全体のアセットの約 80% が米国株 】になります!
「両建て投資」のメリットとデメリット
■メリット(心理的効果): 「どちらかが大きく値上がりしたときの後悔」を減らせる。新NISAの運用中にメンタルを平穏に保ちやすい。 ■デメリット・注意点: 「完璧な全世界分散」にはならず、事実上「米国比率を80%に高めたカスタムファンド」を買っている状態になる。また、値動きがほぼ同じファンドを2つ管理する手間がかかる。
★ 結論: 両建ては「間違い」ではありません。しかし、「米国比率を8割程度に引き上げてリターンを高めつつ、他国の成長も少し残しておきたい」という目的を理解して行うのがポイントです。管理を究極にシンプルにしたい場合は、どちらか1本に絞ることをおすすめします。
銘柄よりも重要!「アセットアロケーション(資産配分)」の基本
投資初心者の方が陥りやすい罠が、「オルカンにするかS&P500にするか」にばかり時間を取られてしまうことです。
実は、投資の成果(リスクとリターン)の約8〜9割は、個別のファンド選びではなく「アセットアロケーション(現金・株式・債券等の資産配分比率)」で決まると言われています。
【アセットアロケーションとポートフォリオの違い】
・【アセットアロケーション(資産配分)】 : 「株式 70% : 現金・債券 30%」といった【資産の種類】の配分
・【ポートフォリオ(具体的な銘柄)】 : その株式70%の中で「オルカンに投資する」といった【具体的商品】の組み合わせ
いくらオルカンを選んでいても、暴落時に耐えられないほど無理な金額(生活に必要な現金まで)を株式に投入していれば、途中で狼狽売り(投げ売り)して大損してしまいます。
自分の「リスク許容度(どれくらいの値下がりまで耐えられるか)」に合わせて、手元の「現金」と「株式」の比率を正しく設定することが最重要です。
【年代別・リスク許容度別】おすすめ資産配分モデル3選
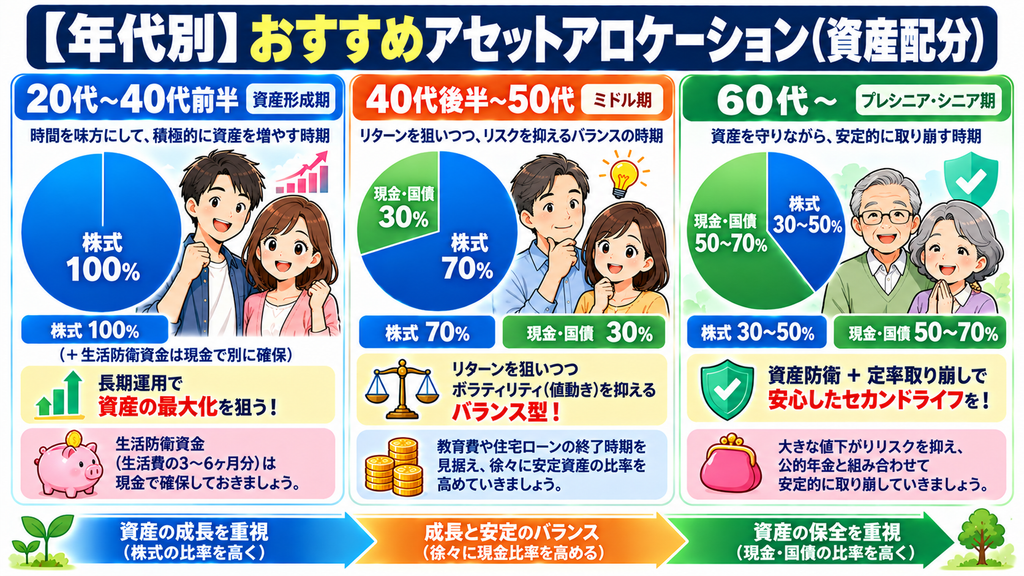
年代やライフステージ別の、具体的なアセットアロケーション(資産配分)のモデル例です。
モデルA:【資産形成期(20代〜40代前半)】ハイリターン重視モデル
■資産配分: 株式 100%(オルカン または S&P500 100%) + 生活防衛資金(現金) ■狙い: 運用期間(タイムホライズン)が20年〜30年以上と長く取れる世代です。途中で30〜50%の大暴落が来ても売却せずに買い続けられるため、100%株式で長期的な複利効果と資産の最大化を狙います。 ※ただし、生活費の3〜6ヶ月分は「生活防衛資金」として銀行預金(現金)で別枠保持します。
モデルB:【ミドル期(40代後半〜50代)】バランス重視モデル
■資産配分: 株式 70% : 現金・無リスク資産(個人向け国債等) 30% ■狙い: 資産形成を継続しつつも、定年退職(リタイア)が10〜15年後に迫ってくる世代です。暴落時の資産減少ダメージを和らげるため、現金や個人向け国債の比率を少しずつ高めてボラティリティ(値動きの振れ幅)を抑えます。
モデルC:【プレシニア・シニア期(60代〜)】資産防衛・取崩しモデル
■資産配分: 株式 30〜50% : 現金・債券 50〜70% ■狙い: すでに積み上げた資産を減らさない「資産防衛」と「定率取り崩し」を行う世代です。数年間分の生活補填額(2〜3年分)を100%現金でキープしつつ、残りをオルカン等で運用しながら年3〜4%で取り崩していきます。
まとめ:自分に合ったポートフォリオでブレずに長期投資を続けよう
オルカン・S&P500とポートフォリオ設計に関するポイントのまとめです。
■世界全体に自動で広域分散したいなら「オルカン」、米国の高い成長とリターンに期待するなら「S&P500」 ■両建て(50%ずつ購入)は「米国比率が約80%になる」ことを理解した上で行う ■投資成果の8割以上は、銘柄選びではなく「アセットアロケーション(現金と株式の配分)」で決まる ■自分の年代やリスク許容度に合わせて、「暴落が来ても手放さずに持ち続けられる比率」を守る
インデックス投資で成功するための最大の秘訣は、「どの銘柄を買うか」よりも「自分が決めたポートフォリオを信じて、相場が良い時も悪い時も途中でやめずに長く続けること」です。
自分のリスク許容度に合わせた最適な資産配分や、新NISAの具体的な積立設定に迷ったら、プロのFP無料相談などを活用して、我が家専用の「資産運用設計図」を作ってみましょう!
👉我が家に最適な資産配分とNISA活用法をプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス