「新NISAで毎月・毎年の『配当金(不労所得)』を受け取って、今すぐ生活を豊かにしたい!」 「でも、利回りが高いだけの『罠銘柄』を買って、減配や株価暴落で損をするのが怖い…」 「高配当株投資を始めるなら、『個別の日本株』と『高配当ETF(1489など)』のどちらを選べばいいんだろう?」
新NISAのスタート以降、資産を長期で大きく育てるインデックス投資と並んで絶大な人気を誇るのが「高配当株投資」です。
完全非課税で受け取る配当金は、日々の生活費や趣味の費用、旅行代などを直接サポートしてくれる強力な不労所得となります。
しかし、単に「配当利回りが5%以上あるから」という理由だけで銘柄を選ぶと、業績悪化による「減配(配当金のカット)」や「株価急落」で資産を大きく減らす「罠銘柄」を掴んでしまいます。
本記事では、高配当株投資の基本から、失敗しない銘柄選び「5つのチェック指標」、個別株分散 vs 高配当ETFの比較までをFPが徹底解説します。
新NISAで「高配当株」に投資する最大のメリットと注意点
高配当株投資には、インデックス投資(オルカンやS&P500など)にはない魅力がある一方で、事前に知っておくべき注意点も存在します。
【高配当株投資のメリット & 注意点】
◆ 【最大のメリット】
・完全非課税で「今使える不労所得(現金)」が手に入る!
・通常約20.315%かかる税金が新NISAなら0円。口座にそのまま入金されるため、モチベーションが上がりやすい。 ◆ 【注意点】
・資産を大きく増やす「複利効果」はインデックス投資に劣る。
・配当金を現金で受け取ると、その分投資元本への自動再投資が行われないため、将来の「資産総額」の拡大スピードは遅くなる。
【FPの提案】「資産形成期」と「資産活用期」の使い分け
■資産形成期(20代〜40代): オルカン等のインデックスファンドを中心に投資し、配当金を出さずに内部再投資させて資産総額の最大化を狙う。 ■資産活用期(50代〜シニア期): 新NISAの成長投資枠などを活用して高配当株の比率を増やし、手元に入る配当金(現金)で生活費を補填・豊かにする。
自分のライフステージや目的に合わせて、インデックス投資と高配当株投資を上手に組み合わせることが重要です。
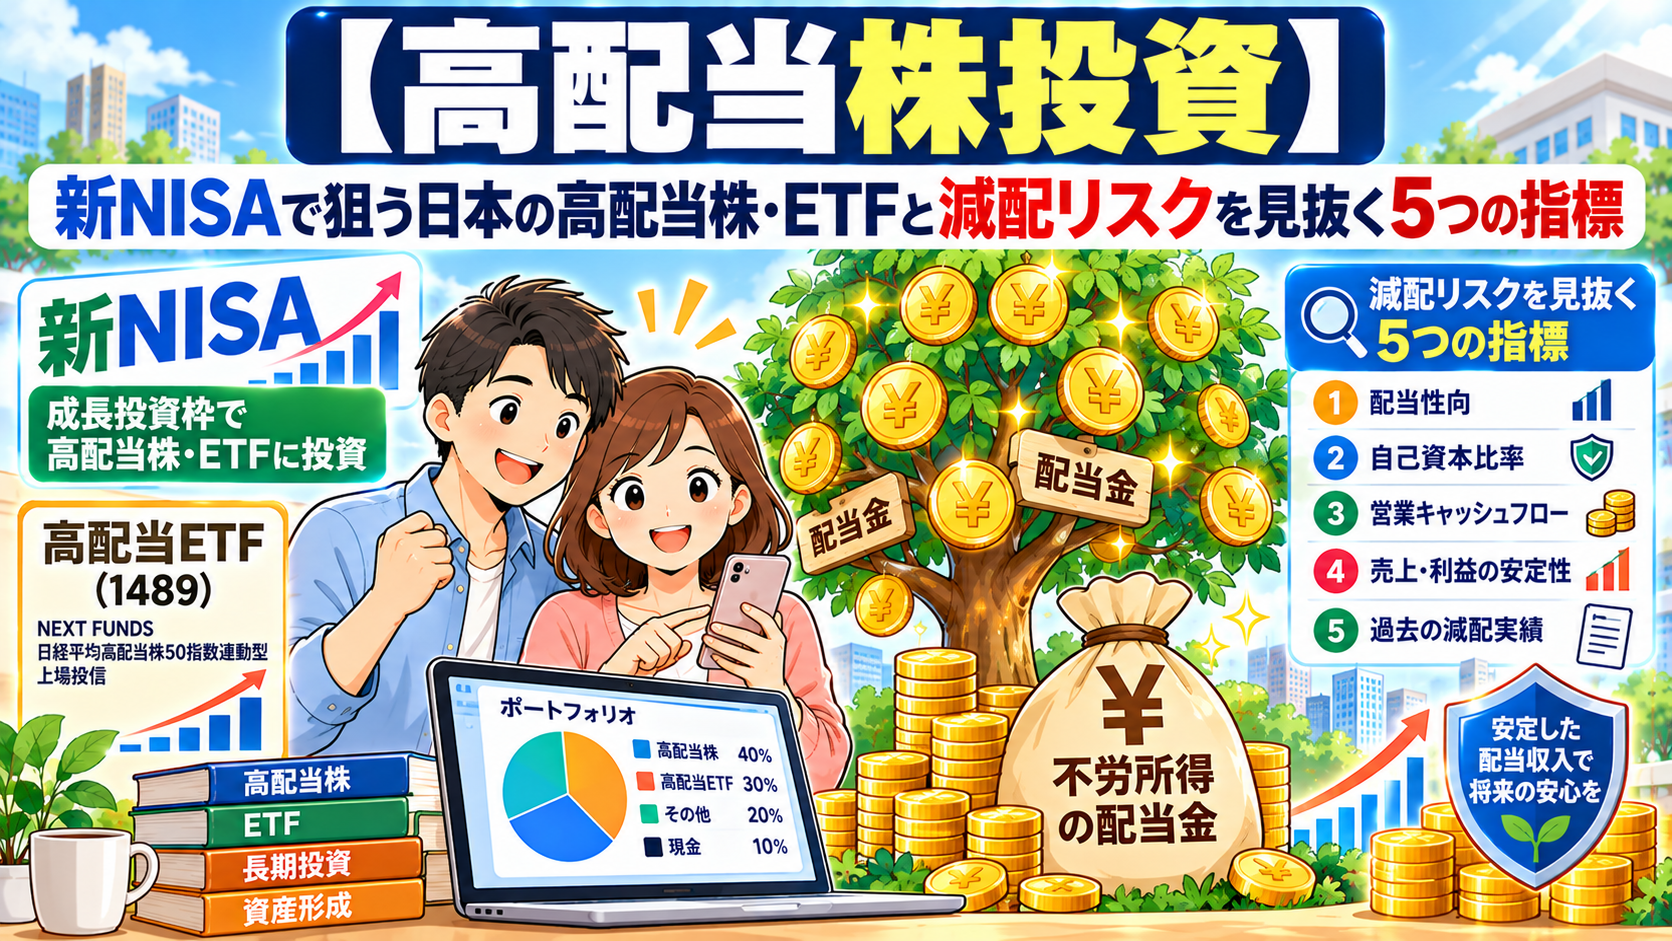
これで罠銘柄を回避!減配リスクを見抜く「5つの財務指標」
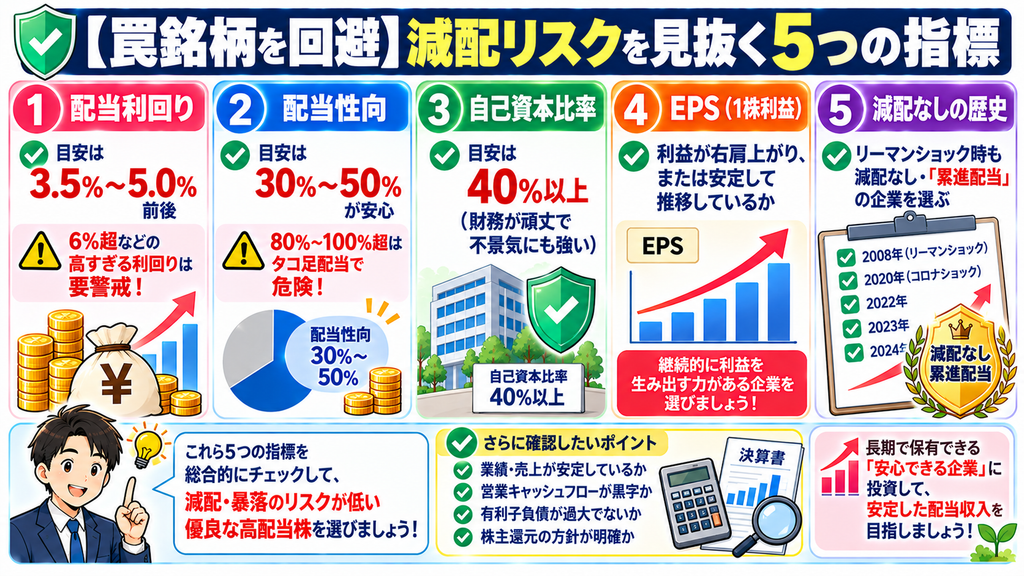
高配当株投資で最も避けるべきは、配当金が減らされる「減配(げんぱい)」リスクです。以下の5つの財務指標をチェックすることで、危険な「罠銘柄」をほぼ完璧に排除できます。
【減配リスクを見抜く5つのチェック指標】
- 【配当利回り】 ➔ 目安:3.5% 〜 5.0%(※高すぎる利回りは要警戒!)
- 【配当性向】 ➔ 目安:30% 〜 50%(※80%〜100%超はタコ足配当で危険!)
- 【自己資本比率】 ➔ 目安:40%以上(※財務の健全性・不況への耐性)
- 【EPS(1株当たり利益)の成長性】 ➔ 右肩上がり、または安定推移しているか
- 【増配・減配の履歴】 ➔ 過去の暴落期(リーマンショック等)でも減配していないか
■配当利回り(目安:3.5%〜5.0%) 利回りが6%〜8%以上と高すぎる銘柄は、業績悪化によって株価が急落し、計算上利回りが高く見えているだけの「罠銘柄」である可能性が高いです。高すぎる利回りには飛びつかず、3.5%〜5.0%前後の適正水準を狙いましょう。 ■配当性向(目安:30%〜50%) 企業が稼いだ利益(純利益)のうち、何%を配当金の支払いに充てているかを示す指標です。配当性向が80%や100%を超えている企業は、会社の貯金や借金を取り崩して配当を出している(タコ足配当)状態であり、いずれ減配になるリスクが非常に高いと言えます。 ■自己資本比率(目安:40%以上) 企業の「財務の頑丈さ」を示す指標です。自己資本比率が40%以上(金融業を除く)あれば、一時的に不景気が来ても倒産や減配のリスクが低く、安心して保有を続けられます。 ■EPS(1株当たり利益)の成長性 配当金の原資は企業が稼ぐ「利益」です。EPS(1株当たりの純利益)が年々右肩上がりで成長している企業は、将来的に配当金を増やしてくれる(増配)可能性が高くなります。 ■減配なし・連続増配の歴史(トラックレコード) 過去のリーマンショックやコロナショックなどの大暴落期においても減配しなかった企業や、「減配せず維持または増配する」と宣言している「累進配当(るいしんはいとう)」企業を選ぶと、減配リスクを劇的に抑えられます。
初心者はどっち?「個別株ポートフォリオ」vs「高配当ETF」
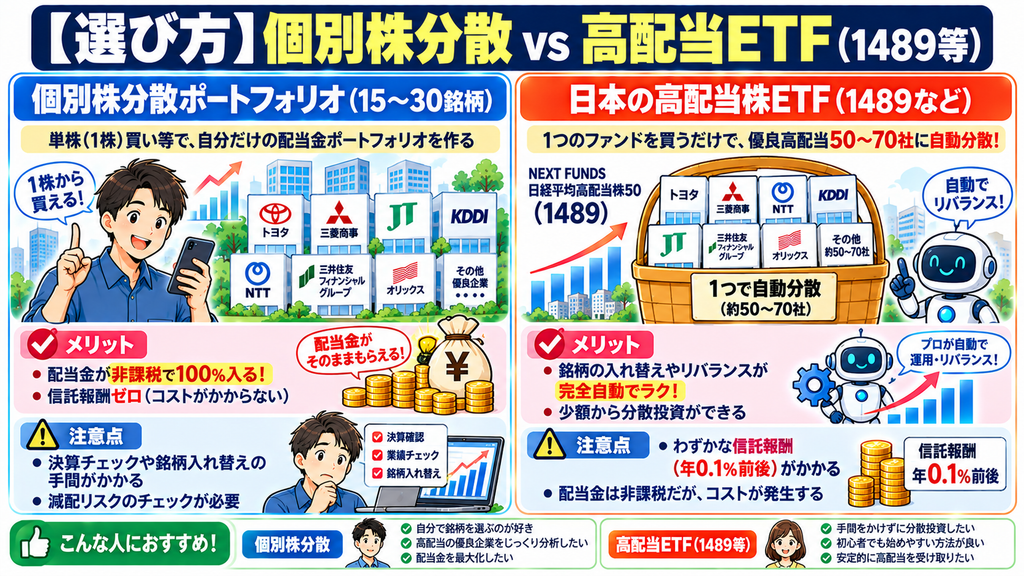
日本の高配当株に投資する方法には、「日本の個別企業を自分で複数買う方法」と、「高配当ファンド(ETF)を1つ買う方法」の2つがあります。
【手法A】日本の個別株でポートフォリオを作る(15〜30銘柄へ分散)
業種(セクター)が偏らないように、通信・金融・商社・インフラなどの大型優良企業を15〜30銘柄ほど自分でバランスよく買い集める方法です。
■メリット: 配当金を完全に非課税で100%受け取れる。信託報酬(運用管理費用)がかからない。自分が応援したい企業を選べる。 ■デメリット: 決算時期ごとに業績や配当性向をチェックする手間がかかる。
近年は、大手ネット証券などで「1株単位(単株)」から購入できるようになっているため、数万円の少額資金からでも簡単に15〜20銘柄へ分散投資が可能です。
【手法B】日本の高配当株ETF(投資信託)を買う
日本の高配当株数十社を集めた丸ごとセット商品(ETF)を購入する方法です。代表例として「1489(NF・日経高配当50)」などがあります。
■メリット: 1つの銘柄を買うだけで、自動的に50〜70社の優良高配当株に分散投資できる。減配リスクのある銘柄の除外や入れ替え(リバランス)をプロが自動で行ってくれる。 ■デメリット: わずかな信託報酬(年0.1%前後など)がかかる。
★ 結論: 「企業の決算分析や銘柄管理を楽しみたい人」は個別株分散、「管理の手間をゼロにして全自動で配当金を受け取りたい人」は高配当ETF(1489など)を選ぶのがおすすめです。
👉1株から高配当株を少額で分散投資!手数料最安クラスのネット証券口座はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~
新NISA成長投資枠で買いたい!日本の代表的な高配当銘柄・ETF例
新NISAの「成長投資枠(年240万円・最大1,200万円)」を活用して投資できる、代表的な高配当株のカテゴリとETFの例です。
連続増配・累進配当を掲げる「日本の代表的な高配当セクター」
個別株でポートフォリオを組む場合は、特定の業界に偏らせず、複数のセクターに分散するのが鉄則です。
■メガバンク・金融: 業績が安定しており高利回り(三菱UFJフィナンシャル・グループ、三井住友フィナンシャルグループなど) ■大手通信: 景気左右を受けにくいディフェンシブ株(NTT、KDDI、ソフトバンクなど) ■総合商社: 資源・非資源とグローバルに分散(伊藤忠商事、三菱商事、三井物産など) ■保険・インフラ・製造: 安定したキャッシュフロー(東京海上ホールディングス、武田薬品工業など)
人気の「日本高配当株ETF」代表例
【人気の日本高配当株ETF】
・【1489】NEXT FUNDS 日経平均高配当株50指数連動型上場投信
└ 日経平均構成銘柄の中から、予想配当利回りが高い上位50銘柄で構成。非常に人気が高い。 ・【1577】NEXT FUNDS 野村日本株高配当70連動型上場投信
└ 配当利回りが高い日本株70銘柄に分散投資。特定の銘柄への偏りを防ぐ構成。 ・【2529】NEXT FUNDS 野村株主還元70連動型上場投信
└ 配当だけでなく「自社株買い」など株主還元に積極的な優良企業70社へ投資。
まとめ:減配リスクを抑えて、一生モノの「配当金マシン」を作ろう
高配当株投資と減配リスク回避に関するポイントのまとめです。
■高配当株投資は「完全非課税の不労所得(現金)」が手に入るのが最大の魅力 ■利回りだけに騙されず、「配当性向(30〜50%)」「自己資本比率(40%以上)」「累進配当の歴史」で減配リスクを見抜く ■個別株分析が難しい人は、自動で分散・リバランスしてくれる高配当ETF(1489など)を活用するのが近道 ■1株単位で購入できるネット証券を活用し、15〜30銘柄以上にセクター分散して「配当金マシン」を育てる
目先の高い利回りに惑わされず、「不況でも減配しない財務の強い企業」を少しずつ買い集めることが、高配当株投資で成功するための最大の秘訣です。
新NISA成長投資枠を使った自分にぴったりの高配当株ポートフォリオ設計や、インデックス投資との割合に迷ったら、プロのFP無料相談などを活用して、我が家専用の資産運用プランを完成させてみましょう!
👉我が家に最適な高配当株・インデックス投資のバランスをプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス