「配偶者と離婚した場合、相手の厚生年金を分割してもらえるって本当?」 「もし大黒柱の配偶者に万が一のことがあったら、遺族年金だけで生活できるの?」 「年金制度が破綻しないか不安だけど、公的年金は本当に信用して大丈夫?」
人生には、結婚・離婚・パートナーとの死別といった予想外の大きなライフイベントが発生する可能性があります。
公的年金は単なる「老後の生活費(老齢年金)」としてだけでなく、「万が一の遺族保障(遺族年金)」や「離婚時の権利調整(年金分割)」という非常に重要なセーフティネットの役割を果たしています。
しかし、制度のルールや最新の法改正動向(遺族年金の対象見直しなど)を知らないと、もらえるはずの権利を逃してしまったり、万が一の備え(生命保険など)が不十分になったりするリスクがあります。
本記事では、離婚時の年金分割の仕組みから、遺族年金の種類と最新改正ルール、そして「公的年金の安全性・信頼性」までをFPが徹底解説します。
損しないための基礎知識!「離婚時の年金分割」2つの仕組み
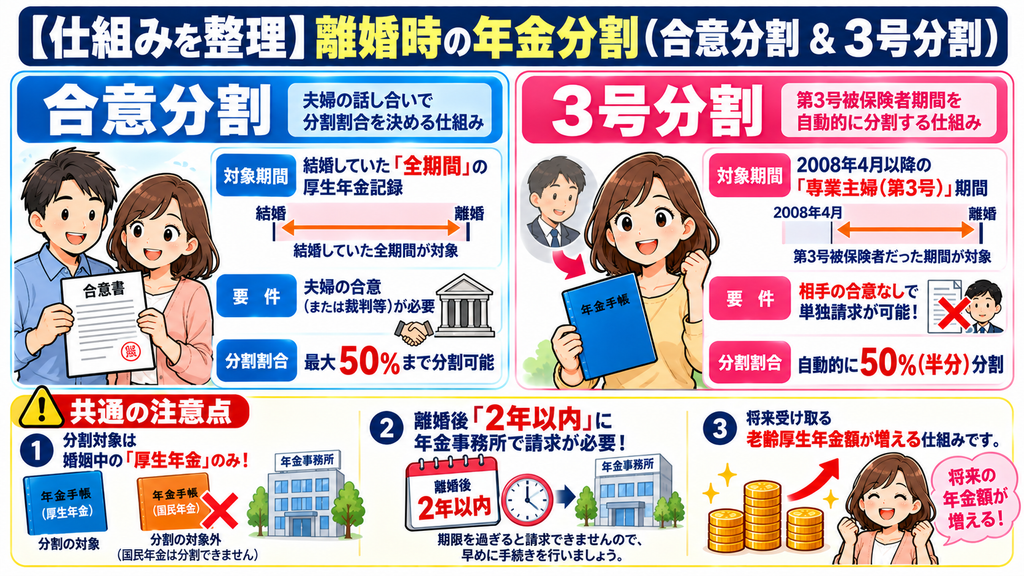
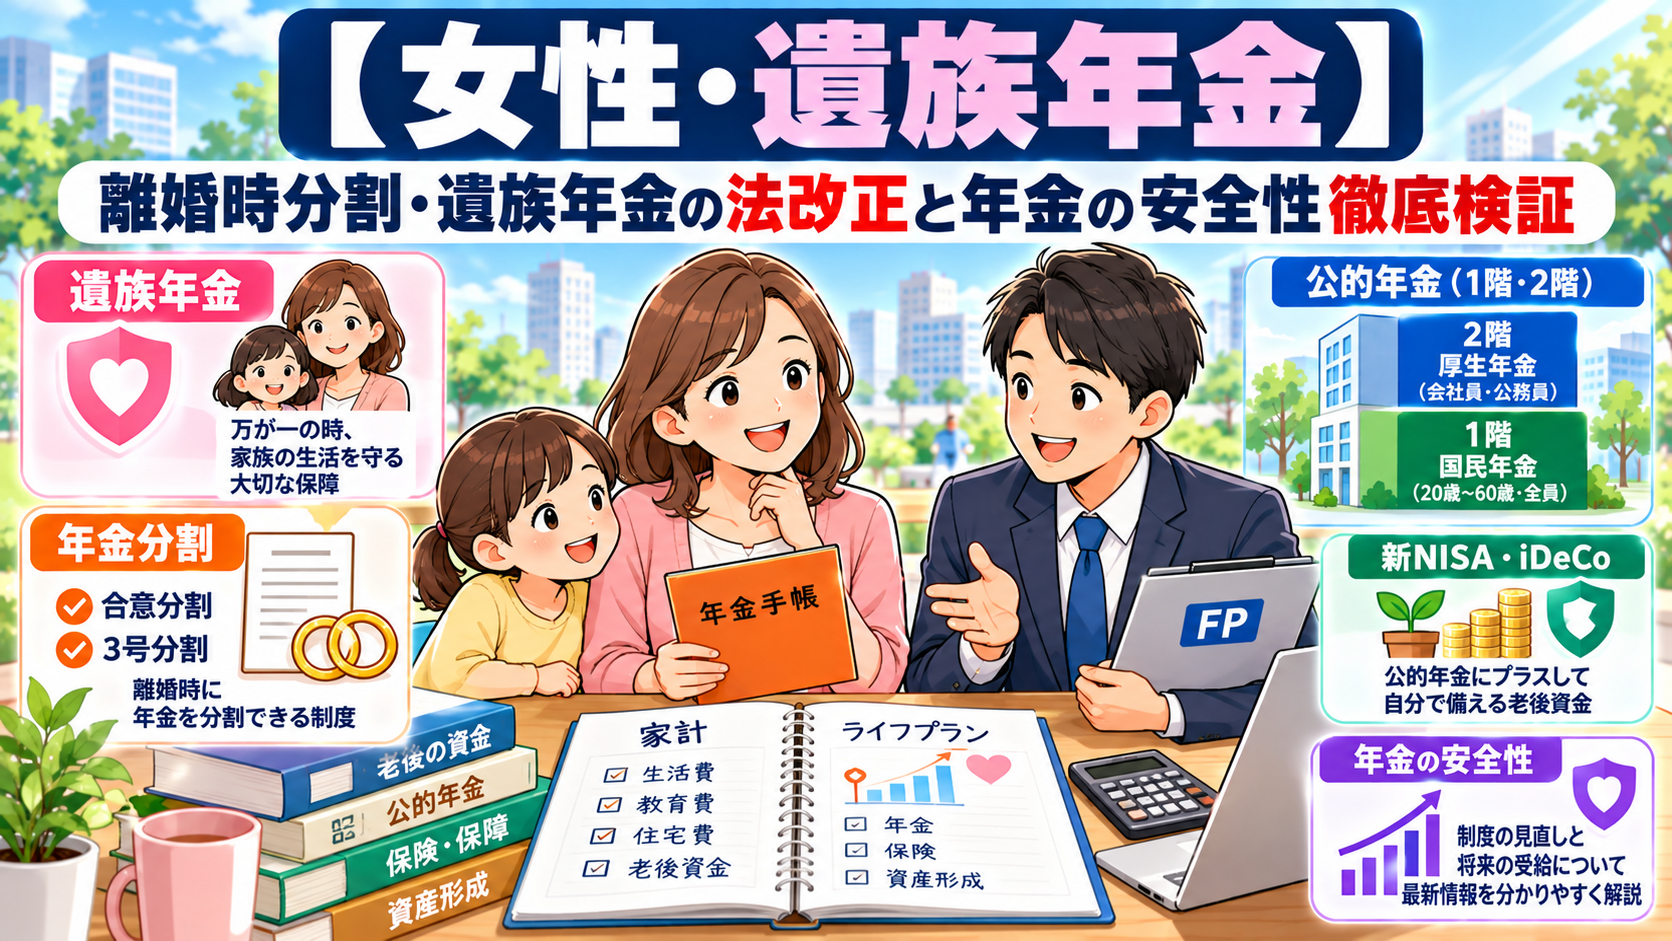
離婚時に配偶者(元夫や元妻)の年金実績を分け合う「年金分割」には、「合意分割」と「3号分割」の2種類があります。
【年金分割の2つの仕組み】
◆ 【合意分割】
・対象期間 : 結婚期間の全期間
・条件 : 夫婦双方の合意(または裁判等の決定)が必要
・仕組み : 結婚期間中の厚生年金(標準報酬)の合計を、最大50%の範囲で分割する制度
◆ 【3号分割】
・対象期間 : 2008年(平成20年)4月1日以降の「専業主婦(第3号被保険者)」期間
・条件 : 相手の合意がなくても、請求者ひとりで手続き可能!
・仕組み : 該当期間の厚生年金実績を自動的に「50%(半分)」に分割する制度
⚠️ 勘違いしやすい!年金分割の「3つの注意点」
分割できるのは「厚生年金(2階部分)」のみ
分割の対象となるのは、婚姻期間中の「厚生年金(および公務員の退職共済年金)」の納付実績のみです。1階部分の国民年金(基礎年金)や、企業年金(DB/DC)、個人年金、新NISAなどは年金分割の対象外です(これらは財産分与で調整します)。
相手の年金受給額の半分がもらえるわけではない
よくある誤解ですが、「元夫の老齢年金月20万円の半分=10万円がもらえる」という意味ではありません。あくまで「結婚していた期間中の厚生年金記録(標準報酬)」を分け合うため、自分自身が65歳になって老齢年金の受給権を得た際に、自分の年金へ反映・加算されます。
離婚後「2年以内」に請求手続きを行わないと権利が消滅する!
年金分割の手続きは、原則として離婚した日の翌日から2年以内に年金事務所で請求しなければ権利が完全に失われます。離婚時に取り決めるのを忘れないよう注意が必要です。
大黒柱に万が一があったら?「遺族年金」の受給額と対象者
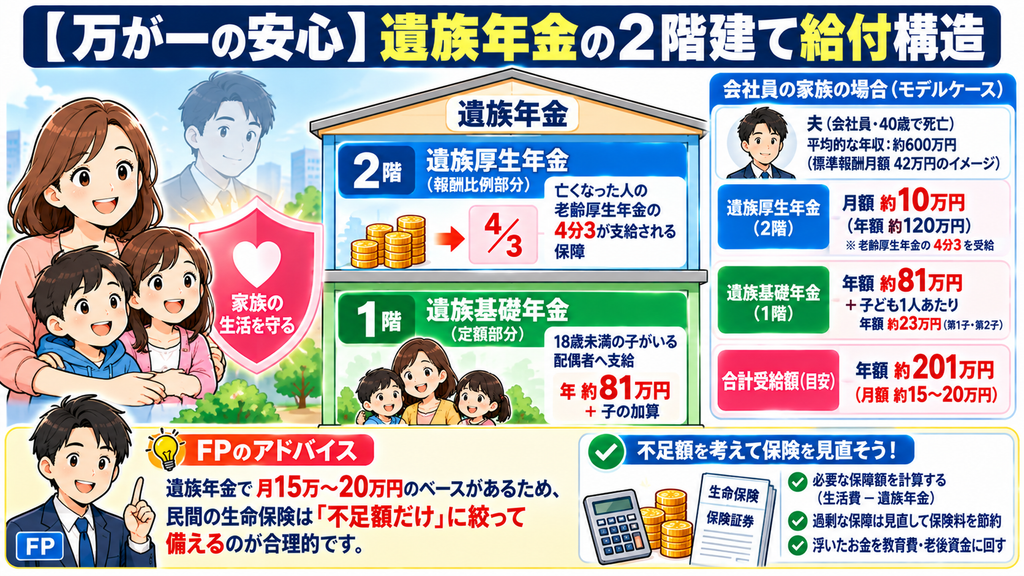
生計を維持していた配偶者や親が亡くなった際、残された遺族へ支給されるのが「遺族年金」です。公的年金の「1階・2階」に対応して2種類があります。
【遺族年金の2つの基本構成】
◆ 【1階:遺族基礎年金】(国民年金から支給)
・対象者 : 亡くなった人に生計を維持されていた「子のある配偶者」または「子」
(※「子」とは18歳到達年度末(高校卒業)までの子ども)
・支給額 : 年額 約81万円 + 子の加算(第1子・第2子:各約23万円、第3子以降:各約7.8万円)
◆ 【2階:遺族厚生年金】(厚生年金から支給)
・対象者 : 会社員・公務員が亡くなった際、生計を維持されていた妻、子、夫(50歳以上)など
・支給額 : 亡くなった人が本来もらえるはずだった「老齢厚生年金(報酬比例部分)」の【 4分の3 】
💡 中高齢寡婦加算(ちゅうこうれいかふかさん)とは? 夫が亡くなった際、40歳以上65歳未満で子どもがいない妻(または子どもが18歳を超えて遺族基礎年金がもらえるなくなった妻)には、65歳になるまでの間、遺族厚生年金にプラスして年額 約60万円(中高齢寡婦加算)が上乗せ支給されます。
⚠️ 見逃せない最新動向!「遺族年金制度の見直し(法改正)」 現在、社会保障審議会において、性別による不平等(夫と妻で支給要件が異なる点)の解消や、女性の就労拡大を踏まえた「遺族年金の大幅な見直し(制度改革)」が議論されています。
■子どもがいない若い遺族配偶者(30代〜40代など)への給付見直し: 有期給付(5年間など)へ一本化する方向性が検討されています。 ■男女差の是正: 父子家庭への支援拡充や、夫が遺族年金を受け取る際の年齢制限の見直しが進められています。
制度の最新ニュースには常にアンテナを張っておくことが重要です。
遺族年金の受給額シミュレーションと「手取り不足額」の確認
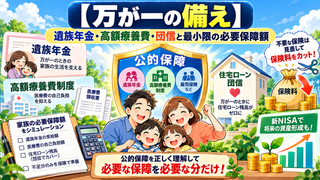
万が一の際、公的年金から実際にいくら入ってくるかを把握することで、「民間の生命保険で準備すべき本当の金額(必要保障額)」が見えてきます。
【ケース:35歳・子ども2人のファミリー世帯(夫:平均年収500万円の会社員・勤続15年)】
夫に万が一のことがあった場合、残された妻と子ども2人に支給される年間遺族年金:
■1階(遺族基礎年金): 基本額(約81万円) + 子2人加算(約46万円) = 約 127万円/年 ■2階(遺族厚生年金): 厚生年金の4分の3(※短期要件の300ヶ月みなし適用) = 約 62万円/年 ■合計年間給付額: 約 189万円(月額 約15.7万円)
このケースでは、毎月約15.7万円(年間約189万円)が公的年金から非課税で支給されます。
【FPの視点】本当に必要な「死亡保障額」の試算方法
民間の生命保険(収入保障保険や定期保険)に入りすぎると、毎月の保険料が無駄になってしまいます。必要な死亡保障額は、以下の計算式で割り出します。
必要保障額=遺族の今後の生活費+教育費)ー(遺族年金(年間189万÷年数)+妻の今後の給与収入+貯蓄等)
公的年金で月15万円以上の土台があることを知っていれば、民間の生命保険は「足りない月5万〜10万円分をカバーする安い収入保障保険」だけに絞ることができ、大幅な固定費削減(家計改善)に繋がります。
👉我が家の正確な遺族年金と万が一の必要保障額をプロが精密診断!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス
「日本の年金制度は本当に大丈夫?」将来の安全性とマクロ経済スライドの真実
「少子高齢化で公的年金はいずれ崩壊するのでは?」という不安を抱く人は多いですが、結論から言うと日本の公的年金制度が破綻してゼロになることは構造上ありません。
【公的年金制度が破綻しない3つの理由】
【仕送り方式(現役世代の保険料)】
└ 積立金を切り崩すだけではなく、その時の現役世代が納める保険料で支える循環構造だから。 【国庫負担(国の税金)が入っている】
└ 1階の国民年金の給付費の「半分(50%)」は国の税金から投入されているから。 【自動ブレーキ「マクロ経済スライド」の存在】
└ 現役世代の減少や平均寿命の伸びに合わせて、給付伸び率を自動で調整して破綻を防ぐ仕組みがあるから。
「マクロ経済スライド」によるリアルな影響とは?
年金制度は破綻しませんが、マクロ経済スライドの働きにより、「将来もらえる年金額の購買力(物価に対する実質的な価値)」は少しずつ目減り(調整)していくことになります。
国は公的年金の給付水準として、現役世代の平均手取り収入の「50%以上」を確保することを法律で義務付けています。
したがって、老後設計の最適解は「公的年金を確実なベース収入(一生涯の土台)として確保しつつ、目減りする差額分を『新NISA』や『iDeCo』による運用資産の取り崩しで自力補填する」という組み合わせ戦略です。
まとめ:正しい知識でライフイベントと将来の安心に備えよう
女性の年金、離婚時の年金分割、遺族年金と安全性に関するポイントのまとめです。
■離婚時の年金分割は「離婚後2年以内」の手続きが必須!婚姻期間中の厚生年金(2階)のみが対象 ■大黒柱の万が一の際、遺族基礎年金(子のある配偶者)と遺族厚生年金で月15万〜20万円程度の土台が給付される ■遺族年金の額を把握し、不足する金額だけを民間の「収入保障保険」等で最小限カバーするのが最も賢い節税・固定費削減 ■公的年金は破綻しないが、物価に対する実質給付率は緩やかに調整されるため、足りない部分は「新NISA・iDeCo」で自家製年金を作る
公的年金は、老後だけでなく、離婚・死別・障害といった人生の様々なリスクを一生涯守ってくれる最強のセーフティネットです。
我が家の正確な遺族年金額や万が一の必要保障額、離婚時の年金試算などを行いたい方は、プロのFP無料相談窓口などを活用してみるのもおすすめです!
👉万が一の備えを最小限の保険料でカバー!人気の保険見直しは
保険見直しラボ