「万が一の備えとして、毎月数万円の生命保険や医療保険に入っているけれど…これって入りすぎてない?」 「もし自分に万が一のことがあったら、家族に残されるお金や遺族年金っていくらになるんだろう?」 「家計の固定費を減らしたいけれど、必要な保険まで解約してしまわないか不安」
毎月あたりまえのように口座から引き落とされる「保険料」。
実は、日本は世界でもトップクラスに手厚い「公的社会保険制度」を備えており、さらに持ち家で住宅ローンを組んでいる人は「団信(団体信用生命保険)」にも手厚く守られています。
国の保障や団信の存在を知らずに民間の保険に入りすぎていると、年間数十万円もの「固定費のムダ」が発生し、新NISAなど将来の資産形成に回すべき貴重な資金を失ってしまうことになります。
本記事では、公的保障と団信のリアルな給付額から、我が家に真に必要な「必要保障額」の計算ルール、無駄な保険をスリム化する4ステップまでをFPが徹底解説します。
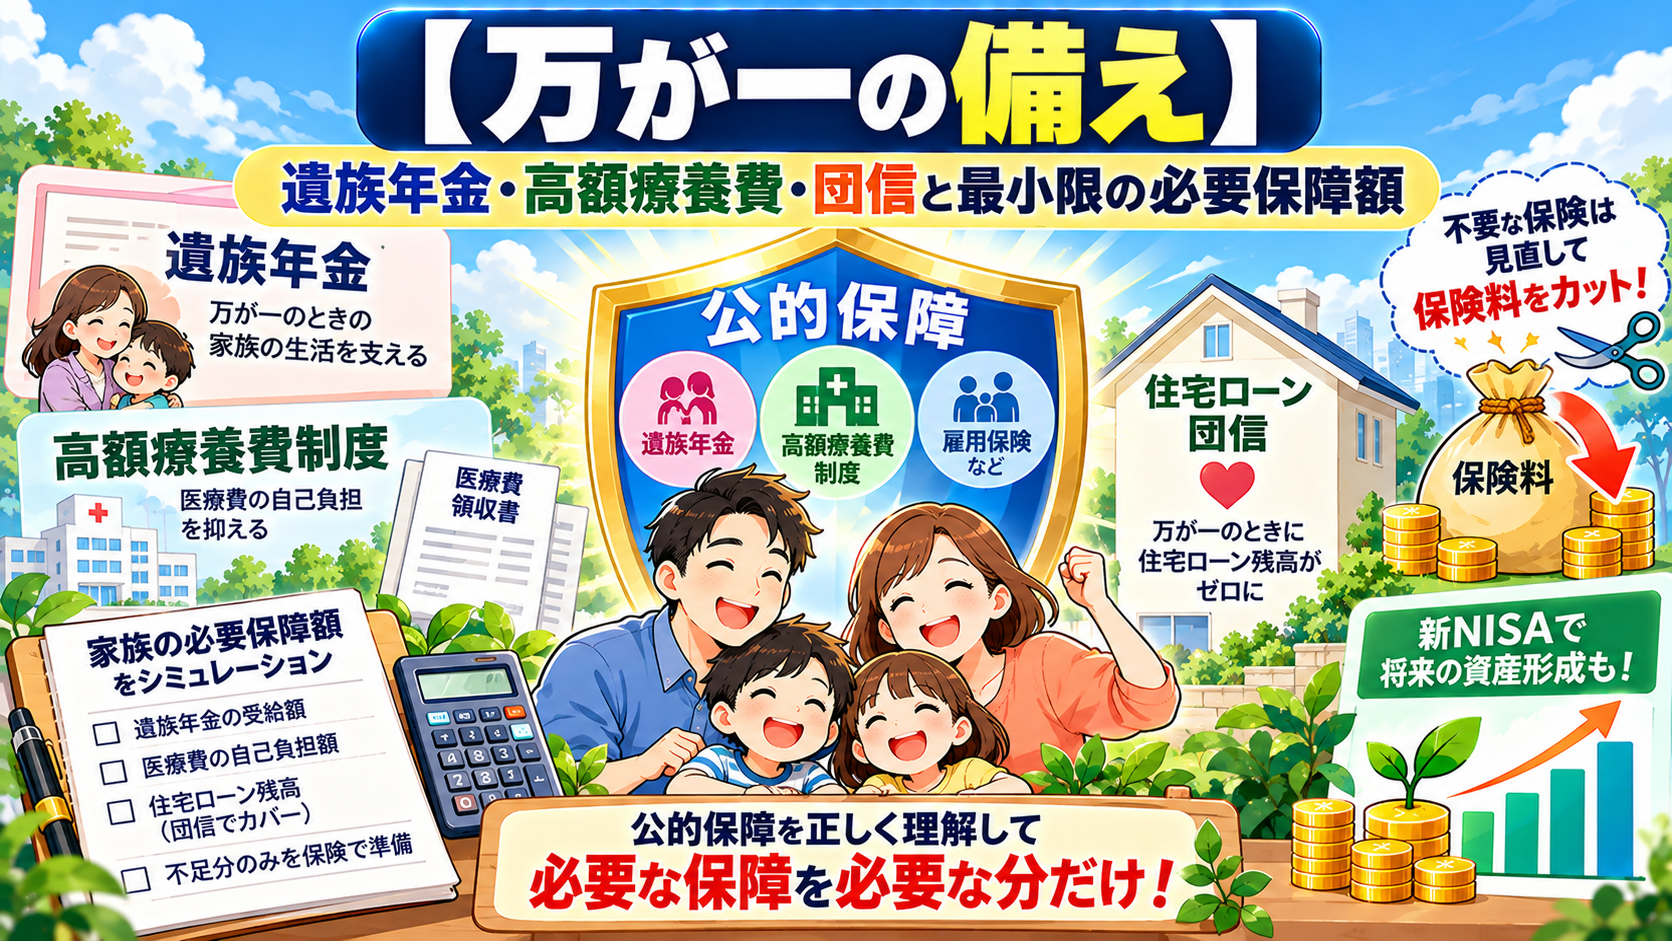
実はこんなに手厚い!知っておくべき「3つの公的保障・団信」
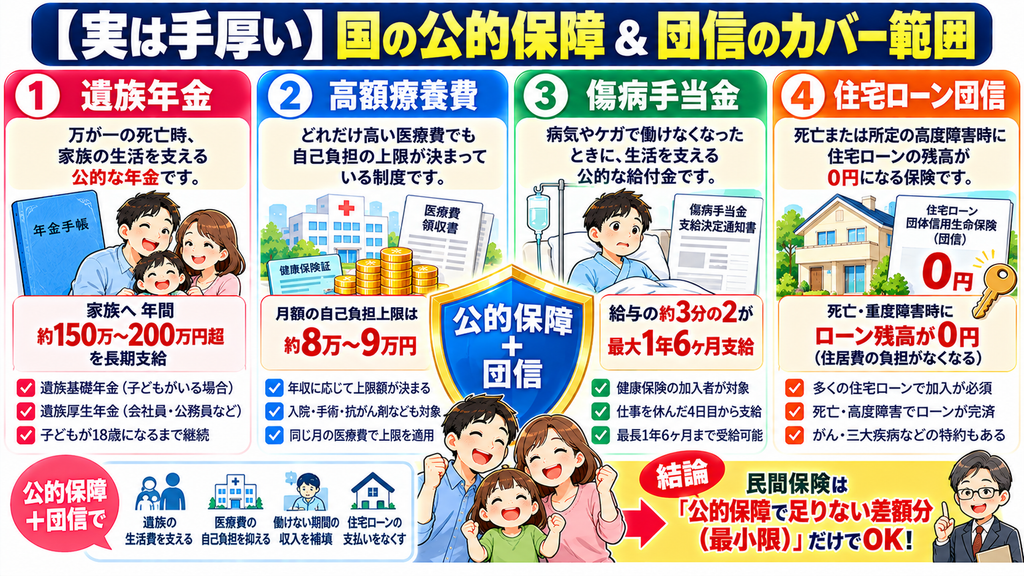
民間の保険に入る前に、まずは「すでに自分が加入している公的保障と団信」でいくらカバーされているのかを確認しましょう。
【手厚い!3つの公的保障と団信のカバー範囲】
- 【遺族年金】 ➔ 万が一の死亡時、家族の生活費を一生涯・長期にわたってサポート
- 【高額療養費 & 傷病手当金】 ➔ 病気やケガでの「医療費の上限設定」と「休職時の給与補填」
- 【団体信用生命保険(団信)】 ➔ 死亡・重度障害時、住宅ローンの残高が「ゼロ」になる
遺族年金(遺族基礎年金 + 遺族厚生年金)
会社員や公務員に万が一(死亡)があった場合、残された配偶者や子どもに「遺族年金」が支給されます。 ■子ども2人の会社員家庭の場合: 年間 約 150万〜200万円超(月約13万〜17万円) が、子どもが高校を卒業する(18歳年度末)まで毎月支給され続けます。
高額療養費制度 & 傷病手当金
病気やケガで長期入院や手術になった場合でも、野天井で医療費がかかるわけではありません。 ■高額療養費制度: 一般的な年収(約370万〜770万円)の会社員なら、どれだけ高い医療費がかかっても月額の自己負担上限は約 8万〜9万円前後で済みます。 ■傷病手当金: 病気やケガで働けなくなった場合、通算1年6ヶ月間にわたり、給与(標準報酬月額)の約 3分の2が支給されます。
住宅ローンの団信(団体信用生命保険)
住宅ローンを組んでマイホームを購入している場合、主たる返済者が死亡または高度障害になると、住宅ローンの残高が「0円」になります。 つまり、残された家族は「住居費ゼロ(家賃ゼロ)」でそのままマイホームに住み続けることができるため、遺族に必要な生活費は大きく下がります。
住宅ローン選びや団信の考え方については、以下の記事も参考にしてください。
これで解決!我が家の「必要保障額」計算シート
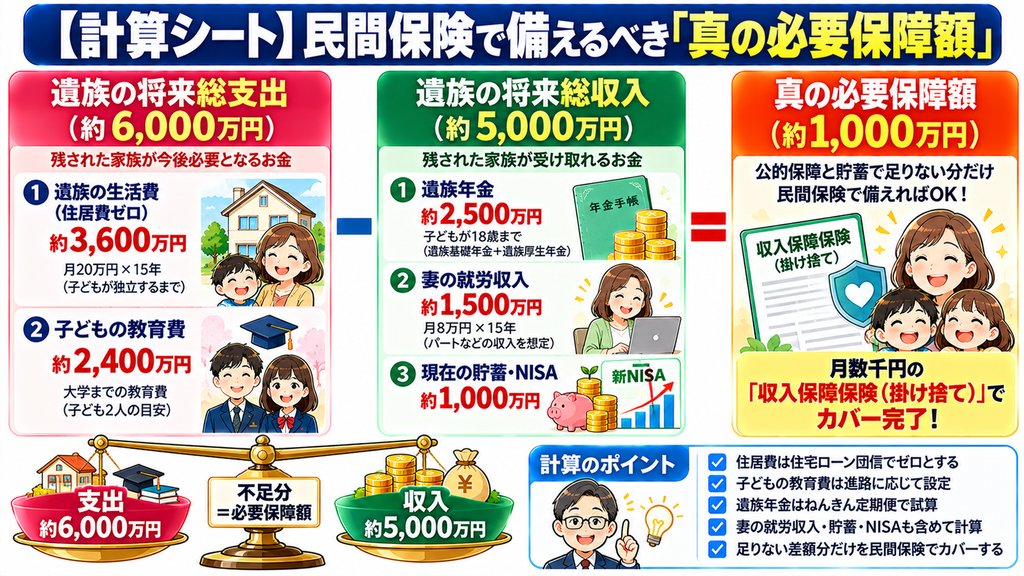
公的保障や団信の手厚さを踏まえた上で、民間の生命保険で備えるべき本当の金額(=必要保障額)を計算してみましょう。
必要保障額の基本計算式
必要保障額 = 遺族に必要な将来の総支出 – 遺族が入れる将来の総収入
【必要保障額の算定ルール】
◆ 【遺族に必要な将来の総支出】
・遺族の生活費(住居費ゼロ化を考慮し、現在の生活費の60%〜70%程度で計算)
・子どもの教育資金(高校・大学の学費)
・お葬式代・緊急予備資金(約200万〜300万円) ◆ 【遺族が入れる将来の総収入】
・公的年金(遺族基礎年金 + 遺族厚生年金)
・配偶者の今後の就労手取り収入
・現在の貯蓄・資産額(新NISA等の運用資産含む)
【シミュレーション】30代・子ども2人(会社員夫・パート妻・持ち家ローンあり)の場合
■遺族に必要な総支出: 約 6,000万円(生活費4,500万円 + 教育費1,200万円 + お葬式等300万円) ■遺族が入れる総収入: 約 5,000万円(遺族年金2,200万円 + 妻の就労収入2,000万円 + 現在の貯蓄800万円) ■➔ 真に必要な保障額(差額): 【 約 1,000万円 】
このように、団信で住居費が浮き、遺族年金が給付されるため、「数千万円〜1億円もの巨大な死亡保険」に入る必要はないことがわかります。
教育費のリアルな目標額や準備方法については、こちらの記事も併せてお読みください。
保険料を半減させる!民間保険の「賢い見直し4ステップ」
無駄な保険料を削り、家計の固定費を最小限に抑えるための具体的手順です。
【保険見直しの賢い4ステップ】
【STEP 1】「貯蓄(資産運用)」と「保障(保険)」を完全に分離する
└── 外貨建て保険や個人年金などの「貯蓄型保険」は手数料が高いため整理。
資産形成は「新NISA」、保障は安い「掛け捨て保険」に分けるのが鉄則!
【STEP 2】死亡保障は「収入保障保険」または「定期保険」に絞る
└── 保険金額が年齢とともに減っていく「収入保障保険」を選べば、
月々数千円(2,000万〜3,000万円の保障)で最もリーズナブルに備えられます。
【STEP 3】医療保険は「最低限(日額5,000円・がん特約のみ)」へスリム化
└── 高額療養費制度と生活防衛資金(貯金)があれば、過剰な医療保障は不要。
先進医療特約などの安い特約(月数百円)をつける程度で十分です。
【STEP 4】子どもが独立したら死亡保障を解約・減額する
└── 末っ子が大学を卒業・独立した時点で、遺族への大きな生活費保障は不要になります。
浮いた保険料(毎月1万〜3万円など)をそのまま新NISAでのクレカ積立に回せば、将来の老後資産形成が劇的に加速します。
👉我が家の公的保障と必要な保険料をプロが無料試算!保険見直しの予約はこちら
顧客満足度95%の保険相談なら保険マンモス 保険見直しラボ
保険見直しでやってはいけない「3つのNG行動」
保険を整理・見直す際に、損や後悔をしないための注意点です。
NG1:新しい保険の契約が成立する前に、古い保険を解約してしまう
持病や過去の健康診断結果によっては、新しい保険の審査(告知)が通らない(または条件付きになる)場合があります。必ず新しい保険が成立・効力開始されたことを確認してから、既存の保険を解約しましょう。
NG2:保険金の受取人を誰にするか考慮せず契約する
受取人が「配偶者」か「子ども」か「親」かによって、万が一の際の税金(相続税・所得税・贈与税)の扱いが変わります。基本的には配偶者を受取人にしておくのが最も税制上優遇されます。
NG3:FPや保険窓口の言われるがままに「複雑な特約」を付けまくる
「三大疾病特約」「女性特約」「入院一時金特約」など、特約を重ねていくと毎月の保険料が跳ね上がります。「そのリスクは手元の貯蓄でカバーできないか?」を常に問いかけ、シンプルで単体で安価な保険を選びましょう。
まとめ:公的保障をベースに、最小限のコストで安心を手に入れよう
万が一の備えと必要保障額に関するポイントのまとめです。
■日本には「遺族年金」「高額療養費」「団信」という強力な3大保障がすでにある ■住宅ローン(団信)があれば、死亡時に住居費が「0円」になるため過剰な死亡保障は不要 ■「貯める(新NISA)」と「備える(掛け捨て保険)」を完全に切り分けることが節約の最大のコツ ■死亡保障は、年齢とともに必要額が下がる「収入保障保険」で最安クラスに抑える
保険は「滅多に起きないけれど、起きたら家計が破綻するリスク(死亡や重度障害)」だけに最低限かけるのが鉄則です。
公的保障をベースにした我が家の「正確な必要保障額」を知り、無駄な保険料を削って浮いたお金を将来の資産形成に賢く活用していきましょう!