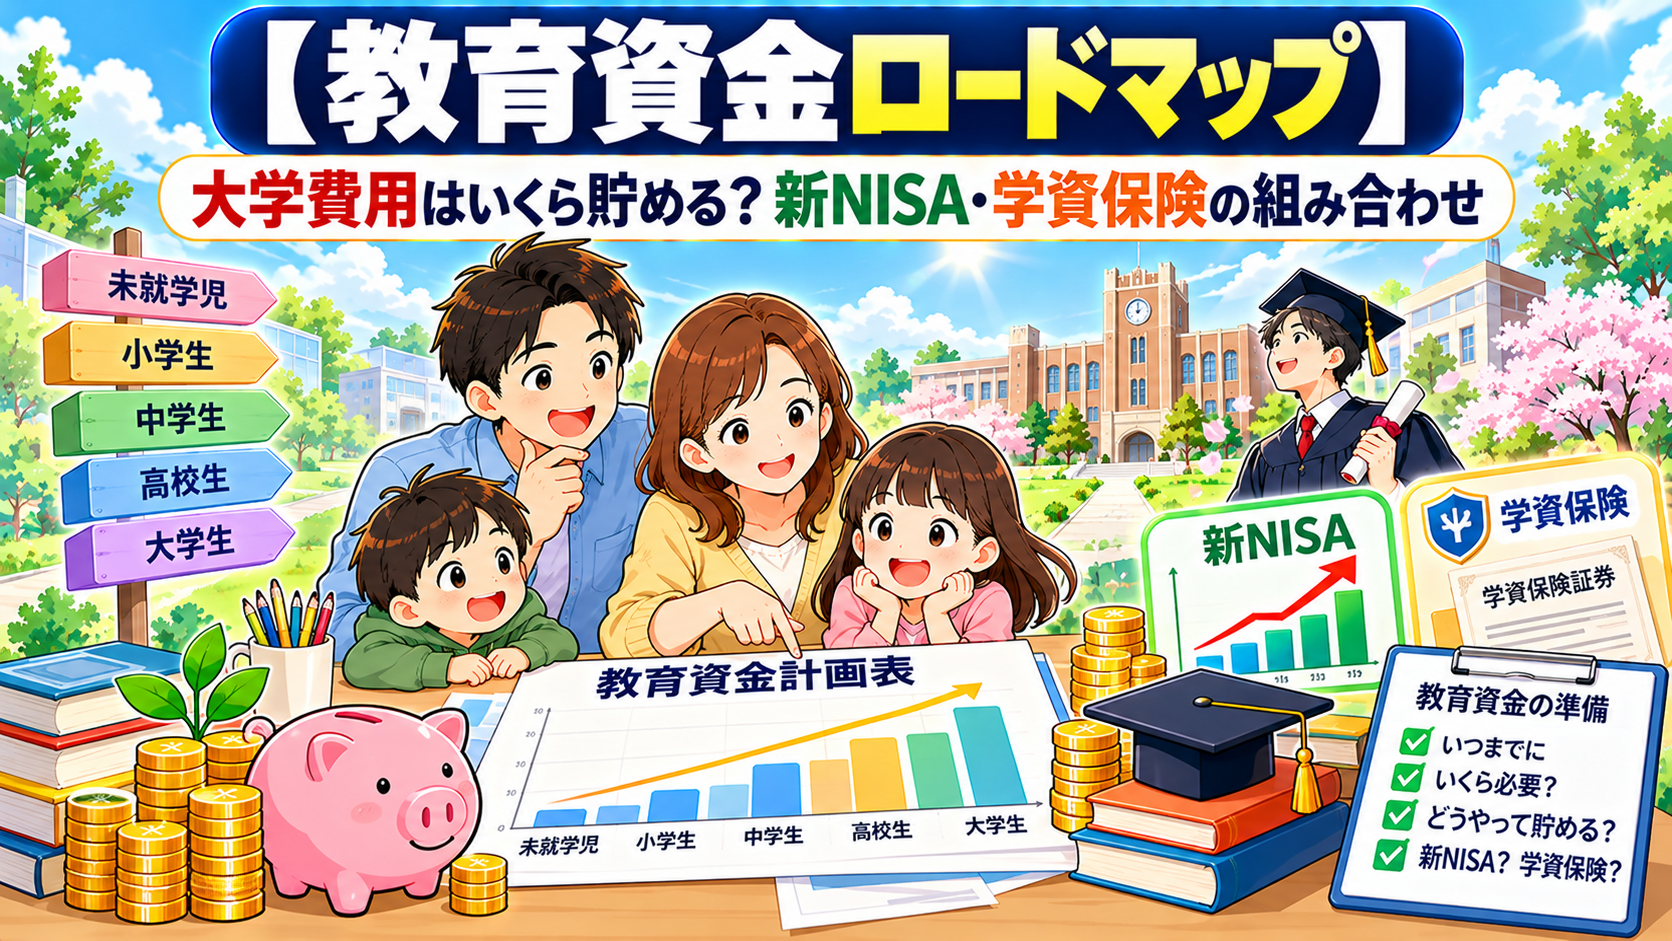
「子どもが生まれたけれど、大学費用っていくら貯めれば安心なの?」 「教育資金は新NISAだけで貯めて大丈夫?学資保険も入るべき?」 「18歳の大学進学タイミングで株価が暴落したらどうしよう…」
子育て世帯にとって、人生の大きな支出の波となるのが「教育資金」です。
小学校から高校までの教育費は毎月の家計(給料)から捻出できても、大学進学期にかかる費用は数百万円単位の一括支出となるため、事前の計画的な準備が欠かせません。
かつては「教育費の準備=学資保険」が定番でしたが、超低金利とインフレ(学費上昇)が続く現代においては、新NISAを活用した積立運用と、確実性の高い元本保証(預金・保険)を組み合わせるハイブリッド型の準備が主流となっています。
本記事では、進路別のリアルな大学費用シミュレーションから、3大準備ツール(新NISA・学資保険・旧ジュニアNISA)の使い分け、そして0歳から18歳までの「失敗しない教育資金ロードマップ」までをFPが徹底解説します。
目標額を設定しよう!大学4年間でかかる「リアルな教育資金」
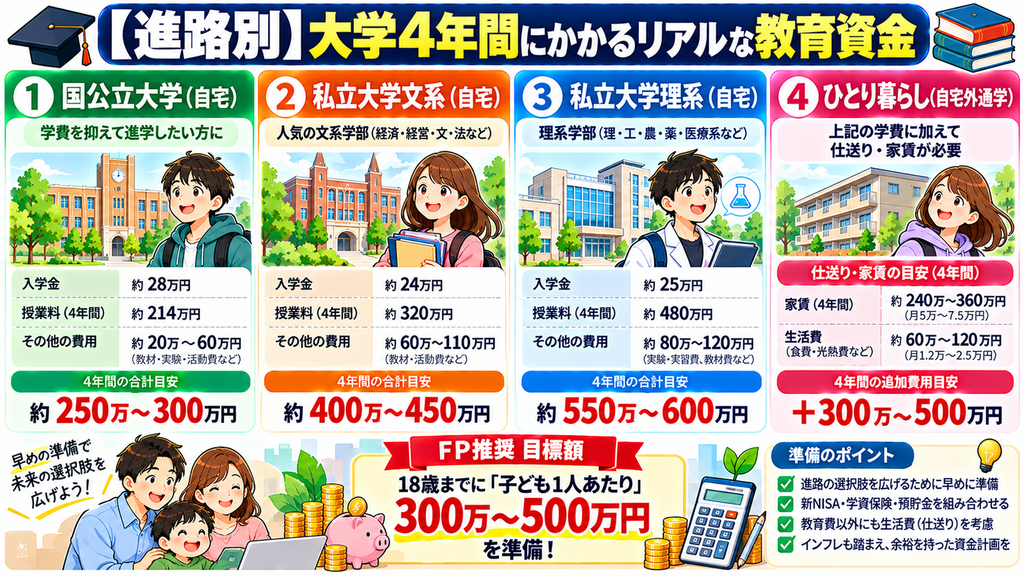
まずは、一番お金がかかる「高校卒業後〜大学4年間」に必要な費用の目安を把握し、我が家の目標額を設定しましょう。
進路別・大学4年間の学費・入学金の目安
文部科学省等のデータをもとにした、入学金+4年間の授業料・施設設備の平均目安です。
【進路別 大学4年間の学費目安】
・国公立大学(文系・理系) : 約 250万〜300万円
・私立大学(文系) : 約 400万〜450万円
・私立大学(理系) : 約 550万〜600万円
・私立大学(医歯薬系・6年制): 約 1,500万〜3,000万円以上
見落としがちな「仕送り・ひとり暮らし(自宅外通学)」費用
自宅から通えない大学へ進学する場合、学費に加えて家賃や生活費(仕送り)が発生します。
■仕送り額の平均: 月額 約7万〜10万円 ■4年間の追加費用: 約 300万〜500万円(敷金・礼金や家具家電代含む)
FPが推奨する「18歳までに貯める目標額」
進路によって総額は大きく変わりますが、FPがおすすめする「子ども1人あたりの目標貯蓄額」は【300万〜500万円】です。
18歳までに300万〜500万円の現金(または運用資産)を用意できれば、国公立〜私立文系の学費をほぼカバーでき、私立理系や自宅外通学になった場合でも奨学金や毎月の家計からの補填で十分に対応可能になります。
教育資金づくりの3大ツール「新NISA・学資保険・旧ジュニアNISA」徹底比較
教育資金を準備するための主要な3つの手段について、それぞれの強みと注意点を整理しましょう。
| 準備ツール | 主なメリット(強み) | 注意点・リスク | おすすめの使い道 |
| ① 新NISA (つみたて投資枠) | ・非課税で効率よく増やせる ・いつでも引き出せる高い流動性 ・途中で積立額を自由に変更可能 | ・18歳時点で相場暴落(元本割れ)しているリスクがある | 【攻めの準備】 インフレ対策と大幅な資産増を狙うメイン軸 |
| ② 学資保険 (+定期預金) | ・元本保証の安心感(確定利回り) ・親(契約者)万が一の際の保険料払込免除特約 | ・途中解約すると元本割れする ・低金利でインフレ(学費増)に勝てない | 【守りの準備】 絶対に減らせない最低限の学費ベース |
| ③ 旧ジュニアNISA (※2023年終了) | ・18歳まで非課税運用を継続可能 ・現在は制限なくいつでも非課税引き出しが可能 | ・新規の買い付け(積立設定)は不可 | 【既存保有者の活用】 18歳まで寝かせて大学費用に充当 |
👉教育資金を新NISAで賢く増やす!人気のネット証券で無料口座開設
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~これが最適解!新NISA × 学資保険の「ハイブリッド準備戦略」
教育資金準備で最もやってはいけないのは、リスクを一方に偏らせることです。 ■新NISAだけに100%頼る ➔ 18歳直前で株価が半値に暴落した場合、学費が払えなくなるリスク。 ■学資保険だけに100%頼る ➔ 物価高や大学学費の値上がりに追いつかず、実質的に資金不足になるリスク。
そのため、「守り(元本保証)」と「攻め(新NISA運用)」を組み合わせたハイブリッド戦略が最強の解決策となります。
【教育資金の黄金配分イメージ】
◆ パターンA(バランス重視) : 守り(学資保険・現金) 50% : 攻め(新NISA) 50%
◆ パターンB(資産増重視) : 守り(学資保険・現金) 30% : 攻め(新NISA) 70%
【年齢別】0歳〜18歳までの教育資金つみたてロードマップ
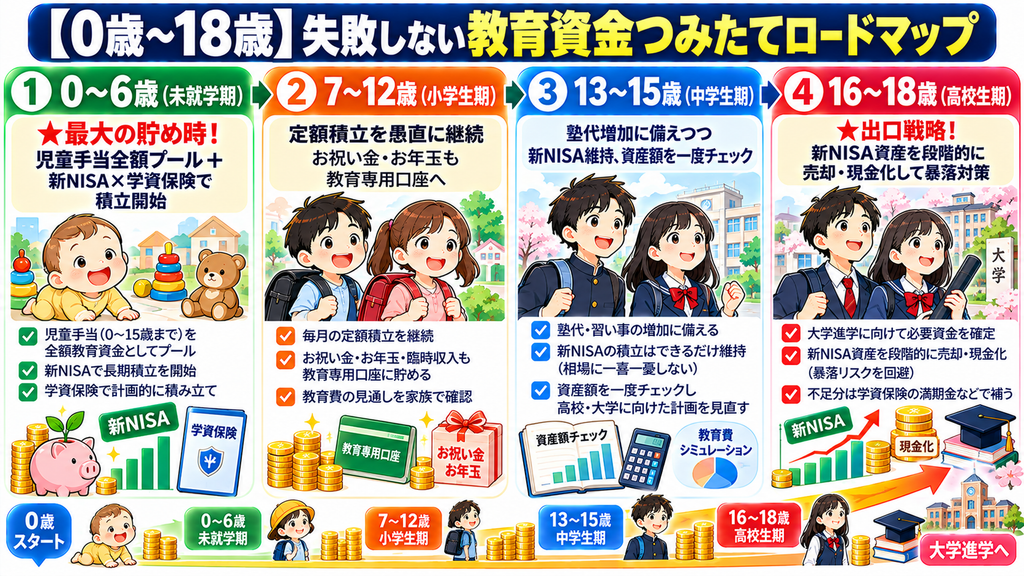
子どもが生まれてから大学に入学するまでの、時期に応じた具体的な行動フローです。
【0歳〜18歳 教育資金積立ロードマップ】
【0〜6歳(未就学期)】:最大の貯め時!早期スタート
├── 児童手当(3歳未満月1.5万円、3歳以降月1万円等)を全額教育費口座へプールする。
└── 新NISAでのクレカ積立(月1万〜2万円)+学資保険(月1万円)のダブル積立を開始!
【7〜12歳(小学生期)】:定額積立の「継続」と維持
├── 習い事費用が増えてくる時期だが、自動積立をストップさせずに愚直に継続する。
└── 祝い金や年玉などの臨時収入も、教育専用口座へ残さず貯留する。
【13〜15歳(中学生期)】:塾代・高校受験期の資金繰り
├── 高校受験費用や塾代で月々の支出が増えるため、NISAの増額は無理せず現状維持。
└── 15歳時点での新NISA運用益と総資産額を一度チェックする。
【16〜18歳(高校生期)】:資産の「確定」と暴落対策(出口戦略)
└── 18歳の大学進学(学費支払い)に向けて、新NISAの運用益が出ているタイミングで
段階的に売却・現金化(定期預金へ移行)し、暴落リスクを回避する!
【超おトクワザ:児童手当をフル活用!】
国から支給される「児童手当」を一切使わずに全額貯蓄・運用に回すだけで、18歳までに約200万〜250万円以上の資金が作れます。これに月1万〜2万円の自腹積立を足すだけで、目標の500万円は容易に達成可能です。
教育資金準備でよくある「3つの失敗」と対策
最後に、子育て世代がハマりがちな失敗例と対策を確認しておきましょう
失敗1:高校生まで新NISAを放置し、直前暴落で慌てて売却する
■対策: 大学入試が始まる高2〜高3(16〜17歳)の段階で、相場が良い時期を見計らって新NISAの目標額分を段階的に現金(普通預金)へ移動させておく(出口戦略の実行)ことが重要です。
失敗2:子どもの教育費に注ぎ込みすぎて、親の老後資金がゼロになる
■対策: 子どもの教育資金と親の老後資金はトレードオフの関係です。奨学金(給付型・貸与型)や教育ローンという選択肢もありますが、親の老後資金は誰も貸してくれません。「教育費をかけすぎて老後破綻」にならないよう、全体のバランスをFP等とシミュレーションしておきましょう。
失敗3:住宅ローン返済と重なって、教育資金の積立が途絶える
■対策: マイホーム購入時の住宅ローン返済額を「手取り返済比率 20%〜25%以内」にしっかり抑えておくことが、教育資金を最後まで積み立て続けるための防波堤となります。
まとめ:児童手当+先取り積立で、ゆとりを持って大学進学を迎えよう
教育資金ロードマップのポイントのまとめです。
■大学4年間の目標額は「子ども1人あたり300万〜500万円」を18歳までに目指す ■新NISA(攻め)と学資保険・預金(守り)を組み合わせたハイブリッド戦略で暴落とインフレの両方に備える ■児童手当(約200万円分)を全額貯蓄・運用へ回すことで、目標の半分は自動的に達成できる ■高校生(16〜17歳)になったら、新NISAの資産を段階的に売却・現金化して確実に学費に充てる
教育資金づくりで最も大切なのは、「子どもが小さいうち(0歳〜小学生)の早期スタート」です。
まずは児童手当の振込口座を教育専用口座に分け、新NISAでのクレカ積立設定から始めてみましょう!
👉我が家の学費目標と無理のない積立プランをプロに無料相談!FP診断予約はこちら:保険マンモス
顧客満足度95%の保険相談なら保険マンモス