「今、我が家が一番最優先で取り組むべきお金の対策は何だろう?」 「30代(または40代・50代)から新NISAや家計の見直しを始めても、もう遅くないかな…」 「年代ごとにお金の失敗を防ぐための重要ポイントを知りたい」
資産形成や家計管理を進める際、多く人が抱えるのが「何から手ををつけるべきか分からない」という悩みです。
お金の最適解は、年代やライフステージによって全く異なります。20代に必要な資産作りのアプローチと、子どもの教育費ピークを迎える40代に必要な家計防衛のアプローチは違って当然です。
全ての年代で同じことをやろうとすると、目先の支払いに追われて「今本当にやるべきこと」に手が回らず、将来的な資金不足に陥ってしまうリスクがあります。
本記事では、20代から50代までの年代別マネープランの優先順位と、各年代で絶対に回避すべき「お金の落とし穴」をFPが徹底解説します。
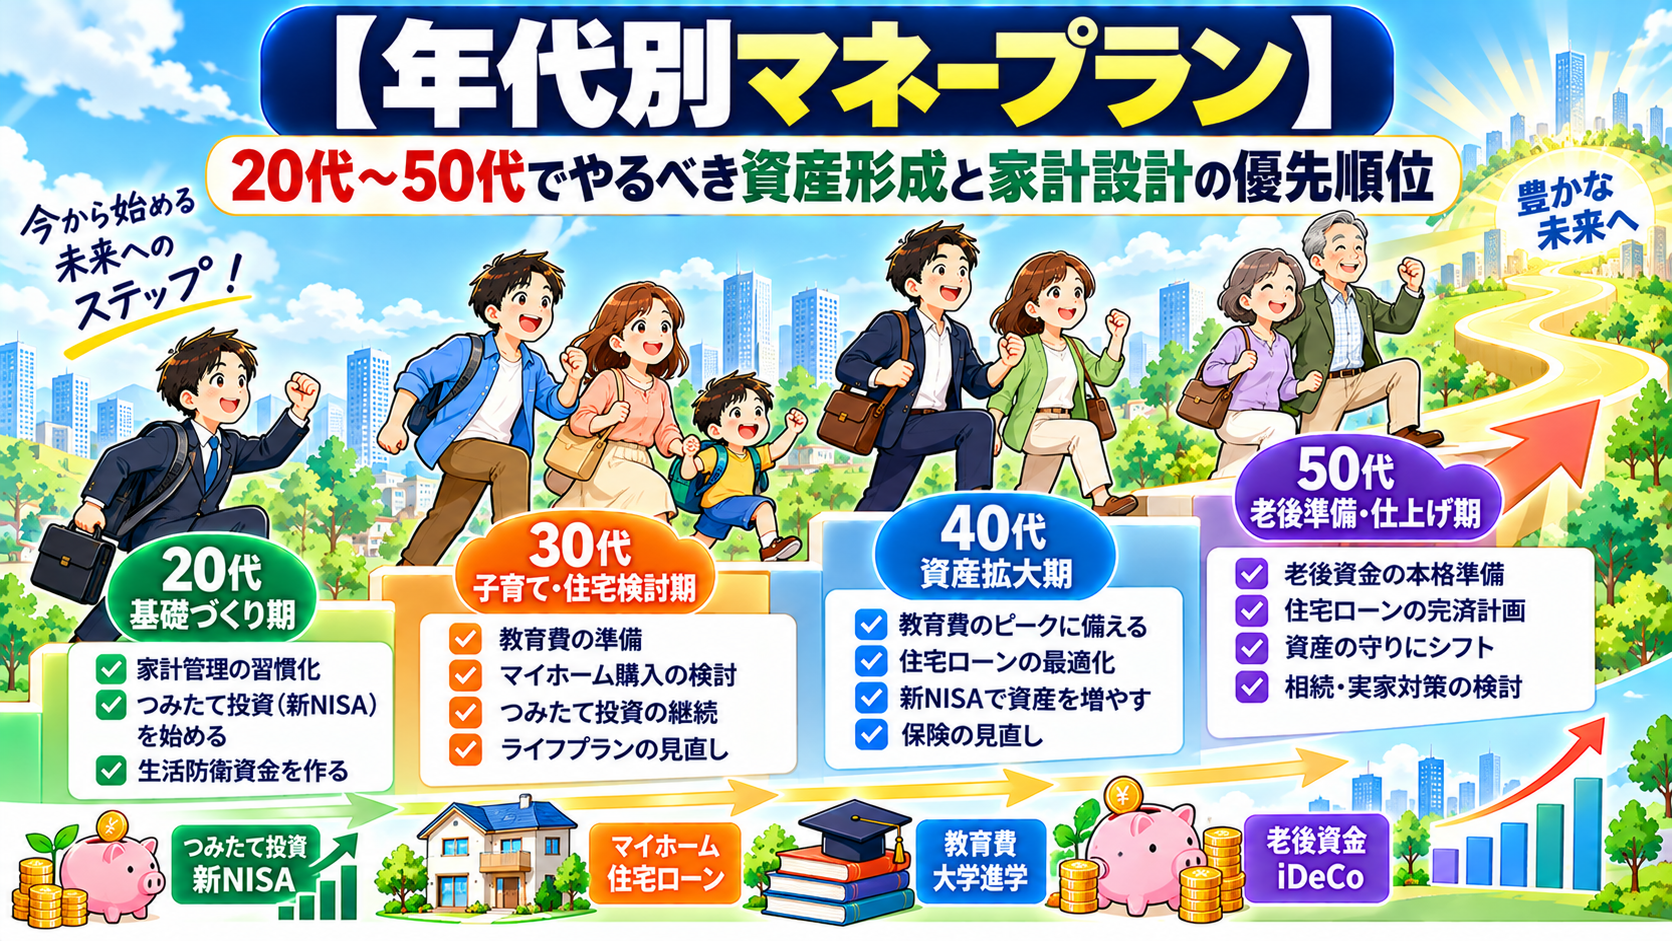
一目でわかる!年代別マネープランの優先順位マトリクス
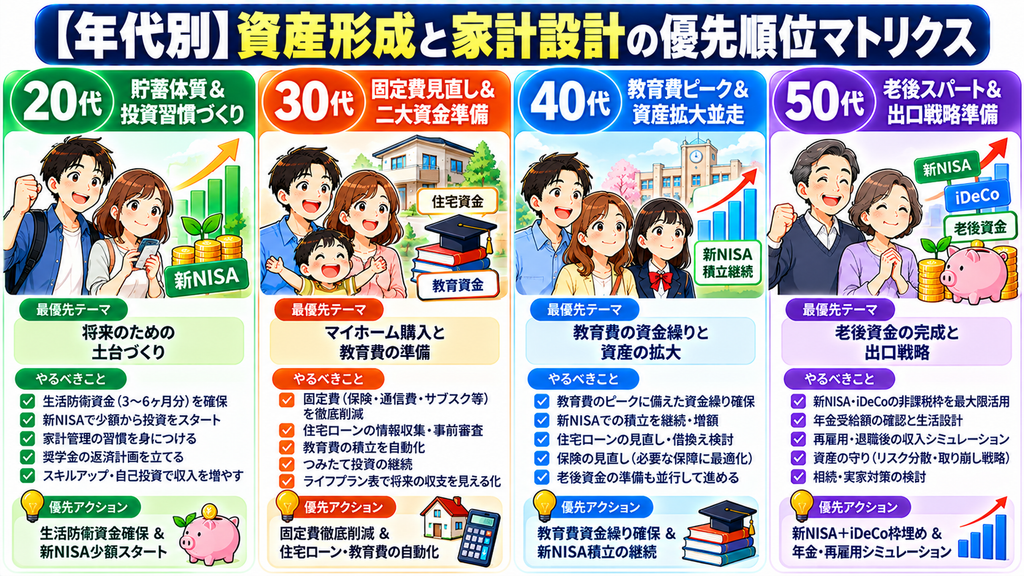
まずは、自分の年代で最も優先度が高いテーマと、やるべきアクションの全体像を確認しましょう。
| 年代 | 最優先マネーテーマ | やるべきこと TOP 3 | 回避すべきお金の落とし穴 |
| 20代 | 「貯蓄体質」と「投資習慣」の確立 | ① 生活防衛資金の確保 ② 新NISAでの少額積立開始 ③ 自己投資で稼ぐ力を高める | ・リボ払いや無理なマイカーローン ・不要な貯蓄型生命保険への加入 |
| 30代 | 「固定費見直し」と「二大資金」の準備 | ① 家計の固定費を徹底削減 ② 住宅ローンの適正予算設定 ③ 教育資金の積立自動化 | ・返済比率オーバーの住宅ローン購入 ・子どもの教育費へのお金のかけすぎ |
| 40代 | 「教育費ピーク」と「資産増大」の並走 | ① 教育費の資金繰り徹底確保 ② 新NISAの積立継続・枠消化 ③ 保険・サブスクの再見直し | ・教育費負担に負けて新NISAを解約 ・住宅ローンの繰り上げ返済での資金枯渇 |
| 50代 | 「老後資金スパート」と「出口戦略」 | ① 新NISA+iDeCoで老後資金加速 ② 子育て終了後の浮いた資金を集中 ③ 定年後の再雇用・年金試算 | ・退職金頼みの楽観的な生活設計 ・退職金を一括投入するハイリスク投資 |
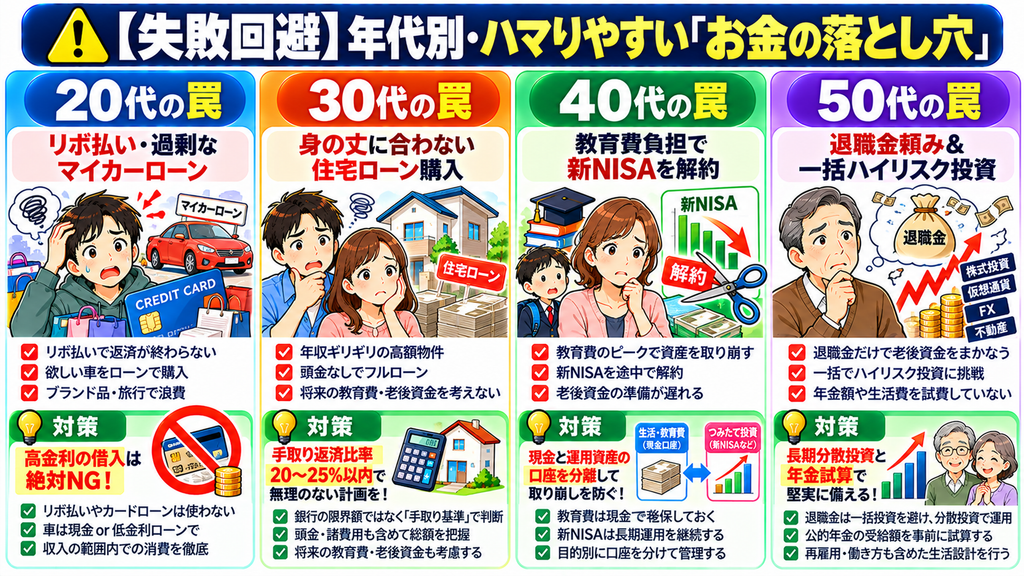
【20代】少額からスタート!「貯蓄体質」と「投資習慣」を作る期
20代の最大の強みは「時間(複利効果の期間)」です。少額であっても、早く始めること自体が最大の資産になります。
最優先事項:生活防衛資金 + 新NISAの少額スタート
■生活防衛資金: 万が一の退職や病気に備え、手取り月収の3〜6ヶ月分(50万〜100万円程度)をネット銀行などの普通預金に確保します。 ■新NISA: 月1万円〜3万円などの無理のない金額から、全世界株式(オール・カントリー)や全米株式(S&P500)のインデックスファンドでクレカ積立を開始します。
20代でハマりやすい落とし穴
■リボ払いや身の丈に合わないマイカーローン: 高金利の手数料で未来の収入を先食いしてしまいます。 ■社会人1年目での「過剰な貯蓄型保険」の契約: 独身時代は大きな死亡保障は不要です。補償が必要な場合でも少額の掛け捨て保険で十分です。
【30代】ライフイベントラッシュ!「固定費見直し」と「二大資金」の準備期
結婚、出産、住宅購入など、人生の大きなライフイベントが集中するのが30代です。支出が一気に増えるため、「仕組み化」が成功のカギを握ります。
最優先事項:固定費の削減 + 住宅・教育計画
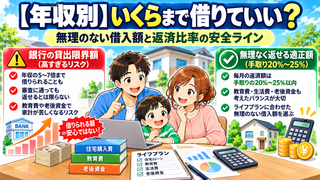
■固定費の削減: 格安SIMへの乗り換え、未利用サブスクの解約、不要な保険の整理を行い、毎月数万円の浮いたお金(余剰資金)を自動的に生み出します。 ■住宅ローンと教育費: 住宅ローンを組む際は、銀行の限界額ではなく「手取り返済比率 20〜25%以内」におさめ、子どもの高校・大学進学期(18歳前後の資金ピーク)から逆算した自動積立を設定します。
👉我が家の年代に合わせた最適な資金計画をプロに相談!【無料】FP相談はこちら:保険マンモス
顧客満足度95%の保険相談なら保険マンモス
30代でハマりやすい落とし穴
■住宅ローンの借りすぎ: 「家賃と同じ返済額だから大丈夫」と高額な新築物件を買い、将来の教育費や老後資金が圧迫されるケース。 ■教育費の過剰投入: 習い事や私立進学で家計が火の車になり、親の資産形成がストップしてしまうケース。
【40代】家計の踏ん張りどころ!「教育費ピーク」と「資産最大化」の並走期
収入がピークを迎える一方で、子どもの成長に伴って教育費負担も最大化するのが40代です。「家計防衛」と「資産運用」のバランスが試されます。
最優先事項:教育費の資金繰り + 新NISAの積立維持
■教育費の確保: 高校・大学進学の学費を現金(普通預金・定期預金)や準備してきた学資資金で確実に支払える状態を作ります。 ■新NISAの維持: 教育費が重い時期であっても、新NISAの積立を完全にストップさせず、月1万〜2万円でも継続して複利効果を途切れさせないことが重要です。
👉新NISAを始めるならここ!初心者におすすめのネット証券口座を無料開設
【楽天証券】<期間限定>最大20,700ポイントキャンペーン マネックス証券 つみたてNISA
40代でハマりやすい落とし穴
■教育費に押されて新NISAの資産を取り崩してしまう: 手元現金が足りなくなって運用資産を損切り・解約してしまうのは避けたい事態です。30代のうちに教育費専用の現金口座を分けて作っておくことが大切です。 ■無理な住宅ローンの繰り上げ返済: 住宅ローン控除期間中に無理に繰り上げ返済を行い、手元の現金(流動性)を減らしてしまう失敗。
【50代】老後カウントダウン!「資産加速」と「出口戦略・健康」の準備期
子どもが独立を迎える50代後半は、人生で3回目の「貯蓄の黄金期」です。定年退職(60歳〜65歳)に向けた最後の老後資金づくりに集中します。
最優先事項:老後資金のラストスパート(新NISA + iDeCo)
■老後資金の集中積立: 子育てが終了して浮いた教育費や生活費をそのまま娯楽費に消さず、新NISAの非課税枠(1,800万円)の埋め合わせやiDeCo(個人型確定拠出年金)の掛け金上限設定へ回します。 ■退職後・年金のシミュレーション: 65歳以降の公的年金受給額の見込みを確認し、定年後の再雇用や働き方のプラン(70歳まで働くか等)を具体化します。
👉節税しながら老後資金を作る!iDeCoの無料資料請求・口座開設はこちら
マネックス証券 iDeCo50代でハマりやすい落とし穴
■退職金頼みの楽観的な生活設計: 「退職金が2,000万円入るから大丈夫」と過信し、住宅ローン残高の一括返済で退職金が丸々消えてしまうケース。 ■退職金の一括ハイリスク投資: 投資経験が少ないまま、退職金を一括でハイリスクな投資信託や株に注ぎ込んで大きな損失を出してしまうケース。
まとめ:今の自分に合った「第一歩」を踏み出そう
年代別マネープランのポイントのまとめです。
■20代: 時間を味方につけて「貯蓄体質」を作り、新NISAで少額からの「投資習慣」を始める ■30代: 家計の「固定費」を削り、住宅ローンと教育費の自動積立「仕組み」を完成させる ■40代: 教育費のピークを乗り切りつつ、新NISAの「継続」で資産形成を伸ばす ■50代: 子ども独立後の余剰資金を新NISA・iDeCoへ集中投入し、「老後資金」を完成させる
どの年代から始めても、「今日がこれからの人生で一番若い日」です。
まずは自分たちの年代のチェックリストを確認し、今できる最優先のアクションから一歩を踏み出していきましょう!
自分たちの年代や世帯状況に合わせた精密な資金計画を立てたい方は、プロのFP(ファイナンシャルプランナー)による無料ライフプラン診断などを活用してみるのもおすすめです。