「パートの年収を増やすと、逆に手取りが減ってしまう『働き損』って本当?」 「106万円と130万円の壁、どちらを意識して働き方を調整すればいいの?」 「社会保険に入ると目先の手取りは減るけれど、将来の年金や保障はどれくらい増えるの?」
パートやアルバイト、副業で働く方にとって、最も頭を悩ませるのが「年収の壁」です。
実は、多くの人が気にする「税金が増える壁(103万円など)」よりも、「社会保険料(健康保険・厚生年金)がかかる壁(106万円・130万円)」の方が手取り額への影響がはるかに大きく、一時的に手取りが減る「働き損(手取り逆転)現象」が発生しやすくなります。
しかし、社会保険への加入は単なる「負担増」ではなく、将来もらえる厚生年金が増え、病気やケガのときの保障が手厚くなるという非常に大きなメリットも存在します。
本記事では、各種「年収の壁」の最新基準から、社会保険加入前後の手取り・年金の徹底シミュレーション、そして働き損を防ぐ具体策までをFPが徹底解説します。
一目でわかる!「税金の壁」と「社会保険の壁」の違い一覧
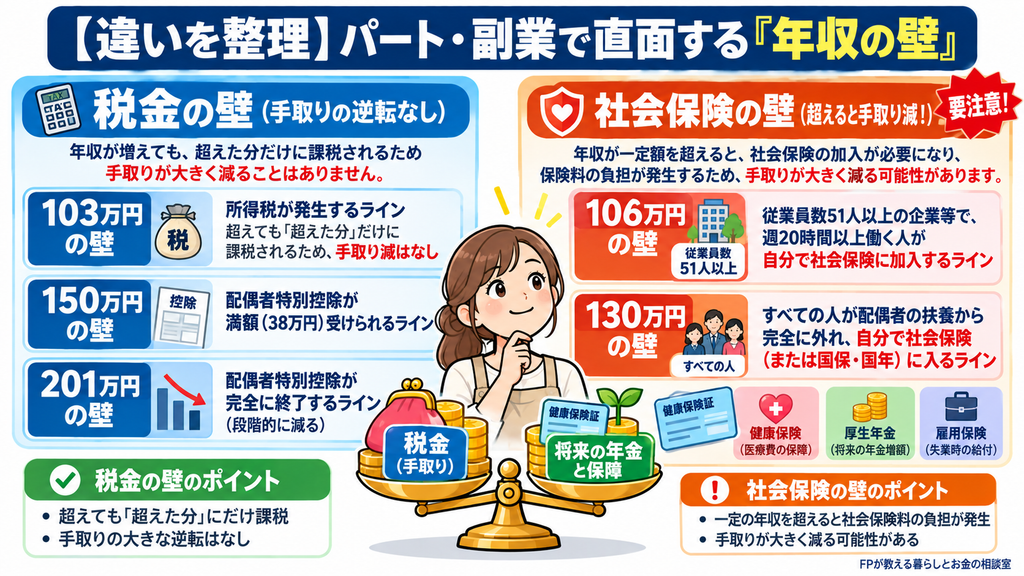
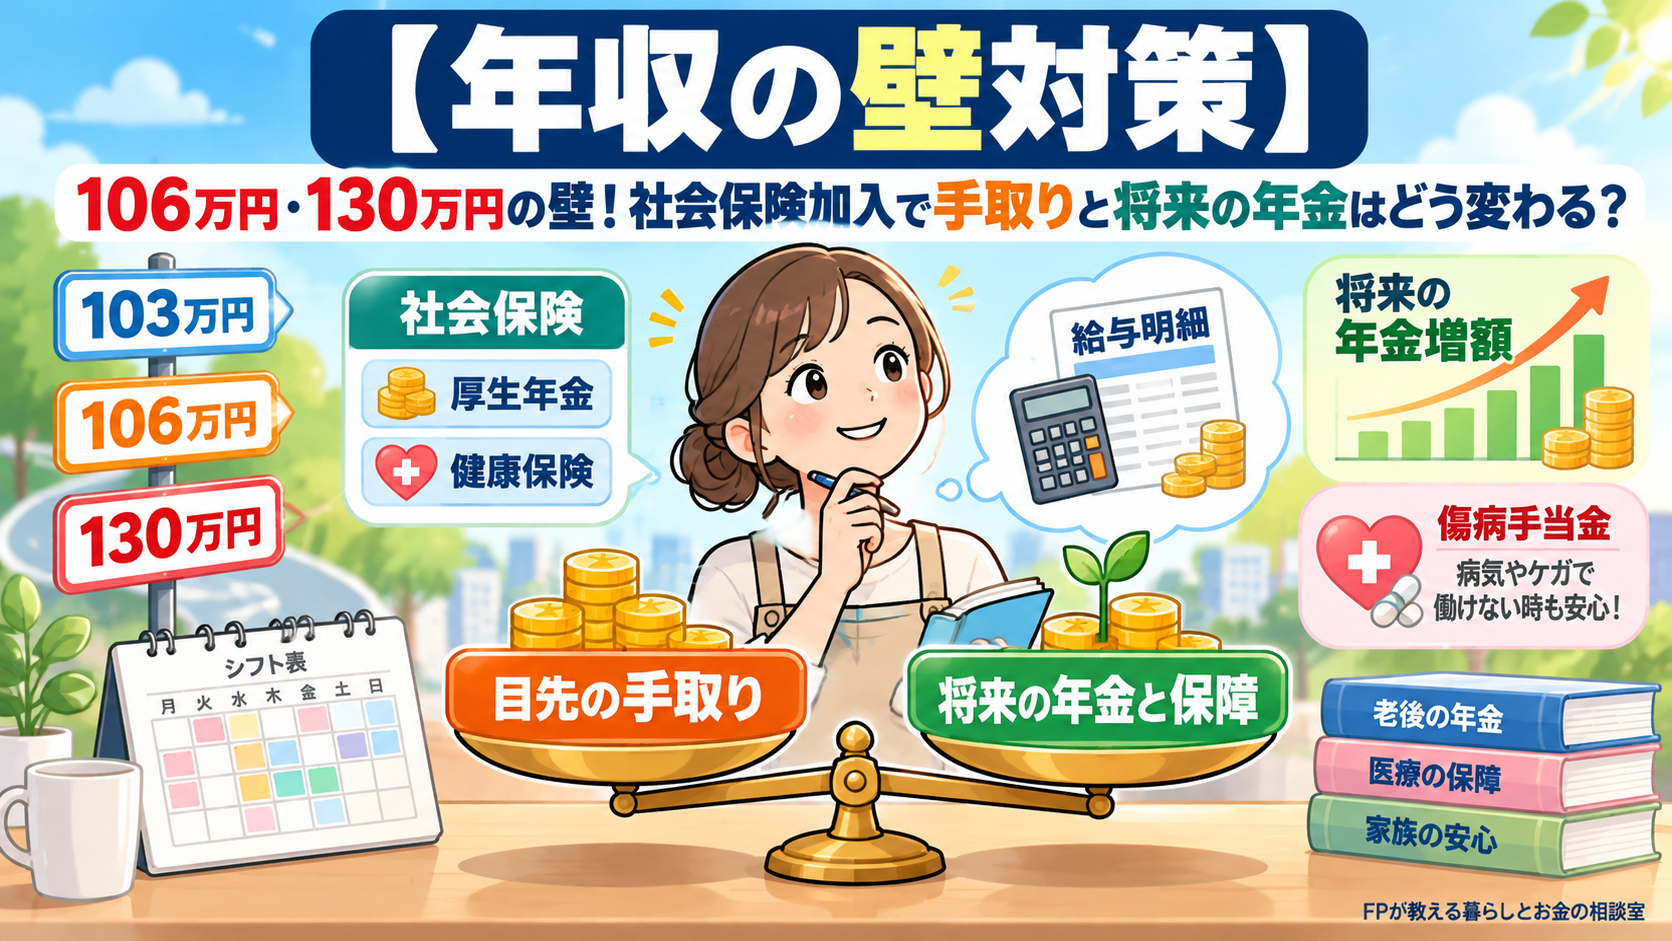
「年収の壁」には、税金に関するものと社会保険(年金・健康保険)に関するものの2種類があります。手取りへの影響が圧倒的に大きいのは「社会保険の壁」です。
【「税金の壁」と「社会保険の壁」の特徴】
◆ 【税金の壁】(所得税・住民税)
・「103万円の壁」 : 所得税が発生するライン。超えても税金がかかるのは「超えた分だけ」なので、
手取りが減って損をすることは絶対にありません!
・「150万円の壁」 : 配偶者特別控除が満額(38万円)受けられるライン。
・「201万円の壁」 : 配偶者特別控除が完全にゼロになるライン(段階的に減るため、手取り急減はありません)。
◆ 【社会保険の壁】★要注意!超えると手取りが大きく減る壁
・「106万円の壁」 : 従業員数51人以上の企業等で働く人が、自分で社会保険(厚生年金・健康保険)に加入するライン。
・「130万円の壁」 : 企業の規模に関わらず、すべての人が扶養から完全に外れ、自分で社会保険や国民健康保険・国民年金に入るライン。
税金の壁は「ゆるやかな坂道」のように徐々に税額が増えるだけですが、社会保険の壁は「崖」のように、一定額を超えた瞬間に約15%もの社会保険料が差し引かれるため、手取りがガクッと減ってしまいます。
なぜ起こる?「106万円・130万円の壁」と働き損ゾーンの正体
社会保険に加入すると、なぜ「手取りが減る」のでしょうか。その仕組みと、対象となる条件を解説します。
「手取りが逆転する」メカニズム(働き損ゾーン)
例えば、夫の扶養内で「年収105万円」で働いていた人が、少し労働時間を増やして「年収115万円(社会保険の対象)」になったとします。
■年収105万円(扶養内) ➔ 税金はほぼかからず、手取りは 約 104万円 ■年収115万円(扶養外・社会保険加入) ➔ 社会保険料(年金・健康保険)や税金が約17万円引かれ、手取りは 約 98万円
がんばって多く働いた(年収が10万円上がった)にもかかわらず、手元に残るお金が約6万円も減ってしまう。これが「働き損ゾーン」と呼ばれる現象です。
「106万円の壁」が適用される5つの条件
特に注意したいのが、パート先の企業規模によって適用される106万円の壁です。以下の5つの条件を「すべて」満たした場合に、社会保険への加入義務が発生します。
【106万円の壁(社会保険加入)の5条件】
- パート先の「従業員数」が51人以上
- 週の所定労働時間が「20時間以上」
- 月額賃金が「8.8万円以上」(年収換算で約106万円。残業代や交通費等は除く)
- 雇用契約の期間が「2ヶ月超」見込まれる
- 学生ではない(※夜間・通信・休学中の学生等は対象となる場合があります)
上記に該当しない場合でも、年収130万円(すべての手当や交通費を含む総年収)を超えると、企業の規模に関わらず配偶者の扶養から完全に外れ、自身で保険料を支払わなくてはならなくなります。
【比較シミュレーション】社会保険に入ると「手取り」と「将来の年金」はどう変わる?
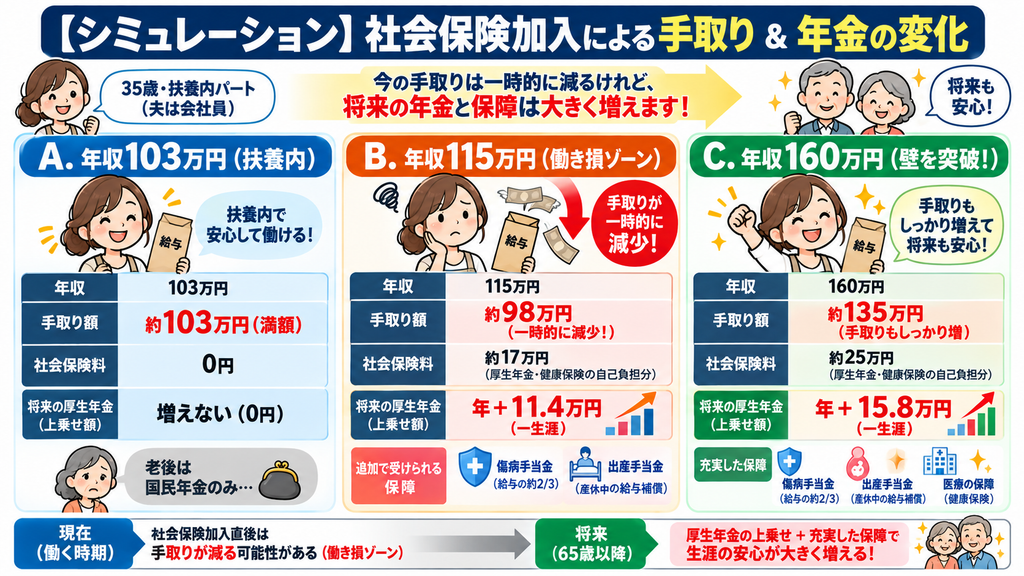
社会保険に入ることで、短期的な手取りは減るものの、将来もらえる年金はどれくらい増えるのか、具体的なシミュレーションを見てみましょう。
【ケース:35歳・パート勤務の女性(夫は会社員)】 週25時間勤務、65歳までの30年間、社会保険に加入して働き続けた場合:
パターンA:年収103万円(扶養内・社会保険なし)
■年間の手取り: 約 103万円 ■引かれる保険料: 0円(夫の扶養内) ■将来もらえる年金(年間): 老齢基礎年金のみ(約81万円) ■メリット: 目先の手取りは一番多いが、将来の自分の年金は増えない。
パターンB:年収115万円(扶養外・社会保険あり/働き損ゾーン)
■年間の手取り: 約 98万円(一時的に手取り減!) ■引かれる保険料: 年間約17万円(健康保険・厚生年金等) ■将来もらえる年金(年間): 老齢基礎年金 + 厚生年金 約 11.4万円上乗せ(月約9,500円増) ■メリット: 手取りは下がるが、将来の年金が一生涯上乗せされる。
パターンC:年収160万円(しっかり働いて壁を突破!)
■年間の手取り: 約 135万円(手取りもしっかりプラス!) ■引かれる保険料: 年間約25万円(健康保険・厚生年金等) ■将来もらえる年金(年間): 老齢基礎年金 + 厚生年金 約 15.8万円上乗せ(月約1.3万円増) ■メリット: 目先の手取りも十分に増え、将来の年金も大きく上乗せされる。
★ 結論: 年収106万〜125万円前後の「働き損ゾーン」は一時的に発生しますが、年収135万〜150万円以上を目指してしっかり働くか、将来の年金や万が一の保障を増やす目的で割り切って加入するのが賢明な判断です。
👉扶養内 vs 社会保険加入の損得分岐点をプロが精密診断!【無料】FP相談はこちら
顧客満足度95%の保険相談なら保険マンモス
単なるコストじゃない!社会保険に加入する「3つの隠れたメリット」
社会保険料の支払いは「ただ引かれるだけのお金」ではありません。自分で社会保険に加入することで、以下の3つの手厚い恩恵を受けることができます。
将来一生涯もらえる「老齢厚生年金」が増える
パート等であっても厚生年金に加入すると、自分が働いて納めた分だけ、65歳以降に受け取る年金額が直接増えます。公的年金は「一生涯(死ぬまで)」受け取れるため、長生きするほど大きな得になります。
病気やケガ・出産で休んだときの「手当金(傷病手当金等)」がつく
夫の扶養内パートの場合、病気やケガで長期間働けなくなっても国や健康保険からの補償は1円もありません。
しかし、自分の社会保険(健康保険)に加入していれば、病気やケガで3日以上連続して休んだ場合、4日目から最長1年6ヶ月にわたり、給与の約3分の2が「傷病手当金」として支給されます。これは扶養内にはない、現役時代の最強のセーフティネットです。
障害年金や遺族年金が「2階建て」に手厚くなる
万が一、病気や事故で障害状態になったり、先立ったりした場合、1階の基礎年金だけでなく、2階の「障害厚生年金」や「遺族厚生年金」が上乗せして支給されるため、家族や自分自身の安心度が劇的に高まります。
「働き損」を賢く回避する!おすすめの働き方&最新対策3選
世帯での手取りを最大化するための具体的なアプローチです。
政府の「年収の壁・支援強化パッケージ」を活用する
現在、政府はパート等の就業調整を防ぐために「年収の壁・支援強化パッケージ」を実施しています。
■キャリアアップ助成金(社会保険適用時処遇改善コース): パートの社会保険加入に伴い、手取りが減らないように会社が「社会保険適用促進手当」などを支給した場合、国から企業へ助成金(労働者1人あたり最大50万円)が給付されます。 ■一時的な収入変動の特例: 繁忙期などで一時的に年収が130万円を超えても、勤務先が「一時的な変動」であることを証明すれば、最大2年連続まで扶養にとどまることができます。
自分のパート先がこれらの助成金や制度を導入しているか、確認してみましょう。
扶養内(103万円以下)か、壁突破(135万〜150万円以上)かの二者選択
「働き損」を完全に防ぐための最もシンプルな方法は、中途半端な年収帯(110万〜125万円)を避けることです。
■時間的・体調的な理由でセーブしたい ➔ 年収103万円以下(106万円の壁未満)に徹底して抑える ■しっかり稼いで家計を潤したい ➔ 年収135万〜150万円以上を目指してフルで働く
このように目標とする年収帯をあらかじめ決めてシフト調整を行いましょう。
家族手当(配偶者手当)の条件を確認しておく
配偶者(夫や妻)の勤務先に「家族手当」や「配偶者手当」の制度がある場合、その支給基準が「年収103万円未満」や「130万円未満」に設定されていることがよくあります。
扶養を外れることで夫の給与の手当(月1万〜2万円など)がなくなってしまわないか、事前に配偶者の就業規則を確認しておく必要があります。
まとめ:目先の手取りだけでなく、将来の「年金・安心」も含めて選択しよう
年収の壁と社会保険加入に関するポイントのまとめです。
■最も注意すべきなのは、手取りが急減する「社会保険の壁(106万・130万円)」 ■年収106万〜125万円前後は一時的な「手取り減少」が発生するが、年収135万〜150万円以上を目指せば世帯手取りはプラスになる ■社会保険への加入は「将来の厚生年金増」「傷病手当金などの充実した保障」という一生涯の大きなメリットがある ■「扶養内(103万円以下)に抑える」か、中途半端を避けて「135万円以上を目指して働く」かの二者択一がおすすめ
一時的な手取り減少だけに囚われず、「将来増える年金」と「傷病手当金などの安心」を総合的に比較して、我が家にとって最適な働き方を選びましょう。
自分の働き方で手取りや将来の年金額がどう変わるか、世帯全体で精密にシミュレーションしてみたい方は、プロのFP無料相談窓口などを活用してみるのもおすすめです。