「将来のお金の不安を消して、自分らしく安心して暮らすには何から始めればいい?」 「新NISA、保険の見直し、住宅ローン、教育費、老後資金…やることが多すぎて全体像が掴めない」
人生100年時代と言われる現代において、お金の悩みは尽きることがありません。
しかし、家計管理や資産形成は「その場しのぎ」でバラバラに取り組むのではなく、正しい順序で体系的にロードマップを進めていくことが成功の絶対条件です。
固定費や保険の無駄を削って原資を作り、新NISAやiDeCoで資産を育て、必要なお金を適切な時期に準備し、老後は賢く取り崩す——この流れを一度作ってしまえば、誰でも「将来のお金の不安ゼロ」を実現することができます。
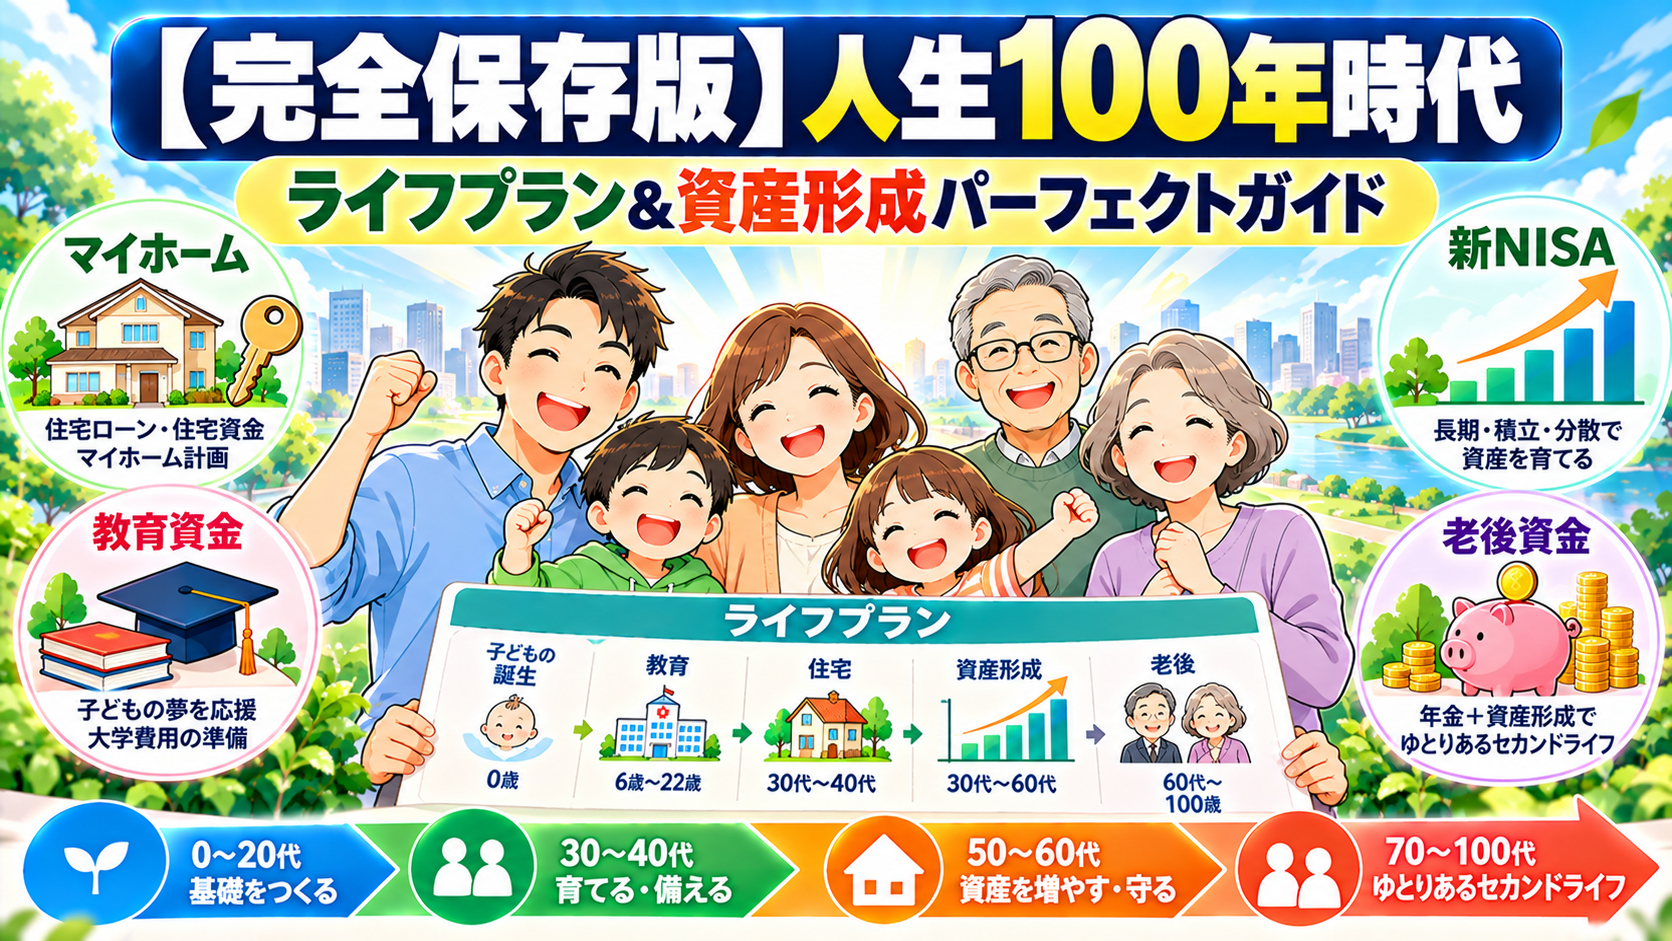
本記事では、【ライフプランニング】シリーズ(全6回)の総集編として、人生100年時代を生き抜くための「資金計画&資産形成の完全実行ロードマップ」を徹底解説します。
一目でわかる!人生100年時代の「ライフプラン&家計の5大チェックリスト」
まずは、人生の資金計画で絶対に外せない「5つのゴール」をチェックリストで整理しましょう。
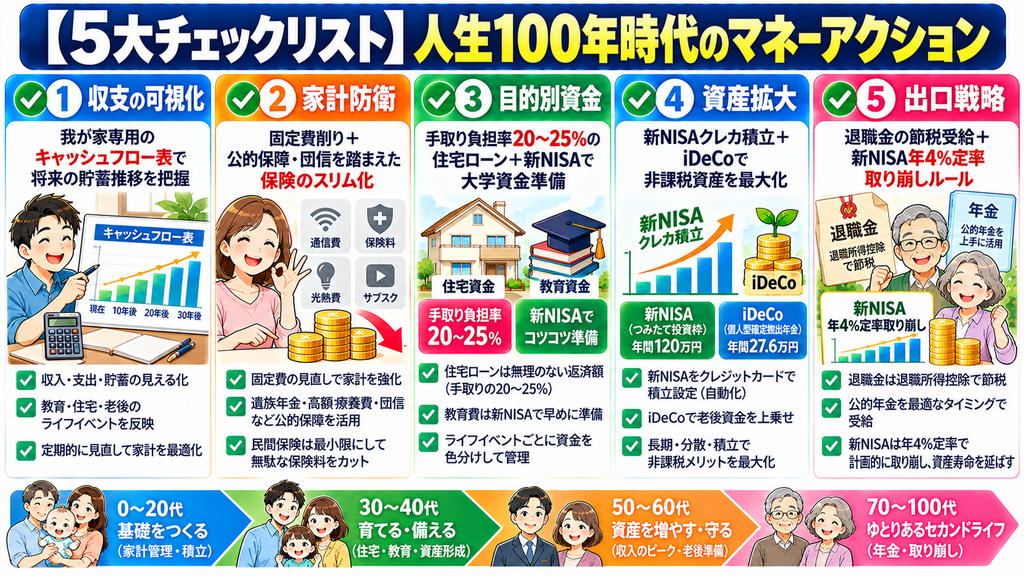
【人生100年時代のマネーアクション5大チェックリスト】
☑ 1. 収支と将来の可視化(現状把握)
└ 我が家専用のキャッシュフロー表(ライフプラン表)を作り、将来の貯蓄残高の波を把握している。 ☑ 2. 家計防衛と固定費削減(余剰資金作り) └ 通信費・サブスク等の固定費を削り、公的保障と団信を踏まえた「最小限の保険」へスリム化している。 ☑ 3. 目的別資金の準備(教育・住宅) └ 手取り返済比率20〜25%の安全な住宅ローン予算を設定し、大学資金は新NISA×学資保険で自動積立している。 ☑ 4. 非課税制度を活用した資産形成(資産拡大) └ 浮いた固定費を活用し、新NISAクレカ積立やiDeCoの非課税枠を最大限活用して積立運用している。 ☑ 5. 賢い出口戦略と取り崩し(資産寿命の延伸) └ 退職金を節税して受け取り、公的年金を繰り下げつつ、新NISA資産を「年4%の定率」で運用しながら使っている。
挫折ゼロ!お金の不安を解消する「完全実行5ステップ・ロードマップ」
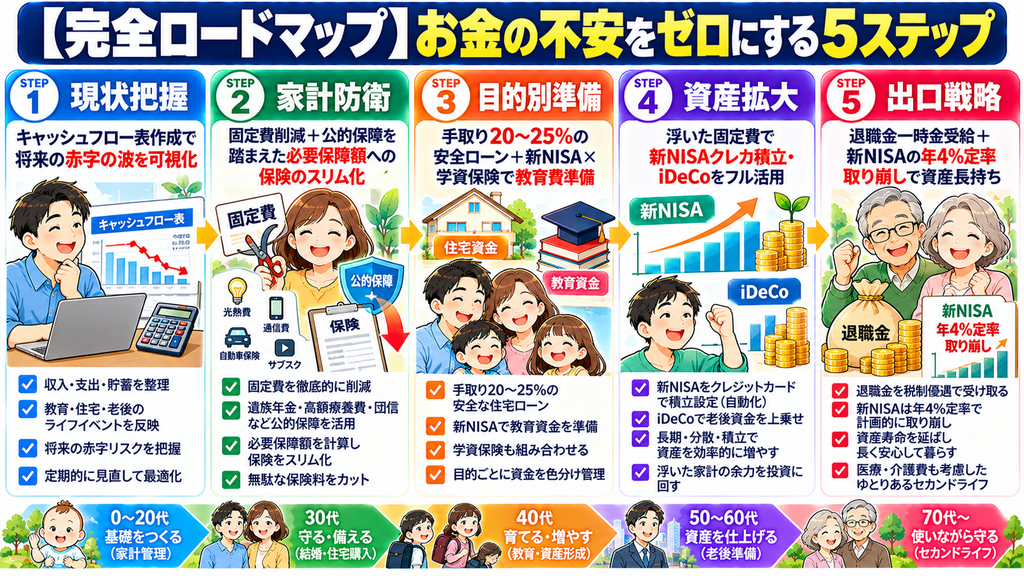
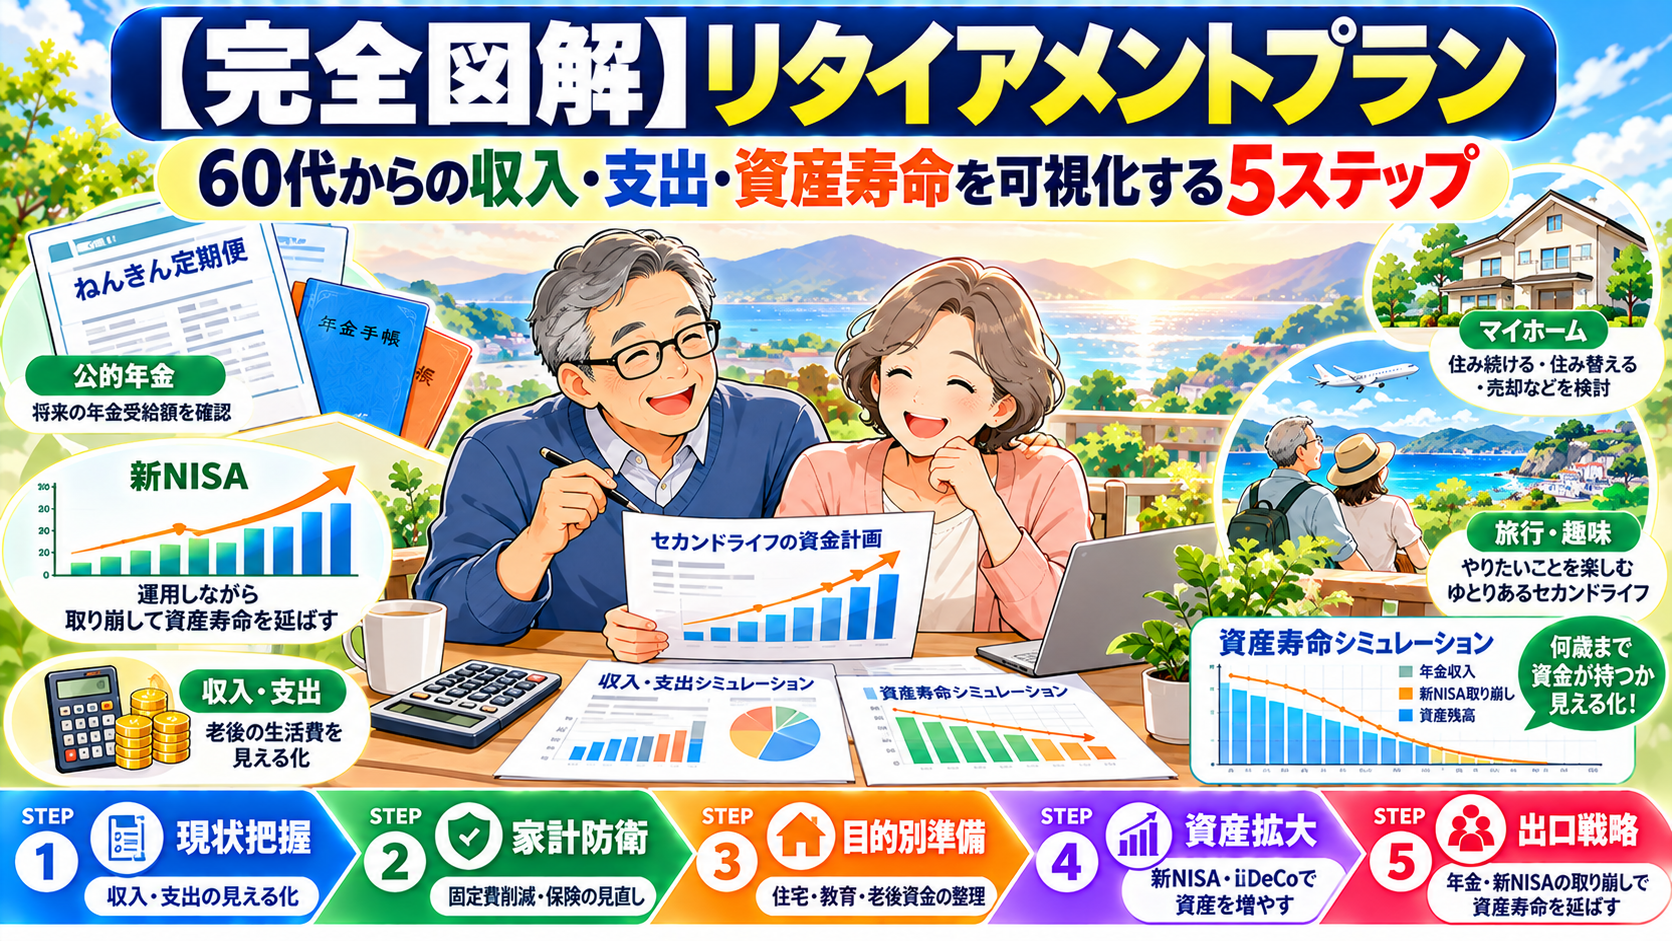
お金の不安を解消するための、最も効率的な「5ステップ実行ロードマップ」です。上から順番に実行していきましょう。
【お金の不安をゼロにする完全実行5ステップ】
【STEP 1:家計の現在地と将来の波を知る(現状把握)】
└── 額面ではなく「手取り年収」と毎月の基礎生活費を把握し、家族のライフイベント表を作成。
将来の資金ショート(赤字期)の波を事前に可視化する。
【STEP 2:固定費と保険の無駄を削って「余剰資金」を作る(家計防衛)】
└── 格安SIM化や不要なサブスク解約で基礎生活費を下げる。
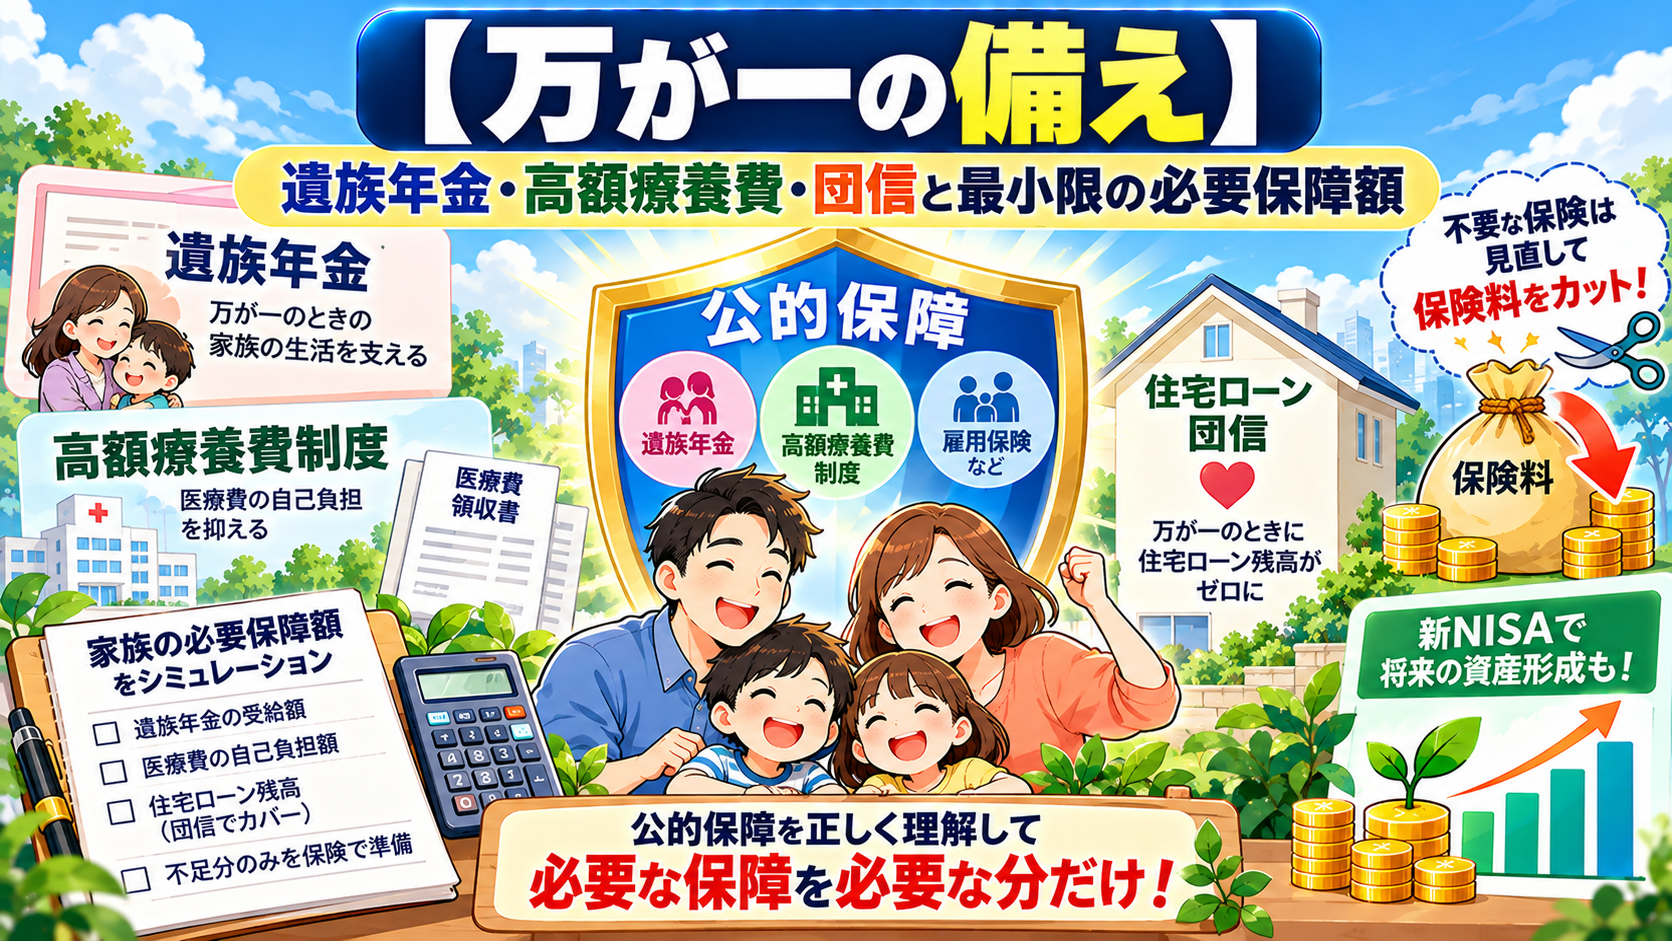
遺族年金・高額療養費・住宅ローンの団信など「公的保障」を計算し、不要な民間保険を解約して浮いたお金を確保する。
【STEP 3:年代に合わせた目的別資金を準備する(準備・運用)】
└── 住宅ローンは「返せる額(手取り負担率20〜25%)」で設定し、大学費用(18歳までに1人300万〜500万円)は「新NISA×学資保険」のハイブリッドで積み立てる。
【STEP 4:新NISA + iDeCoで資産形成を加速させる(資産拡大)】
└── STEP 2で浮かせた固定費・保険料を活用し、新NISA(つみたて投資枠)でのクレカ積立やiDeCoを開始・増額する。
【STEP 5:退職金・年金と資産の取り崩しルールを固める(出口戦略)】
└── 50代後半を迎えたら、退職金を「一時金(控除枠フル活用)」で受け取るシミュレーションを行う。
公的年金は繰り下げ受給でベース収入を引き上げ、新NISA資産は「年4%の定率取り崩し」で運用しながら使う。
👉我が家専用のライフプラン表と資産形成プランをプロのFPに無料作成してもらう!予約はこちら
顧客満足度95%の保険相談なら保険マンモス
我が家に合った実行プランを選ぼう!タイプ別ライフプランモデル3選
ご家庭の世帯タイプに応じた、おすすめの重点戦略モデルです。
モデルA:子育て・ファミリー世帯(30〜40代)
■重点戦略: 住宅ローンの安全予算化 + 新NISA×学資保険の自動積立 ■ポイント: 子どもの大学進学期(18歳前後の資金ピーク)に向けて、児童手当+先取り積立で400万〜500万円の学費枠を自動構築。同時に住宅ローンを手取り返済比率25%以内に抑え、家計の耐久力を高めます。
モデルB:単身・DINKS世帯(20〜30代)
■重点戦略: 貯蓄の黄金期を生かした「新NISA枠の早期埋め合わせ」+ 自己投資 ■ポイント: 支出が比較的少ない「第1期の貯め時(DINKS期間)」に、新NISAの非課税枠(1,800万円)へ集中的に資金を投入。複利と時間のパワーを最大限味方につけ、将来の自由度を高めます。
モデルC:プレシニア・セカンドライフ準備世帯(50代〜)
■重点戦略: 子育て終了後の集中積立 + 退職金・年金の節税受給シミュレーション ■ポイント: 子どもの独立によって浮いた教育費をそのまま老後資金(新NISA・iDeCo)へ集中投入。退職所得控除を活用した退職金の受給設計と、60歳以降の「定率取り崩しルール」を完成させます。
人生のお金で後悔しないための「3つのマインドセット」
資金計画を最後まで完遂し、お金の不安を消すための思考法です。
「完璧」を目指さず、まずは1つの行動から始める
■いきなりすべてのステップを完璧にする必要はありません。「格安SIMに乗り換える」「新NISAの口座を開設する」といった小さな1つの行動が、将来の大きな資産差を生み出します。
SNSや他人の「キラキラした生活・平均額」に惑わされない
■必要な老後資金や教育費は、世帯ごとの価値観や住環境で全く異なります。他人の運用実績や消費に振り回されず、「我が家のキャッシュフロー表」の軸を信じて行動しましょう。
年に1回(誕生月や年末など)家族で資金計画を点検する
■ライフステージの変化や給与の変動に合わせて、年に1度はキャッシュフロー表と保有資産額をアップデートし、計画の軌道修正を行いましょう。
まとめ:正しい知識を持って、家族と笑顔で暮らせる人生を手に入れよう
【ライフプランニング】シリーズ(全6回)のポイントまとめです。
■「現状把握(ライフプラン表) ➔ 家計防衛(固定費・保険削減) ➔ 資産形成(新NISA) ➔ 出口戦略」の正しい順番で進める ■公的保障(遺族年金・高額療養費・団信)の強さを知り、民間保険は最小限の「差額分」だけに絞る ■築いた資産は全額解約せず、定年後も「年4%の定率取り崩し」で運用しながら使うことで資産寿命を劇的に延ばせる
人生の資金計画は、「知っているか・順序通りに実行したか」で将来数千万円単位の差がつく世界です。
自分たちだけで精密なシミュレーションを作成するのが難しい場合は、プロのFP(ファイナンシャルプランナー)による無料相談窓口などをフル活用して、我が家専用の「オーダーメイド・ライフプラン表」を完成させてみましょう!
👉将来の不安を安心に!初心者向け無料マネーセミナー・プロへの個別相談はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン マネックス証券 つみたてNISA